
O aspecto qualitativo do objeto de estudo da contabilidade deve ser entendido como a análise da natureza dos elementos que compõem o patrimônio.
Acerca de noções de administração financeira, julgue os itens a seguir.
Compra de ativo imobilizado é classificada como atividade de investimento.
Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.
Para o reconhecimento dos ativos intangíveis, a entidade deve apresentar documento comprobatório de compra e venda que fundamente o valor registrado, mesmo que a mensuração do custo tenha sido elaborada em função de estimativas prováveis.
Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.
De acordo com o conceito físico de capital, capital é a capacidade produtiva fundamentada, por exemplo, nas unidades de produtos finalizadas diariamente.
Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.
A baixa de mercadorias por doação proporciona um débito na demonstração do resultado do exercício e um crédito na conta de mercadorias, produzindo um fato modificativo sem a contrapartida em conta de receita.
Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.
De acordo com a nova estrutura conceitual da contabilidade, as empresas devem restringir o reconhecimento da receita aos itens que apresentem grau suficiente de certeza em relação à sua ocorrência e que possam ser determinados em bases confiáveis.
Com base nos princípios contábeis fundamentais e nos tipos de fatos contábeis, julgue os itens a seguir.
Caso um bem do ativo imobilizado, adquirido e registrado por R$ 300.000,00, já tiver acumulado uma depreciação correspondente a 40% de sua vida útil, nessa ocasião, a venda à vista desse bem por R$ 150.000,00 caracterizará um fato contábil misto diminutivo.
Acerca do patrimônio, de sua situação líquida e de sua representação gráfica julgue os itens a seguir.
Entre as contas apresentadas no patrimônio líquido, encontra-se a conta de prejuízos acumulados, que ganhou destaque com a extinção da conta de lucros acumulados. Com essa extinção, o saldo de lucros apurados pela empresa deve ser destinado aos sócios, na forma de dividendos, e pode tanto compensar saldo de prejuízos acumulados anteriores quanto ser transferido para as contas de reservas de lucros.

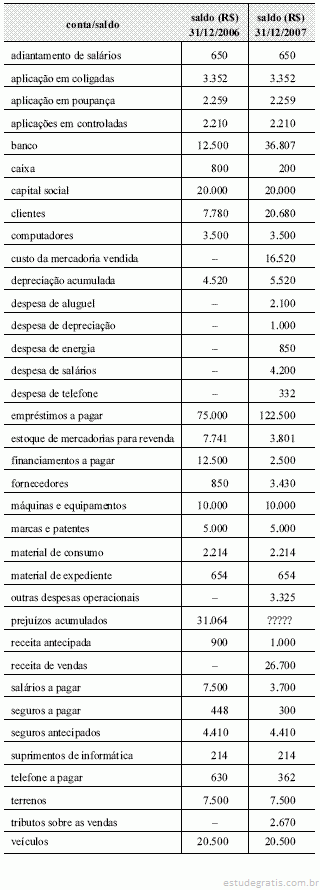
A tabela ao lado apresenta a movimentação das contas de uma empresa no ano 2007. O saldo em 31/12/2006 foi apresentado após a elaboração da DRE e o saldo em 31/12/2007, antes da apuração do resultado do exercício. Com base nos dados apresentados na referida tabela, julgue os itens subseqüentes, acerca da análise e conciliação de contas.
O ativo permanente total da empresa aumentou R$ 2.100,00 no período em análise.
Acerca da elaboração e evidenciação das demonstrações contábeis, julgue os itens a seguir.
O balanço patrimonial evidencia os recursos econômicos, as obrigações com os sócios e a situação patrimonial líquida da empresa. Quando a situação patrimonial líquida é credora, o total de recursos econômicos supera o total de obrigações da empresa.