3011 Q201470
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

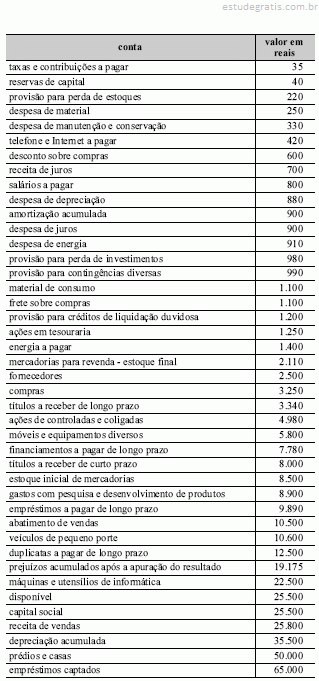
Considerando o balancete de verificação apresentado, julgue os itens seguintes, a respeito de demonstrações contábeis e sua evidenciação.

O passivo circulante é igual a R$ 71.145,00.
3012 Q201439
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e aplicações da análise econômicofinanceira, julgue os seguintes itens.

A conta duplicatas descontadas é usualmente reclassificada para o passivo, na análise econômico-financeira, o que permite conhecer melhor a empresa no que se refere ao seu grau de dependência de recursos de curto prazo provenientes de instituições financeiras.

3013 Q201436
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais da contabilidade e às demonstrações contábeis das sociedades comerciais, julgue os itens seguintes.

O aumento de capital nas companhias, com aproveitamento de lucros ou reservas, poderá ocorrer sem aumento do número de ações, com distribuição de ações novas ou com alteração do valor nominal das ações.

3014 Q201388
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.

De acordo com a legislação em vigor, o ativo das empresas deve ser dividido em dois grandes grupos: ativo circulante e ativo permanente.

3015 Q201365
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

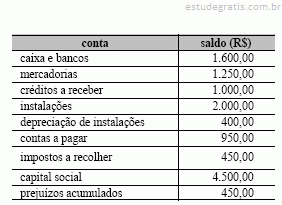
Os saldos acima constavam do balancete de encerramento de dezembro de 2008 da Papelaria Central Ltda. Com base nessa situação hipotética e nos dados apresentados, o valor total do ativo não-circulante e o do patrimônio líquido dessa papelaria são, respectivamente, iguais a

3016 Q201364
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Albertino e Albanaz constituíram a Comercial de Doces Albana Ltda., com capital social de R$ 80.000,00, sendo 50% integralizados no ato, em dinheiro. Nessa situação hipotética, o balanço de abertura da Comercial de Doces Albana deverá apresentar as seguintes contas e saldos no seu patrimônio líquido:

3017 Q201287
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A taxa interna de retorno (IRR) e o valor presente líquido (NPV) são importantes ferramentas do fluxo de caixa esperado. Em relação a esse assunto, julgue os próximos itens. Para que o VPL não seja positivo, o custo de oportunidade do capital não deve ser superior ao retorno do projeto de investimento.
3018 Q201182
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Conforme as normas brasileiras de contabilidade, julgue os itens a seguir.

O balanço patrimonial é a demonstração contábil destinada a evidenciar, qualitativa e quantitativamente, em determinado período, a posição patrimonial e financeira da entidade.

3019 Q201180
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No plano de contas, estão relacionadas todas as contas julgadas necessárias ao registro dos componentes patrimoniais e dos fenômenos da gestão. Acerca da função e do funcionamento dessas contas, julgue os itens a seguir.

As contas do ativo são dispostas em ordem decrescente dos prazos esperados de realização, e as contas do passivo são dispostas em ordem decrescente dos prazos de exigibilidade, estabelecidos ou esperados.

3020 Q201178
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Julgue os seguintes itens acerca dos critérios que precisam ser atendidos para que esses elementos patrimoniais possam ser reconhecidos no balanço patrimonial.

O ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que resultem ou não futuros benefícios econômicos para a entidade.