1831 Q209416
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos próximos itens, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada acerca de escrituração e análise e conciliações contábeis.

Os lançamentos de ajustes realizados ao final do período contábil tornaram uma situação patrimonial líquida negativa em positiva. Nessa situação, os saldos credores das contas de resultados superarão os saldos devedores das outras contas de resultado.
1832 Q209414
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos próximos itens, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada acerca de escrituração e análise e conciliações contábeis.

Um cliente solicitou serviço a uma empresa, que devia ser prestado em período posterior, pagando um sinal antecipadamente. Nessa situação, o lançamento contábil correspondente, que deve ser efetuado pela empresa, será o registro do débito e do crédito em contas patrimoniais.

1833 Q209412
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos próximos itens, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada acerca de escrituração e análise e conciliações contábeis.

O recebimento de uma duplicata ocorreu após a data de seu vencimento e, por isso, houve cobrança de juros de mora. Nessa situação, a empresa deverá fazer lançamento contábil de terceira fórmula com crédito nas contas duplicata a receber e receita de juros e débito em caixa.

1834 Q209411
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos próximos itens, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada acerca de escrituração e análise e conciliações contábeis.

Um cliente liquidou antecipadamente uma duplicata em cobrança simples, valendo-se de um desconto financeiro. Nessa situação, a empresa comercial deverá realizar lançamento contábil com crédito na conta duplicata descontada, débitos nas contas disponíveis e desconto financeiro.

1835 Q209057
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às variações de quantidade e qualidade em itens patrimoniais de uma entidade e sua representação na contabilidade, julgue os próximos itens.

O método das partidas dobradas pressupõe que toda variação negativa em bens e direitos será representada por um crédito em contas patrimoniais ativas, em contrapartida a débito de mesmo valor em uma ou mais contas patrimoniais ou de resultado.

1836 Q209055
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às variações de quantidade e qualidade em itens patrimoniais de uma entidade e sua representação na contabilidade, julgue os próximos itens.

Na apuração do resultado do exercício, é comum utilizar-se um lançamento de segunda fórmula para o encerramento das receitas e um lançamento de terceira fórmula para o encerramento das despesas.

1837 Q208442
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

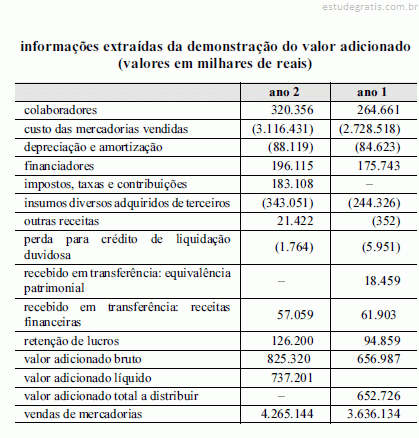
A tabela acima mostra os dados extraídos da demonstração do valor adicionado apresentada no ano 2 por determinada empresa comercial, de acordo com a legislação societária. Entretanto, a ordem em que esses dados aparecem não corresponde à ordem padrão para as demonstrações financeiras; além disso, alguns valores foram omitidos. Considerando o modelo de demonstração do valor adicionado e os dados disponíveis, julgue os itens seguintes.

No ano 2, o valor de equivalência patrimonial recebido em transferência foi igual a R$ 88.119.000,00.

1838 Q208441
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

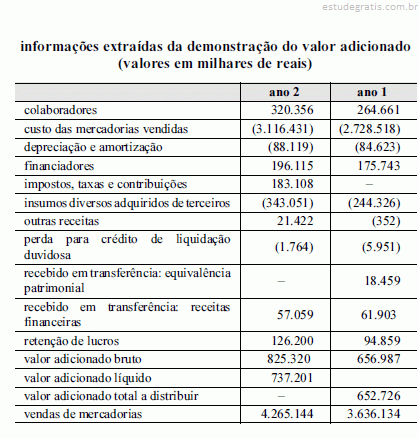
A tabela acima mostra os dados extraídos da demonstração do valor adicionado apresentada no ano 2 por determinada empresa comercial, de acordo com a legislação societária. Entretanto, a ordem em que esses dados aparecem não corresponde à ordem padrão para as demonstrações financeiras; além disso, alguns valores foram omitidos. Considerando o modelo de demonstração do valor adicionado e os dados disponíveis, julgue os itens seguintes.

Em relação ao ano 1, houve, no ano 2, um aumento do percentual de participação dos financiadores no valor adicionado distribuído.

1839 Q208439
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

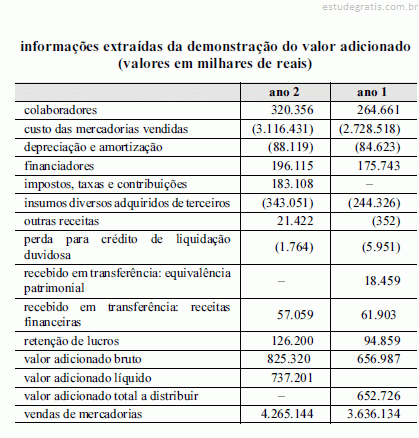
A tabela acima mostra os dados extraídos da demonstração do valor adicionado apresentada no ano 2 por determinada empresa comercial, de acordo com a legislação societária. Entretanto, a ordem em que esses dados aparecem não corresponde à ordem padrão para as demonstrações financeiras; além disso, alguns valores foram omitidos. Considerando o modelo de demonstração do valor adicionado e os dados disponíveis, julgue os itens seguintes.

O valor adicionado líquido, no ano 1, foi igual a 572,364 milhões de reais.

1840 Q208437
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

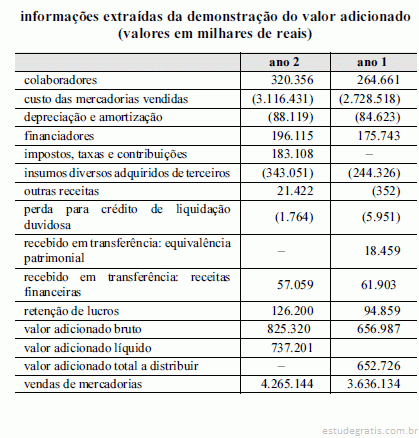
A tabela acima mostra os dados extraídos da demonstração do valor adicionado apresentada no ano 2 por determinada empresa comercial, de acordo com a legislação societária. Entretanto, a ordem em que esses dados aparecem não corresponde à ordem padrão para as demonstrações financeiras; além disso, alguns valores foram omitidos. Considerando o modelo de demonstração do valor adicionado e os dados disponíveis, julgue os itens seguintes.

No ano 1, o valor de impostos, taxas e contribuições foi superior a R$ 143.000.000,00.