
1111 Q211943
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com o RTT da Receita Federal do Brasil, julgue os itens a seguir.

O prêmio na emissão de debêntures será tributável caso ocorra integração à base de cálculo dos dividendos obrigatórios.
1112 Q211942
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

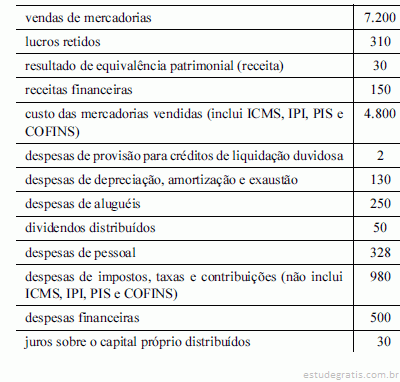
Os dados apresentados acima (em milhares de reais) se referem ao exercício social da companhia ABC, encerrado em 31/12/2012. Com base nesses dados, julgue os itens subsequentes.

O valor da remuneração de capitais de terceiros foi R$ 500.000,00.

1113 Q211940
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

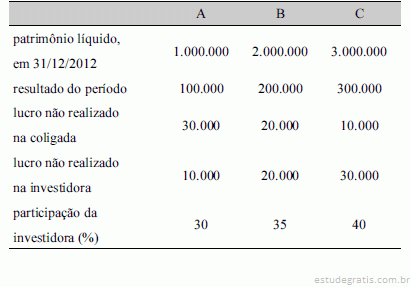
Considere que a tabela acima apresente os dados financeiros, em reais, do ano de 2012, das coligadas A, B e C de determinada companhia e o percentual de participação da investidora sobre cada uma. Considere, ainda, que a referida companhia investidora mantenha influência significativa sobre as coligadas e que os investimentos sejam avaliados, pela investidora, pelo método da equivalência patrimonial. Em face dessas informações, é correto afirmar que

o resultado da equivalência patrimonial é superior a R$ 2 milhões.

1114 Q211599
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos fatos contábeis e respectivas variações patrimoniais, julgue os itens a seguir.

Se ocorrer distribuição de dividendos por uma sociedade anônima, o reconhecimento contábil deste fato gerará redução tanto do capital que estava à disposição da sociedade como das obrigações de curto prazo.

1115 Q211537
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à destinação de resultados de uma sociedade anônima, julgue os itens que se seguem.

Se o valor do dividendo obrigatório a ser distribuído pela empresa for superior ao da parcela realizada do lucro líquido do exercício, será permitida a destinação do valor excedente para a constituição da reserva de lucros a realizar.

1116 Q211112
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade comercial, julgue os itens a seguir.

Nas indústrias, a falta de constituição mensal na folha de pagamento das provisões para férias e para o décimo terceiro salário implica a distorção dos custos de produção, da mensuração dos estoques de produtos acabados e da apuração dos custos das mercadorias vendidas.

1117 Q211104
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao imposto de renda, à contribuição social e ao ICMS da pessoa jurídica, julgue os itens a seguir.

A empresa optante pela tributação pelo lucro presumido deve fazer a retenção do IR na fonte, referente aos valores de dividendos distribuídos a sócios majoritários.

1118 Q211102
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos componentes do patrimônio e suas modificações e às contas representativas do resultado das companhias, julgue os itens seguintes.

Ao aprovar a contratação de uma nova funcionária com salário mensal de R$ 1.500,00, o departamento de recursos humanos gera um fato contábil modificativo diminutivo.

1119 Q211091
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do reconhecimento e da evidenciação de planos de benefícios pós-emprego, julgue os itens subsecutivos.

Além da obrigação legal, constituída com base nos termos formais do contrato de benefício pós-emprego, o plano de benefício definido requer o reconhecimento das chamadas obrigações construtivas, que podem surgir de práticas informais da entidade patrocinadora do plano.

1120 Q211088
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do reconhecimento e da evidenciação de planos de benefícios pós-emprego, julgue os itens subsecutivos.

As obrigações reconhecidas por determinada entidade em decorrência da adoção de plano de contribuição definida devem ser avaliadas pelo seu valor presente, independentemente do prazo previsto para sua liquidação.