
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente ao balanço patrimonial e à sua apresentação e composição, julgue os itens que se seguem.

Considere a seguinte situação hipotética.

Uma companhia aberta lançou ações sem valor nominal cujo preço unitário de emissão, destinado à formação do capital, foi de R$ 1.000,00. Devido à alta procura no mercado, essas ações foram postas à venda a R$ 1.200,00.

Nessa situação, essa diferença constitui, inicialmente, reserva de lucros a realizar e poderá ser utilizada, futuramente, para aumento de capital.
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sobre a destinação do resultado obtido após a elaboração da DRE e a movimentação das contas do patrimônio líquido, julgue os itens a seguir.

As reservas especiais de lucros são irreversíveis. Tal fundamentação legal baseia-se no regime de competência e no princípio da oportunidade.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sobre a destinação do resultado obtido após a elaboração da DRE e a movimentação das contas do patrimônio líquido, julgue os itens a seguir.

As reservas de lucro para expansão podem ser revertidas se a empresa julgar que reteve parcela maior que a necessária ao investimento. A empresa não pode distribuir o excesso incorporado por meio da reversão.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à constituição de reservas das companhias, julgue o próximo item.

Considere que, após a apuração do resultado do exercício e antes da constituição das reservas, o patrimônio líquido de uma companhia fosse composto como a seguir.

capital social . . . . . . . . . . . . . . . . . . . . . R$ 5.000.000,00

reserva legal . . . . . . . . . . . . . . . . . . . . . R$ 1.000.000,00

outras reservas de lucros . . . . . . . . . . . . . . R$ 500.000,00

Nessa situação, e sabendo-se que o lucro líquido do exercício foi de R$ 2.000.000,00, é correto concluir que a empresa poderá destinar R$ 100.000,00 à reserva legal.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da demonstração do valor adicionado (DVA) e da DRE, julgue os itens que se seguem.

A reversão da provisão para devedores duvidosos deve ser apresentada no grupo das receitas e o saldo deve ser positivo.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

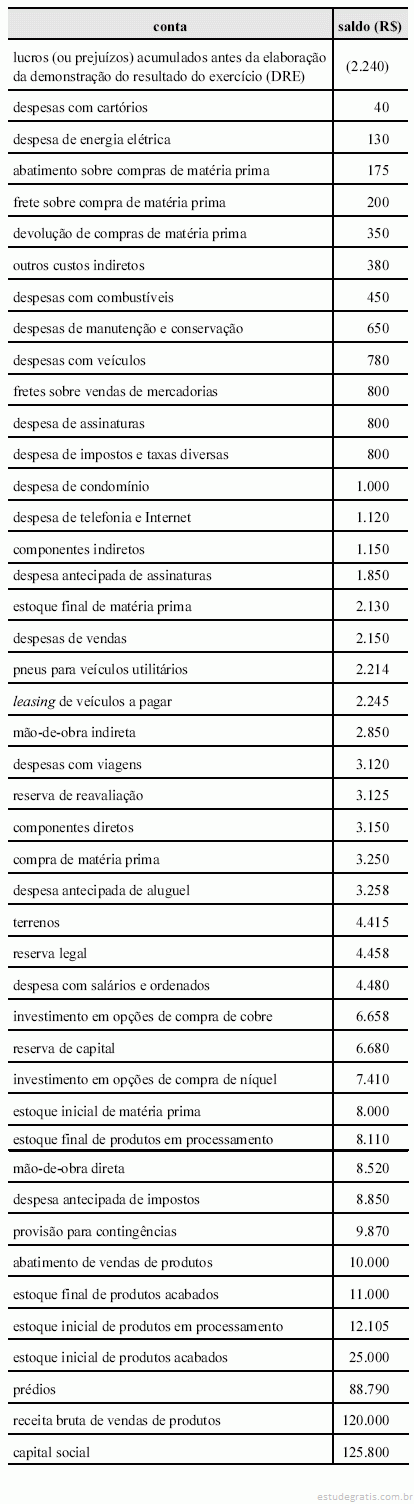
imposto sobre receita — apurar na demonstração do resultado do exercício (DRE) e apropriar 20% para o período seguinte.

imposto sobre lucro — apurar na DRE e apropriar 30% para o período seguinte.

 Considerando a estrutura das demonstrações contábeis prevista na Lei 6.404/1976 e em legislação correlata, bem como o conjunto de contas acima, julgue os itens a seguir.

Caso ocorra a reversão da provisão para contingências, o patrimônio líquido sofrerá uma movimentação permutativa.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fulcro na doutrina contábil e na legislação societária, julgue os itens que se subseguem.

A provisão para redução a valor presente de valores a receber, embora não prevista, atualmente, na legislação brasileira, é preconizada pela doutrina contábil e consiste no desconto dos juros embutidos nos montantes esperados de recebimento futuro.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O registro da despesa de provisão para contingências trabalhistas no patrimônio das empresas reflete

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos critérios de avaliação do ativo e do passivo, julgue os itens a seguir.

As empresas cujos produtos estão sujeitos a crescimento natural ou acréscimo vegetativo podem avaliá-los pelos seus valores de mercado, mesmo que a venda ainda não tenha sido realizada.

10 Q212923
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência os princípios fundamentais de contabilidade, julgue o seguinte item.

O valor recebido antecipadamente de cliente só será computado como receita quando a respectiva mercadoria for entregue, devidamente acompanhada da nota fiscal.