
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


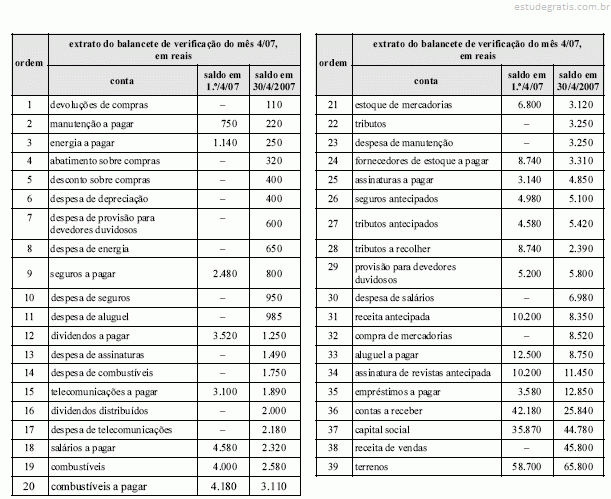
Com base nos dados da tabela acima, julgue os itens que se seguem.

O valor de dividendos pagos no período foi de R$ 4.270.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos tipos de sociedades, julgue os itens a seguir.

Nas sociedades personificadas simples, se bens não forem suficientes para a cobertura das dívidas, os sócios responderão na proporção em que participem das perdas sociais, exceto na hipótese de haver cláusula de responsabilidade solidária.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência às demonstrações contábeis, julgue os itens subseqüentes.

O Código Civil, embora muito mais recente que a Lei das Sociedades por Ações, estabelece, como demonstrações obrigatórias, para os empresários e sociedades empresárias, apenas os balanços patrimonial e de resultado econômico.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da avaliação e contabilização de investimentos no Brasil e no exterior, julgue os itens seguintes.

O registro do acréscimo advindo de parcela de resultado de controlada que tenha apurado resultado positivo no período aumenta o ativo da sociedade investidora. Caso a controlada distribua parte de seu lucro, a investidora contabiliza acréscimo tanto no ativo circulante quanto no ativo permanente-investimentos. O acréscimo do ativo circulante é financeiro e o acréscimo no ativo permanente é caracterizado como econômico, uma vez que a controlada não distribuiu parcela de seus lucros.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da avaliação e contabilização de investimentos no Brasil e no exterior, julgue os itens seguintes.

Os investimentos que não configurem participação de capital em outra sociedade devem ser avaliados pelo custo de aquisição, deduzido de provisão para perdas prováveis na realização do seu valor ou para redução do custo de aquisição ao valor de mercado, quando este apresentar valor inferior.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilização dos investimentos em sociedades e seu reflexo no patrimônio, julgue os itens seguintes.

Ao utilizar o método de custo como referência para a contabilização de investimentos, a empresa investidora contabilizará em seu ativo circulante somente a proporção do montante de recursos distribuídos pela investida. Assim, os lucros retidos pela investida não interferem no saldo do ativo circulante da investidora.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da consolidação das demonstrações contábeis e da utilização de indicadores para a análise das empresas, julgue os itens subseqüentes.

Ao captar recursos de coligadas, a empresa registrará um passivo e um disponível em sua contabilidade. A consolidação das demonstrações contábeis deverá excluir esta operação para não interferir no saldo final dos grupos de contas.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das contas e de seu funcionamento, julgue os itens subseqüentes.

O ágio na emissão de debêntures será classificado no passivo circulante e sua contrapartida será classificada no disponível da empresa emitente.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da apuração dos resultados contábeis, julgue os itens subseqüentes.

O lucro ou prejuízo apurado com a venda de participações societárias classificadas no ativo circulante constitui ganho ou perda de capital e integra o resultado não-operacional, na demonstração do resultado do exercício.

10 Q211502
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fulcro na doutrina contábil e na legislação societária, julgue os itens que se subseguem.

No que se refere às companhias abertas, são consideradas em circulação todas as ações em poder dos acionistas majoritários e minoritários, que exerçam ou não funções de direção. Excluem-se dessa situação as ações em tesouraria.