Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da escrituração, julgue o item que se segue.

O lançamento abaixo corresponde à absorção do prejuízo do exercício no caso de inexistência de outras reservas de lucros.

D - reserva legal

C - resultado do exercício
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos tributos e suas aplicações nas aquisições, julgue os itens seguintes.

Na prestação de serviços entre pessoas jurídicas no valor de R$ 60.000,00, sujeita à incidência do imposto de renda na fonte à alíquota de 1,5%, a beneficiária desses serviços deverá efetuar o lançamento, em reais, de acordo com o exemplo abaixo.

 D – honorários . . . . . . . . . . . . . . . . . . . . . . . . . . . 59.100

D – imposto de renda a compensar . . . . . . . . . . . . . . . 900

C – bancos – conta movimento . . . . . . . . . . . . . . . 60.000

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos tributos e suas aplicações nas aquisições, julgue os itens seguintes.

Considere a seguinte situação hipotética.

Uma empresa adquiriu matéria-prima no valor de R$ 500.000,00, sujeita a incidência de 17% de ICMS. Sobre o preço dessa compra incide também o IPI, à alíquota de 20%. Ambos os tributos são recuperáveis.

Nessa situação, o lançamento correto, em reais, referente a essa operação será o seguinte.

 D – matérias-primas . . . . . . . . . . . . . . . . . . . . . . 515.000

 D – conta corrente de ICMS . . . . . . . . . . . . . . . . . 85.000

C – fornecedores . . . . . . . . . . . . . . . . . . . . . . . . . 600.000

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos e aplicações básicos relativos à metodologia de relevação contábil, julgue os itens seguintes.

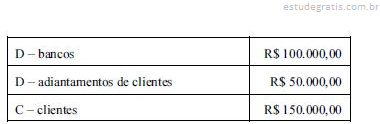
O lançamento a seguir pode corresponder corretamente à venda de mercadorias a um cliente que havia efetuado um adiantamento à conta da operação.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos e aplicações básicos relativos à metodologia de relevação contábil, julgue os itens seguintes.

Considere a seguinte situação hipotética.

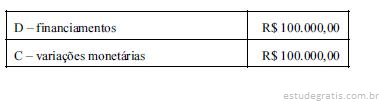
Ao registrar a atualização do valor de uma obrigação, um contador efetuou o seguinte lançamento.

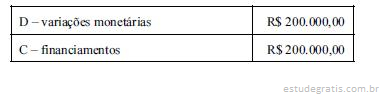
Porém, esse contador constatou, em seguida, que a atualização correspondia apenas à metade desse valor.

Nessa situação, o contador deve efetuar o seguinte lançamento de complementação.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que os empréstimos de R$ 4.000,00 captados três meses antes do fechamento do balancete proporcionaram capitalização simples de 2,5% ao mês e capitalização e pagamento trimestrais. A empresa utiliza conta específica para juros a pagar. Ainda tendo o balancete como referência e com base nessas informações, assinale a opção que demonstra o lançamento contábil correto do pagamento dos juros ao final do primeiro trimestre após a captação do empréstimo e o montante do empréstimo pago.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das operações típicas de companhias abertas e de seus reflexos na estrutura patrimonial, julgue os itens subseqüentes.

Ao apurar a folha de pagamento, a empresa é responsável pela retenção dos tributos. Um dos tributos retidos pela empresa é o imposto de renda de seus empregados, respeitada a tabela fornecida pela Secretaria da Receita Federal. Ao efetuar o registro da apropriação da folha de pagamento, a empresa deve creditar o montante de impostos retido dos empregados em seu passivo circulante, no caso de imposto de renda.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e critérios aplicáveis a contas, lançamentos e método das partidas dobradas, julgue os seguintes itens.

Um lançamento do tipo

D . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .vendas a fatura

 C . . . . . . . . . . . . . . . . . . . . . . . . . . . . . receitas de vendas, deve ser efetuado para o registro de entrega, a cliente, de mercadoria ainda não faturada nem recebida em dinheiro.

Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos fatos contábeis e da aplicação dos princípios fundamentais de contabilidade, julgue os itens a seguir.

Considere que uma empresa brasileira contraiu empréstimo de US$ 500 mil em uma instituição financeira norteamericana, quando US$ 1.00 correspondia a R$ 2,00. Nessa situação, se, à data do balanço, o dólar valesse R$ 1,90, o ajuste contábil correto seria feito da forma abaixo.

D empréstimos em moeda estrangeira ....... R$ 50.000,00

C variações cambiais ativas........................R$ 50.000,00

10 Q208675
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos fatos contábeis e da aplicação dos princípios fundamentais de contabilidade, julgue os itens a seguir.

O lançamento especificado a seguir evidencia um fato misto aumentativo.

 D duplicatas a pagar .................................. R$ 50.000,00 

 D encargos financeiros .............................. R$ 5.000,00

 C empréstimos .......................................... R$ 55.000,00