
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto à consolidação de demonstrações contábeis, julgue os itens que se seguem.

Na elaboração da demonstração do resultado consolidado, o ganho ou a perda de equivalência patrimonial da controladora, proveniente do resultado da controlada, é eliminado.
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto à consolidação de demonstrações contábeis, julgue os itens que se seguem.

Na preparação das demonstrações contábeis consolidadas, os lucros registrados de operações entre controladora e controladas devem ser eliminados.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a fusão, cisão e incorporação de empresas, julgue os itens seguintes.

No balanço de cisão de companhia aberta, a participação dos acionistas não-controladores no patrimônio líquido e no lucro do exercício será destacada, respectivamente, no balanço patrimonial e na demonstração do resultado do exercício.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem.

Uma companhia que tenha apurado um lucro líquido, em conformidade com os princípios fundamentais de contabilidade, no valor de R$ 200.000,00, que não tenha resultado não-realizado financeiramente contabilizado no período, nem constituído reserva de contingências, e que tenha de destinar 25% do lucro líquido ajustado para dividendos mínimos obrigatórios, após a reserva legal, em conformidade com o art. 202 da Lei das S.A., não tendo restrição à constituição da referida reserva legal no período, deverá destinar, como dividendo mínimo, um valor menor que R$ 47 mil.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da consolidação de demonstrações contábeis e da avaliação e contabilização de investimentos societários de companhias abertas no país, julgue os itens abaixo.

Demonstrações contábeis consolidadas compreendem o balanço patrimonial consolidado, a demonstração do resultado do exercício, a demonstração consolidada das origens e aplicações de recursos e a demonstração consolidada das mutações do patrimônio líquido, complementados por notas explicativas e outros quadros analíticos necessários para o esclarecimento da situação patrimonial e dos resultados consolidados.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da consolidação de demonstrações contábeis e da avaliação e contabilização de investimentos societários de companhias abertas no país, julgue os itens abaixo.

Ao fim de cada exercício social, demonstrações contábeis consolidadas devem ser elaboradas por companhia aberta que possuir investimento em sociedade controlada.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de demonstrações contábeis, assinale a opção correta.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos aos modelos e às instruções de preenchimento das demonstrações contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.

O prazo para remessa da demonstração de resultados do exercício à Secretaria da Previdência Complementar vence no dia dez de março do ano subseqüente.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos aos modelos e às instruções de preenchimento das demonstrações contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.

A periodicidade do demonstrativo contábil - balanço patrimonial, que será objeto de divulgação e também de envio à Secretaria da Previdência Complementar, é anual.

10 Q206774
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

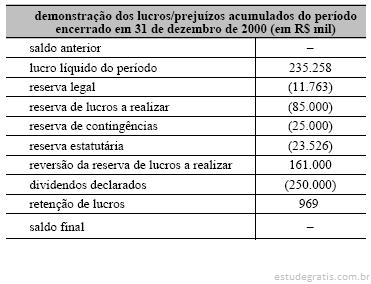
Julgue os itens subseqüentes, relativos à demonstração acima apresentada e à legislação de regência desse assunto.

A companhia poderá deixar de constituir a reserva legal no exercício em que o saldo dessa reserva, acrescido do montante das reservas de capital, exceder a 30% do capital social.