Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

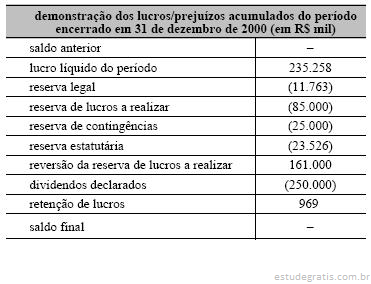
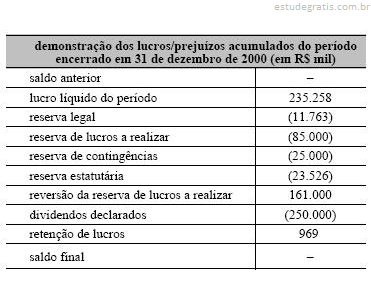
Julgue os itens subseqüentes, relativos à demonstração acima apresentada e à legislação de regência desse assunto.

A reversão da reserva de contingências deve ser feita obrigatoriamente a crédito de lucros acumulados.
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

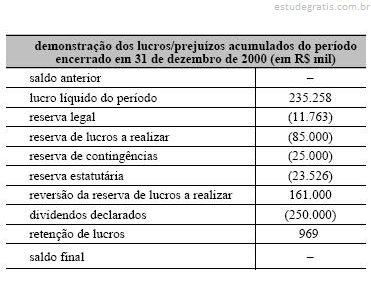
Julgue os itens subseqüentes, relativos à demonstração acima apresentada e à legislação de regência desse assunto.

A reserva estatutária tem de limitar-se a 10% do lucro líquido e deve ter como finalidade única reter recursos para o financiamento do capital de giro de uma companhia.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, relativos à demonstração acima apresentada e à legislação de regência desse assunto.

A reversão da reserva de lucros a realizar poderia ser feita com crédito direto à conta de capital social, sem trânsito na conta de lucros ou prejuízos acumulados e sem formar a base de cálculo de dividendos obrigatórios.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

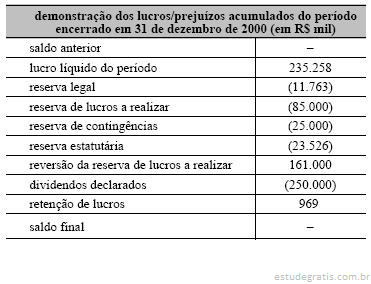
Julgue os itens subseqüentes, relativos à demonstração acima apresentada e à legislação de regência desse assunto.

Há incorreção na demonstração apresentada, já que não pode haver distribuição de dividendo com valor superior ao lucro líquido gerado no período.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

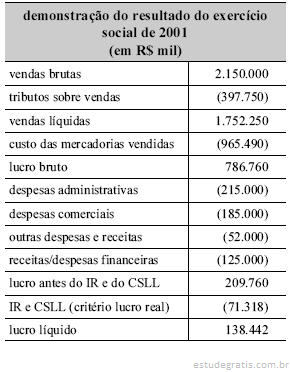
Com base na demonstração de resultado apresentada acima, julgue os itens a seguir.

O lucro líquido é o valor que resta no patrimônio líquido após o desconto de despesas, encargos e remuneração dos acionistas no período.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a contabilidade tributária, julgue os itens abaixo.

Na apuração do efeito marginal no resultado líquido, de uma transação que envolva receitas tributadas e despesas dedutíveis, devem ser consideradas as despesas de imposto de renda de pessoa jurídica e a contribuição social sobre o lucro líquido incidentes sobre o resultado antes desses tributos.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à contabilidade, julgue os itens a seguir. Quanto ao imposto de renda de uma empresa que tenha apresentado resultado contábil positivo em um período, no caso de não haver diferença permanente entre o resultado contábil e o fiscal, o valor a ser provisionado contabilmente em despesa deve corresponder ao montante obtido pela aplicação da alíquota correspondente sobre o lucro antes do imposto de renda, mesmo que seja superior ou inferior ao valor a pagar calculado na parte A do LALUR para o mesmo período.
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, acerca de aspectos de contabilidade.

Uma empresa comercial com estoques iniciais de R$ 10.000,00 e finais de R$ 15.000,00, que tenha feito compras líquidas no valor de R$ 180.000,00 no período, terá de apresentar um custo de mercadorias vendidas, nesse mesmo período, de valor superior a R$ 176.000,00.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O balancete de verificação da empresa Alfa Beta S.A., levantado em 31/12/2001, é constituído das seguintes contas:

Com referência aos dados acima, julgue os itens a seguir.

O lucro bruto e o resultado operacional são iguais, respectivamente, a R$ 313 e R$ 116.

10 Q205742
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à contabilidade geral.

Em uma demonstração de resultado, uma empresa pode apresentar tributos pagos ou devidos - nas contas de dedução das receitas brutas, das despesas gerais e administrativas, de outras despesas operacionais - e, antes do lucro líquido, o imposto de renda e a contribuição social sobre o lucro