
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As entidades fechadas de previdência privada (EFPPs), ao ingressarem em qualquer processo sucessório, de incorporação, cisão ou fusão, deverão tomar providências com vistas a atender as exigências legais pertinentes. Do ponto de vista contábil, faz-se necessária a apresentação de documentação, no que couber, contendo:

I a reavaliação de todos os elementos patrimoniais nãomonetários, por profissionais autorizados, sob as condições preconizadas pelas normas da Secretaria de Previdência Complementar (SPC), apropriando-se os seus resultados aos respectivos patrimônios das entidades;

II a reavaliação dos passivos atuariais, por atuário legalmente habilitado, sob as condições previstas pela SPC, ficando consignadas todas as possíveis providências para equilí...
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

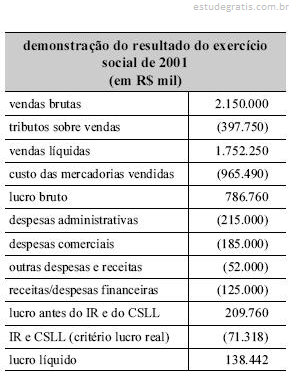
Com base na demonstração de resultado apresentada acima, julgue os itens a seguir.

A despesa de resultado negativo da alienação de ativo imobilizado seria classificada no resultado não-operacional.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a contabilidade geral, julgue os itens a seguir.

O balancete de verificação é uma relação de todas as contas com a movimentação devedora e credora, sem conter saldos.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da demonstração de resultado acima apresentada, julgue os seguintes itens.

As contas de resultado são transitórias, pois permanecem abertas ao longo do exercício social e são fechadas no encerramento dele, transferindo o seu saldo para a conta de lucros ou prejuízos acumulados diretamente ou utilizando uma conta transitória.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas normas brasileiras de contabilidade, julgue os itens abaixo.

O balancete de verificação do razão é a relação de contas patrimoniais e de resultado, com seus respectivos saldos, extraída dos registros contábeis em determinada data.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O balancete de verificação da empresa Alfa Beta S.A., levantado em 31/12/2001, é constituído das seguintes contas:

Com referência aos dados acima, julgue os itens a seguir.

Considerando que a empresa utilize o inventário permanente para controle do estoque, é correto afirmar que as contas devolução de vendas e mercadorias para vendas não são contas de resultado.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a contabilidade, julgue os itens a seguir.

O balancete de verificação relaciona apenas as contas ativas com os seus códigos, títulos e respectivos movimentos no período e saldos.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando ainda as informações do texto IV, julgue os itens subseqüentes, relativos à empresa Kampa Ltda.

A diferença entre a conta "vendas" e a soma das contas "custo da mercadoria vendida", "impostos sobre vendas" e "despesas comerciais" representa o lucro bruto do período.

Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando ainda as informações do texto IV, julgue os itens subseqüentes, relativos à empresa Kampa Ltda.

Os saldos das contas "vendas", "amortização acumulada" e "fornecedores" devem aparecer na mesma coluna do balancete de verificação.

10 Q204321
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Texto IV – questões de 19 a 21

Considerando o texto IV, julgue os itens abaixo, relativos às contas do balancete de verificação da empresa Kampa Ltda. apresentadas nesse texto.


A conta "contas a pagar" representa origem de recursos para a empresa.