Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No balancete de verificação de determinada companhia, constam as seguintes contas: capital a integralizar; créditos a receber de diretores — transações não recorrentes; custo das mercadorias vendidas; debêntures conversíveis em ações; depreciação acumulada de imóveis de uso; descontos financeiros concedidos; férias a pagar; marcas e patentes; reservas de lucros a realizar; e vendas de sucatas (líquidas do ICMS).
Considerando essas contas, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada companhia adquiriu, em 30/9/2015, os papéis I, II e III, no valor de R$ 1.000.000, cada um. Os três têm o mesmo prazo de vencimento: dois anos após a data da aquisição. A finalidade da compra, entretanto, é diferente em relação a cada investimento:
I não se destinava a negociação imediata, mas não havia a intenção de mantê-lo até o vencimento;
II deveria ser mantido até o vencimento;
III destinava-se a negociação no curto prazo.
Considerando que, nessa situação hipotética, em 31/12/2015 os papéis ainda continuavam na companhia, assinale a opção correta.
No dia 01/12/2014 uma empresa obteve um empréstimo no valor total de R$ 20.000.000,00 que será liquidado em uma única parcela (principal e juros) em 01/12/2019. A taxa de juros contratada foi 1,5% ao mês e a instituição financeira cobrou, adicionalmente na data do início da operação, custos de transação no valor total de R$ 600.000,00. O custo efetivo da operação, em função dos custos de transação, foi 1,55% ao mês.
O valor total da despesa com encargos financeiros apropriada pela empresa no resultado de 2014 foi, em reais,
No dia 31/12/2013 a empresa Brinquedos Inocentes S.A. realizou vendas de mercadorias no valor total de R$ 1.050.000,00, sendo que R$ 500.000,00 foram vendidos à vista e o saldo remanescente para recebimento em 31/12/2014. Na data da venda a empresa estava praticando a taxa de juros de 10% ao ano nas suas vendas a prazo.
Exclusivamente em relação às vendas efetuadas em 31/12/2013, a empresa deveria reconhecer:
A Cia. Eta adquiriu, em 01/07/x2, 10.000 Letras do Tesouro Nacional (LTN), a um custo de R$811,62 cada, com vencimento em 01/07/x4, quando o Tesouro Nacional pagará R$1.000,00 pelo resgate de cada uma. Esses títulos foram designados pela Cia. Eta como ativos financeiros disponíveis para venda. Sabendo que a taxa efetiva de juros desses títulos é de 11% a.a., que a companhia encerra seus exercícios sociais em 30/06, e que em 30/06/x3 essas mesmas LTN estavam cotadas a R$910,00 cada, o impacto desses títulos no resultado da companhia durante o exercício encerrado em 30/06/x3 será:
Um lote de determinada mercadoria foi adquirida por R$ 2.000.000,00 à vista. A empresa compradora retirou a mercadoria no depósito do fornecedor e gastou R$ 40.000,00 para fazer o transporte desta mercadoria até o seu depósito.
A compra ocorreu em 15/05/2014 e até 15/11/2014 a empresa vendeu 80% deste lote pelo valor de R$ 1.900.000,00. Sabendose que não há incidência de qualquer tributo na compra e na venda das mercadorias e que a empresa não tinha estoque anterior, a Demonstração do Resultado de 2014, em relação exclusivamente à compra e à venda das mercadorias descritas, evidenciará Resultado Bruto com Vendas no valor de
Uma empresa está captando recursos no mercado de capitais e emitiu 50.000.000 de debêntures pelo valor nominal unitário de R$ 4,00 com o objetivo de obter um total de recursos no valor de R$ 200.000.000,00. As características das debêntures emitidas foram as seguintes:
− Data da emissão: 02/01/2014
− Prazo total: 20 anos
− Taxa de juros: 10% ao ano (prefixada)
− Pagamentos: parcelas anuais de R$ 23.491.924,95
− Gastos incorridos para a emissão e colocação das debêntures: R$ 552.890,20
Como há uma tendência de redução das taxas de juros nos próximos anos, houve uma grande procura pelas debêntures emitidas e a empresa conseguiu vendê-las pelo valor total de R$ 215.000.000,00, fazendo com que o custo efetivo f...
O Patrimônio Líquido de uma empresa, em 31/12/2012, era R$ 600.000,00 e durante o ano de 2013 a alteração no valor total do Patrimônio Líquido foi decorrente do resultado do período. Com base no Balanço Patrimonial de 31/12/2013, antes da distribuição do resultado do ano de 2013, foram obtidas as seguintes informações:
− Ativo Não Circulante = R$ 630.000,00.
− Passivo Não Circulante = R$ 360.000,00.
− Índice de liquidez corrente = 2,0.
− Grau de concentração da dívida com terceiros no curto prazo = 60%.
A Cia. Belas Artes adquiriu, em 31/12/2013, 70% das ações da Cia. Astor por R$ 9.000.000,00 à vista, passando a deter o controle da empresa adquirida. Na data da aquisição, o Patrimônio Líquido da Cia. Astor era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis desta empresa era R$ 12.000.000,00. Sendo assim, no Balanço individual da Cia. Belas Artes, o investimento na Cia. Astor, na data da aquisição, deve ser reconhecido por, em reais,
A empresa Floral produz um tipo de ladrilho adesivo, cujas informações referentes ao mês de dezembro de 2014 são apresentadas a seguir: No início do mês de dezembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final do referido mês, não havia estoques de produtos em elaboração.
No mês de dezembro de 2014, os custos fixos foram R$ 66.000,00 e as despesas fixas R$ 18.000,00.
Com base nestas informações, a margem de contribuição total do mês de dezembro de 2014 da empresa Floral foi, em reais,
A sociedade empresária COMERCIAL Ltda. adquiriu mercadorias no valor total de R$130.000,00 com ICMS incluso no valor de R$23.400,00. Logo em seguida, a empresa revendeu metade dessa mercadoria por R$102.000,00 com ICMS incluso de R$18.360,00. Com base nessas informações, assinale a alternativa que apresenta o valor do Resultado Bruto da empresa, considerando somente as operações descritas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilização de operações contábeis, julgue os itens subsecutivos. Se uma empresa tiver apurado, sobre a folha de pagamento, INSS no valor de R$ 8.360, salário-maternidade no valor de R$ 6.000 e salário-família no valor de R$ 1.000 e se esses forem os únicos eventos relevantes a considerar, então a empresa deverá registrar um valor total a recolher de R$ 15.360.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilização de operações contábeis, julgue os itens subsecutivos. Em uma aplicação financeira com juros prefixados, o valor correspondente aos juros deve ser reconhecido em conta de juros ativos a transcorrer e transferido para resultado pelo transcurso do prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilização de operações contábeis, julgue os itens subsecutivos. Considere que uma empresa tenha descontado R$ 100 em duplicatas no banco em que mantém conta e que, no ato do desconto, devido às tarifas e aos juros cobrados, ela tenha recebido o valor líquido de R$ 96 em sua conta corrente. Nessa situação, o valor dos juros e das tarifas cobrados será imediatamente reconhecido como despesa do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilização de operações contábeis, julgue os itens subsecutivos. No momento da assinatura do contrato de aluguel de um imóvel para servir de sede para determinada empresa, o contador deve registrar os primeiros doze meses no passivo circulante e os meses subsequentes no passivo não circulante, realizando a reclassificação de não circulante para circulante à medida do transcurso do prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização de operações comerciais e de imobilizado e a conceitos correlatos, julgue os itens subsequentes. Uma provisão deve ser uma obrigação existente no presente, como resultado de um evento passado, que provavelmente exigirá uma saída de recursos no futuro, com possível estimação do seu valor de saída.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização de operações comerciais e de imobilizado e a conceitos correlatos, julgue os itens subsequentes. Na alienação de imobilizado, havendo saldo na conta de depreciação acumulada do bem, esta deverá ser encerrada contra a própria conta do bem, antes de efetuada a baixa do imobilizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização de operações comerciais e de imobilizado e a conceitos correlatos, julgue os itens subsequentes.
Considere que uma empresa comercial não contribuinte do IPI tenha realizado uma compra à vista, por meio de cheque, no valor de R$ 13.000 em mercadorias, com R$ 3.000 de IPI e ICMS à alíquota de 18%. Nessa situação, os lançamentos e os valores deverão ser realizados da seguinte forma: débito:
estoque de matérias-primas.................................. R$ 11.200;
débito: ICMS a compensar........................................ R$ 1.800;
crédito: bancos conta movimento............................ R$ 13.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa, ao receber o extrato de sua conta corrente relativo ao mês de janeiro de 2014, constatou algumas divergências em relação ao razão da conta bancos conta movimento mantido pela contabilidade. No procedimento de conciliação bancária, foram encontradas as seguintes divergências:
I a cobrança de uma tarifa de R$ 35 por renovação de cadastro consta do extrato bancário;
II um cheque no valor de R$ 1.500, utilizado para pagamento a fornecedor, não consta do extrato, o que demonstra que ele ainda não foi descontado;
III o cheque emitido por um cliente, no valor de R$ 400, foi devolvido por insuficiência de fundos;
IV foi recebida, por meio de cobrança bancária, uma duplicata no valor de R$ 950 emitida contra um cliente;
Uma matéria-prima foi adquirida por R$ 10.000,00; já incluso nesse valor estão: R$ 1.800,00 relativos a ICMS e R$ 925,00 referentes a PIS/COFINS. O frete de R$ 500,00 para envio da mercadoria está excluso do valor de compra. Considerando-se que a empresa é contribuinte de fato e de direito do ICMS e optante pelo lucro real, o valor registrado em estoques será:
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Uma empresa contratou um seguro contra incêndios em 30 de junho de 2013, cuja vigência é de 01 de julho de 2013 a 30 de junho de 2014. O valor do prêmio pago foi de R$ 4.800,00. De acordo com o regime de competência de exercícios e considerando que o período contábil da empresa coincide com o ano-calendário, qual é o lançamento contábil correto a ser realizado na empresa no dia 31 de dezembro de 2013, para apropriar a parcela da despesa do prêmio que beneficiou o exercício?
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Uma empresa apresentou as seguintes informações ao final do Ano 2.
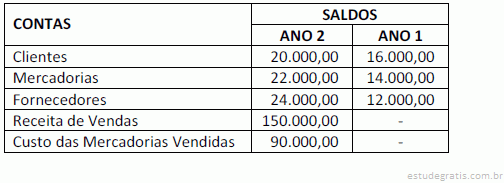
Considerando o método direto para cálculo do caixa gerado pelas operações do fluxo de caixa, os valores de recebimento de vendas e pagamento de fornecedores referentes ao Ano 2 são, respectivamente,
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Quando for utilizado o desconto a valor presente, o valor contábil de uma provisão aumenta a cada período para refletir a passagem do tempo. Esse aumento é reconhecido como:
A sociedade empresária COMERCIAL Ltda. adquiriu mercadorias no valor total de R$130.000,00 com ICMS incluso no valor de R$23.400,00. Logo em seguida, a empresa revendeu metade dessa mercadoria por R$102.000,00 com ICMS incluso de R$18.360,00. Com base nessas informações, assinale a alternativa que apresenta o valor do Resultado Bruto da empresa, considerando somente as operações descritas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos itens patrimoniais e de resultado, bem como aos seus efeitos, julgue os itens que se seguem. Considere que um item de estoque destinado à venda esteja contabilmente registrado por R$ 100,00, possua custos estimados de negociação de R$ 8,00 e seja normalmente negociado pelos participantes do mercado por R$ 90,00. Nesse caso, o valor realizável líquido do item deverá ser ajustado, o que produzirá impacto negativo na demonstração do resultado do exercício.
Deduzindo-se da Receita Bruta de Vendas os impostos incidentes sobre as vendas, os abatimentos concedidos incondicionalmente e as vendas canceladas, obtém-se:
Determinada empresa adquire matérias-primas a prazo para o seu processo de produção. Os juros de financiamento relativo à compra de matérias-primas são considerados:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as afirmativas abaixo sobre o Regime de Competência: 1. Os eventos são registrados no momento em que acontece o fato gerador. 2. Os eventos são registrados no momento em que acontece o recebimento ou desembolso de recursos. 3. Gera informações aos usuários tanto sobre transações passadas quanto futuras. 4. Pressupõe a confrontação das receitas com as despesas. Assinale a alternativa que indica todas as afirmativas corretas.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta uma discriminação ou especificação da despesa por elementos nas categorias econômicas classificadas das despesas correntes.
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
A Empresa Comercial ABC Ltda., em 05/07/2013, adquiriu para revenda 100 cadeiras de balanço ao preço unitário de R$ 1.250,00, com IPI incidente de 10%. Em 20/07, vendeu para um determinado cliente seis unidades a um preço unitário de R$ 1.875,00. Sabendo-se que nas operações de compra e venda o ICMS era de 18%, o lucro bruto auferido na operação foi igual a:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Em 01/09/2013, o saldo da conta Duplicatas a Receber de uma determinada empresa comercial era de R$ 108.000,00. Durante o mês, foram registradas as seguintes operações: - venda de mercadorias no montante de R$ 1.170.000,00, sendo que 60% foram realizadas à vista; - recebimento de clientes de vendas realizadas nos meses anteriores no valor de R$ 92.000,00; - desconto de duplicatas no Banco Comercial no montante de R$ 240.000,00; - quitação pelos clientes das duplicatas descontadas anteriormente nas datas de vencimento, no montante de R$ 190.000,00; - devolução do Banco das duplicatas descontadas anteriormente, não quitadas pelos clientes. Com esses dados, pode-se afi rmar que o saldo da conta Duplicatas a Receber, em 30/09/2013 era de:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Conforme facultado pela legislação societária e deliberado pela sua Assembleia Geral, a Companhia Alvorada destinou uma parcela do lucro líquido apurado num determinado exercício social para a constituição de uma Reserva para Contingências. Entretanto, se no exercício subsequente deixarem de existir os motivos que justifi caram anteriormente sua constituição, a respectiva reserva deverá ser revertida tendo como contrapartida:
A empresa Sol & Chuva S.A. possuía, em 31/12/2013, em seu ativo imobilizado, um imóvel com as seguintes informações, após o reconhecimento da despesa de depreciação para o ano de 2013:
Custo de aquisição ........................................................................................................................ R$ 1.000.000
Atenção: Para responder às questões de números 33 e 34, considere as informações abaixo.
A empresa Boas Ideias adquiriu, em 02/01/2013, uma Marca por R$ 300.000 à vista. Adicionalmente, a empresa incorreu em gastos de R$ 50.000 para registro dessa Marca. Na data da aquisição, a empresa Boas Ideias estimou que a vida útil da Marca era indefinida.
Em 31/12/2013, ao realizar o teste de recuperabilidade do ativo (impairment), a empresa Boas Ideias obteve as seguintes informações:
Valor em uso da Marca: R$ 320.000.
Valor justo líquido das despesas de venda: R$ 290.000.
Pela análise do teste de impairment, a empresa Boas Ideias
Em 01/01/2013, a empresa Full S.A. adquiriu um caminhão pipa por meio de arrendamento mercantil financeiro. O caminhão será pago em 4 prestações anuais, iguais e consecutivas de R$ 50.000 cada, vencendo a primeira em 31/12/2013. Na data da aquisição o valor justo era R$ 170.000 e o valor presente das prestações era R$ 173.000.
Sabendo que a taxa efetiva de juros era de 6,83% ao ano, que a vida útil do caminhão pipa era 10 anos e que a empresa pretende ficar com o bem no final do contrato, a empresa Full S.A. reconheceu, no ano de 2013, uma despesa
Atenção: Para responder às questões de números 29 e 30, considere as informações abaixo. A Cia. Europeia adquiriu 40% das ações da Cia. Sem Cheiro por R$ 5.500.000. Na data da aquisição, o Patrimônio Líquido da Cia. Sem Cheiro era R$ 6.000.000 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Sem Cheiro era R$ 9.000.000. Sabendo que a Cia. Sem Cheiro, em 2013, apurou um lucro líquido de R$ 800.000 e distribuiu e pagou dividendos no valor de R$ 300.000, a Cia. Europeia reconheceu, em 2013, receita de
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
Considerando a hipótese de determinado órgão público, no ano de 2014, decidir aumentar sua participação no capital de uma empresa pública, cujo objeto social seja de operações bancárias, é correto afirmar que, no orçamento desse órgão público, esse valor será classificado como
A Cia. INVEST S.A. adquiriu, em 31/12/2012, 80% das ações da Cia. ALVORADA por R$ 17.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. ALVORADA era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 15.000.000,00, cuja diferença foi decorrente de um terreno.
Sabendo que a Cia. INVEST S.A. adquiriu o controle da Cia. ALVORADA e que a participação dos não controladores é avaliada de acordo com sua participação no valor justo líquido dos ativos e passivos identificáveis, é correto afirmar que, ao elaborar as suas demonstrações contábeis consolidadas em 31/12/2012, a Cia. INVEST S.A. reconheceu como Ativo Intangível − ágio derivado de rentabilidade futura, o valor de
A Cia. Longo Prazo realizou, em 31/12/2013, uma venda no valor total de R$ 400.000,00. Recebeu R$ 100.000,00 à vista e o restante será recebido em 30/04/2015, embora o prazo normalmente concedido pela empresa fosse de 120 dias. Se o cliente tivesse efetuado a compra à vista, ele pagaria R$ 345.000,00. Com base nestas informações e na regulamentação vigente, a Cia. Longo Prazo reconheceu, no momento da venda, uma receita de vendas de
A Cia. Compra & Vende reconheceu, durante o ano de 2013, R$ 5.000.000,00 em vendas realizadas. Adicionalmente, durante 2013, reconheceu as seguintes operações: devoluções de vendas de R$ 250.000,00; abatimento sobre vendas de R$ 100.000,00; impostos sobre vendas de R$ 950.000,00; comissões sobre as vendas realizadas de R$ 150.000,00; frete sobre as vendas realizadas de R$ 70.000,00; estimativa para perdas com créditos de liquidação duvidosa de R$ 90.000,00; salário dos administradores de R$ 360.000,00. Sabendo que o custo das mercadorias vendidas foi R$ 2.720.000,00, é correto afirmar que a receita líquida e o lucro bruto apurados pela Cia. Compra & Venda, no ano de 2013, foram, respectivamente,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
A Cia. ABC Ltda. não poderá compensar os prejuízos acumulados com o resultado do exercício.
Banca:
Fundação de Apoio à Educação e ao desenvolvimento Tecnológico do RN (FUNCERN)
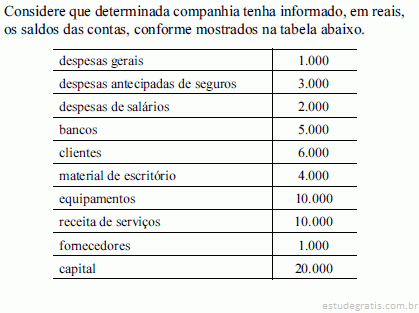
Uma sociedade comercial apresentou o Balancete de Verificação com os saldos das contas em 30 de dezembro de 2013, como segue:
O saldo inicial do estoque de mercadorias, conforme Balancete de Verificação acima, é de R$25.000,00 e, após a elaboração do inventário, verificou-se que o saldo final das mercadorias era de R$12.000,00. Com base nessas informações, é correto afirmar que o lucro bruto da sociedade, ao final do período, é de
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Uma empresa apresentou em 31/12/2013 a seguinte Demonstração do Resultado do Exercício, em Reais:
A conta Despesas Gerais é constituída por: Provisão para Créditos de Liquidação Duvidosa: R$ 4.000,00, Despesas de Salários: R$ 36.000,00 e Perda por Irrecuperabilidade de Ativos: R$ 10.000,00. Com base nas informações e seguindo as recomendações do Pronunciamento Técnico CPC 03 – Demonstração dos Fluxos de Caixa, o valor total (em Reais) dos ajustes para conciliação entre o Lucro Líquido e o Fluxo de Caixa operacional na Demonstração dos Fluxos de Caixa elaborada de acordo com o método Indireto, em 31/12/2013, é de
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Em 31 de dezembro de 2010, uma companhia aberta apresentava o seguinte balanço patrimonial:
No ano de 2011, a empresa auferiu lucro líquido de R$ 60.000,00. Considerando que a empresa determina a distribuição de dividendos mínimos obrigatórios de 25% do lucro líquido ajustado, o montante distribuído como dividendos em 2011 foi de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Em 31 de dezembro de 2011, uma determinada empresa de serviços (Investidora) mantinha em sua contabilidade um investimento da ordem de R$ 1 milhão, equivalente a 10% do capital social de uma Empresa do mesmo ramo (Investida). No início do exercício de 2012, a Investidora adquiriu mais 70% do Patrimônio Líquido da Investida, que era representado única e exclusivamente pela conta de Capital no valor de R$ 10 milhões. Sabendo-se que • esse investimento era mantido pelo método de custo, uma vez que não era relevante e a Investidora não mantinha qualquer controle sobre as decisões da Investida; • a aquisição foi realizada por R$ 7 milhões; • a Investidora passou a ser controladora da sua Investida, inclusive com a tomada de decisões estratégicas; • o Lucro Líquido ...
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as afirmativas abaixo: 1. Lucros são entradas de elementos para o ativo da empresa, na forma de bens ou direitos que sempre provocam aumento da situação líquida. 2. Despesa é o gasto incorrido para, direta ou indiretamente, gerar receitas. 3. São exemplos de bens intangíveis: direitos sobre marcas, patentes, direitos autorais, ponto comercial. Assinale a alternativa que indica todas as afirmativas corretas.
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Tem saldo credor, é lançado nos sistemas de contas Patrimonial e Financeiro, tem como finalidade o registro das variações ativas orçamentárias, estamos falando da classe/grupo:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Assinale a alternativa que preenche corretamente a lacuna. O que caracteriza a____________ é “o fato de ela tratar de expirações de fatores de serviços, direta ou indiretamente relacionados com a produção e a venda do produto (ou serviço) da entidade”.
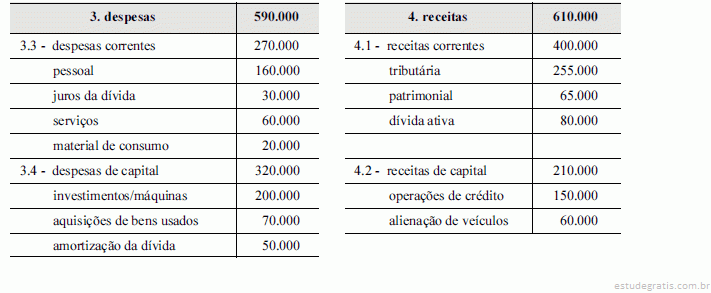
Um determinado município apresentou os seguintes dados referentes à execução orçamentária ao final do exercício financeiro de 2013.
De acordo com a classificação da Receita e Despesa Orçamentárias em categorias econômicas, baseando-se nas informações apresentadas, qual o valor das Receitas Correntes e das Despesas de Capital, respectivamente?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a receitas e despesas e a seus reconhecimentos, julgue os itens a seguir. As despesas pagas antecipadamente, como aplicação de recursos em despesas do exercício seguinte, representam obrigações quitadas antes do vencimento, cujos fatos geradores já ocorreram.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de endividamento das empresas, seus custos, itens do patrimônio líquido e demonstração do resultado abrangente, julgue os itens seguintes. Em uma empresa industrial, as despesas de aluguéis da fábrica são computadas como custos indiretos de fabricação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos aos aspectos inerentes ao grupo contábil do ativo e às suas respectivas contas. Uma empresa deve contabilizar o IPI pago na aquisição de estoques como custo incluído na demonstração do resultado do exercício (DRE), após a apuração da receita líquida de vendas, considerado o custeio por absorção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
Considere que um item de ativo intangível tenha sido reconhecido inicialmente em janeiro de 2013. Nesse caso, é necessário o registro de despesa de amortização no exercício, em contrapartida de uma conta de amortização acumulada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
O resultado do exercício inviabiliza a constituição da reserva legal no período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne a aplicação do método da equivalência patrimonial na avaliação de investimentos realizados por companhias abertas, julgue os itens seguintes. Os dividendos declarados pela investida em favor da investidora provocam, na contabilidade da investidora, um registro a débito de uma conta patrimonial que representa o direito de receber os dividendos e a crédito de uma conta de resultado que representa o reconhecimento da receita gerada na transação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito de passivos de companhias abertas. Uma eventual valorização do real frente ao dólar provocará o aumento do valor do passivo exigível de uma companhia que possui empréstimos a pagar em dólar e a consequente diminuição do resultado do período em que ocorreu essa valorização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca do ativo imobilizado de companhias abertas. O valor contábil de um ativo imobilizado é o valor pelo qual ele é reconhecido na contabilidade, sendo deduzido da depreciação acumulada e da perda, também acumulada, por redução ao valor recuperável.
Uma companhia que adota, na demonstração do resultado do período, o método da função da despesa na classificação das contas, apresentou as seguintes informações: Custo das vendas 200,00 Custo dos serviços 50,00 Outras despesas 10,00 Outras receitas 20,00 Receita de serviços 150,00 Receita de vendas 500,00 Nesse contexto, considerando as informações recebidas e os termos do CPC 26 (R1) e do respectivo modelo da classificação pelo método da função da despesa, o lucro bruto da companhia, em reais, é de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A participação no capital de outras sociedades é avaliada segundo a relação entre investidora e investida. Acerca dessas participações, julgue os seguintes itens. O valor dos dividendos declarados pela controlada é contabilizado a crédito na conta de investimento na empresa controladora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Cia. Alfa, em 2013, realizou os fatos apresentados a seguir.
< lucro líquido: R$ 10.000.000,00
< constituição de reserva legal: R$ 500.000,00
< dividendos propostos, a serem pagos no exercício seguinte: R$ 5.900.000,00
< reversão de reserva de contingências de exercícios anteriores: R$ 2.000.000,00
Tendo como referência os fatos acima, e considerando que o estatuto da Cia. Alfa é omisso quanto à distribuição dos dividendos, julgue o item abaixo.
A Cia. Alfa deverá distribuir na forma de dividendos, caso não haja destinação para outras reservas de lucros, montante inferior ao valor dos dividendos já propostos.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Uma empresa para realizar sua primeira atividade adquire matéria‐prima no mês de agosto de 2013, com prazo de 3 meses para pagamento, no valor de $ 1.000,00. No mês de novembro de 2013, vendeu seu produto por R$ 5.000,00 com um prazo 90 dias para o recebimento. De acordo com a Administração financeira, o resultado da empresa foi
A verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito, realizada com a finalidade de apurar a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve pagar essa importância, para extinguir a obrigação, correspondem ao estágio da despesa denominado:
A Cia. Pro-Paga S.A. produz três produtos, X, Y e Z, cujas informações são apresentadas a seguir:
Os custos fixos são comuns aos três produtos e são alocados com base nos custos variáveis. A Cia. tem recursos para investir em propaganda de APENAS um dos três produtos e a expectativa é que haja um aumento de 10% no volume mensal de produção e venda do produto objeto da propaganda. Supondo que a Cia. Pro-Paga escolha investir em propaganda do produto que levará à maximização do seu lucro, o aumento no resultado mensal será, em reais, de
Em 31/12/2011 uma empresa obteve um empréstimo no valor de R$ 20.000.000,00 com as seguintes características:
− Prazo total: 10 anos.
− Taxa de juros compostos: 9% ao ano.
− Pagamentos: parcelas iguais e anuais de R$ 3.116.401,80.
Para a obtenção do empréstimo a empresa incorreu em custos de transação no valor total de R$ 850.000,00. A taxa de custo efetivo da emissão foi 10% ao ano.
O valor dos encargos financeiros reconhecido no resultado de 2012 e o saldo líquido apresentado no balanço patrimonial referente à transação, em 31/12/2012, foram, respectivamente, em reais,
Na empresa Tal Qual Lemos S.A., o lucro do exercício, quando ocorre, é distribuído da seguinte forma: 30% para dividendos obrigatórios, 10% para Participações Estatutárias de Administradores, 10% para Reservas Estatutárias, 5% para Reserva Legal. No presente exercício o lucro líquido do exercício antes do imposto de renda foi no montante de R$ 90.000,00, dele devendo-se deduzir um imposto de renda de R$ 36.000,00.
Sendo contabilizada a distribuição acima proposta, certamente, vamos encontrar um dividendo obrigatório no valor de
Após as apurações e classificações levadas a efeito para montagem das demonstrações contábeis do exercício de 2013, podemos dizer que os elementos acima indicados vão colaborar na equação contábil com a diferença
Os gastos do Departamento de Manutenção e Reparos de um Laticínio para realizar a pintura do imóvel onde está localizada a Administração Geral da empresa devem ser classificados, no período em que foram incorridos, como
A Empresa Comercial Jacob & Frères vendeu mercadorias a prazo por R$ 200 milhões, sendo que o valor da venda à vista das mercadorias seria de R$ 175 milhões (valor justo). O custo das mercadorias vendidas foi R$ 130 milhões. Nesta operação, há, apenas, a incidência de 18% de ICMS sobre as vendas. Considerando que o financiamento das vendas a prazo não é prática usual da empresa e que a mesma utiliza ICMS com segregação entre a parcela sobre venda e a parcela sobre receita financeira, o valor do lucro bruto na operação foi, em milhões de reais,
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
O regime contábil define-se como um sistema de escrituração contábil, subdividindo-se. Assinale a alternativa que nÃo classifica uma forma de regime contábil:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue os próximos itens.
Com base apenas nos dados apresentados na tabela, é possível afirmar que a parcela da despesa inscrita em restos a pagar (se houver inscrição), fará parte da dívida flutuante que, na elaboração do balanço patrimonial da referida prefeitura, integra o passivo financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais, julgue os itens subsequentes, acerca de destinação de resultado.
A reserva para contingências é uma parcela retida para cobrir perda provável, razoavelmente estimada, sendo calculada na base de 10% do lucro líquido do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No tocante à apuração do resultado societário, julgue os itens que se seguem.
Os juros embutidos nas compras a prazo de mercadorias para comercialização e de matérias-primas para industrialização impactam o resultado do exercício por ocasião da venda da mercadoria ou do produto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais, julgue os itens subsequentes, acerca de destinação de resultado.
A reserva legal deixa de ser constituída caso seu saldo seja equivalente a 20% do capital social ou se, com o acréscimo dos saldos das reservas de capital, atingir 30% do capital social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
A investidora Delta possui 40% de participação na investida Gama. Durante o exercício 20X1, a empresa investidora Delta adquiriu $ 500.000,00 de mercadorias da investida, com custo de $ 350.000,00. Ao final de 20X1, a investidora Delta apurou a venda de 25% das mercadorias adquiridas da investida, com custo de $ 125.000,00. Nesse mesmo período, a investida Gama apurou lucro no valor de $ 250.000,00.
Nessa situação, o lançamento contábil para o reconhecimento do resultado positivo de equivalência patrimonial deve ser o...
Banca:
Instituto Americano de desenvolvimento (IADES)
Receitas decorrentes de investimentos em títulos são verificadas por evidência documental e recálculo. Observe as informações a seguir e faça o recálculo do problema apresentado.
• Compra de 22 peças a 900 reais.
• Venda de 500 peças a 33,20 reais.
• Compra de 200 acessórios a 18,50 reais.
• A soma dos dividendos foi de 6.900 reais.
Com base nas informações apresentadas, qual foi o resultado do investimento da conferência do auditor?
Banca:
Instituto Americano de desenvolvimento (IADES)
A contabilidade financeira, para melhor atender as empresas emergentes no século passado, dá ênfase à clássica demonstração de resultados. Como exemplo, considere que a empresa Arquitetura XX presta serviços aos lojistas filiados à associação comercial local. O resultado financeiro do mês de setembro de 2013 foi um dos piores, pois ela faturou apenas 93 mil reais, investiu um total de 56 mil reais em estoque, sendo que suas despesas totalizaram 62 mil reais. Nesse caso hipotético, qual foi o resultado líquido da empresa Arquitetura XX?
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Restos a pagar são valores residuais ainda pendentes de pagamento. Ocorrem quando a despesa foi empenhada, todavia, por algum motivo, no encerramento do exercício financeiro ainda não foi paga. Os restos a pagar processados correspondem:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Segundo menciona Szuster, “os índices de endividamento avaliam a segurança que a empresa oferece aos capitais de terceiros, revelando sua política de obtenção de recursos e de alocação dos mesmos nos diversos itens do ativo.” Numa situação em que o passivo da empresa é maior que o Patrimônio Líquido, e este maior do que zero, o endividamento geral da empresa será:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Ao negociar uma mercadoria a prazo, com juros embutidos, a empresa deve contabilizar a débito, o total da venda e, a crédito, a receita de vendas e os juros cobrados a título de ajuste a valor presente. Ao receber cada parcela do cliente, os juros correspondentes serão debitados à conta de ajuste a valor presente e creditados à conta:
A Cia Plutão tinha registrado em seus Ativos uma Participação Societária Permanente de 3% do Capital total da CIA "A", sem nenhum outro tipo de relacionamento entre as empresas. Ao final de 2011, a empresa investida, ao apurar um Lucro Líquido substancial destina e distribui aos seus acionistas, dividendos no valor de R$ 100.000. A Cia Plutão ao receber seus dividendos deverá reconhecer um

 Com base nas contas apresentadas no texto 3A3AAA, é correto afirmar que o lucro líquido do exercício foi igual a
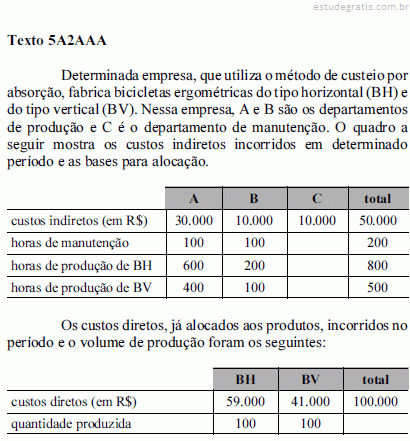 Com base nas informações apresentadas no texto 5A2AAA, é correto afirmar que o custo unitário de fabricação da bicicleta ergométrica BH é igual a
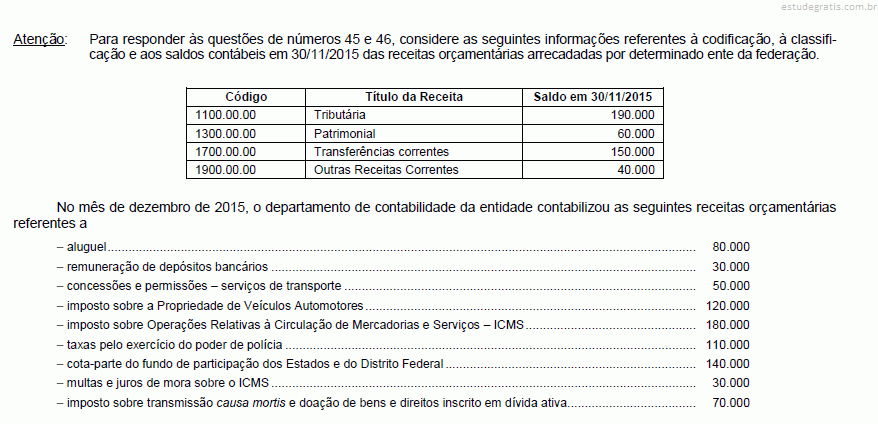 Os saldos das receitas tributárias e patrimoniais, em 31/12/2015, somam, respectivamente,


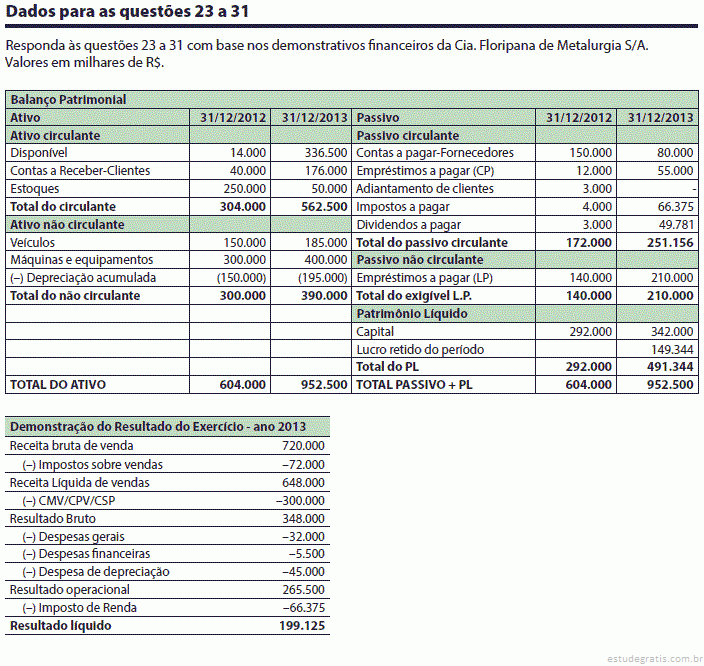 Assinale a alternativa que melhor identifique as mutações do P.L. da Cia. Floripana de Metalurgia S/A de 2012 para 2013.
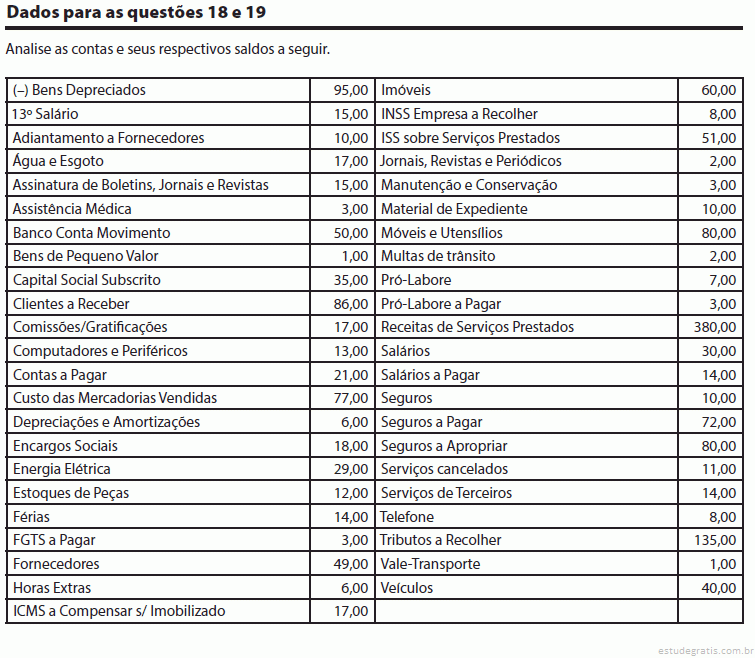 Assinale a alternativa que apresenta o total do passivo exigível com base nas contas e nos saldos apresentados:

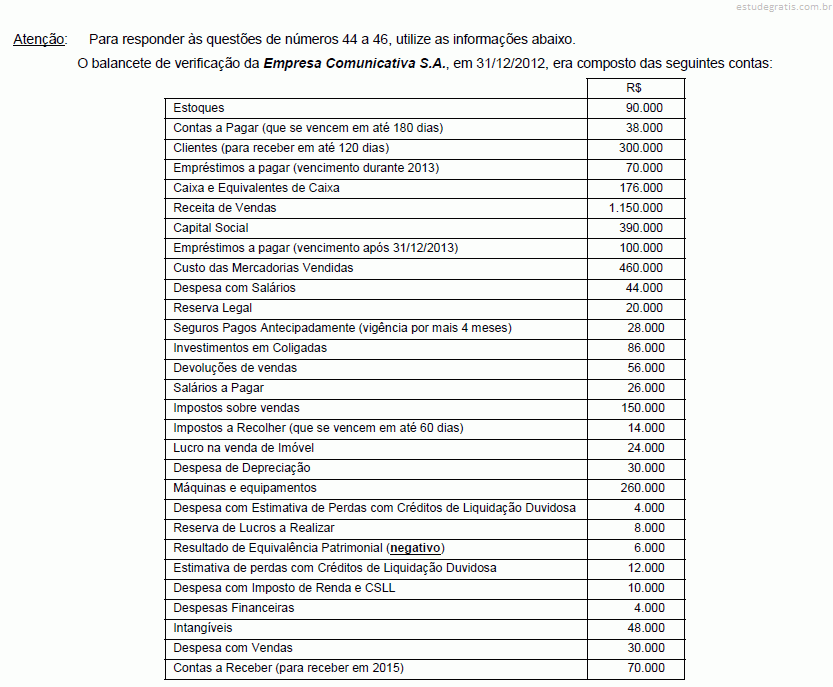 O Resultado Bruto com Mercadorias apurado pela Empresa Comunicativa S.A., em 2012, foi, em R$,
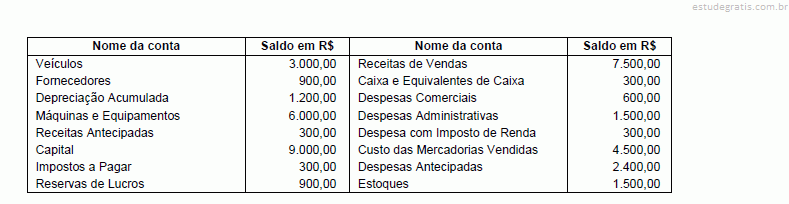


 Conforme as informações, ao se apurar o resultado, a conta Lucros ou Prejuízos acumulados apresentou saldo de
 Indique o lucro bruto:
 O índice de liquidez geral é:

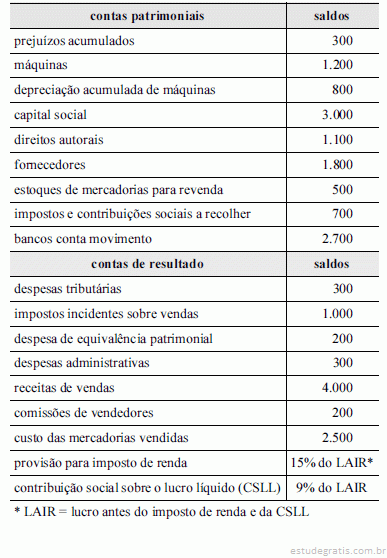
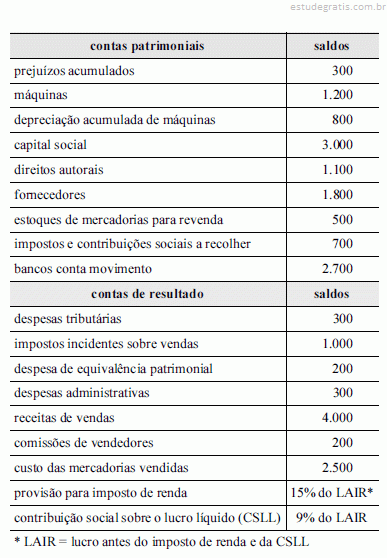

 Com base no regime de competência, o resultado patrimonial do exercício financeiro de 2012 foi, em reais,
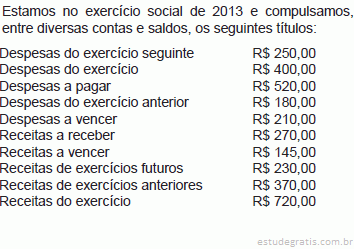
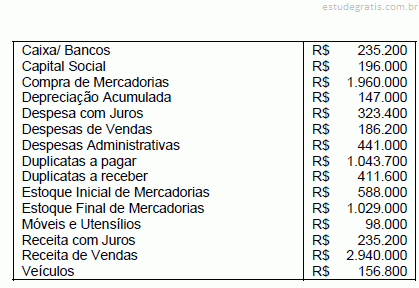
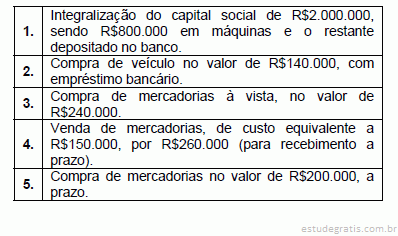


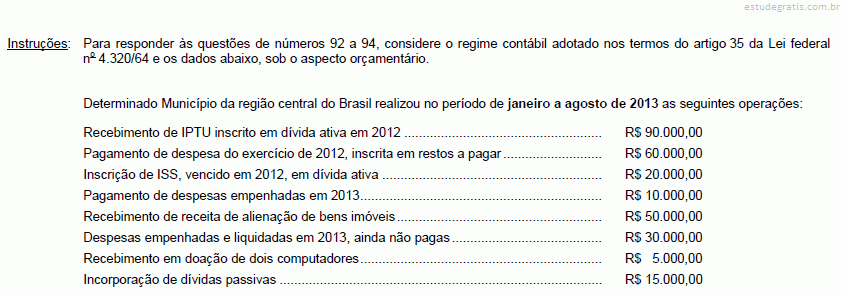
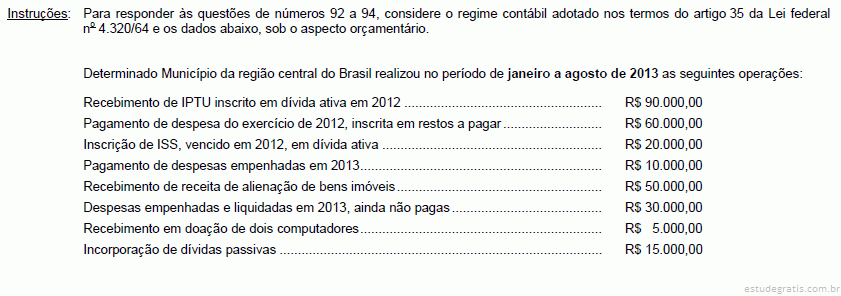
 O valor das Despesas pagas em 2012 corresponde a
 Na elaboração do Fluxo de Caixa pelo método indireto, o resultado ajustado corresponde a
 Considerando que em 2010 o Estoque Final era zero, as compras de 2011 corresponderiam a
 O Resultado Líquido do exercício de 2011 corresponde a