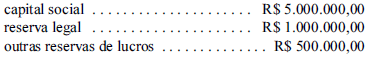81 Q213745
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A mensuração, o registro e a avaliação de componentes patrimoniais obedecem a normas específicas. Acerca desse assunto, julgue os itens a seguir.

Às empresas que exploram agricultura ou pecuária, que possuem plantações ou criação de gado em regiões onde ocorrem sazonalmente geadas ou secas, é facultada a constituição da reserva para contingências.
82 Q213743
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no que dispõe a legislação sobre sociedades por ações, julgue os itens subsequentes.

O saldo das reservas de lucros para contingências, de incentivos fiscais e de lucros a realizar, pode ultrapassar o saldo da conta capital social.

83 Q213742
Contabilidade Privada
Ano: 2010
Banca: Dom Cintra Fundação

No final do exercício de uma determinada empresa, foi apurado um lucro líquido de R$ 40.000. Antes da destinação desse resultado, o patrimônio líquido da entidade demonstrado no balanço patrimonial do exercício anterior tinha a seguinte composição:

Capital Social .............................230.000

Capital a Integralizar.....................30.000

Reserva de Capital....................... 20.000 Reserva Legal................................38.800

Com base na legislação vigente, o valor que deverá ser destinado à Reserva Legal nesse exercício será de:

84 Q213734
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

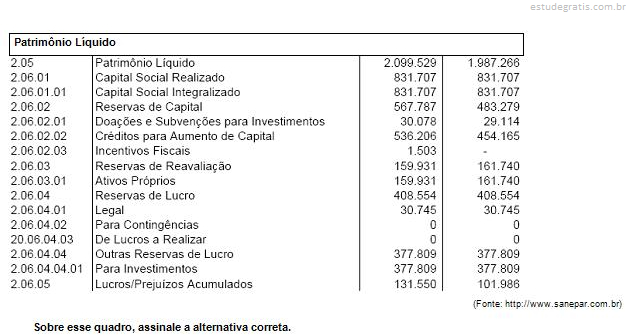
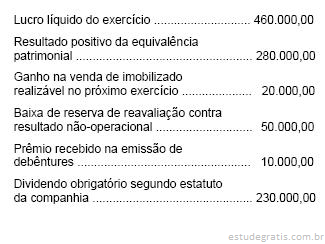
O valor da Reserva Legal e dos Dividendos, respectivamente, em reais, é

85 Q213673
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

No patrimônio líquido, o produto da alienação de partes beneficiárias e bônus de subscrição será classificado como

86 Q213597
Contabilidade Privada
Ano: 2010
Banca: Universidade Estadual de Santa Catarina (UNESC)

Quanto às reservas e retenções de lucros previstos na Lei das Sociedades por Ações, pode-se afirmar que:

I - Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% (vinte por cento) do patrimônio líquido.

II - A reserva legal tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.

III - A Assembleia Geral poderá, por proposta dos órgãos da administração, destinar parte do lucro líquido à formação de reserva com a finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo v...

87 Q213576
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Assinale a alternativa incorreta quanto à destinação dos lucros apurados pelas sociedades anônimas.

88 Q213565
Contabilidade Privada
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)

Antes de qualquer destinação, uma sociedade por ações deve aplicar 5% (cinco por cento) do lucro líquido do exercício na constituição da reserva

89 Q213773
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

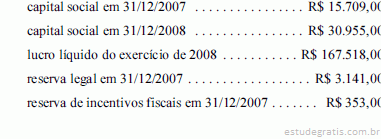
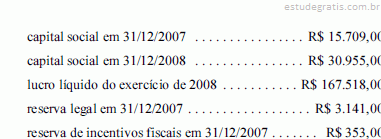
A respeito de uma companhia mineradora, são conhecidos os seguintes dados.

Considerando a Lei 6.404 e os dados acima, julgue os itens subsequentes.

A reserva de incentivos fiscais, classificada, no balanço patrimonial, como reserva de lucros, corresponde à parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos.

90 Q213771
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de uma companhia mineradora, são conhecidos os seguintes dados.

Considerando a Lei 6.404 e os dados acima, julgue os itens subsequentes.

A parcela do lucro líquido de 2008 que deve ser destinada à reserva legal é superior a R$ 8.000,00.

91 Q213727
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

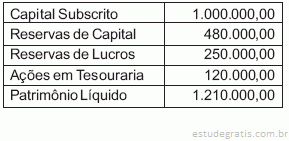
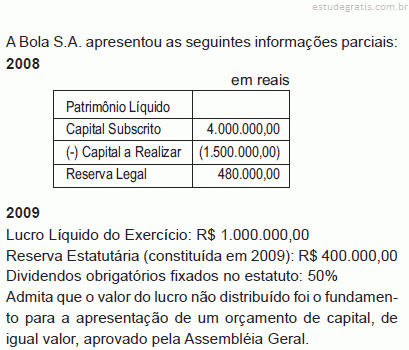
Uma sociedade anônima de capital autorizado apresentou as seguintes informações, com valores em reais.

Com base nos dados acima e no conceitual contábil da matéria, o capital a realizar da sociedade, em reais, é

92 Q213725
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Suponha que a Cia. ABC tenha recebido em 31.12.08 uma subvenção, na forma de um terreno, para expandir as suas operações. No entanto, esta subvenção está atrelada à obrigação da Cia. de permanecer no município por mais três anos. No final do terceiro ano, a Cia. reconhece a receita referente a esta subvenção e caso não distribua a parcela do lucro líquido decorrente dessa subvenção, na forma de dividendos, constituirá Reserva

93 Q213664
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca do registro e evidenciação de eventos contábeis.

Os lucros registrados na reserva de lucros a realizar, quando realizados e se não tiverem sido absorvidos por prejuízos em exercícios subsequentes, deverão ser acrescidos ao primeiro dividendo declarado após a realização.

94 Q213662
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

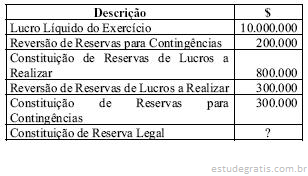
Julgue os itens seguintes, acerca do registro e evidenciação de eventos contábeis.

O saldo da reserva de capital pode ser utilizado para absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros, sendo vedada a utilização para o pagamento de dividendo de qualquer natureza.

95 Q213661
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis e suas especificidades, julgue os itens subsequentes.

A reserva para contingências será revertida no exercício em que deixarem de existir as razões que justificaram a sua constituição ou em que ocorrer a perda. Sua constituição fundamenta-se na compensação, em exercício futuro, da diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.

96 Q213655
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e aplicações concernentes à contabilidade societária, no que diz respeito aos efeitos inflacionários sobre o patrimônio, aos investimentos societários e à destinação do resultado, julgue os próximos itens.

Os lucros não destinados à formação ou ao aumento das reservas de lucros deverão ser utilizados para aumento de capital.

97 Q213501
Contabilidade Privada
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

O prêmio na emissão de debêntures deve ser registrado no grupo:

98 Q213497
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

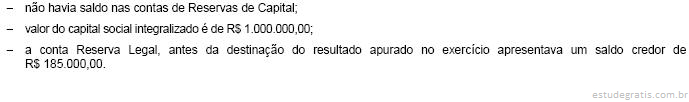
O patrimônio líquido da Cia. ABC era composto, em 31.12.07, pelas seguintes contas: Capital Social R$ 1.000.000,00, Reserva Legal R$ 185.000,00, Reserva Estatutária R$ 240.000,00 e Reserva para Contingências R$ 60.000,00. A empresa obteve um lucro de R$ 580.000,00, no ano de 2008, e as razões que justificavam a constituição da Reserva para Contingências não existem mais. O valor constituído de Reserva Legal em 31/12/08 foi, em R$,

99 Q213495
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A respeito das reservas de lucros é correto afirmar que

100 Q213481
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade comercial, julgue os itens subsequentes.

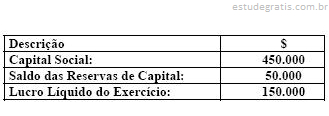
O pagamento de dividendos poderá ser antecipado, desde que a distribuição de dividendos intermediários esteja autorizada em estatuto, a empresa tenha elaborado demonstrações financeiras intermediárias, e seja obedecido o limite máximo de pagamento, correspondente ao montante registrado em suas reservas de capital.

101 Q213479
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.

Se, no exercício de 2008, determinada empresa realizou lucros registrados na reserva de lucros a realizar, a reversão desses lucros não deve ser feita a crédito da conta de lucros acumulados.

102 Q584396
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Indique o registro correspondente à integralização do capital parcialmente em dinheiro e parcialmente em Reservas de Capital:
103 Q584272
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
A utilização de reservas de capital para o aumento do capital social da empresa
104 Q561714
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da apuração e destinação do lucro, julgue os itens a seguir.

Para efeito de apuração do dividendo obrigatório, será desconsiderado o montante referente a reversão de reserva para contingência.

105 Q213723
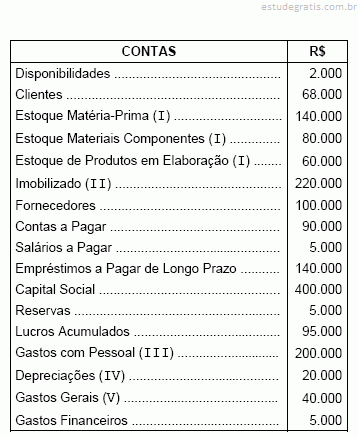
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do patrimônio, de sua situação líquida e de sua representação gráfica julgue os itens a seguir.

As doações e subvenções para investimentos, independentemente de sua origem, serão contabilizadas como receita do exercício. No caso de valores oriundos do setor público, estes poderão, após sua transferência ao patrimônio líquido, ser destinados à reserva de lucros de incentivos fiscais.

106 Q213721
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As operações contábeis proporcionam mudanças tanto nas composições das contas patrimoniais como nas de resultado. A respeito desse assunto, julgue os itens a seguir.

O registro da perda de estoques por enchentes reduzirá o saldo do resultado do exercício e também da reserva para contingências.
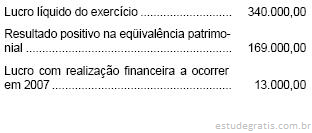
107 Q213688
Contabilidade Privada
Ano: 2008
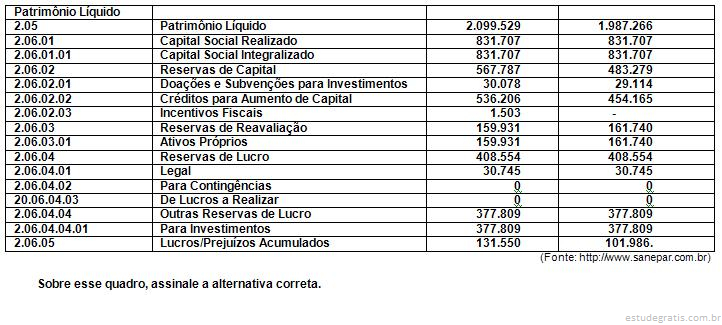
Banca: Escola de Administração Fazendária (ESAF)

O mercado de nossa praça é uma sociedade de capital aberto que, no exercício de 2007, apurou um lucro antes do imposto de renda e das participações no valor de R$ 100.000,00.

Esse lucro, segundo as normas da empresa, deverá ser destinado ao pagamento de dividendos e de imposto de renda, no mesmo percentual de 30%, calculado nos termos da lei.

Também deverão ser destinados 5% para reserva legal, 10% para reserva estatutária e 10% para participação de administradores.

Sabendo-se que os Estatutos da empresa mandam conceder uma participação de R$ 15.000,00 para os empregados e que o restante dos lucros, após a retirada dos percentuais acima, será segregado a uma conta de reservas de lucros, podemos afi rmar q...

108 Q213671
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos registros contábeis e suas peculiaridades, julgue os itens subseqüentes.

O registro da constituição de reservas de lucros reduzirá a conta de resultados acumulados e, conseqüentemente, reduzirá o patrimônio líquido.

109 Q213651
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Classifica-se como Reserva de Capital

110 Q213543
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros típicos de uma empresa comercial, julgue os itens a seguir.

O registro da constituição da reserva de reavaliação positiva reduz o índice de endividamento da empresa.

111 Q213541
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da destinação do resultado das empresas, julgue os itens a seguir

O saldo das reservas de lucros, inclusive as de incentivos fiscais, não poderá ultrapassar o capital social. Caso o valor atinja o montante do capital a assembléia deliberará sobre aplicação do excesso na distribuição de dividendos, na integralização ou no aumento do capital social.

112 Q213533
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, acerca de elaboração e divulgação das demonstrações contábeis.

Antes de qualquer participação, deve ser deduzido do resultado apurado no exercício o montante referente a prejuízos acumulados e à provisão para o imposto sobre a renda. Caso ocorra prejuízo no exercício, este prejuízo será obrigatoriamente absorvido pelo saldo de reservas de lucros e, caso ainda exista saldo negativo remanescente, pela reserva legal, nessa ordem.

113 Q213531
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos critérios de avaliação dos componentes patrimoniais e de seus respectivos registros, julgue os itens subseqüentes.

Atualmente inexiste a reserva de reavaliação, mas as empresas podem aumentar ou diminuir o saldo de suas contas do ativo permanente imobilizado, em função de ajustes de avaliação patrimonial. A contrapartida de acréscimo ou decréscimo das contas do imobilizado será registrada no patrimônio líquido até sua transferência definitiva para o resultado do exercício.

114 Q213515
Contabilidade Privada
Ano: 2008
Banca: Fundação Getúlio Vargas (FGV)

Complete as lacunas do texto com os dados apresentados a seguir.

A _________________________ será composta dos eventuais recursos provenientes da _____________________________, da __________________ e outros definidos no parecer preliminar, deduzidos os recursos para atendimento de emendas individuais de despesas obrigatórias e de outras despesas definidas naquele parecer.

I. reserva de contingência

II. reestimativa das receitas

III. reserva de recursos

Assinale a seqüência que complete corretamente as lacunas acima.

115 Q213493
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Considere as informações abaixo, extraídas da contabilidade da Cia. Carandiru, relativas ao exercício findo em 31/12/2007.

Lucro líquido do exercício .................................................520.000,00

Resultado positivo na equivalência patrimonial .................. 270.000,00

Acréscimo à reserva legal ................................................... 26.000,00

Reversão de reservas para contingências............................ 14.000,00

Lucro com realização financeira a ocorrer em 2009 ...........20.000,00

O estatuto da companhia é omisso com relação ao pagamento de dividendos. De acordo com o disposto nos artigos 197 e 202 da Lei das Sociedades por Ações, ela poderá constituir, nesse exercício, reserva d...

116 Q213491
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Sobre reservas contábeis, é correto afirmar:

117 Q213486
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

É uma reserva de capital:

118 Q213483
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda com relação às demostrações financeiras, julgue os itens que se seguem.

Considere que uma empresa apresente, ao final do exercício, os saldos a seguir.

lucro líquido do exercício: R$ 500.000,00

capital social: R$ 800.000,00

reserva legal: R$ 140.000,00

reservas de capital: R$ 100.000,00.

Nesse caso, o valor mínimo da reserva a ser calculada obrigatoriamente sobre o resultado do exercício será igual a zero.

119 Q213474
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da apuração e destinação do lucro, julgue os itens a seguir.

A realização de reserva de lucros a realizar será adicionada ao lucro líquido do exercício para fins de apuração do dividendo mínimo obrigatório.

120 Q651313
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à constituição de reservas das companhias, julgue o próximo item.

Considere que, após a apuração do resultado do exercício e antes da constituição das reservas, o patrimônio líquido de uma companhia fosse composto como a seguir.

Nessa situação, e sabendo-se que o lucro líquido do exercício foi de R$ 2.000.000,00, é correto concluir que a empresa poderá destinar R$ 100.000,00 à reserva legal.

121 Q561716
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

O aumento do valor de produtos decorrentes do envelhecimento natural ou acréscimo de valor vegetativo do ativo, no qual o valor de mercado é indiscutivelmente determinado, esta ligado

122 Q213807
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, relativos aos dividendos obrigatórios.

Quando os órgãos de administração da companhia considerarem inconveniente a distribuição de dividendos, a pretexto de a situação financeira não comportar o seu desembolso, o valor correspondente deverá ser levado a reserva especial, destinada a aumento de capital.

123 Q213805
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos lucros ou prejuízos acumulados, julgue os itens a seguir.

O saldo remanescente do resultado do exercício, se não for distribuído diretamente aos acionistas, deverá ser transferido para uma conta de reserva de retenção de lucros.

124 Q213803
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das reservas de lucros e de reavaliação, julgue os seguintes itens.

Considere que, ao final do exercício, o patrimônio líquido de uma empresa esteja composto, em R$ 1.000,00, como a seguir.

capital social . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1.000

 reserva de prêmio na emissão de debêntures . . . . . . . . 150

 reserva legal . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 200

reserva para aumento de capital . . . . . . . . . . . . . . . . . 120

reserva de contingência . . . . . . . . . . . . . . . . . . . . . . . . 210

 Total . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1.680

Nessa ...

125 Q213801
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, acerca das reservas de capital.

As subvenções para custeio são classificadas como reservas de capital pela legislação brasileira, pois não envolvem obrigações futuras para o beneficiário.

126 Q213799
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, acerca das reservas de capital.

Quando uma companhia aumenta seu capital com a emissão de ações sem valor nominal, a parcela do preço de emissão dessas ações que exceder o montante destinado à formação do capital constituirá reserva de capital, que poderá, futuramente, ser incorporada ao capital.

127 Q213780
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No referente a apuração e destinação do resultado das empresas, julgue os itens subseqüentes.

O saldo de reserva de reavaliação não-realizada poderá ser utilizado para amortização de prejuízos das companhias abertas.

128 Q213640
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à apresentação da demonstração do resultado do exercício, julgue os itens a seguir.

Quando a realização da reserva de reavaliação não transita pelo resultado do exercício, a respectiva demonstração fica desbalanceada em virtude de os custos ou despesas correspondentes ao bem reavaliado serem computados nessa mesma demonstração.

129 Q213638
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente ao balanço patrimonial e à sua apresentação e composição, julgue os itens que se seguem.

Considere a seguinte situação hipotética.

Uma companhia aberta lançou ações sem valor nominal cujo preço unitário de emissão, destinado à formação do capital, foi de R$ 1.000,00. Devido à alta procura no mercado, essas ações foram postas à venda a R$ 1.200,00.

Nessa situação, essa diferença constitui, inicialmente, reserva de lucros a realizar e poderá ser utilizada, futuramente, para aumento de capital.

130 Q213635
Contabilidade Privada
Ano: 2007
Banca: Fundação Mariana Resende Costa (FUMARC)

As reservas de lucros poderão ser revertidas no exercício em que não houver mais razões que justifiquem suas constituições, EXCETO a:

131 Q213634
Contabilidade Privada
Ano: 2007
Banca: Fundação Mariana Resende Costa (FUMARC)

Serão classificadas como Reservas de Capital as contas que objetivam os se-guintes registros, EXCETO:

132 Q213599
Contabilidade Privada
Ano: 2007
Banca: Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)

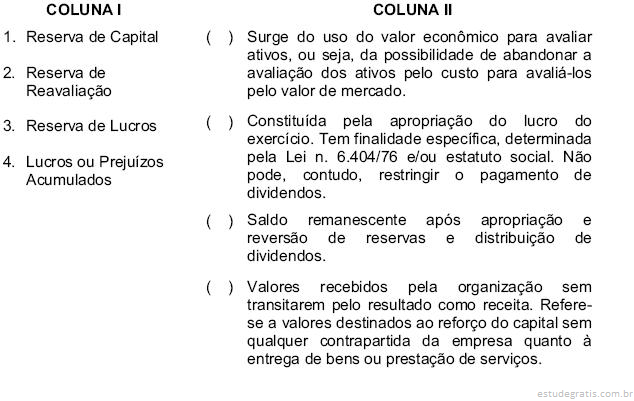
Numere a COLUNA II de acordo com a COLUNA I, associando corretamente os grupos de contas do Patrimônio Líquido com as informações correspondentes. 

 Assinale a alternativa que apresenta a seqüência de números CORRETA.

133 Q213540
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sobre a destinação do resultado obtido após a elaboração da DRE e a movimentação das contas do patrimônio líquido, julgue os itens a seguir.

As reservas especiais de lucros são irreversíveis. Tal fundamentação legal baseia-se no regime de competência e no princípio da oportunidade.

134 Q213538
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sobre a destinação do resultado obtido após a elaboração da DRE e a movimentação das contas do patrimônio líquido, julgue os itens a seguir.

As reservas de lucro para expansão podem ser revertidas se a empresa julgar que reteve parcela maior que a necessária ao investimento. A empresa não pode distribuir o excesso incorporado por meio da reversão.

135 Q213503
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à constituição de reservas das companhias, julgue o próximo item.

Considere que, após a apuração do resultado do exercício e antes da constituição das reservas, o patrimônio líquido de uma companhia fosse composto como a seguir.

capital social . . . . . . . . . . . . . . . . . . . . . R$ 5.000.000,00

reserva legal . . . . . . . . . . . . . . . . . . . . . R$ 1.000.000,00

outras reservas de lucros . . . . . . . . . . . . . . R$ 500.000,00

Nessa situação, e sabendo-se que o lucro líquido do exercício foi de R$ 2.000.000,00, é correto concluir que a empresa poderá destinar R$ 100.000,00 à reserva legal.

136 Q213502
Contabilidade Privada
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Identifique, abaixo, a alternativa que NÃO indica um valor a ser registrado no Balanço, no subgrupo Reservas de Capital.

137 Q213464
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A companhia poderá constituir reserva de lucros a realizar, segundo normas estatuídas pela Lei nº 6.404/76 (Lei das Sociedades por Ações), quando

138 Q213462
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A Cia. Viva Bem apresentou, no exercício findo em 31/12/2005, lucro líquido do exercício no valor de R$ 220.000,00. No Balanço Patrimonial de 31/12/2004, o seu capital social integralizado e a reserva legal montavam a, respectivamente, R$ 700.000,00 e R$ 140.000,00. Em 2005, houve um aumento de capital da companhia, totalmente integralizado pelos acionistas, no valor de R$ 50.000,00. De acordo com a legislação comercial, a companhia deve constituir acréscimo da reserva legal, relativo ao exercício findo em 2005, no valor, em R$, de

139 Q561727
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Após contabilizar todas as operações de ajuste para encerramento do exercício social e elaboração dos balanços, exceto a constituição da reserva legal, a empresa Sodium S/A apresentou os seguintes elementos e respectivos valores:

Ativo total                                        R$ 470.000,00

Capital Social                               R$ 110.000,00

Despesas totais                          R$ 120.000,00

Passivo Exigível                          R$ 260.000,00

Patrimônio Líquido                    R$ 210.000,00

Receitas totais                           R$ 190.000,00

Reservas de Capital                R$ 10.000,00

...
140 Q561720
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

A constituição da Reserva de Contingência de Benefícios deve ser feita

141 Q561719
Contabilidade Privada
Ano: 2006
Banca: Universidade Federal do Paraná (UFPR)

Observe o quadro abaixo.

142 Q561713
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 64 a 67, considere as informações abaixo e, com base nelas, indique o que solicita cada questão (valores em reais).

Nos registros contábeis da empresa Cia. Iracema Indústria e Comércio Ltda., em um determinado período, são identificados os seguintes valores:

A empresa fabrica e vende um único produto. Sobre os valores evidenciados anteriormente foram levantadas as seguintes informações:

I. Ao final do período, o almoxarifado identifica estoques de produtos em elaboração, no valor de R$ 10.000 e de matérias-primas no valor de R$ 13.000. A produção acabada foi de ...

143 Q213702
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Em relação aos aspectos fiscais dos processos de reorganização e reestruturação de empresas, é correto afirmar que

144 Q213701
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Considere as seguintes informações extraídas da contabilidade da Cia. Moinho de Ouro, relativas ao exercício findo em 31.12.2005:

Se o dividendo obrigatório da companhia, calculado de acordo com o disposto na Lei das Sociedades por Ações, for de R$ 166.000,00, ela poderá constituir reserva de lucros a realizar no valor de, em R$:

145 Q213700
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

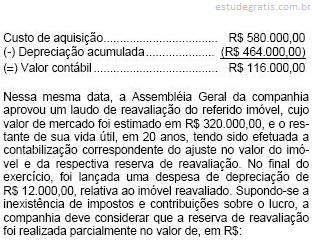
A Cia. Amsterdã é proprietária de um imóvel, cujo valor contábil estava assim escriturado em sua contabilidade, no dia 02.04.2005:

146 Q213699
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

É uma reserva de capital a Reserva

147 Q213677
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

O Banco BJK tem registrado no seu patrimônio líquido Reservas de Capital. É correto afirmar que essas reservas correspondem à

148 Q213660
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

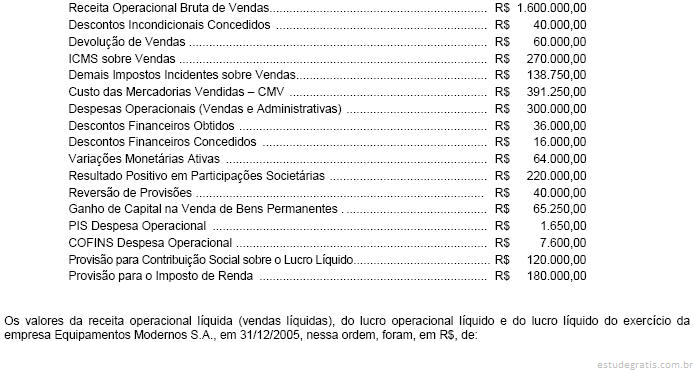
Instruções: Considere os componentes da Demonstração de Resultados do Exercício de 31/12/2005 da empresa Equipamentos Modernos S.A., para responder às questões de números 3 e 4.

Sabendo-se que:

O valor a ser destinado à constituição da reserva legal no referido exercício social, segundo as disposições legais vigentes, é, em R$, de

149 Q213657
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos efeitos inflacionários sobre o patrimônio das empresas, a contabilização e a avaliação de investimentos societários e destinação do resultado, julgue os itens seguintes.

A partir da alteração na Lei n.º 6.404/1976 (Lei das Sociedades por Ações), expressa na Lei n.º 10.303/2001, a reserva de lucros a realizar, quando realizados financeiramente os lucros nela contidos, é revertida para lucros acumulados.

150 Q213645
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

A Lei das Sociedades por Ações (Lei no 6.404/1976) estabelece que, caso o estatuto da companhia seja omisso quanto ao valor dos lucros a serem distribuídos aos acionistas, o dividendo mínimo obrigatório corresponderá a um determinado percentual sobre o lucro líquido do exercício diminuído das importâncias destinadas à constituição da reserva legal e da reserva para contingências e acrescido da reversão da reserva de contingências formada em exercícios anteriores. O percentual definido pela Lei é de

151 Q213626
Contabilidade Privada
Ano: 2006
Banca: Fundação José Pelúcio Ferreira (FJPF)

O prejuízo do exercício será obrigatoriamente absorvido, na seguinte ordem:

152 Q213624
Contabilidade Privada
Ano: 2006
Banca: Fundação José Pelúcio Ferreira (FJPF)
A companhia poderá deixar de constituir a reserva legal no exercício em que o saldo dessa reserva, acrescido do montante das reservas de capital, exceder de:
153 Q213622
Contabilidade Privada
Ano: 2006
Banca: Fundação José Pelúcio Ferreira (FJPF)

Relativamente ao Patrimônio Líquido, é correto afirmar que:

154 Q213617
Contabilidade Privada
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Identifique a alternativa que contempla uma Reserva cuja constituição independe do resultado do exercício.

155 Q213614
Contabilidade Privada
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

A reserva de lucros a realizar tem como finalidade exclusiva:

156 Q213595
Contabilidade Privada
Ano: 2006
Banca: Universidade Federal do Paraná (UFPR)

Observe o quadro abaixo.

157 Q213584
Contabilidade Privada
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Em 31/12/2005 foram apurados os seguintes dados sobre a Companhia ALFA-ÔMEGA S.A.:

Sabendo que o saldo da conta Reserva Legal em 31/12/2004 era de 67.500, o valor da Reserva Legal a ser constituída em 31/12/2005 é:

158 Q213583
Contabilidade Privada
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A constituição de Reserva de Lucros a Realizar:

159 Q213581
Contabilidade Privada
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Analise os seguintes dados;

O dividendo mínimo a pagar, apurado sobre o lucro base para distribuição, é de:

As Reservas Legais são apuradas com alíquota de 5% incidente sobre o Lucro Líquido do Exercício. O percentual mínimo estatutário para o pagamento de dividendos sobre o lucro base para distribuição é de 25%.

160 Q213579
Contabilidade Privada
Ano: 2006
Banca: Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)

Com relação à reserva legal definida no Artigo 193 da Lei 6.404/76, é correto afirmar:

161 Q213559
Contabilidade Privada
Ano: 2006
Banca: Empresa de Seleção Pública e Privada (ESPP)

O prejuízo do exercício será obrigatoriamente absorvido:

162 Q213522
Contabilidade Privada
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Segundo a Legislação Societária, serão classificadas como Reservas de Capital as contas que registrarem:

163 Q213513
Contabilidade Privada
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Uma companhia que receba um terreno em doação deve registrá-lo, em lançamento contábil, a crédito de

164 Q213506
Contabilidade Privada
Ano: 2006
Banca: Fundação João Pinheiro (FJP)

Em 31/12/2004, o balanço patrimonial da Cia. ABC apresentava a seguinte estrutura do Patrimônio Líquido ( em R$):

Capital Social 230.000

Capital a Integralizar 30.000

Reservas de Capital 25.000

Reserva Legal 30.000

Prejuízos Acumulados 20.000

No final do exercício de 2005,por ocasião da elaboração da demonstração do resultado, foi apurado um lucro líquido no valor de R$ 320.000.

Com os dados fornecidos e de acordo com a Legislação Societária, o valor da Reserva Legal a ser constituída no exercício deverá ser igual a:

165 Q213489
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Ao proceder a destinação do resultado, o valor que deverá ser apropriado para a Reserva Legal:

166 Q213487
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

As seguintes informações foram extraídas dos registros contábeis e fiscais da Cia. Blumenau (valores em R$)

Consultado pela companhia se poderia constituir reserva de lucros a realizar, o auditor corretamente afirmou que o valor da reserva deveria ser, em R$;

167 Q213473
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às reservas, assinale a opção correta.

168 Q651317
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos critérios aplicáveis à destinação do resultado, julgue os itens a seguir.

Quando ocorre a perda que originou a constituição da reserva para contingências, o lançamento correto a ser efetuado é do tipo:

D – reserva para contingências

C – perdas contingenciais

169 Q561728
Contabilidade Privada
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

A Cia. Comercial SST terminou o exercício social com lucro líquido de R$ 120.000,00, devendo constituir a reserva legal nos termos da lei, para fins de elaboração de suas Demonstrações Financeiras.

O Patrimônio Líquido da referida empresa tem o valor de R$ 224.000,00, e é composto das seguintes contas:

Capital Social R$ 200.000,00

Capital a Integralizar R$ 50.000,00

Reservas de Capital R$ 21.000,00

Reservas de Reavaliação R$ 6.000,00

Reserva Legal R$ 35.000,00

Reservas Estatutárias R$ 1.000,00

Lucros Acumulados R$ 11.000,00

Com base na situação supra descrita, a empresa deverá c...

170 Q561715
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

O registro de um terreno recebido pela empresa por meio de doação tem como contrapartida