Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.
Se, no exercício de 2008, determinada empresa realizou lucros registrados na reserva de lucros a realizar, a reversão desses lucros não deve ser feita a crédito da conta de lucros acumulados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do patrimônio, de sua situação líquida e de sua representação gráfica julgue os itens a seguir.
As doações e subvenções para investimentos, independentemente de sua origem, serão contabilizadas como receita do exercício. No caso de valores oriundos do setor público, estes poderão, após sua transferência ao patrimônio líquido, ser destinados à reserva de lucros de incentivos fiscais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As operações contábeis proporcionam mudanças tanto nas composições das contas patrimoniais como nas de resultado. A respeito desse assunto, julgue os itens a seguir.
O registro da perda de estoques por enchentes reduzirá o saldo do resultado do exercício e também da reserva para contingências.
O mercado de nossa praça é uma sociedade de capital aberto que, no exercício de 2007, apurou um lucro antes do imposto de renda e das participações no valor de R$ 100.000,00.
Esse lucro, segundo as normas da empresa, deverá ser destinado ao pagamento de dividendos e de imposto de renda, no mesmo percentual de 30%, calculado nos termos da lei.
Também deverão ser destinados 5% para reserva legal, 10% para reserva estatutária e 10% para participação de administradores.
Sabendo-se que os Estatutos da empresa mandam conceder uma participação de R$ 15.000,00 para os empregados e que o restante dos lucros, após a retirada dos percentuais acima, será segregado a uma conta de reservas de lucros, podemos afi rmar q...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da destinação do resultado das empresas, julgue os itens a seguir
O saldo das reservas de lucros, inclusive as de incentivos fiscais, não poderá ultrapassar o capital social. Caso o valor atinja o montante do capital a assembléia deliberará sobre aplicação do excesso na distribuição de dividendos, na integralização ou no aumento do capital social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca de elaboração e divulgação das demonstrações contábeis.
Antes de qualquer participação, deve ser deduzido do resultado apurado no exercício o montante referente a prejuízos acumulados e à provisão para o imposto sobre a renda. Caso ocorra prejuízo no exercício, este prejuízo será obrigatoriamente absorvido pelo saldo de reservas de lucros e, caso ainda exista saldo negativo remanescente, pela reserva legal, nessa ordem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos critérios de avaliação dos componentes patrimoniais e de seus respectivos registros, julgue os itens subseqüentes.
Atualmente inexiste a reserva de reavaliação, mas as empresas podem aumentar ou diminuir o saldo de suas contas do ativo permanente imobilizado, em função de ajustes de avaliação patrimonial. A contrapartida de acréscimo ou decréscimo das contas do imobilizado será registrada no patrimônio líquido até sua transferência definitiva para o resultado do exercício.
Complete as lacunas do texto com os dados apresentados a seguir.
A _________________________ será composta dos eventuais recursos provenientes da _____________________________, da __________________ e outros definidos no parecer preliminar, deduzidos os recursos para atendimento de emendas individuais de despesas obrigatórias e de outras despesas definidas naquele parecer.
I. reserva de contingência
II. reestimativa das receitas
III. reserva de recursos
Assinale a seqüência que complete corretamente as lacunas acima.
Considere as informações abaixo, extraídas da contabilidade da Cia. Carandiru, relativas ao exercício findo em 31/12/2007.
Lucro líquido do exercício .................................................520.000,00
Resultado positivo na equivalência patrimonial .................. 270.000,00
Acréscimo à reserva legal ................................................... 26.000,00
Reversão de reservas para contingências............................ 14.000,00
Lucro com realização financeira a ocorrer em 2009 ...........20.000,00
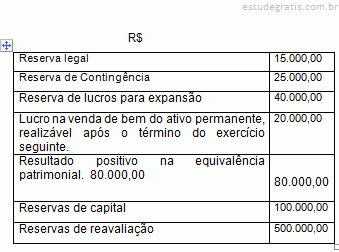
O estatuto da companhia é omisso com relação ao pagamento de dividendos. De acordo com o disposto nos artigos 197 e 202 da Lei das Sociedades por Ações, ela poderá constituir, nesse exercício, reserva d...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à constituição de reservas das companhias, julgue o próximo item.
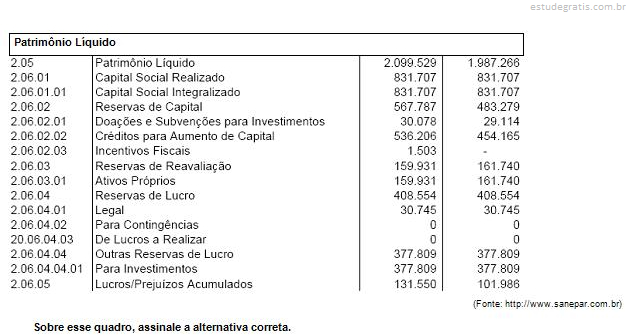
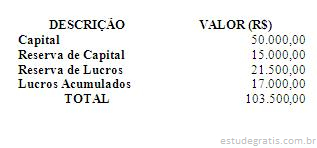
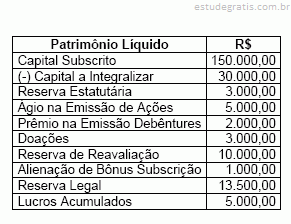
Considere que, após a apuração do resultado do exercício e antes da constituição das reservas, o patrimônio líquido de uma companhia fosse composto como a seguir.
Nessa situação, e sabendo-se que o lucro líquido do exercício foi de R$ 2.000.000,00, é correto concluir que a empresa poderá destinar R$ 100.000,00 à reserva legal.
O aumento do valor de produtos decorrentes do envelhecimento natural ou acréscimo de valor vegetativo do ativo, no qual o valor de mercado é indiscutivelmente determinado, esta ligado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos aos dividendos obrigatórios.
Quando os órgãos de administração da companhia considerarem inconveniente a distribuição de dividendos, a pretexto de a situação financeira não comportar o seu desembolso, o valor correspondente deverá ser levado a reserva especial, destinada a aumento de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos lucros ou prejuízos acumulados, julgue os itens a seguir.
O saldo remanescente do resultado do exercício, se não for distribuído diretamente aos acionistas, deverá ser transferido para uma conta de reserva de retenção de lucros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca das reservas de capital.
As subvenções para custeio são classificadas como reservas de capital pela legislação brasileira, pois não envolvem obrigações futuras para o beneficiário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca das reservas de capital.
Quando uma companhia aumenta seu capital com a emissão de ações sem valor nominal, a parcela do preço de emissão dessas ações que exceder o montante destinado à formação do capital constituirá reserva de capital, que poderá, futuramente, ser incorporada ao capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente à apresentação da demonstração do resultado do exercício, julgue os itens a seguir.
Quando a realização da reserva de reavaliação não transita pelo resultado do exercício, a respectiva demonstração fica desbalanceada em virtude de os custos ou despesas correspondentes ao bem reavaliado serem computados nessa mesma demonstração.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente ao balanço patrimonial e à sua apresentação e composição, julgue os itens que se seguem.
Considere a seguinte situação hipotética.
Uma companhia aberta lançou ações sem valor nominal cujo preço unitário de emissão, destinado à formação do capital, foi de R$ 1.000,00. Devido à alta procura no mercado, essas ações foram postas à venda a R$ 1.200,00. Nessa situação, essa diferença constitui, inicialmente, reserva de lucros a realizar e poderá ser utilizada, futuramente, para aumento de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Sobre a destinação do resultado obtido após a elaboração da DRE e a movimentação das contas do patrimônio líquido, julgue os itens a seguir.
As reservas de lucro para expansão podem ser revertidas se a empresa julgar que reteve parcela maior que a necessária ao investimento. A empresa não pode distribuir o excesso incorporado por meio da reversão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à constituição de reservas das companhias, julgue o próximo item.
Considere que, após a apuração do resultado do exercício e antes da constituição das reservas, o patrimônio líquido de uma companhia fosse composto como a seguir.
outras reservas de lucros . . . . . . . . . . . . . . R$ 500.000,00
Nessa situação, e sabendo-se que o lucro líquido do exercício foi de R$ 2.000.000,00, é correto concluir que a empresa poderá destinar R$ 100.000,00 à reserva legal.
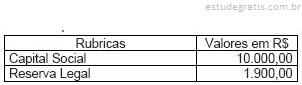
A Cia. Viva Bem apresentou, no exercício findo em 31/12/2005, lucro líquido do exercício no valor de R$ 220.000,00. No Balanço Patrimonial de 31/12/2004, o seu capital social integralizado e a reserva legal montavam a, respectivamente, R$ 700.000,00 e R$ 140.000,00. Em 2005, houve um aumento de capital da companhia, totalmente integralizado pelos acionistas, no valor de R$ 50.000,00. De acordo com a legislação comercial, a companhia deve constituir acréscimo da reserva legal, relativo ao exercício findo em 2005, no valor, em R$, de
Após contabilizar todas as operações de ajuste para encerramento do exercício social e elaboração dos balanços, exceto a constituição da reserva legal, a empresa Sodium S/A apresentou os seguintes elementos e respectivos valores:
Instruções: Para responder às questões de números 64 a 67, considere as informações abaixo e, com base nelas, indique o que solicita cada questão (valores em reais).
Nos registros contábeis da empresa Cia. Iracema Indústria e Comércio Ltda., em um determinado período, são identificados os seguintes valores:
A empresa fabrica e vende um único produto. Sobre os valores evidenciados anteriormente foram levantadas as seguintes informações:
I. Ao final do período, o almoxarifado identifica estoques de produtos em elaboração, no valor de R$ 10.000 e de matérias-primas no valor de R$ 13.000. A produção acabada foi de ...
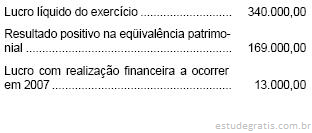
Considere as seguintes informações extraídas da contabilidade da Cia. Moinho de Ouro, relativas ao exercício findo em 31.12.2005:
Se o dividendo obrigatório da companhia, calculado de acordo com o disposto na Lei das Sociedades por Ações, for de R$ 166.000,00, ela poderá constituir reserva de lucros a realizar no valor de, em R$:
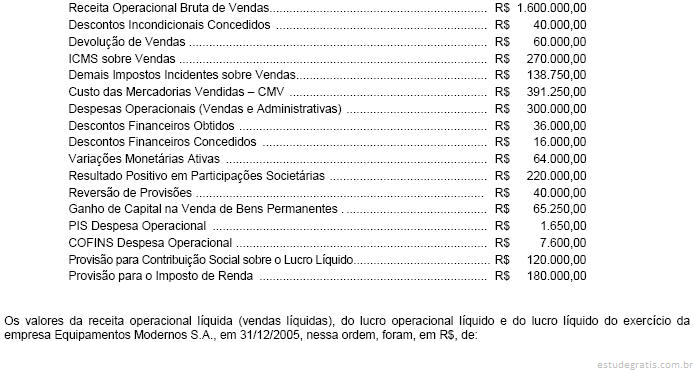
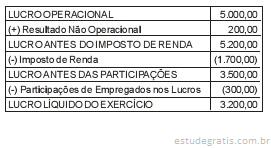
Instruções: Considere os componentes da Demonstração de Resultados do Exercício de 31/12/2005 da empresa Equipamentos Modernos S.A., para responder às questões de números 3 e 4.
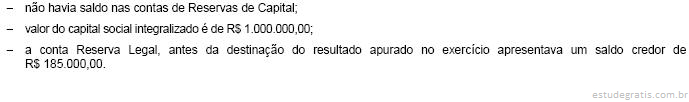
Sabendo-se que:
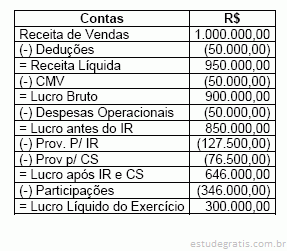
O valor a ser destinado à constituição da reserva legal no referido exercício social, segundo as disposições legais vigentes, é, em R$, de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos efeitos inflacionários sobre o patrimônio das empresas, a contabilização e a avaliação de investimentos societários e destinação do resultado, julgue os itens seguintes.
A partir da alteração na Lei n.º 6.404/1976 (Lei das Sociedades por Ações), expressa na Lei n.º 10.303/2001, a reserva de lucros a realizar, quando realizados financeiramente os lucros nela contidos, é revertida para lucros acumulados.
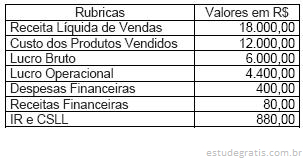
A Lei das Sociedades por Ações (Lei no 6.404/1976) estabelece que, caso o estatuto da companhia seja omisso quanto ao valor dos lucros a serem distribuídos aos acionistas, o dividendo mínimo obrigatório corresponderá a um determinado percentual sobre o lucro líquido do exercício diminuído das importâncias destinadas à constituição da reserva legal e da reserva para contingências e acrescido da reversão da reserva de contingências formada em exercícios anteriores. O percentual definido pela Lei é de
A companhia poderá deixar de constituir a reserva legal no exercício em que o saldo dessa reserva, acrescido do montante das reservas de capital, exceder de:
O dividendo mínimo a pagar, apurado sobre o lucro base para distribuição, é de:
As Reservas Legais são apuradas com alíquota de 5% incidente sobre o Lucro Líquido do Exercício. O percentual mínimo estatutário para o pagamento de dividendos sobre o lucro base para distribuição é de 25%.
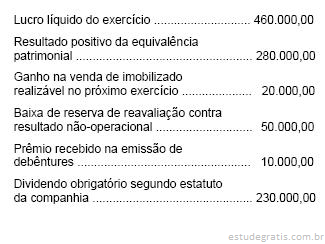
As seguintes informações foram extraídas dos registros contábeis e fiscais da Cia. Blumenau (valores em R$)
Consultado pela companhia se poderia constituir reserva de lucros a realizar, o auditor corretamente afirmou que o valor da reserva deveria ser, em R$;
A Cia. Comercial SST terminou o exercício social com lucro líquido de R$ 120.000,00, devendo constituir a reserva legal nos termos da lei, para fins de elaboração de suas Demonstrações Financeiras.
O Patrimônio Líquido da referida empresa tem o valor de R$ 224.000,00, e é composto das seguintes contas:
Capital Social R$ 200.000,00
Capital a Integralizar R$ 50.000,00
Reservas de Capital R$ 21.000,00
Reservas de Reavaliação R$ 6.000,00
Reserva Legal R$ 35.000,00
Reservas Estatutárias R$ 1.000,00
Lucros Acumulados R$ 11.000,00
Com base na situação supra descrita, a empresa deverá c...
A firma Linhas de Comércio Ltda. tem no livro razão uma conta intitulada "Provisão para Créditos de Liquidação Duvidosa" com saldo credor de R$ 9.000,00, oriundo do balanço patrimonial de 2002, mas que permanece inalterado ao final do exercício de 2003.
No balanço patrimonial, que será elaborado com data de 31.12.03, a empresa deverá demonstrar as contas "Duplicatas a Receber" e "Clientes", com saldo devedor de R$ 350 mil e R$ 200 mil, respectivamente.
Considerando-se que está comprovada a expectativa de perda provável de 3% dos créditos a receber, a empresa deverá contabilizar uma provisão. Este fato, aliado às outras informações constantes do enunciado, fará com que o lucro da empresa, referente ao exercício de 2003, seja reduzido no valor de
O Patrimônio Líquido da Cia Ares é formado pelos valores a seguir (saldos iniciais):
Considere as informações a seguir, decorrentes das transações ocorridas durante o exercício: Lucro Líquido do exercício - R$ 7.600,00 Recebimento de Doação para Investimento - R$ 1.000,00 Reversão da Reserva para Contingências - R$ 500,00 Subscrição de Capital efetuado pelos sócios em dinheiro - R$ 10.000,00 Formação de Reserva Legal (R$ 380,00) e Reserva Estatutária (R$ 760,00) a partir do lucro do exercício
Sabendo-se que algumas das operações acima afetam o total do patrimônio e, ainda, a obrigatoriedade da elaboração da Demonstração das Mutações do Patrimônio Líquido para as companhias a...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da utilização da análise econômico-financeira no ambiente empresarial, julgue os itens seguintes.
Ao quitar a obrigação com debenturista de longo prazo a empresa reduzirá seu ativo circulante. Nesse caso, o índice de liquidez geral mantém seu valor e o índice de liquidez corrente reduz seu valor.
A Cia. Uberaba apresentava um patrimônio líquido de R$ 1.400,00 no início de 2004, sendo composto pelas seguin- tes contas, em reais: - Capital .......................................................... 1.000,00 - Reservas de Capital ...................................... 100,00 - Reserva Legal ............................................... 190,00 - Lucros Acumulados ...................................... 110,00
Durante o ano de 2004, ocorreram os seguintes eventos: - aumento de capital no valor de R$ 150,00, sendo 60% em dinheiro e o restante utilizando reservas de capital; - lucro líquido do exercício no valor de R$ 300,00; - ...
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
As questões 18, 19 e 20 se referem à situação abaixo:
Um imóvel, com vida útil de 25 anos, foi adquirido em junho de 1990, por R$ 50.000,00. Quinze anos depois, com base em laudo aprovado, esse imóvel foi reavaliado em R$ 80.000,00, e sua vida útil passou para 20 anos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação societária e contábil, julgue os itens a seguir, relacionados às demonstrações financeiras.
Suponha que a Cia. A detém 10% das ações da Cia. B e 5% das ações da Cia C, e que as ações, em B, são todas preferenciais. Nestas circunstâncias, é correto afirmar que o investimento é relevante no conjunto, e não existe coligação entre as empresas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação societária e contábil, julgue os itens a seguir, relacionados às demonstrações financeiras.
Considere que, na emissão de debêntures, com valor de face de R$ 1.500,00 cada uma, os investidores pagaram R$ 1.800,00 à companhia. Nesse caso, a diferença será registrada destacadamente, no passivo exigível a longo prazo.
A Cia. Moderna apresentou o seguinte resultado, em reais, no final do ano de 2004:
A empresa tem saldo de prejuízos acumulados de R$ 100,00, referente a prejuízo apurado no ano anterior. Assim, a Reserva Legal (5%) a ser calculada, conforme a legislação societária, em reais, é de:
Banca:
Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)
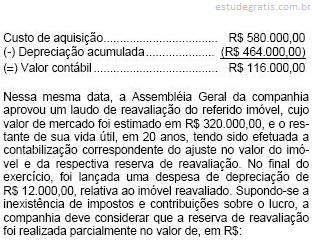
Em 31/12/2004 a Cia. Santa Catarina tinha registrado em seu Ativo Imobilizado um equipamento no valor de R$ 22.000,00 e uma Depreciação Acumulada correspondente de R$ 9.200,00. No dia 02/01/2005 esta máquina foi reavaliada para R$ 21.500,00. O valor que será lançado na conta de Reserva de Reavaliação será de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
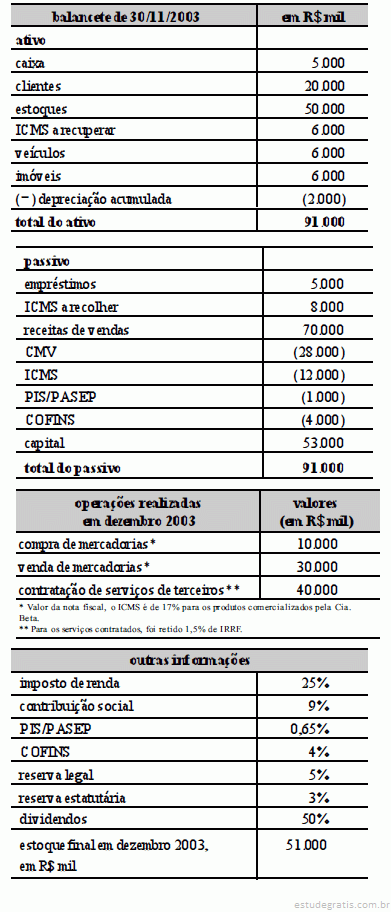
A gestão tributária ou de imposto é uma das funções mais relevantes das entidades econômico-administrativas. Um analista administrativo da área contábil deve estar afinado com as questões tributárias para melhor subsidiar os gestores em decisões que envolvam impostos ou taxas. Outro fator relevante é a destinação do lucro, que também sofre com os impactos tributários. Com base nas tabelas acima, que discriminam diversas informa çõe s contábeis de uma empresa hipotética, denominada Cia. Beta, julgue os itens subseqüentes.
A reserva legal e a reserva estatutária são despesas que serão deduzidas da base de cálculo do imposto de renda e da contribuição socia...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a empresa Alfa tenha adquirido, no ano corrente, ações das companhias coligadas Beta e Gama, julgue os itens a seguir à luz da legislação pertinente.
A companhia Alfa pode emitir debêntures em séries e sua remuneração seguirá a taxa média de remuneração dos títulos da dívida pública, sem acréscimos que caracterizem juros abusivos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ernesto, proprietário da firma Entregas Rápidas, alienou, por R$ 15.000,00, três motocicletas, adquiridas dois anos antes. Outra motocicleta, adquirida junto com as demais, sofreu um acidente e tornou-se um bem imprestável. O valor médio de mercado de cada uma dessas motocicletas, na data da alienação, é R$ 4.500,00, valor igual ao custo de aquisição.
Com base nessa situação hipotética, julgue os seguintes itens.
Apesar de a empresa Entregas Rápidas apresentar capital de giro líquido positivo, utiliza-se, porém, de fundos de curto prazo para financiar suas necessidades cíclicas (ou permanentes) de capital circulante. Dessa forma, a empresa assume a elevação de seu risco financeiro para manter s...
A Cia Raio de Luz procede a uma reavaliação de seus bens do Ativo Imobilizado e registra em contrapartida uma conta de Reserva de Reavaliação no Patrimônio Líquido. Sua controladora, Cia Água Alta, avalia seu investimento pelo método de equivalência patrimonial, devendo então efetuar o seguinte lançamento a crédito:
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
A Empresa GK S.A. tem como atividade o comércio de artigos infantis. Encerra suas demonstrações contábeis a cada ano em 31/12.
Em 31/12/X1 o patrimônio líquido foi:
Em 31/12/X2 a demonstração de resultado foi:
De acordo com as disposições legais da Lei n0 6.404/76 que estabelece a obrigatoriedade para constituição da reserva legal. Em X2 este valor em reais, deverá ser de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O estudo do cálculo financeiro é fundamental para a decisão referente às distintas alternativas de investimento. Acerca desse assunto, julgue os itens subseqüentes.
Mesmo que o custo do alongamento de prazo seja elevado, quando a empresa consegue negociar prazo maior para o pagamento de suas dívidas, adia as saídas de caixa correspondentes e, portanto, melhora seu capital de giro.
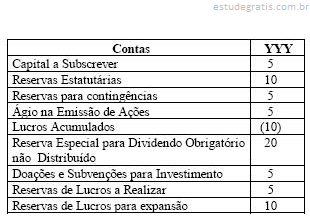
Com base na tabela acima, o valor máximo, em reais, que poderá ser destinado para a constituição da reserva de lucros a realizar, no exercício findo em 31/12/2003, será de
Ao final do exercício de 20X2, a CIA XYZ apresentava um Capital Social de R$ 370.000. A Reserva Legal, até então, apresentava saldo de R$ 70.000, enquanto que a Reserva de Capital totalizava R$ 50.000. Sabendo-se que o Lucro Líquido do exercício foi de R$ 200.000, o valor mínimo que a CIA XYZ poderá destinar para sua Reserva Legal é: