111 Q213083
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em 28/02/2009, a Companhia Ferrão vendeu uma máquina de seu imobilizado para o ferro velho por R$ 10.000,00. Sobre essa máquina, a Companhia prestou as seguintes informações:

• foi adquirida nova por R$ 168.000,00, diretamente do fabricante;

• nada foi gasto com o transporte e a sua instalação;

• a vida útil original da máquina é 8 anos;

• a depreciação é calculada pelo método das quotas constantes;

• a depreciação acumulada é de R$ 155.750,00, no balanço de 31/12/2008.

Considerando as informações acima sobre a máquina, os princípios fundamentais de contabilidade e a boa técnica contábil, a venda desta máquina gerou, para a Companhia Fer...

112 Q213080
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)

O Pronunciamento Conceitual Básico sobre a Estrutura Conceitual para Elaboração e Apresentação das Demonstrações Contábeis do Comitê de Pronunciamentos Contábeis (CPC) faz referência a dois pressupostos básicos. São eles:

113 Q213077
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

O princípio da competência, usado em contabilidade, estabelece que os(as)

114 Q213067
Contabilidade Privada
Ano: 2011
Banca: Fundação Mariana Resende Costa (FUMARC)
Assinale a alternativa que identifica o princípio a que se refere a afirmativa:” o patrimônio da entidade não se confunde com o de seus sócios ou acionistas ou proprietário individual:
115 Q212975
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)
A obrigatoriedade do registro das variações patrimoniais, mesmo na hipótese de somente existir razoável certeza de sua ocorrência, deve-se ao princípio:
116 Q212972
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

De acordo com a Legislação das Sociedades Anônimas, os Estoques de Mercadorias devem ser valorizadas a preço de custo ou mercado, dos dois o menor. Este procedimento está relacionado com o “Princípio/Convenção Contábil Geralmente Aceito”.

117 Q212970
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

O conceito contábil que trata da autonomia patrimonial, ou seja, o patrimônio da pessoa jurídica não se confunde com o dos sócios ou proprietários, denomina-se:

118 Q212898
Contabilidade Privada
Ano: 2011
Banca: Faculdade de Apoio à Tecnologia (FAT)

Uma empresa divide seu escritório com uma pessoa da família do proprietário e efetua mensalmente o rateio das despesas comuns como água, energia, etc., desta forma garantindo:

119 Q212818
Contabilidade Privada
Ano: 2011
Banca: SELETRIX Concursos

O Princípio Contábil da Prudência determina:

120 Q212810
Contabilidade Privada
Ano: 2011
Banca: Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)

A Cia. Pernambucana S/A apresentou o seguinte movimento de receitas e despesas:

Supondo-se que a empresa contabiliza suas operações de acordo com o princípio da competência, o resultado líquido de abril será

121 Q212758
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.

Se o mercado para determinado instrumento financeiro não for ativo, a entidade estabelecerá o valor justo considerando o valor determinado pela última operação de compra e venda do respectivo ativo.

122 Q212662
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

A empresa Figueira S.A. ao estabelecer as taxas de depreciação optou por adotar as taxas fiscais, ainda que soubesse que seus ativos teriam vida útil econômica substancialmente diferente. Procedeu dessa forma para aumentar a depreciação do período, realizando assim menos pagamento de dividendos. Pode-se afirmar que a empresa NÃO atendeu ao princípio/ pressuposto da

123 Q198321
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
Em relação aos princípios da contabilidade, assinale a alternativa correta.
124 Q198317
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
Os princípios fundamentais da contabilidade são classificados em três categorias: postulados, princípios contábeis propriamente ditos e convenções. São consideradas convenções:
125 Q198295
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
Assinale a alternativa em que todos os itens são características qualitativas das informações contábeis.
126 Q783901
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere aos princípios fundamentais de contabilidade e de acordo com as Resoluções n.os 750 e 774 do Conselho Federal de Contabilidade, julgue os itens a seguir.

Segundo o princípio da prudência, os encargos financeiros decorrentes de financiamento de ativos de longa maturação não devem ser ativados no período pré-operacional, com amortização a partir do momento em que o ativo entrar em operação.

127 Q783899
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios fundamentais de contabilidade, julgue os itens subsequentes.

Para o Conselho Federal de Contabilidade brasileiro, os conceitos de entidade contábil e de continuidade, mais do que princípios, são postulados, axiomas com base nos quais se constrói a teoria contábil.

128 Q783898
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios fundamentais de contabilidade, julgue os itens subsequentes.

Considere que uma empresa, após sucessivos prejuízos, ao atingir passivos superiores a seus ativos, teve a falência decretada. Nessa situação, essa empresa ainda é uma entidade contábil.

129 Q783897
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios fundamentais de contabilidade, julgue os itens subsequentes.

O patrimônio não é objeto de estudo exclusivo da contabilidade, haja vista que ciências como a administração e a economia também se interessam pelo patrimônio, mas é a única que restringe o estudo do patrimônio a seus aspectos quantitativos.

130 Q783896
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios fundamentais de contabilidade, julgue os itens subsequentes.

Um conglomerado econômico-financeiro, constituído pela soma dos patrimônios dos entes que o compõem, não constitui entidade contábil.

131 Q584209
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)
O princípio contábil em que as despesas e as receitas devem ser contabilizadas como tais no momento de sua ocorrência, independentemente de seu pagamento ou recebimento, é o da
132 Q213195
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens a seguir é apresentada uma situação hipotética, referente a registros contábeis, seguida de uma assertiva a ser julgada com base nas normas brasileiras de contabilidade.

Um hotel aceitou reservas para o carnaval de 2010, recebendo o valor das diárias correspondentes a esse período em agosto de 2009. Nessa situação, esse recebimento só pode ser registrado como receitas do exercício em 2010.

133 Q213163
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Assinale a alternativa que apresenta apenas princípios de contabilidade.

134 Q213136
Contabilidade Privada
Ano: 2010
Banca: Instituto Americano de desenvolvimento (IADES)

É base indispensável à integridade e à fidedignidade dos registros contábeis dos atos e dos fatos que afetam ou possam afetar o patrimônio da entidade pública, observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público, o

135 Q213121
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

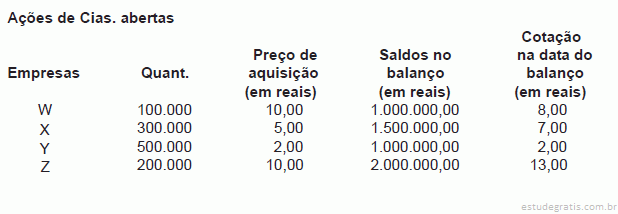
A Spartacus S.A. apresenta, no encerramento de seu balanço de 2009, os seguintes ativos financeiros:

Considerando-se essas informações, o valor do ajuste ao valor de mercado, em reais, será

136 Q213107
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere aos princípios fundamentais de contabilidade e de acordo com as Resoluções n.os 750 e 774 do Conselho Federal de Contabilidade, julgue os itens a seguir.

A observância do princípio da continuidade é indispensável à correta aplicação do princípio da competência, por se relacionar diretamente à quantificação dos componentes patrimoniais e à formação do resultado, e por constituir dado importante para aferir a capacidade futura de geração de resultado.

137 Q213095
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens seguintes, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.

Uma empresa adquiriu, a prazo, mercadorias no exterior cujo valor, de R$ 45.000,00, corresponde à fatura comercial de US$ 25.000,00 emitida pelo fornecedor estrangeiro. Na data do balanço, o dólar estava cotado a R$ 2,00. Nessa situação, respeitando o princípio da competência, a empresa deverá fazer um lançamento contábil no valor de R$ 5.000,00, debitando a conta variação cambial (despesas financeiras) e creditando a conta patrimonial fornecedores estrangeiros.

138 Q213092
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios fundamentais de contabilidade, julgue os itens subsequentes.

Alvo de constantes críticas, o custo histórico como base de valor sofreu alterações com a aprovação da Lei n.o 11.638/2007.

139 Q213090
Contabilidade Privada
Ano: 2010
Banca: Dom Cintra Fundação

Com base na boa técnica contábil e em obediência às normas regulamentares, é exigido que as entidades, tanto as com fins lucrativos como aquelas sem fins lucrativos, efetuem o registro e o relato de todas as alterações ocorridas no seu patrimônio, no momento em que elas ocorrem, independentemente das causas que as originaram. Esse procedimento é realizado em comprimento ao seguinte princípio fundamental de Contabilidade:

140 Q213074
Contabilidade Privada
Ano: 2010
Banca: Universidade Estadual de Santa Catarina (UNESC)

Uma empresa adquiriu material de limpeza suficiente para 8 meses de consumo. O valor da compra foi registrado, integralmente, em conta de despesa, no mês de aquisição. Diante desse procedimento pode-se afirmar que NÃO foi observado o Princípio Fundamental de Contabilidade da:

141 Q213072
Contabilidade Privada
Ano: 2010
Banca: Universidade Estadual de Santa Catarina (UNESC)

O Princípio Fundamental de Contabilidade da Competência dispõe que:

142 Q213070
Contabilidade Privada
Ano: 2010
Banca: Universidade Estadual de Santa Catarina (UNESC)

A necessidade de diferenciação do patrimônio de seus sócios com o da própria organização, com ou sem fins lucrativos, é peculiar de qual Princípio Fundamental de Contabilidade?

143 Q212981
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

O contador de uma empresa fez a seguinte afirmação: “As receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, independente de pagamento ou recebimento”. De acordo com os Princípios Fundamentais de Contabilidade, o contador fez referência ao denominado princípio da

144 Q212977
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Os princípios fundamentais de contabilidade representam o núcleo central da própria Contabilidade. Constituem suas vigas mestras, revestindo-se dos atributos de universalidade e veracidade, conservando validade em qualquer circunstância. Com relação à sua aplicação, de acordo com as normas do Conselho Federal de Contabilidade, assinale a alternativa correta.

145 Q212807
Contabilidade Privada
Ano: 2010
Banca: Universidade Estadual de Santa Catarina (UNESC)

Analise as afirmações abaixo e assinale a letra que contém os respectivos Princípios Contábeis a elas relacionados:

I - O Princípio refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originam.

II - O Princípio determina a adoção do menor valor para os componentes do ATIVO e do maior para os do PASSIVO, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.

146 Q212783
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Correlacione os princípios orçamentários da primeira coluna com as características apresentadas na segunda coluna e assinale a alternativa que apresenta a correlação correta obtida de cima para baixo.

147 Q212647
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada indústria foi contratada no mês de janeiro/20X3 para montar um computador de grande porte para entrega futura. Em março/20X3, o contratante adiantou-lhe 60% do preço do computador para aquisição de peças e acessórios necessários ao início da montagem dos acabamentos do equipamento. No final de abril/20X3, a contratada já estava com o hardware encomendado em fase de testes e embalagem. No início de junho/20X3, foi feita a entrega do computador ao encomendante, mediante o recebimento de 10% do preço acordado. Os restantes 30% foram pagos pelo cliente no mês de agosto/20X3.

Nessa situação, de acordo com os princípios fundamentais de contabilidade, o reconhecimento da receita de vendas na referida indústria deve ser corretamente feito no mês ...

148 Q212645
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere às provisões contábeis e ao funcionamento das contas relacionadas, julgue os próximos itens.

A provisão para créditos de liquidação duvidosa fundamenta-se no princípio contábil da prudência, que considera, entre as opções aceitáveis, o menor ativo.

149 Q212620
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em um imóvel de propriedade de Pedro, está instalada, em uma cidade do interior, uma pequena loja de material elétrico, da qual são donos Pedro e seu primo Miguel. Necessitando comprar, na capital, materiais para venda na loja, Pedro sacou R$ 5.000,00 da conta bancária da empresa. Efetuada a viagem e as compras, sobraram R$ 1.500,00, que foram utilizados para efetuar pequenos reparos no apartamento localizado no piso superior do imóvel da loja.

A partir dessa situação hipotética, julgue os itens que se seguem.

Pelo postulado da entidade contábil, os R$ 1.500,00 utilizados na reforma do apartamento devem ser registrados como retirada do sócio ou como empréstimo, não sendo admissível seu registro ...

150 Q783906
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais de contabilidade estabelecidos pelo CFC, julgue os seguintes itens.

O princípio do registro pelo valor original estabelece que os componentes do patrimônio devem ser registrados pelos valores originais das transações com o mundo exterior.

151 Q783905
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais de contabilidade estabelecidos pelo CFC, julgue os seguintes itens.

Em observância ao princípio da continuidade, o patrimônio dos sócios ou proprietários não deve confundir-se com o da sociedade ou instituição.

152 Q783892
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo o disposto no apêndice à resolução acerca dos princípios fundamentais de contabilidade, julgue os itens a seguir.

As informações quantitativas que a contabilidade aplicada a uma entidade produz devem possibilitar ao usuário avaliar a situação e as tendências da entidade, com o menor grau de dificuldade possível.

153 Q783891
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo o disposto no apêndice à resolução acerca dos princípios fundamentais de contabilidade, julgue os itens a seguir.

Quando existem receitas e despesas pertencentes a um exercício anterior, que nele deixarem de ser consideradas por qualquer razão, os ajustes devem ser realizados no exercício subsequente.

154 Q783890
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir conforme o disposto nos princípios fundamentais de contabilidade.

A continuidade influencia o valor econômico dos ativos e, em muitos casos, o valor ou o vencimento dos passivos, especialmente quando a extinção da entidade tem prazo determinado, previsto ou previsível.

155 Q783872
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos princípios fundamentais da contabilidade, julgue os itens a seguir.

Em obediência aos princípios fundamentais de contabilidade, as doações devem ser registradas pelo valor efetivo da coisa recebida, no momento do recebimento e segundo o seu valor de mercado.

156 Q213216
Contabilidade Privada
Ano: 2009
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Observe a frase:

 “Refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram”.

 O enunciado acima refere-se ao seguinte princípio fundamental da contabilidade:

157 Q213193
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90.

Considere que ao se efetuar a conciliação entre as movimentações da conta bancária e o livro diário percebeuse que havia pagamento de contas não registrados na contabilidade e que estavam no extrato bancário. Questionado, o contador descobriu que os pagamentos estavam vinculados ao cartão de crédito pessoal do diretor administrativo da empresa, referentes ao reembolso de despesas, e que não fariam parte da contabilidade porque contraria o princípio fundamental da entidade. Nesse caso, o diretor deverá depositar recursos pessoais na conta da empresa para que a conciliação fique correta.

158 Q213190
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais de contabilidade estabelecidos pelo CFC, julgue os seguintes itens.

O princípio da competência significa que os fatos devem ser reconhecidos no patrimônio, isto é, registrados contabilmente independentemente do recebimento ou pagamento.

159 Q213182
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

Para a correta aplicação do Princípio da Competência, na relação direta com a quantificação dos componentes patrimoniais, a formação do resultado e a constituição de dado importante para aferir a capacidade futura de geração de resultado, é indispensável a observância do Princípio da

160 Q213180
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

“O reconhecimento simultâneo das receitas e despesas, quando correlatas, é consequência natural do respeito ao período em que ocorrer sua geração.” Este conceito expresso na Resolução no 750, de 29/12/1993, refere-se ao Princípio Fundamental de Contabilidade da

161 Q213064
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)
As abordagens contábeis estão subordinadas aos seus princípios fundamentais, o que confere a elas a característica de ciência. Assim, postulados contábeis, princípios contábeis e convenções complementam a teoria contábil. Em termos ambientais, o postulado, princípio ou convenção que implica a possibilidade de medir fisicamente os impactos ambientais e depois seus efeitos, para que possa ser atendido, é conhecido por
162 Q213062
Contabilidade Privada
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Sempre que se apresentarem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido, deve-se adotar o menor valor para os componentes do Ativo e o maior valor para os componentes do Passivo. É como determina o princípio do(a):

163 Q213060
Contabilidade Privada
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Assinale abaixo a opção que contém uma afirmativa falsa.

164 Q213054
Contabilidade Privada
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

A empresa Eletronics S.A. fabrica televisores de LCD de última geração. A garantia convencional é dada para três anos e a garantia oferecida é estendida para mais um ano mediante pagamento complementar. Como o custo é baixo, em 90% dos casos o cliente adquire. A empresa registra o valor da venda do televisor como receita de vendas e a garantia estendida como receita de serviços, no resultado. Pode-se afirmar que, nesse caso, não está sendo atendido o princípio:

165 Q213053
Contabilidade Privada
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

O Conselho Federal de Contabilidade, considerando que a evolução ocorrida na área da Ciência Contábil reclamava a atualização substantiva e adjetiva de seus princípios, editou, em 29 de dezembro de 1993, a Resolução 750, dispondo sobre eles.

Sobre o assunto, abaixo estão escritas cinco frases. Assinale a opção que indica uma afirmativa falsa.

166 Q213000
Contabilidade Privada
Ano: 2009
Banca: Fundação Universa (FUNIVERSA)

Com base nas informações do quadro, assinale a alternativa que apresenta o valor do Resultado do Exercício, em reais, calculado de acordo com o Princípio da Competência.

167 Q212991
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

Para que um princípio contábil possa ser amplamente aceito e incorporado à doutrina e à prática contábil, ele deve ser considerado:

I - aplicável;

II - praticável e objetivo;

III - praticável e relevante;

IV - útil.

No contexto do que foi exposto, são características de um princípio contábil APENAS

168 Q212968
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo o disposto no apêndice à resolução acerca dos princípios fundamentais de contabilidade, julgue os itens a seguir.

Pressupõe-se que o valor de troca, aquele decorrente da transação, configure o valor econômico dos ativos no momento de sua ocorrência.

169 Q212966
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir conforme o disposto nos princípios fundamentais de contabilidade.

Segundo o princípio da entidade, a soma ou agregação de patrimônios autônomos resulta em uma nova entidade de natureza econômico-contábil.

170 Q212961
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca do registro e evidenciação de eventos contábeis.

As obrigações, encargos e riscos classificados no passivo exigível a longo prazo serão evidenciados pelo valor histórico, obedecendo ao princípio contábil do custo como base de valor.

171 Q212932
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais da contabilidade e às demonstrações contábeis das sociedades comerciais, julgue os itens seguintes.

As obrigações em moeda estrangeira, com cláusula de paridade cambial, existentes à época do balanço, deverão ser mantidas pelo seu valor em moeda nacional à época da contratação da operação ou da última avaliação, se tiver havido valorização cambial no período, em consonância com o princípio da prudência.

172 Q212884
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos princípios fundamentais da contabilidade, julgue os itens a seguir.

De acordo com o princípio da prudência, quando se apresentarem duas opções igualmente aceitáveis, a escolha deverá recair sobre a opção de maior valor para os componentes de ativo.

173 Q212879
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)
Com base na Resolução CFC no 750/93, o princípio que se refere, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independente das causas que as originaram é denominado Princípio da(o)
174 Q212876
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

De acordo com o Princípio da Prudência, a contabilidade deve adotar, dentre os critérios válidos, aquele que resulta no

175 Q212874
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

O Princípio da Oportunidade refere-se a duas características para o registro do patrimônio e das suas mutações. São elas:

176 Q212805
Contabilidade Privada
Ano: 2009
Banca: SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável

Considerando a Resolução CFC n° 750/93, de 29 de dezembro de 1993. A Lei das Sociedades por Ações estabelece que, na determinação do resultado do exercício, serão computadas:

• as receitas e os rendimentos ganhos no período, independente de sua realização em moeda;

• os custos, as despesas, os encargos e as perdas, pagos ou incorridos, correspondentes a essas receitas e rendimentos.

Julgue os itens seguintes ( V - verdadeiro e F - falso).

O princípio Contábil implícito em tal legislação é o:

(  ) Da Entidade.

(  ) Do Custo como Base de Valor.

(  ) Da Competência de Exercícios.

...

177 Q212765
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com os princípios fundamentais de contabilidade e normas contábeis, julgue os itens a seguir.

O valor correspondente às férias dos empregados deve ser reconhecido contabilmente como custo e(ou) despesa mensalmente, mediante constituição de provisão, classificável no passivo circulante.

178 Q212750
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens de a seguir, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada de acordo com os princípios fundamentais de contabilidade.

Determinado hospital mantém assinatura de revistas especializadas estrangeiras, de interesse do quadro médico. A última assinatura contratada para pagamento à vista refere-se a uma publicação inglesa com quatro edições anuais, ao preço de 500,00. Nessa situação, será correto o setor contábil fazer um lançamento, no momento da assinatura, debitando despesas com assinaturas de revistas e creditando caixa, pelo valor em reais correspondente ao valor da assinatura em euros.

179 Q212692
Contabilidade Privada
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

Uma entidade concedeu 10 carros em troca de 20 motos para outra entidade. Desconsiderando as obrigações acessórias, qual princípio contábil a entidade deve observar para realizar a escrituração contábil?

180 Q212690
Contabilidade Privada
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

Com base nas informações abaixo, qual é o princípio a ser adotado?

Nas entidades em que a produção demanda largo espaço de tempo, deve ocorrer o reconhecimento gradativo da receita, proporcionalmente ao avanço da obra, quando ocorrer a satisfação concomitante dos seguintes requisitos:

- O preço do produto é estabelecido mediante contrato, inclusive quanto à correção dos preços, quando houver.

- Não há riscos maiores de descumprimento do contrato, tanto da parte do vendedor, quanto do comprador.

- Existe estimativa, tecnicamente sustentada, dos custos a serem incorridos.

181 Q212689
Contabilidade Privada
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

O princípio da Atualização Monetária é compulsório quando

182 Q212687
Contabilidade Privada
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

Com relação aos Princípios Fundamentais de Contabilidade, é correto afirmar que:

183 Q212673
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Considere as seguintes assertivas:

I. As receitas e despesas devem ser consideradas, pelas empresas, para apuração do resultado do período a que se referirem, no momento de sua ocorrência.

II. Sempre que apresentarem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido, as empresas deverão adotar o menor valor para os componentes do ativo e o maior para os do passivo.

III. As empresas devem registrar os seus componentes patrimoniais pelos valores originais das transações com o mundo exterior, expressos a valor presente na moeda do país.

As assertivas referem-se, respectivamente, aos princípios contábeis

184 Q212668
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A constituição da provisão para devedores duvidosos está relacionada com os princípios

185 Q212655
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Considere os dados abaixo (em R$).

Despesas incorridas e pagas ............................ 18.000,00

Despesas não incorridas e pagas ..................... 50.000,00

Despesas incorridas e não pagas ..................... 12.000,00

Receitas antecipadas ........................................ 20.000,00

Receitas recebidas e incorridas ........................ 30.000,00

Receitas recebidas e não incorridas ................. 40.000,00

De acordo com o princípio da competência, o valor do Resultado do Exercício é, em R$,

186 Q212654
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

O valor de aquisição de um ativo ou dos insumos necessários para fabricá-lo e colocá-lo em condições de gerar benefícios para a entidade representa um parâmetro correto para seu registro contábil. Essa afirmação está de acordo com o seguinte Princípio Fundamental de Contabilidade:

187 Q212643
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de fundamentos de contabilidade, julgue os itens a seguir.

Segundo a teoria materialista, as contas de situação líquida, quando indicam resultado favorável à entidade, são denominadas diferenciais positivas.

188 Q212639
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo as normas brasileiras de contabilidade, o registro de um fato administrativo ou contábil deve compreender os elementos quantitativos e qualitativos, contemplando os aspectos físicos e monetários. Essa regra está embasada teoricamente no princípio

189 Q199459
Contabilidade Privada
Ano: 2009
Banca: (COSEAC)
Na contabilidade, sempre que o profissional contabilista estiver diante de duas alternativas viáveis de decisão, ele deverá antecipar prejuízos e não antecipar lucros. Essa assertiva caracteriza o princípio contábil denominado:
190 Q783888
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais da Contabilidade, julgue os itens a seguir.

O princípio da entidade é incompatível com o campo de atuação da contabilidade pública, tendo em vista que o patrimônio público não pode estar integralmente associado a um órgão específico.

191 Q783887
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais da Contabilidade, julgue os itens a seguir.

Os princípios contábeis da continuidade e da competência, embora tratem ambos de questões temporais, não têm relação entre si.

192 Q783886
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais da Contabilidade, julgue os itens a seguir.

Entre as funções da contabilidade, a de orientação é a mais importante, pois o objetivo final do processo contábil é a prestação de informações úteis aos agentes interessados.

193 Q783885
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios de contabilidade, julgue os itens seguintes.

O princípio da prudência deve ser observado quando ainda surge dúvida quanto à correção do ativo ou do passivo existentes, já escriturados por determinados valores, segundo os princípios do registro pelo valor original e da atualização monetária. Havendo formas alternativas de se calcular os novos valores, deve-se optar sempre pelo que for maior que o inicial, no caso de ativos, e menor, no caso de componentes patrimoniais integrantes do passivo.

194 Q783884
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios de contabilidade, julgue os itens seguintes.

O princípio da competência não está relacionado com recebimentos ou pagamentos, mas com o reconhecimento das receitas geradas e das despesas incorridas no patrimônio.

195 Q783883
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios de contabilidade, julgue os itens seguintes.

O princípio da oportunidade abarca dois aspectos distintos, mas complementares, a integridade e a tempestividade, razão pela qual muitos autores preferem denominá-lo de registro pelo valor original.

196 Q783882
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios de contabilidade, julgue os itens seguintes.

A situação-limite na aplicação do princípio da continuidade é aquela em que há completa cessação das atividades da entidade.

197 Q783881
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios de contabilidade, julgue os itens seguintes.

O princípio da entidade apresenta corolário de notável importância, notadamente pelas suas repercussões de natureza prática: as somas e agregações de patrimônio de diferentes entidades resultam em nova entidade.

198 Q783880
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.

O princípio da competência tem sido confundido, algumas vezes, com o da oportunidade, embora os dois apresentem conteúdos manifestamente diversos. Com o princípio da competência tem-se o conhecimento da variação e, no princípio da oportunidade, a determinação de sua natureza.

199 Q783879
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.

Como resultado da observância do princípio da oportunidade, desde que tecnicamente estimável, o registro das variações patrimoniais deve ser feito mesmo na hipótese de somente existir razoável certeza de sua ocorrência.

200 Q783878
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.

A provisão para créditos de liquidação duvidosa constitui exemplo da aplicação do princípio da atualização monetária, pois sua constituição determina o ajuste, para menos, de valor decorrente de transações com o mundo exterior, das duplicatas ou de contas a receber.

201 Q783877
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.

A situação-limite na aplicação do princípio da continuidade é aquela em que há a completa cessação das atividades da entidade, quando determinados ativos, como, por exemplo, os valores diferidos, deixarão de ostentar tal condição, passando à condição de receitas.

202 Q783876
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.

No reconhecimento de exigibilidades, o princípio da prudência envolve sempre o elemento incerteza em algum grau, pois, havendo certeza, cabe, simplesmente, o reconhecimento dela, segundo o princípio da oportunidade.

203 Q783832
Contabilidade Privada
Ano: 2008
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Quando do encerramento do exercício social e em observância ao Princípio Contábil da entidade, uma prestadora de serviço resolveu registrar alguns serviços prestados a clientes que não estavam ainda faturados. O lançamento correto, utilizado pela empresa foi:

204 Q783831
Contabilidade Privada
Ano: 2008
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Um determinado proprietário possui dois tipos de negócio. O primeiro refere-se à venda de mercadorias, e o segundo, à fabricação de produtos higiênicos, com patrimônios e empresas distintas. Quando da contabilização dos fatos, o mesmo não faz distinção, em que pese utilizar, normalmente, empregado e produtos de um em outro estabelecimento. O procedimento narrado está:

205 Q783830
Contabilidade Privada
Ano: 2008
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

A obrigatoriedade do registro das variações patrimoniais, mesmo na hipótese de somente existir razoável certeza de sua ocorrência, deve-se ao princípio:

206 Q783823
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos princípios fundamentais de contabilidade e divulgação das demonstrações contábeis, julgue os seguintes itens.

O princípio da prudência preconiza que o valor do ativo deve ser registrado pelo menor valor entre custo e valor de mercado. Com relação ao registro do passivo, o mesmo princípio determina que deve ocorrer o oposto. Desse modo, aumentos ou diminuições de valores nos saldos de contas de ativo ou passivo decorrentes de avaliações a preço de mercado serão registradas na conta de ajustes de avaliação patrimonial na demonstração do resultado do exercício.

207 Q584269
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
O procedimento de separar na contabilidade o patrimônio da empresa do patrimônio de seus sócios está fundamentado no conceito da
208 Q584268
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
As vendas de uma determinada empresa, em setembro de 2007, somaram R$ 30.000,00, tendo recebido 50% a vista e o restante com 30 e 60 dias. No mesmo mês, a referida empresa incorreu em despesas de R$ 12.000,00, a serem pagas no mês seguinte. Em observância ao Princípio da Competência, o resultado do mês de setembro de 2007 seria Lucro de
209 Q584267
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Um contador, ao elaborar a Demonstração de Resultado do Exercício de determinada empresa, considerou como receita do período o valor das vendas em negociação, apesar de ainda não fechadas, com o intuito de aumentar o faturamento da empresa. De acordo com os Princípios de Contabilidade, geralmente aceitos, essa prática fere o Princípio da
210 Q584265
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
A empresa Firmino & Franco Ltda. adquiriu um imóvel por R$ 250.000,00. O contador fez o registro pelo valor de mercado, uma vez que o imóvel estava avaliado em R$ 350.000,00, com a finalidade de aumentar o Ativo da empresa. O procedimento de registro adotado está
211 Q584264
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Uma pequena empresa, no ramo de armarinho e brinquedos, utiliza um sistema de controle de seus negócios bastante arcaico: registra os ingressos de numerário em seu caixa, como receitas, e os pagamentos efetuados, tais como salários pagos, pagamento de contas de água e luz, aluguel, impostos e compras efetuadas, etc, como despesas. Essa é uma sistemática inadequada, de acordo com um princípio da contabilidade, geralmente, aceito. Assinale a alternativa que contém esse princípio.
212 Q584260
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)

Na empresa Paraíso dos Trópicos Ltda., o resultado do exercício havia sido apurado acusando um lucro de R$ 50.000,00, quando foram realizadas as verificações de saldos, para efeito de ajustes de encerramento e elaboração do balanço patrimonial. Os resultados contabilizados, segundo o regime contábil de Caixa, ao longo do período, evidenciaram a existência de:

• Salários de dezembro, no valor de R$ 15.000,00, ainda não quitados;

• Juros de R$ 4.000,00 já vencidos no exercício, mas ainda não recebidos;

• Aluguéis de R$ 6.300,00, referentes a janeiro de 2007, pagos em dezembro de 2006;

• Comissões de R$ 7.200,00, recebidas em dezembro de 2006, mas que se referem ao exercício seguinte.

Após a contabilização dos ajustes, segundo o Princípio da Competência, ...

213 Q213185
Contabilidade Privada
Ano: 2008
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O princípio de contabilidade que reconhece o patrimônio como objeto da contabilidade e afirma a autonomia patrimonial, é o princípio:

214 Q212987
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a conceitos, objetivos e finalidades da contabilidade e das demonstrações contábeis, julgue os itens subseqüentes.

Para ser confiável, a informação contida nas demonstrações contábeis deve ser neutra, isto é, imparcial. A neutralidade é um princípio fundamental de contabilidade e é indispensável para a manutenção da ordem no mercado de capitais e para a tomada de decisão ou julgamento com vistas a um resultado ou desfecho predeterminado.

215 Q212984
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Comissão de Valores Mobiliários (CVM) tem poderes para disciplinar, normatizar e fiscalizar a atuação dos diversos integrantes do mercado de capitais no Brasil. Acerca desse assunto, julgue os itens a seguir.

Deverão ser determinados os valores de todos os ativos e passivos, inclusive contingentes, identificáveis e passíveis de mensuração para efeito das operações de incorporação, fusão ou cisão, realizadas entre partes independentes e vinculadas à efetiva transferência de controle. Para o ano de 2008, nas operações citadas, os componentes deverão ser contabilizados pelo seu valor contábil histórico, respeitando o princípio contábil do custo como base de valor.

216 Q212979
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

O princípio fundamental de contabilidade que estabelece que as mutações no patrimônio da entidade devem ser feitas de forma tempestiva e integral, no momento em que elas ocorrerem, é o princípio

217 Q212956
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais da Contabilidade, julgue os itens a seguir.

Para atender à premissa básica de que, no balanço patrimonial, os elementos patrimoniais devem facilitar o conhecimento e a análise da situação financeira das entidades, as contas devem ser listadas no passivo em ordem crescente de exigibilidade.

218 Q212950
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade e à legislação aplicável, julgue os itens de 128 a 136.

O princípio da competência está associado às variações patrimoniais e à sua natureza. Na aplicação desse princípio às despesas, há situações em que, mesmo sem ter havido pagamento ou sem ter sido constituída uma obrigação efetiva, devem ser efetuadas provisões, com base em estimativas, como no caso da prestação de garantias assumidas pela venda de mercadorias.

219 Q212947
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da conversçao de demonstrações contábeis em moedas estrangeiras e dos princípios internacionais de contabilidade, julgue os itens subsequentes.

A Junta de Normas de Contabilidade Financeira dos Estados Unidos (FASB) tem como missão estabelecer e aprimorar princípios contábeis e de evidenciação para orientação e educação do público, incluindo os divulgadores, auditores e usuários da informação contábil.

220 Q212945
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios de contabilidade, julgue os itens seguintes.

Na aplicação dos princípios de contabilidade a situações concretas, a essência das transações deve prevalecer sobre seus aspectos formais.

221 Q212942
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O princípio da oportunidade, que compreende os conceitos de integridade e oportunidade, não se confunde com o da competência, pois apresentam conteúdos manifestamente diversos. Acerca desse assunto, assinale a opção correta.

222 Q212940
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.

Segundo o princípio da competência, considerar-se-á realizada a receita quando da extinção, parcial ou total, de um passivo, qualquer que seja o motivo, se ocorrer desaparecimento concomitante de um ativo de valor igual ou maior.

223 Q212938
Contabilidade Privada
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

A observância do Princípio da Continuidade é indispensável à correta aplicação de outro Princípio Contábil, por efeito de se relacionar diretamente à quantificação dos componentes patrimoniais e à formação do resultado, e de constituir dado importante para aferir a capacidade futura de geração de resultado. Desta forma, o Princípio Fundamental de Contabilidade que completa este enunciado, constante da Resolução CFC nº 750/93, denomina-se Princípio da(o)

224 Q212926
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e aplicações concernentes à análise de demonstrações contábeis de empresas, com suporte na legislação específica e considerando as prescrições da Comissão de Valores Mobiliários (CVM), julgue os itens de 208 a 220.

A estrutura conceitual para a elaboração e apresentação das demonstrações contábeis da CVM recomenda que as incertezas que envolvem certos eventos e circunstâncias sejam tratadas com prudência, não se superestimando ativos e receitas, e não se subestimando passivos e despesas. O limite da prudência deve ter em conta a neutralidade, a imparcialidade, de modo a evitar, por exemplo, a formação de reservas ocultas ou provisões excessivas.

225 Q212905
Contabilidade Privada
Ano: 2008
Banca: Fundação Mariana Resende Costa (FUMARC)

Os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade. Delimitam, portanto, procedimentos diante de situações e fatos. Assim, o registro contábil de uma dívida de R$ 200 milhões como uma obrigação de Longo Prazo, que será paga daqui a 4 anos, deverá atender ao princípio básico do(a):

226 Q212889
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os princípios fundamentais de contabilidade (PFC) representam a essência das doutrinas e teorias relativas à ciência contábil, consoante o entendimento predominante nos universos científico e profissional do Brasil. Com base nos PFC e na legislação vigente, assinale a opção correta.

227 Q212767
Contabilidade Privada
Ano: 2008
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Marque a alternativa que NÃO apresenta um princípio fundamental de contabilidade:

228 Q212764
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, com relação aos efeitos inflacionários sobre o patrimônio das empresas.

Para avaliar os efeitos inflacionários nos elementos patrimoniais, é preferível utilizar o custo histórico corrigido ao custo corrente corrigido, porque o primeiro preserva o custo original e está em consonância com os princípios fundamentais de contabilidade.

229 Q212731
Contabilidade Privada
Ano: 2008
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Conforme o princípio contábil da entidade, emanado pelas Resoluções do Conselho Federal de Contabilidade, o conceito de unidade de natureza econômico-contábil é representado pela soma ou agregação contábil do patrimônio:

230 Q212659
Contabilidade Privada
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Resíduos Passivos resultam da adoção do princípio