Com relação aos diversos aspectos do controle de custos, julgue os itens a seguir.
Se o volume de vendas de determinada empresa está abaixo do ponto de equilíbrio, então seus custos marginais devem ser maiores que a receita total da empresa.
Com relação aos diversos aspectos do controle de custos, julgue os itens a seguir.
Se o volume de vendas de determinada empresa está abaixo do ponto de equilíbrio, então seus custos marginais devem ser maiores que a receita total da empresa.
Tendo em vista que a análise de custos é um dos principais fatores para a tomada de decisões em uma empresa, julgue os itens que se seguem.
Quanto maior for a razão que fornece o valor da margem de segurança, maior será o risco de se ultrapassar o ponto de equilíbrio.
Do Sistema de Custos de determinada empresa foram extraídos os seguintes dados:
- Preço de Venda do Produto - R$ 10.000,00
- Custo Fixo Mensal - R$ 3.000.000,00
- Custo Variável Unitário - R$ 6.000,00
Considerando que essa empresa produz e vende um único produto, para que ela obtenha um lucro líquido mensal de R$ 1.600.000,00 seria necessário que:
Sabe-se que determinada empresa, para produzir e vender o produto ALFA, incorre em custos variáveis unitários (CVU) no valor de R$ 80,00 para um preço de venda unitário (PVU) no valor de R$ 320,00. Com esta formação de custos, é necessária a venda de 800 unidades mensais do aludido produto para que se possa atingir o Ponto de Equilíbrio (PE), o que é julgado muito alto pela empresa. Para que a empresa possa reduzir o Ponto de Equilíbrio para 500 unidades, deverá ser adotada a seguinte providência em relação à composição dos custos do produto:
Em relação à análise econômico-financeira, julgue os itens seguintes.
Considere que determinada empresa tenha despesas fixas mensais de R$ 25.000,00 para comercializar o produto X, cuja despesa variável unitária seja de R$ 70,00. Nesse caso, se o preço unitário de venda for de R$ 120,00, para alcançar o ponto de equilíbrio, a empresa deverá vender 300 unidades do produto X por mês.

Com base nessas informações, julgue os itens a seguir.
O ponto de equilíbrio contábil da empresa TBZ é inferior a 8.000 unidades do produto AAA.
Julgue os itens seguintes, relativos ao custo para tomada de decisões e às demonstrações contábeis.
Ao se analisar a relação custo versus volume versus lucro, pode-se fazer uso da técnica do ponto de equilíbrio, que consiste em determinar o nível de vendas no qual a receita se iguala às despesas e o lucro é zero.
As informações abaixo foram extraídas das demonstrações financeiras de uma empresa.
Caixa = R$ 2.500,00
Contas a receber = R$ 10.000,00
Contas a pagar = R$ 6.000,00
Custo do capital investido = R$ 20.000,00
Depreciação = R$ 5.000,00 por período
Estoques = R$ 2.500,00
Lucro operacional líquido = R$ 100.000,00
Lucro bruto = R$ 120.000,00
Considerando-se os valores acima, o Valor Econômico Agregado (EVA), em reais, foi de
Uma empresa apresenta as seguintes informações relevantes:
P: Preço de venda médio por unidade, igual a R$ 4,50;
V: Custo variável por unidade, igual a R$ 2,50;
F: Custos operacionais fixos, no valor de R$ 30.000,00.
Considerando-se os dados apresentados, o ponto de equilíbrio, em unidades, é de
Determinada empresa tem capacidade para produzir 1.500 unidades de seu único produto por mês. Sabe-se que este produto possui preço bruto de venda de R$ 100,00 e os custos e despesas incorridos para produzir e vender este produto são:
Custos fixos: R$ 30.000,00
Custos variáveis: R$ 20,00
Despesas fixas: R$ 10.000,00
Comissões sobre venda: 5% do preço bruto de venda
Impostos sobre venda: 20% do preço bruto de venda
Com base nestas informações e sabendo que o lucro desejado pela empresa é de 15% da receita bruta, o ponto de equilíbrio econômico, em unidades, é
A Industrial Alexandria Ltda. fabrica, em média, 20.000 caixas de arruelas por mês e está com o seguinte dilema:
• se vender a caixa por R$ 20,00, poderá vender 75% da produção;
• se vender a caixa por R$ 19,00, poderá vender 85% da produção;
• se vender a caixa por R$ 18,00, poderá vender 90% da produção;
• se vender a caixa por R$ 17,00, poderá vender 95% da produção;
• se vender a caixa por R$ 16,00, poderá vender toda a produção.
Sabendo-se que custos e despesas variáveis montam a R$ 10,00 por caixa e que custos e despesas fixos totalizam R$ 70.000,00 por mês, o preço de venda por caixa que a empresa deve adotar para obter o máximo d...
Com relação a problemas decorrentes de ocorrência e controle de custos, julgue os itens que se seguem.
A margem de segurança operacional é definida como a quantidade de produtos que a empresa precisa vender para pagar pelo menos o custo estrutural fixo.
Considere os seguintes dados de uma empresa:

O ponto de equilíbrio econômico dos produtos A e B será, em unidades, respectivamente,
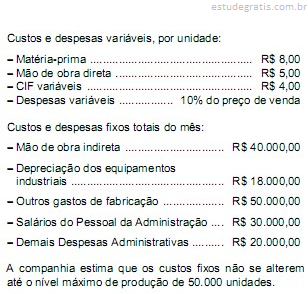
Instruções: Para responder às questões de números 42 a 45, considere as informações abaixo.
Assumindo o custeio variável, o ponto de equilíbrio da companhia, em unidades, corresponde a
Texto e tabela para as questões de 40 a 43
A análise custo-volume-lucro permite a simulação de situações para os gestores das organizações. A tabela abaixo abrange informações acerca desse assunto.

O ponto de equilíbrio contábil, em unidades, situa-se entre
Com relação a problemas decorrentes de ocorrência e controle de custos, julgue os itens que se seguem.
Espera-se que o ponto de equilíbrio de uma empresa se torne mais alto após a redução em dez por cento do preço médio de vendas de seus produtos.
Determinado produto é vendido por R$10,00. O custo variável unitário é R$ 6,00 e os custos fixos totais são de R$ 60.000,00. O volume vendido é de 40.000 unidades. Se um desconto no preço unitário de 20% fosse praticado e o volume aumentasse para 80.000 unidades, qual seria a variação do resultado da empresa?
A Sociedade Aromax produz três tipos de produtos e durante o mês de Novembro de 20X7 apresentou os seguintes dados no seu processo produtivo:

O produto mais rentável e o produto que apresenta o melhor ponto de equilíbrio médio contábil são, respectivamente:

Considerando as informações das tabelas apresentadas, julgue os itens acerca da utilização dos conceitos de custos para a tomada de decisões.
Para obter lucro antes do imposto de renda e da contribuição social superior a R$ 32.900, a empresa deverá comercializar, pelo menos, 13.316 unidades.
Acerca da apropriação dos custos diretos e indiretos e dos seus reflexos no patrimônio, julgue os itens a seguir.
Aumento no custo direto variável provoca aumento proporcional na margem de contribuição unitária.

Uma empresa gasta 4 kg de matéria-prima para produzir determinada peça X em 2,5 horas. Os dados da tabela acima complementam as informações acerca do processo produtivo dessa peça. Considerando essas informações, julgue os itens de 91 a 96.
ara que a empresa esteja no ponto de equilíbrio contábil, é necessário produzir/vender a quantidade de 137 unidades.Determinada empresa colocou no mercado novos hidrômetros reconhecidos e aceitos pela EMBASA, realizando investimentos fixos de R$ 5.512.500,00, depreciáveis ao longo de 10 anos, linearmente. No primeiro ano de atividade, os custos e as despesas variáveis (materiais, mão de obra e comissões de vendedores) foram de R$ 25,50 por hidrômetro e o preço de venda foi de R$ 33,00. A cada ano subsequente, é estimado um ajuste de custos variáveis e preços de 5%. A empresa vendeu 65 mil hidrômetros no primeiro ano e agregará 5 mil unidades vendidas a cada ano seguinte.
Com base nessa situação hipotética, julgue os itens subsequentes.
ponto de equilíbrio contábil do produto será atingido no segundo ano....
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Considere hipoteticamente que certa fábrica apresente os seguintes dados relativos a determinado produto.
< custos fixos totais: . . . . . . . . . . . . . . . R$ 2.000.000,00
< preço que pode ser obtido por unidade: . . . . R$ 400,00
< custo unitário variável de produção: . . . . . . R$ 180,00
Nessa situação, para obter o lucro mínimo de R$ 200.000,00, a indústria terá de vender 10.000 unidades do referido produto.
A Indústria Pangea S/A apresentou, em um determinado mês, o seguinte quadro de custos e despesas variáveis e fixas, com valores em reais:

Com base exclusivamente nos dados acima, o ponto de equilíbrio contábil (operacional) da empresa, em unidades, é
Considere as seguintes informações sobre a estrutura de uma empresa:
- Custos e despesas variáveis: R$ 100,00 por unidade.
- Custos e despesas fixas: R$ 50.000,00 por mês.
- Preço de venda: R$ 150,00 por unidade.
- Aumento da depreciação: 40%
O ponto de equilíbrio contábil, em unidades, considerando-se que a depreciação representa 20% do total dos Custos de Despesas fixas, é
Instruções: Considere o enunciado abaixo para responder às questões de números 71 e 72.
No segundo mês de produção de uma empresa foram iniciadas 20.000 unidades de produção das quais 18.000 foram terminadas, ficando 2.000 unidades semiacabadas. Nesse mesmo mês, foram terminadas 1.500 unidades que eram semiacabadas no final do mês anterior. Nas unidades semiacabadas do mês anterior, 2/3 de todos os custos já haviam sido aplicados. Nas unidades semiacabadas do mês, 50% de todos os custos já foram aplicados. O custo total de produção (Diretos e Indiretos) do período é R$ 487.500,00.
O custo total aplicado à produção semiacabada no mês anterior foi R$ 15.000,00. A Empresa produz somente um produto.
...Uma empresa produz um único produto que é vendido por R$ 200,00 cada unidade, com 10% de impostos inclusos nesse valor. O valor dos custos variáveis é de R$ 30,00 por unidade. Os custos fixos são: R$ 45.000,00/mês referentes à mão de obra e R$ 7.500,00/mês referentes à depreciação. As despesas fixas são: R$ 7.500,00/mês referentes a seguros e R$ 9.000,00/mês referentes ao salário dos administradores. O ponto de equilíbrio contábil, em quantidade, é
Considerando apenas os dados hipotéticos acima, é correto afirmar que o ponto de equilíbrio, em quantidade, vale
Julgue os itens seguintes, relativos a análise entre custo, volume, lucro, alavancagem suas implicações.
A análise das relações entre custo, volume e lucro, também denominada análise do ponto de equilíbrio ou break even point, é um instrumento de gestão patrimonial de longo prazo, que utiliza projeções ou resultados dos lucros, custos, receitas e volume de produção.
Em Vale Dourado, existem duas indústrias que produzem e vendem caixas acústicas. O mercado absorve 4.000 unidades por mês, divididas igualmente pelas duas indústrias cujas estruturas de receitas, custos e despesas, em abril de 2009, foram, em reais:

No mês seguinte, devido à entrada no mercado da representação de uma empresa chinesa, as duas empresas locais se viram obrigadas a reduzir o preço de venda em 10%.
Com base apenas nos dados acima, considerando o conceito de estruturas diferenciadas e as relações custo/volume/ lucro, os pontos de equilíbrio contábil (ou operacional) das Indústrias A e B após a redução do preço de venda, se...