Tratando-se de encargos trabalhistas a serem pagos às empresas contratadas para prestar serviços de forma contínua no âmbito dos Tribunais ou Conselhos, o setor de controle interno ou setor financeiro é competente para definir, inicialmente, os percentuais a serem aplicados para os descontos e depósitos. A conferência, contudo, da aplicação sobre as folhas de salário mensais das empresas e a realização das demais verificações pertinentes cabem ao setor de
Com relação ao imposto de renda, à contribuição social e ao ICMS da pessoa jurídica, julgue os itens a seguir.
A empresa optante pela tributação pelo lucro presumido deve fazer a retenção do IR na fonte, referente aos valores de dividendos distribuídos a sócios majoritários.
Com relação aos componentes do patrimônio e suas modificações e às contas representativas do resultado das companhias, julgue os itens seguintes.
Ao aprovar a contratação de uma nova funcionária com salário mensal de R$ 1.500,00, o departamento de recursos humanos gera um fato contábil modificativo diminutivo.
A respeito do reconhecimento e da evidenciação de planos de benefícios pós-emprego, julgue os itens subsecutivos.
Além da obrigação legal, constituída com base nos termos formais do contrato de benefício pós-emprego, o plano de benefício definido requer o reconhecimento das chamadas obrigações construtivas, que podem surgir de práticas informais da entidade patrocinadora do plano.
A respeito do reconhecimento e da evidenciação de planos de benefícios pós-emprego, julgue os itens subsecutivos.
As obrigações reconhecidas por determinada entidade em decorrência da adoção de plano de contribuição definida devem ser avaliadas pelo seu valor presente, independentemente do prazo previsto para sua liquidação.
A respeito do reconhecimento e da evidenciação de planos de benefícios pós-emprego, julgue os itens subsecutivos.
Em planos de benefício definido, a ocorrência de ganhos atuariais pode gerar o chamado valor líquido de ativo de benefício definido, cujo reconhecimento deve ser feito no balanço patrimonial da entidade patrocinadora.
No que diz respeito aos padrões de contabilização de operações contábeis diversas, julgue os itens de 64 a 74.
Na folha de pagamento, o registro do valor pago ao trabalhador a título de salário-família representa o crédito do empregador contra a previdência social.
No que diz respeito aos padrões de contabilização de operações contábeis diversas, julgue os itens de 64 a 74.
O lançamento contábil a débito de salários a pagar e a crédito de adiantamento a empregados corresponde ao desconto de adiantamento concedido a empregado no momento da contabilização da folha de pagamento.
Com relação ao imposto sobre a renda de pessoa jurídica (IRPJ) e ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
A primeira parcela da gratificação natalina, que deve ser paga entre os meses de fevereiro e novembro, está sujeita à incidência do IRRF.
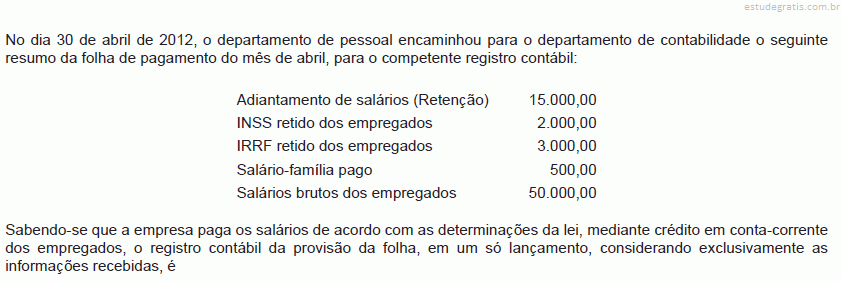
Em relação à contabilização da folha de pagamento da empresa, assinale a opção correta.
Com relação ao imposto sobre a renda de pessoa jurídica (IRPJ) e ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
Incide IRRF sobre o auxílio-creche recebido em dinheiro pelo empregado, por constituir esse auxílio rendimento tributável.
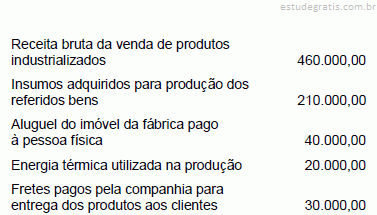
Os seguintes dados, em R$, foram obtidos da escrituração comercial da Cia. Topázio, referentes ao mês de dezembro de 2011:

A Cia. Topázio é contribuinte da COFINS no regime não cumulativo. O valor, em R$, da COFINS a ser recolhida ao Tesouro Nacional, relativa aos fatos geradores ocorridos no mês de dezembro, corresponde a
A Contribuição para o Programa de Integração Social, na sistemática não cumulativa, NÃO incide sobre
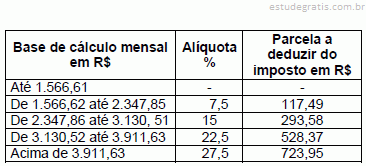
José Antonio é empregado da Cia. Raios de Sol. No mês de dezembro de 2011, seu salário bruto foi R$ 5.400,00, sobre o qual foi retida a contribuição previdenciária para o INSS pelo valor máximo de R$ 400,00 (valor hipotético). A tabela do imposto de renda retido na fonte vigente para esse mês era:

A companhia deverá reter do salário de José Antonio, a título de imposto de renda na fonte, a importância, em R$, de
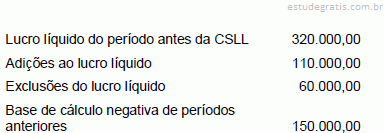
A Cia. Diamante optou por ser tributada pela Contribuição Social sobre o Lucro Líquido (CSLL) com base no resultado ajustado. Os seguintes dados foram obtidos pelo departamento de contabilidade da empresa, em R$, relativos ao 4o trimestre de 2011:

O valor devido da CSLL, nesse trimestre, em R$, foi:
Assinale a opção que apresenta corretamente dedução mensal que pode ser feita do rendimento do trabalho assalariado.
Admita, para todos os efeitos, que uma indústria, classificada no grau de risco grave, tem uma folha de salários de seus empregados de R$ 50.000,00.
Desconsiderando a incidência do FGTS, o total de encargos sociais suportado por essa indústria, em reais, é
Sempre que se manifestar a necessidade do contratante, pessoa jurídica, proceder à retenção do Imposto de Renda na Fonte (IRRF), quando da prestação de serviços por outra pessoa jurídica, o fato gerador da retenção se manifesta no

Com relação ao imposto de renda retido na fonte (IRRF) e ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), julgue os itens que se seguem.
O IRRF relativo a férias de empregados deve ser calculado juntamente com os demais rendimentos pagos ao beneficiário.
Uma empresa conta com 300 clientes em carteira atualmente e identifica ainda que haja 60 clientes potenciais. A frequência média ideal de visitação é de 2 visitas por mês, cada visita durando, em média, 2 horas.
Com base no método do tempo de duração de uma visita, o administrador considera que o tempo real de vendas de um vendedor, em horas, uma vez que a empresa conta com 24 vendedores, é de

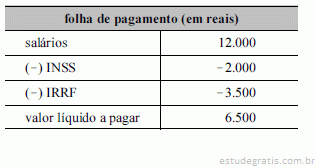
Considerando que determinada empresa possua dez empregados e que a folha de pagamento desses empregados no final de determinado mês seja a apresentada na tabela acima, julgue os itens subsequentes.
O valor a ser contabilizado na conta salários a pagar é de R$ 6.500,00, que constitui o valor líquido depois de deduzidos os tributos.

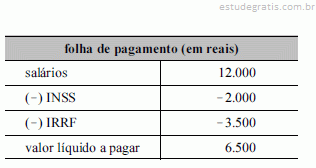
Considerando que determinada empresa possua dez empregados e que a folha de pagamento desses empregados no final de determinado mês seja a apresentada na tabela acima, julgue os itens subsequentes.
O valor do IRRF na folha de pagamento deve ser contabilizado como despesa, pois se trata de valor deduzido do salário bruto do empregado.
A Indústria Milpo Ltda. está passando por um período de sazonalidade e, em vista disso, está havendo certa ociosidade no departamento de produção. Devido a esse fato, parte do pessoal da produção foi designada para realizar um trabalho de manutenção e reparos no escritório central da indústria, que fica em outro prédio. Essa tarefa deve durar cerca de 10 dias úteis. Na contabilidade da Milpo, os gastos com a mão de obra do pessoal de produção, no período em que estiverem trabalhando na manutenção do escritório central, deverão ser

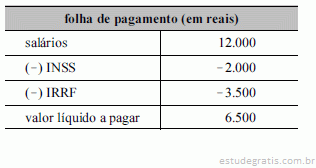
Considerando que determinada empresa possua dez empregados e que a folha de pagamento desses empregados no final de determinado mês seja a apresentada na tabela acima, julgue os itens subsequentes.
O INSS descontado dos empregados tem a mesma natureza tributária que o IRRF, razão por que ambos os tributos retidos na fonte devem ser contabilizados na mesma conta contábil do passivo, uma vez que serão recolhidos ao governo no mesmo documento de arrecadação, o DARF.
O Demonstrativo de Apuração de Contribuições Sociais (DACON) foi instituído em substituição ao Demonstrativo de Apuração da Contribuição para o PIS/PASEP não cumulativo (DAPIS) e visa a informar ao Fisco como foi realizada a apuração do PIS e da COFINS. Com base nesse contexto, analise os elementos a seguir.
I – Pessoas jurídicas imunes e isentas do IRPJ, cuja soma dos valores mensais das contribuições para o PIS/PASEP e da COFINS apurados seja superior a R$ 10.000,00.
II – Consórcios de empregadores.
III – Fundos mútuos de investimento mobiliário, sujeitos às normas do BACEN ou da CVM.
Está(ão) dispensado(s) de apresentação do DACON APENAS o(s) elemento(s) contido(s) em
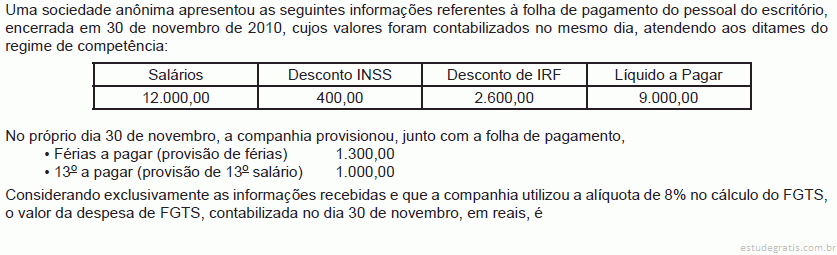
Os encargos sociais, as contribuições ao INSS e o FGTS, calculados com base na folha de pagamentos da empresa, ainda não pagos, devem ser lançados na conta Encargos Sociais a Pagar e FGTS a Recolher. A parcela do INSS a pagar deve incluir
Sr. Antônio José dos Santos, pessoa física, prestou serviços para a empresa Gama Ltda., no período de janeiro/20x1 no valor de R$ 2.000,00. É correto afirmar que a retenção do INSS pela empresa Gama Ltda. corresponde a:
De acordo com as informações da empresa Alfa Ltda., é correto afirmar que o valor Bruto da folha mensal é: