Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao controle de estoques, julgue os itens seguintes. Na compra de mercadorias à vista, caso seja utilizado o sistema de inventário permanente, deverão ser lançados estoques de mercadorias e impostos a recolher a débito, em contrapartida de disponível a crédito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao controle de estoques, julgue os itens seguintes. Caso uma economia apresente preços perfeitamente estáveis, o saldo final dos estoques será o mesmo, independentemente de o método escolhido ser a média ponderada ou o primeiro que entra, primeiro que sai.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito do livro diário, do livro razão e do balancete de verificação. Uma das finalidades do balancete de verificação é demonstrar a correta aplicação do método das partidas dobradas, pois o total devedor deve ser igual ao total credor, ou seja, para cada débito em uma ou mais contas deve haver crédito de igual valor em uma ou mais contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito do livro diário, do livro razão e do balancete de verificação. Os documentos base para a elaboração do balancete de verificação são o livro diário, de onde são extraídos os saldos finais das contas, e o livro razão, no qual estão demonstradas as movimentações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao plano de contas e às teorias relacionadas às contas patrimoniais e às contas de resultado, julgue os itens que se seguem. Com base na teoria dos fundos, as exigibilidades são subtraendos dos ativos, ou ativos negativos; já os passivos são vistos como reservas ou restrições aos ativos, derivantes de considerações legais, equitativas, econômicas ou gerenciais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao plano de contas e às teorias relacionadas às contas patrimoniais e às contas de resultado, julgue os itens que se seguem. Um dos objetivos do plano de contas é estabelecer normas de conduta para o registro das operações da entidade, por meio do atendimento às necessidades de informação da administração da empresa, da observação do formato compatível com as normas de contabilidade, e da adaptação, tanto quanto possível, às exigências dos agentes externos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao plano de contas e às teorias relacionadas às contas patrimoniais e às contas de resultado, julgue os itens que se seguem. Conforme as dimensões básicas da receita, embora ela possa ser estimada pela entidade, seu valor final deverá ser validado pelo mercado, em determinado período de tempo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos componentes patrimoniais e dos fatos contábeis, julgue os itens a seguir. Havendo liquidação de empresa em situação líquida nula ou equilibrada, o seu ativo será suficiente apenas para o pagamento das dívidas com terceiros, não sendo suficiente para o pagamento do capital próprio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos componentes patrimoniais e dos fatos contábeis, julgue os itens a seguir. O recebimento de vendas a prazo é considerado um fato contábil permutativo, visto que ele não provoca alterações no patrimônio líquido da entidade e modifica apenas a composição do ativo circulante com o aumento das disponibilidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos componentes patrimoniais e dos fatos contábeis, julgue os itens a seguir. Caso uma empresa possua R$ 50.000,00 de capital de terceiros, que representa 25% do total de recursos à disposição da sociedade, o ativo total da empresa será inferior a R$ 150.000,00.
Em 31/12/X1, a contabilidade da Cia. Montanhas Rochosas faltava realizar os registros contábeis, quando necessários, referentes às seguintes transações ocorridas em dezembro de X1:
− A empresa contratou uma aplicação financeira, em 01/12/X1, no valor de R$ 100.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo da aplicação financeira era R$ 103.000,00 e a empresa a classificava como mantida até o vencimento. Nenhuma alteração havia sido reconhecida no valor desta aplicação financeira no mês de dezembro de X1.
− A empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida em 31/12/X1. Nesta data, o valor contábil era R$ 30.000,00, o valor justo líquido de despesa de venda R$ 29.000,00 e o valo...
Banca:
Ministério Público do Rio Grande do Sul (MPE - RS)
Dentre os usuários da contabilidade, os provedores de capital de risco e seus analistas, que se preocupam com o risco inerente ao investimento e o retorno que ele produz, são caracterizados como
Banca:
Ministério Público do Rio Grande do Sul (MPE - RS)
As informações, quando podem influenciar as decisões econômicas dos usuários, ajudando-os a avaliar o impacto de eventos passados, presentes ou futuros ou confirmando ou corrigindo as suas avaliações anteriores, são consideradas
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas informações e na tabela apresentadas, julgue os itens que se seguem.
Se toda a produção for vendida, os custos totais de fabricação do período serão de R$ 650.000,00 e corresponderão ao custo dos produtos vendidos (CPV).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue os itens subsequentes. O resultado abrangente expressa mutação no patrimônio líquido.
A descrição a seguir caracteriza uma técnica contábil: Os fatos contábeis provocam modificações na estrutura de patrimônio e o seu registro deverá ser feito de maneira cronológica, selecionando-os em grupos homogêneos e evidenciando seus aspectos qualitativos e quantitativos. Assinale o item CORRETO:
Em relação aos Livros utilizados na Escrituração Contábil, analise os itens a seguir:
I- Os principais livros utilizados na contabilidade são: o Diário, o Razão, o Caixa, o Inventário, o Volume de Vendas e o Volume de Compras Realizadas.
II- Os livros podem ser classificados segundo seus fins: Obrigatórios e os Facultativos.
III- O livro diário é Facultativo e registra todas as operações e transações realizadas pela empresa.
IV- O livro Razão é um livro sistemático e, apesar de facultativo, é um livro de grande utilidade e importância na Contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
Embora tenha apresentado índices menores em relação a 2013, a capacidade de pagamento de curto prazo da Cia. ABC, em 2014, ainda apresentava uma situação positiva, o que sinaliza que a empresa não dependia da venda dos seus estoques para honrar as obrigações de curto prazo assumidas com relação a terceiros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando esses dados e admitindo que essa indústria utilize o método de custeio por absorção, julgue os seguintes itens.
Se, no mês de junho, a indústria vendeu todos os produtos acabados nos meses anteriores e 4/5 do que foi produzido no mês, então o custo dos produtos vendidos foi menor do que os custos de produção no mês de junho.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa apresente índices de liquidez imediata, de liquidez corrente, de liquidez seca e de liquidez geral iguais a 0,70; 1,80; 0,70 e 1,80, respectivamente, e que todos os ativos estejam classificados no ativo circulante, julgue os itens seguintes. O saldo do passivo não circulante será inferior ao saldo do passivo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. As reservas de capital podem ser utilizadas para a compra de ações de empresas coligadas e controladas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente às retenções efetuadas pela administração pública federal, ao IRPJ e à CSLL, julgue os itens subsecutivos. Caso a dedutibilidade de certa despesa do exercício findo, para efeito da CSLL, só possa ser aproveitada dentro de dois exercícios, o valor correspondente será lançado como CSLL diferida, no ativo realizável em longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a séries de valores, valores atual e futuro e contas a receber, julgue os itens seguintes. Caso, na análise da viabilidade de um projeto, se constate que, à medida que se aumenta a taxa de desconto mínima aceitável, diminui o valor presente líquido, a decisão favorável à realização desse projeto só se dará se houver uma diferença positiva entre o valor presente dos fluxos futuros de caixa e o valor presente do investimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a séries de valores, valores atual e futuro e contas a receber, julgue os itens seguintes. Com a finalidade de constituir-se um fundo para aposentadoria, deve-se adotar o modelo básico de capitalização, caracterizado por pagamentos mensais, de igual valor, durante trinta anos, a partir do momento da assinatura do contrato.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a séries de valores, valores atual e futuro e contas a receber, julgue os itens seguintes.
Considere a seguinte situação hipotética.
Determinada empresa que só vende a prazo tem uma média de contas a receber de R$ 100.000,00 e um quociente de giro anual das vendas de 5. Essa empresa constatou que os concorrentes, cujas operações também são feitas exclusivamente a prazo, têm vendas 80% superiores. Para alcançar essa mesma meta, a referida empresa está disposta a reduzir as exigências para a concessão de crédito.
Nessa situação hipotética, se a empresa mantiver estoques médios de R$ 150.000,00 em contas a receber, então ela terá de aumentar o prazo médio de recebimento.
Alguns valores tratados como provisão podem relacionar‐se com o reconhecimento de receita; por exemplo, quando a entidade dá garantias em troca de remuneração. Este pronunciamento técnico não trata do reconhecimento de receita. Sobre a provisão é correto afirmar que é
“O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional, usando como de mensuração o custo histórico e considerando suas variações. Segundo o referido Princípio, uma vez integrado ao patrimônio, os componentes patrimoniais, ativos e passivos podem sofrer variações decorrentes de custo __________, valor __________, valor __________, valor __________ e atualização monetária.” Assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.
“Pressupõe o emprego de certo grau de precaução no exercício dos julgamentos necessários às estimativas em certas condições de incerteza, no sentido de que ativos e receitas não sejam superestimados e que passivos e despesas não sejam subestimados, atribuindo maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniais.” Trata‐se do Princípio da
A tabela a seguir apresenta as características de algumas aplicações financeiras que foram realizadas por uma empresa em 31/10/2014:
Sabendo que todas as aplicações remuneram juros compostos, os valores evidenciados no Balanço Patrimonial de 31/12/2014 para os títulos disponíveis para venda futura, para os títulos destinados para venda imediata e para os títulos mantidos até o vencimento, foram, respectivamente, em reais,
A Cia. Riacho Fundo adquiriu, em 31/12/2012, 60% das ações da Cia. Rio Raso por R$ 30.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido contábil da Cia. Rio Raso era R$ 55.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 60.000.000,00. A diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido era decorrente da variação entre o valor contabilizado pelo custo e o valor justo de um terreno.
No período de 01/01/2013 a 31/12/2013, a Cia. Rio Raso reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2013: R$ 3.000.000,00
− Pagamento total de dividendos distribuídos em 2013: R$ 1.000.000,00
Uma empresa apresentava em seu Balanço Patrimonial de 31/12/2012 um ativo intangível com vida útil indefinida registrado pelo valor contábil de R$ 20.000.000,00, o qual era composto pelos seguintes valores:
− Custo de aquisição: R$ 24.000.000,00.
− Perda por desvalorização (“impairment”): R$ 4.000.000,00.
Em 31/12/2013 a empresa realizou novamente o teste de recuperabilidade (“impairment”) para este ativo intangível e obteve as seguintes informações:
− Valor em uso do intangível: R$ 21.000.000,00.
− Valor justo líquido das despesas de venda do intangível: R$ 19.000.000,00.
Nas demonstrações contábeis do ano de 2013, a empresa
Um caminhão foi adquirido por R$ 800.000,00 à vista para ser utilizado na atividade de uma empresa. A aquisição ocorreu em 31/12/2011, a empresa definiu a vida útil do caminhão em 700.000 km e o valor esperado de venda para este caminhão no final da vida útil definida era R$ 100.000,00. Em 30/06/2013, a empresa vendeu o caminhão por R$ 500.000,00 à vista. Sabendo que a empresa calcula a despesa de depreciação em função da quilometragem percorrida pelo caminhão e que até o momento da venda o caminhão havia rodado 350.000 km e que a vida útil para fins fiscais é definida em 5 anos, o valor evidenciado na Demonstração de Resultados de 2013, correspondente somente à venda do caminhão foi
Um lote de mercadorias para comercialização foi adquirido a prazo em 30/09/2014 pelo valor de R$ 1.900.000,00, para pagamento em dezembro de 2015. Se a compra fosse realizada à vista, o preço de aquisição teria sido R$ 1.200.000,00. No mês de outubro de 2014 a empresa realizou a venda de 70% dessas mercadorias pelo valor de R$ 1.500.000,00, para recebimento em novembro de 2015. Se a venda das mercadorias tivesse sido feita à vista o preço de venda seria R$ 1.000.000,00. Em 31/12/2014 o valor que a empresa deveria pagar para o fornecedor era R$ 1.250.000,00 e o valor que seria cobrado do cliente era R$ 1.300.000,00.
Nesse caso, a empresa reconheceu, no resultado de 2014, Resultado Bruto com Vendas no valor de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das reservas que compõem o patrimônio líquido e do método das partidas dobradas, julgue os itens a seguir. As reservas de capital podem ser utilizadas para resgate, reembolso ou compra de ações, bem como para incorporação ao capital social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das reservas que compõem o patrimônio líquido e do método das partidas dobradas, julgue os itens a seguir. A finalidade da reserva legal é assegurar a integridade do capital social e ela poderá ser utilizada para distribuir dividendos obrigatórios ou aumentar o capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das reservas que compõem o patrimônio líquido e do método das partidas dobradas, julgue os itens a seguir. O método das partidas dobradas também é conhecido como método veneziano.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das reservas que compõem o patrimônio líquido e do método das partidas dobradas, julgue os itens a seguir. As reservas estatutárias podem ser constituídas com parcela do lucro líquido em prejuízo da distribuição do dividendo obrigatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das reservas que compõem o patrimônio líquido e do método das partidas dobradas, julgue os itens a seguir. A reserva de lucros a realizar pode ser constituída com o valor do montante do dividendo obrigatório que exceder a parcela realizada do lucro líquido do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da equação fundamental do patrimônio e das suas situações líquidas, julgue os itens que se seguem. A situação líquida nula ocorre caso o passivo seja igual ao patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da equação fundamental do patrimônio e das suas situações líquidas, julgue os itens que se seguem. A situação líquida patrimonial será sempre positiva caso o patrimônio líquido seja positivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da equação fundamental do patrimônio e das suas situações líquidas, julgue os itens que se seguem. A existência de prejuízo acumulado não garante que a companhia esteja em situação líquida negativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da equação fundamental do patrimônio e das suas situações líquidas, julgue os itens que se seguem. O passivo a descoberto ocorre quando o ativo é igual ao passivo, fazendo com que o patrimônio líquido seja zero.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos e técnicas utilizados na análise de custos, julgue os itens que se seguem. A fim de maximizar o lucro de uma firma, deve-se igualar o custo marginal com a receita marginal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos e técnicas utilizados na análise de custos, julgue os itens que se seguem. A receita de uma firma é igual à soma dos lucros e dos custos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos e técnicas utilizados na análise de custos, julgue os itens que se seguem. Na contabilidade de ganhos, o lucro é igual à diferença entre a margem de contribuição e os custos fixos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos e técnicas utilizados na análise de custos, julgue os itens que se seguem. De acordo com a contabilidade de ganhos, as receitas de vendas não levam em consideração as despesas variáveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos e técnicas utilizados na análise de custos, julgue os itens que se seguem. No método dos centros de custos, os custos diretos são distribuídos de forma proporcional entre os departamentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração de ativos e da aplicação dos seus respectivos procedimentos patrimoniais, julgue os itens que se seguem. O valor de mercado deve ser atribuído caso haja divergência entre o valor contábil líquido constante do registro da entidade de origem e o instrumento de autorização da transferência de um ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração de ativos e da aplicação dos seus respectivos procedimentos patrimoniais, julgue os itens que se seguem. A reversão da perda por irrecuperabilidade de ativos deve ser reconhecida em contas de patrimônio líquido, em razão de sua natureza.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração de ativos e da aplicação dos seus respectivos procedimentos patrimoniais, julgue os itens que se seguem. No cálculo da depreciação, todos os componentes de um item de ativo de infraestrutura devem ser agrupados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração de ativos e da aplicação dos seus respectivos procedimentos patrimoniais, julgue os itens que se seguem. Durante o processo de reavaliação, não se deve registrar, no resultado do período, a variação do valor apurado no laudo que seja inferior ao valor contábil de uma classe de ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne à realização das variações patrimoniais qualitativas e quantitativas, julgue os seguintes itens. A extinção de um passivo sem o desaparecimento de um ativo de igual ou maior valor ensejará o registro da realização de uma variação patrimonial aumentativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne à realização das variações patrimoniais qualitativas e quantitativas, julgue os seguintes itens. Ocorrerá uma variação patrimonial qualitativa caso o registro do reconhecimento que gere a variação patrimonial ocorra depois do momento da liquidação da despesa orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, com referência aos critérios de reconhecimento e classificação de ativos e passivos. Desde que sejam atendidos os critérios de reconhecimento de ativos, é possível fazer o registro de ativos intangíveis adquiridos por meio de transações sem contraprestação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, com referência aos critérios de reconhecimento e classificação de ativos e passivos. Os passivos a serem pagos durante o ciclo operacional normal da organização pública devem ser classificados como circulante, ainda que não sejam mantidos essencialmente para fins de negociação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma companhia apresentou os seguintes indicadores econômico-financeiros na posição contábil de 30/6/2015.
Liquidez corrente: 1,23
Liquidez geral: 1,17
Retorno sobre o ativo: 12,4%
Retorno sobre o patrimônio líquido: 36,0%
Participação de capitais de terceiros sobre o ativo: 64,1%
Com base nos indicadores hipotéticos apresentados, julgue o próximo item.
A capacidade de pagamento da empresa diminui quando se restringe o horizonte temporal da análise; a cada R$ 100,00 investidos pelos sócios da empresa, são obtidos R$ 12,40 de retorno líquido e 35,9% dos investimentos de curto prazo realizados provêm de capital próprio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da consolidação das demonstrações contábeis, julgue os itens subsecutivos. As demonstrações contábeis consolidadas de companhias abertas, que devem incluir as participações em entidades de propósitos específicos (EPE), são elaboradas com a adoção de critérios contábeis uniformes para a controladora e as controladas que compõem o grupo econômico objeto de consolidação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da consolidação das demonstrações contábeis, julgue os itens subsecutivos. Os resultados decorrentes de transações intragrupo que sejam reconhecidos no ativo, a exemplo da venda de estoques e de itens do ativo imobilizado, somente devem ser eliminados das demonstrações contábeis consolidadas quando tais ativos forem negociados com terceiros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, acerca dos métodos de custeio. No custeio variável, os custos fixos são separados e considerados como despesas do período, portanto não são alocados aos produtos. Esse procedimento evita que eventuais arbitrariedades, provocadas pelo rateio dos custos fixos, venham a afetar o cálculo do custo dos produtos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, acerca dos métodos de custeio. Quando se quer identificar os produtos que mais contribuem para o lucro de uma empresa industrial, o custeio por absorção é preferível ao custeio variável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis de companhias abertas, julgue os itens a seguir. Na demonstração do resultado do exercício, o lucro bruto representa a diferença entre a receita líquida e o custo dos produtos, das mercadorias ou dos serviços vendidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis de companhias abertas, julgue os itens a seguir. A demonstração do resultado abrangente do exercício, que é obrigatória por determinação do Comitê de Pronunciamentos Contábeis, não deve contemplar ajustes de avaliação patrimonial em sua composição, pois esse valor já está contemplado no patrimônio líquido das companhias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis de companhias abertas, julgue os itens a seguir. Na demonstração do valor adicionado, que contempla informações relacionadas à criação e à distribuição de riqueza por parte de uma entidade, as receitas oriundas de aluguel devem ser classificadas como valores adicionados gerados pela entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em 15/7/2015, uma empresa adquiriu, à vista, mercadorias para revenda no valor unitário de R$ 7,00, contemplando todos os custos de aquisição. Em 31/7/2015, o preço de reposição unitário das referidas mercadorias havia alcançado o valor de R$ 7,80, ao passo que o preço de venda unitário estimado da mercadoria era R$ 12,50, e o gasto estimado necessário para a concretização da venda era R$ 1,50 por unidade. Em uma transação sem favorecimentos, cada uma dessas mercadorias poderia ser trocada no mercado pelo valor de R$ 12,50 no último dia do mês de julho de 2015.
Com base na situação hipotética apresentada, julgue os próximos itens, considerando os princípios de contabilidade aprovados pelo Conselho Federal de Contabilidade (CFC).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, no que se refere à adequação da classificação contábil dos eventos no balanço patrimonial de uma companhia aberta. As variações no valor justo de instrumentos financeiros devem ser registradas no patrimônio líquido, em uma conta de reserva de capital denominada Ajustes de Avaliação Patrimonial, a qual pode apresentar saldo contábil credor ou devedor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, no que se refere à adequação da classificação contábil dos eventos no balanço patrimonial de uma companhia aberta. A captação de recursos por meio de debêntures gera um passivo para a sociedade emissora do título. Em caso de debêntures emitidas com prêmio, o valor desse prêmio também será reconhecido em conta de passivo e deve ser apropriado ao resultado ao longo do prazo de vigência das debêntures.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, no que se refere à adequação da classificação contábil dos eventos no balanço patrimonial de uma companhia aberta. Os adiantamentos recebidos de clientes são considerados passivos não monetários que podem ser classificados como passivo circulante ou passivo não circulante, a depender do prazo estipulado em contrato para a entrega do bem ou para a execução do serviço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, no que se refere à adequação da classificação contábil dos eventos no balanço patrimonial de uma companhia aberta. Os dividendos obrigatórios a distribuir que sejam incompatíveis com a situação financeira da companhia e que atendam os requisitos da legislação societária serão reconhecidos em conta específica de reservas de lucros, no patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma companhia aberta que fabrica aparelhos celulares vende o seu produto oferecendo garantia ao cliente no momento da venda. No contrato de venda, o fabricante compromete-se a consertar, por meio de reparo ou substituição do aparelho, defeitos que vierem a se tornar aparentes dentro de três anos, a partir da data da venda. A experiência passada revela que é provável que haja reclamações dentro do período de cobertura da garantia. O fabricante tem condições de fazer uma estimativa confiável do valor com o qual terá que arcar em caso de danos nos aparelhos.
Com base na situação hipotética apresentada e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.
O fabricante está diante de uma situação que configur...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma companhia aberta que fabrica aparelhos celulares vende o seu produto oferecendo garantia ao cliente no momento da venda. No contrato de venda, o fabricante compromete-se a consertar, por meio de reparo ou substituição do aparelho, defeitos que vierem a se tornar aparentes dentro de três anos, a partir da data da venda. A experiência passada revela que é provável que haja reclamações dentro do período de cobertura da garantia. O fabricante tem condições de fazer uma estimativa confiável do valor com o qual terá que arcar em caso de danos nos aparelhos.
Com base na situação hipotética apresentada e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.
A restrição, nesse caso, para o reconhecimento contáb...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios de avaliação de ativos de companhias abertas, julgue os itens a seguir. As disponibilidades em moeda estrangeira devem ter seus saldos contábeis convertidos para a moeda nacional com base na taxa de câmbio corrente na data do balanço. As variações cambiais resultantes dessa conversão devem ser registradas em conta de receita, caso haja valorização do real em relação à moeda estrangeira, ou em conta de despesa, se houver desvalorização do real em relação à moeda estrangeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios de avaliação de ativos de companhias abertas, julgue os itens a seguir. Valores anormais de desperdício de matéria-prima não são considerados custos de estoques e devem ser reconhecidos como despesas do período em que ocorreu o desperdício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios de avaliação de ativos de companhias abertas, julgue os itens a seguir. O imposto de importação e os impostos não recuperáveis junto ao fisco, diretamente atribuíveis à aquisição de mercadorias destinadas à revenda, devem compor o custo de aquisição desses estoques.
A contabilidade é objetivamente um sistema de informação e avaliação destinado a prover seus usuários com demonstrações e análise de natureza econômica e financeira. As entidades de fins não econômicos apresentam denominações e contas específicas que são representadas em seus demonstrativos. A denominação “Demonstração do Resultado”, para organizações sem fins lucrativos, deverá ser substituída por demonstração
A depreciação é uma estimativa do desgaste do bem, podendo ocorrer casos em que ele esteja totalmente depreciado e ainda tenha condições de produzir ou possuir valor de revenda no mercado. O bem pode ser depreciado a partir do período em que ele foi posto em funcionamento. Assinale a alternativa em que é vedada a dedução da despesa de depreciação ou exaustão.
O objetivo primordial da conciliação bancária é o de efetuar a adaptação do saldo do extrato bancário ao saldo registrado na conta Banco conta Movimento no livro razão da entidade. Após a confrontação dos valores registrados na contabilidade com os valores apontados no extrato bancário, serão efetuados e/ou contabilizados os ajustes necessários à identificação das prováveis diferenças entre o saldo especificado no extrato bancário e o saldo registrado no Razão da empresa. Os principais ajustes e/ou diferenças entre os saldos (no Razão da empresa e no extrato bancário) decorrem de:
I. Cheques emitidos e contabilizados pela empresa ainda não apresentados ao banco pelo credor da empresa.
II. Avisos bancários acusados no respectivo extrato de movimentação da conta corrente...
O Balanço é a apuração da situação de determinado patrimônio, em determinado instante, representada sinteticamente, num quadro de duas seções: Ativo e Passivo. É também entendido como a igualdade de duas somas, de uma conta ou de um quadro. Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais. A demonstração que mostra as receitas e despesas previstas em confronto com as realizadas, atendendo à administração como instrumento de auxílio no controle da legalidade e eficiência das operações realizadas, bem como fornecendo aos órgãos fiscalizadores condições para verificar, de forma global, o desempenho da administração e o emprego dos recursos públicos é o(a)
Duas correntes são a base de finanças modernas, uma inaugurada por Modigliane e Miller (1958), chamada de Finanças Corporativas, e outra iniciada por Markowitz (1952) e direcionada aos estudos de portfólio e de risco e de retorno. Para Markowitz é possível diminuir o risco através da diversificação de ativos com reduzido nível de covariância. Como a evolução do estudo de finanças das empresas que tem como objetivo a maximização da riqueza, é necessária a compreensão, pelo gestor, de um contexto maior e mais complexo. São inseridas nessas exigências uma sofisticada avaliação de riscos, novas formas de atuação no mercado, gestão baseada no valor e governanças corporativas. Diante do exposto, é correto afirmar que o critério mais indicado para tomada de decisão financeira é o(a)s
Tendo em vista que, em todos os lançamentos, o valor do débito é exatamente igual ao valor do crédito, a soma de todas as contas com saldo devedor deve corresponder à soma de todas as contas com saldo credor. Para verificar se as somas estão corretas, utiliza‐se o balancete de verificação. Em relação ao balancete de verificação, analise.
I. É elaborado com base nos saldos de todas as contas do diário.
II. Seu principal objetivo é testar (verificar) se o método das partidas dobradas foi respeitado, portanto, o único erro de escrituração que o mesmo aponta ou representa é o da troca de saldos (devedores por credores e vice‐versa).
III. O grau de detalhamento do balancete de verificação deverá ser consentâneo com sua finalidade.
A contabilidade é uma ciência social que tem por objeto o patrimônio das entidades. Para isso tem definido de forma clara sua finalidade e formas de escrituração. Diante do exposto, analise as afirmativas a seguir.
I. A principal finalidade da contabilidade é fornecer informações sobre o patrimônio, informações estas de ordem econômica e financeira para facilitar as tomadas de decisões por parte dos seus usuários.
II. Diversos são os tipos de usuários interessados nas informações contidas nas demonstrações contábeis das entidades. Um desses grupos é constituído pelos clientes, cujo interesse é tanto menor quanto maior forem a sua dependência e a concentração nos fornecimentos de algumas poucas entidades.
III. A escrituração começa pelo livro razão, no qual tod...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um serviço de manutenção de imóveis foi prestado a um ente da Federação no mês de outubro de 2014. Em 31/12/2014, apesar de já ter passado pelas fases de empenho e liquidação, o valor do serviço ainda não havia sido pago ao prestador do serviço.
Com referência a essa situação hipotética, julgue os próximos itens.
Trata-se, nesse caso, de uma despesa não processada e cujo valor deve ser inscrito em restos a pagar.
O objetivo da contabilidade que se concretiza pela obediência aos princípios que dirigem os seus procedimentos e que se reflete nas demonstrações que lhe cabe elaborar denomina-se
A tabela a seguir apresenta algumas informações que foram obtidas das demonstrações contábeis da Empresa Abra S.A. e da Empresa Cadabra S.A. relativas ao ano de 2014:
Com base nessas informações, é correto afirmar que a Empresa
Os valores correspondentes ao caixa consumido ou gerado pelas Atividades de Investimento e pelas Atividades de Financiamento no ano de 2014 foram, respectivamente, em reais,
Uma empresa comercial adquiriu, em 02/01/2014, estoques no valor total de R$ 250.000,00. O valor dos impostos recuperáveis incluídos no preço de compra era R$ 25.000,00. Durante o ano de 2014 a empresa vendeu 90% deste estoque pelo valor total de R$ 400.000,00, estando incluídos R$ 40.000,00 de impostos sobre a venda. A demonstração do resultado bruto com vendas do ano de 2014 era a seguinte:
Receita Bruta de Vendas ............................................................................................................ 400.000,00
(−) Impostos sobre Vendas .......................................................................................................... (40.000,00)
(=) Receita Líquida de Vendas ....................................................
A empresa Caixa Sobrando S.A. realizou diversas aplicações em ativos financeiros durante o 2o semestre de 2014, cujas características são apresentadas na tabela seguinte:
Os valores que deveriam ser evidenciados pela empresa Caixa Sobrando S.A. no seu Balanço Patrimonial de 31/12/2014, para os títulos destinados para venda imediata, para os títulos que serão mantidos até o vencimento e para os títulos disponíveis para venda futura são, respectivamente, em reais,
A empresa Vende de Tudo S.A. realizou, em 01/12/ 2014, as seguintes vendas de mercadorias:
− Venda à vista: R$ 800.000,00
− Venda para receber no longo prazo (15 meses) no valor nominal: R$ 788.871,06
Se a venda efetuada a prazo tivesse sido realizada à vista o valor total das vendas seria R$1.500.000,00. Sabendo-se que a taxa de juros praticada pela empresa nas vendas a prazo é 0,8% ao mês, a empresa Vende de Tudo S.A. reconheceu na Demonstração do Resultado de 2014, especificamente com relação às vendas efetuadas em 01/12/2014,
Em 31/12/2013 o Balanço Patrimonial da empresa Descumpridora S.A. apresentou no passivo não circulante a conta Provisões para Riscos com o saldo de R$ 650.000,00, cuja composição é a seguinte:
O valor evidenciado pela empresa Descumpridora S.A. na conta Provisões para Riscos, no Balanço Patrimonial de 31/12/2014, e a variação negativa no resultado de 2014 foram, respectivamente, em reais,
O Patrimônio Líquido contábil da empresa Quebrada S.A., em 02/01/2012, era R$ 100.000.000,00. A empresa Resolve Tudo S.A. adquiriu 40% das ações da empresa Quebrada S.A., passando a deter o seu controle. A empresa Resolve Tudo S.A. pagou R$ 45.000.000,00 pela participação adquirida e o valor justo dos ativos e passivos identificáveis da empresa Quebrada S.A., na data da aquisição, era R$ 120.000.000,00 (a diferença para o valor do Patrimônio Líquido contábil se referia ao valor justo de um terreno que estava registrado pelo valor de custo). No ano de 2012 a empresa Quebrada S.A. apurou um lucro líquido de R$ 10.000.000,00. O valor deste investimento evidenciado no Balanço Patrimonial de 31/12/2012, nas demonstrações contábeis individuais da empresa Resolve Tudo S.A., foi, em reais,
No dia 01/12/2014 uma empresa obteve um empréstimo bancário no valor total de R$ 2.000.000,00 que será liquidado da seguinte forma:
− Principal: pagamento integral em 01/12/2017
− Juros: pagamentos trimestrais, com a primeira parcela vencendo em 01/03/2015
As demais características do empréstimo são as seguintes:
− Taxa de juros contratada: 1,3% ao mês
− Valor dos juros trimestrais: R$ 79.018,39
− Despesas iniciais cobradas pelo Banco (custos de transação): R$ 150.000,00 − A taxa de custo efetivo da operação: 1,57% ao mês
Os valores da despesa com encargos financeiros apropriada no resultado de 2014 e do saldo apresentado no balanço patrimonial em 31/12/2014 para o empréstimo obtido foram, ...
No dia 01/12/2013 a empresa Endividada S.A. obteve um empréstimo do exterior no valor total de US$ 1.000.000,00 (um milhão de dólares), para ser pago integralmente (principal e juros) em 01/12/2014. A taxa de juros contratada foi 1% ao mês e as informações sobre as cotações da taxa de câmbio, em várias datas, eram as seguintes:
Com base nestas informações, o valor apresentado no Balanço Patrimonial da empresa Endividada S.A., em 31/12/2013, referente a este empréstimo foi, em reais,
Um equipamento foi adquirido, em 01/01/2012, por R$ 1.200.000,00, com pagamento à vista. A empresa adquirente definiu a vida útil desse equipamento em 10 anos e estimou o valor residual em R$ 120.000,00. Em 01/01/2013, a empresa reavaliou a vida útil do equipamento para 6 anos e o valor residual foi re-estimado para R$ 192.000,00.
Com base nestas informações e sabendo-se que a empresa adota o método das quotas constantes para o cálculo da depreciação, o valor contábil do equipamento apresentado no Balanço Patrimonial da empresa, em 31/12/2014, foi, em reais,
O saldo da conta Intangíveis da empresa Explora Marcas S.A., em 31/12/2013, correspondia a um ativo intangível com vida útil indefinida. O valor contábil deste ativo era R$ 840.000,00 e sua composição era:
− Custo de aquisição: R$ 960.000,00.
− Perda por desvalorização reconhecida em 2012: R$ 120.000,00.
Para a elaboração do Balanço Patrimonial de 31/12/2013, a empresa realizou o teste de recuperabilidade do Ativo (“impairment”) com as seguintes informações disponíveis:
− Valor em uso: R$ 740.000,00.
− Valor justo líquido das despesas de venda: R$ 800.000,00.
Com base nestas informações, o valor contábil apresentado no Balanço Patrimonial da empresa Explora Marcas S.A., em 31/12/2013, foi, em reais,
Durante o ano de 2013 uma empresa adquiriu mercadorias para revenda no valor total de R$ 600.000,00, efetuando o pagamento à vista. No valor total da compra estavam incluídos tributos recuperáveis no valor de R$ 90.000,00 e tributos não recuperáveis no valor de R$ 69.000,00. A empresa pagou também o valor total de R$ 24.000,00 pelo transporte destas mercadorias até o seu depósito e neste valor estavam incluídos tributos recuperáveis no valor de R$ 3.000,00. A empresa vendeu todos estes produtos pelo valor bruto de R$1.260.000,00, à vista, e os impostos incidentes sobre a venda totalizaram R$ 189.000,00. Sabendo-se que a empresa não tinha estoques no início de 2013, o lucro bruto apurado em 2013 foi, em reais,
A Empresa Trovoada S.A. apresentou as seguintes demonstrações contábeis, com os valores expressos em reais:
Sabendo-se que as despesas financeiras somente serão pagas na data de vencimento dos empréstimos existentes em 31/12/2014, que não houve pagamento de empréstimos em 2014, que o terreno foi vendido à vista e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
A Cia. Adicionadora é uma empresa comercial e apresentou as seguintes informações referentes ao ano de 2013, com os valores expressos em reais:
tributos recuperáveis que estavam incluídos no valor da compra dos produtos comercializados no ano de 2013 foi de R$ 17.500,00, e o valor dos tributos incidentes sobre a receita bruta de vendas do ano totalizaram R$ 60.000,00. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela Cia. Adicionadora no ano de 2013 foi, em reais,
Durante o ano de 2014 a Cia. 1001 Noites realizou as seguintes aplicações financeiras:
A Cia. 1001 Noites evidenciou, no Balanço Patrimonial de 31/12/2014, o seguinte valor total para as aplicações financeiras, em reais, desconsiderando-se os centavos,
O Patrimônio Líquido contábil da Empresa Riacho Fundo S.A., em 31/12/2012, era R$ 10.000.000,00. A Cia. Grande Rio adquiriu, em 31/12/2012, 40% das ações da Empresa Riacho Fundo S.A., pagando à vista o valor de R$ 6.000.000,00 e passando a ter influência significativa sobre a empresa investida. Sabe-se que na data da aquisição das ações, o valor justo líquido dos ativos e passivos identificáveis da Empresa Riacho Fundo S.A. era R$ 12.000.000,00, e a diferença para o Patrimônio Líquido contábil decorre do valor contabilizado pelo custo e o valor justo de um terreno.
No período de 01/01/2013 a 31/12/2013, a Empresa Riacho Fundo S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2014: ...............................................
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a mensuração, o registro e a evidenciação dos fatos contábeis refletem diretamente no patrimônio das empresas, julgue os itens subsequentes. A redução do valor residual de um ativo imobilizado proporcionará aumento da cota de depreciação mensal desse ativo, caso sua vida útil seja mantida inalterada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a mensuração, o registro e a evidenciação dos fatos contábeis refletem diretamente no patrimônio das empresas, julgue os itens subsequentes. Se uma empresa adquirir estoques a prazo em condições normais de crédito, o custo financeiro implícito será registrado como despesa financeira e não como custo de aquisição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca dos componentes patrimoniais, suas características e contabilização. Se a conclusão de transação que envolva prestação de serviços não puder ser avaliada de forma confiável, a receita somente será reconhecida na proporção dos gastos recuperáveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca dos componentes patrimoniais, suas características e contabilização. As despesas configuram perdas nos benefícios econômicos de uma entidade, sob a forma de redução de ativos ou acréscimo de passivos, não estando relacionadas a distribuição de recursos a sócios/acionistas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca dos componentes patrimoniais, suas características e contabilização. Um passivo é uma obrigação presente advinda de eventos passados. Sua liquidação resulta, necessariamente, na saída de recursos financeiros capazes de gerar benefícios econômicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca dos componentes patrimoniais, suas características e contabilização. O benefício econômico futuro de um componente patrimonial é o pressuposto primordial para que esse componente seja contabilizado como ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca dos componentes patrimoniais, suas características e contabilização. Segundo a atual perspectiva contábil, o patrimônio líquido representa o valor justo econômico mínimo de uma empresa, caso os seus sócios desejem comercializá-la sem sofrer perda econômica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
Os resultados acumulados são negativos e inferiores a R$ 100.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
Se, após o levantamento dos saldos e antes do encerramento do balanço, for constatada perda de valor recuperável de ativos imobilizados, essa perda deverá ser registrada em conta própria do ativo imobilizado e terá impacto negativo no resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
O valor do ativo não circulante é igual a R$ 1.450.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
O total da coluna de saldos credores do balancete de verificação das contas listadas é superior a R$ 2.400.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos às seguintes contas: caixa; reservas de lucros; fornecedores; aplicações financeiras; duplicatas a receber; encargos financeiros a transcorrer; duplicatas descontadas; imobilizado; capital social; estoques; impostos e contribuições a recolher; empréstimos e financiamentos; receitas financeiras a transcorrer. Por ocasião das competências mensais, os saldos das contas “encargos financeiros a transcorrer” e “receitas financeiras a transcorrer” serão reduzidos mediante lançamentos feitos em contas de despesas financeiras e de receitas financeiras, respectivamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos às seguintes contas: caixa; reservas de lucros; fornecedores; aplicações financeiras; duplicatas a receber; encargos financeiros a transcorrer; duplicatas descontadas; imobilizado; capital social; estoques; impostos e contribuições a recolher; empréstimos e financiamentos; receitas financeiras a transcorrer. Se, em uma compra de materiais para estoque, 50% do valor total for pago à vista e o restante for financiado com juros, tem-se um fato contábil misto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos às seguintes contas: caixa; reservas de lucros; fornecedores; aplicações financeiras; duplicatas a receber; encargos financeiros a transcorrer; duplicatas descontadas; imobilizado; capital social; estoques; impostos e contribuições a recolher; empréstimos e financiamentos; receitas financeiras a transcorrer. A conta “duplicatas descontadas” representa uma aplicação de recursos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos às seguintes contas: caixa; reservas de lucros; fornecedores; aplicações financeiras; duplicatas a receber; encargos financeiros a transcorrer; duplicatas descontadas; imobilizado; capital social; estoques; impostos e contribuições a recolher; empréstimos e financiamentos; receitas financeiras a transcorrer. No rol de contas em questão, o número de contas de natureza devedora é maior que o das de natureza credora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à consolidação das demonstrações contábeis, julgue os itens subsequentes. Os direitos de voto potenciais — como os decorrentes de instrumentos conversíveis e de opções —, somente se forem substantivos, serão considerados na determinação da entidade que detém o controle sobre uma investida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à consolidação das demonstrações contábeis, julgue os itens subsequentes. Para a empresa consolidadora, a eliminação dos lucros não realizados resultantes de transações entre entidades do mesmo grupo deve ser feita a crédito de uma conta de ativo e a débito de uma conta de resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Cia. ABC adquiriu uma patente capaz de lhe gerar entradas líquidas de caixa durante doze anos. Na mesma data, um terceiro assumiu o compromisso de comprar, após seis anos, essa patente da Cia. ABC por um valor equivalente a 50% do valor justo da patente na data em que esta foi adquirida. A Cia. ABC pretende honrar o compromisso assumido e vender a patente conforme o acordado.
A partir dessa situação hipotética, julgue os próximos itens.
A patente deve ter o seu valor contábil integralmente amortizado pela Cia. ABC ao longo dos seis anos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Cia. ABC adquiriu uma patente capaz de lhe gerar entradas líquidas de caixa durante doze anos. Na mesma data, um terceiro assumiu o compromisso de comprar, após seis anos, essa patente da Cia. ABC por um valor equivalente a 50% do valor justo da patente na data em que esta foi adquirida. A Cia. ABC pretende honrar o compromisso assumido e vender a patente conforme o acordado.
A partir dessa situação hipotética, julgue os próximos itens.
O compromisso de venda futura desobriga a Cia. ABC de efetuar a análise quanto à redução no valor recuperável da patente durante o período em que esta estiver sob o controle da referida companhia.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à redução ao valor recuperável de ativo imobilizado. O aumento da taxa de juros de mercado pode ser indicativo de que determinado ativo imobilizado esteja sofrendo desvalorização. Isso ocorre pela redução que o aumento da taxa de juros de mercado é capaz de provocar no valor em uso do ativo imobilizado, quando este é submetido ao teste de redução ao valor recuperável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à redução ao valor recuperável de ativo imobilizado. A mensuração do valor em uso é realizada com base em estimativas de fluxos de caixa futuros, os quais devem ser trazidos a valor presente por uma taxa de desconto que reflita as avaliações atuais do mercado em relação ao valor do dinheiro no tempo e aos riscos específicos do ativo que não tenham sido contemplados nas estimativas de fluxos de caixa futuros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios de avaliação e de mensuração do ativo imobilizado, julgue os itens que se seguem. O valor depreciável de um ativo será obtido após a dedução do seu valor residual, que representa uma estimativa do valor a ser obtido com a venda desse ativo ao fim de sua vida útil, deduzidas as despesas estimadas de venda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios de avaliação e de mensuração do ativo imobilizado, julgue os itens que se seguem. A depreciação de uma máquina utilizada na produção de determinado ativo não deve ser reconhecida no resultado, mas deve ser incluída no custo do ativo produzido pela máquina.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma companhia aberta criou expectativa válida de um pagamento extra em dinheiro aos seus empregados em data futura ainda não definida. Esse pagamento independeria da ocorrência de eventos futuros incertos, não totalmente sob o controle da companhia.
A respeito dessa situação hipotética, julgue os itens a seguir.
Nessa situação, trata-se de evento passado que conduz a uma obrigação presente. Assim, caso seja possível estimar de forma confiável o valor da obrigação para com os empregados, um passivo deverá ser reconhecido pela companhia.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma companhia aberta criou expectativa válida de um pagamento extra em dinheiro aos seus empregados em data futura ainda não definida. Esse pagamento independeria da ocorrência de eventos futuros incertos, não totalmente sob o controle da companhia.
A respeito dessa situação hipotética, julgue os itens a seguir.
A companhia assumiu uma obrigação não formalizada com os empregados e deve considerar esse compromisso como um passivo contingente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração e avaliação de itens patrimoniais, julgue os próximos itens. Um hedge de valor justo é utilizável para mitigar uma exposição a variações tanto cambiais quanto de outros indexadores que possam apresentar oscilações positivas e negativas ao longo de um dado período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração e avaliação de itens patrimoniais, julgue os próximos itens. Se uma venda de mercadorias for feita por R$ 100.000,00 a longo prazo e com R$ 2.500,00 de juros, no momento da realização da venda, serão gerados um aumento em receita bruta de vendas de R$ 97.500,00 e também um registro em conta redutora de contas a receber a longo prazo de R$ 2.500,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração e avaliação de itens patrimoniais, julgue os próximos itens. Para definir o valor justo de um passivo, pode ser utilizado o preço cotado em um mercado ativo de dívidas ou, na impossibilidade desse primeiro critério, outra técnica de avaliação que maximize o uso de dados observáveis relevantes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos ao tratamento contábil de ativos circulantes. Situação hipotética: Uma mercadoria foi adquirida pelo valor contábil líquido de R$ 100,00 e necessitará de custos adicionais de R$ 5,00 para poder ser colocada no mercado. O preço de venda dessa mercadoria é R$ 115,00 e estima-se que haverá custos de venda de R$ 4,00. Assertiva: Nessa situação, o valor realizável líquido dessa mercadoria é inferior a R$ 100,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos ao tratamento contábil de ativos circulantes. O valor de possíveis perdas de créditos a receber deve ser feito de forma retrospectiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos ao tratamento contábil de ativos circulantes. Um título público federal indexado à variação cambial deve ser classificado como um equivalente de caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos ao tratamento contábil de ativos circulantes. Os recebimentos em cheques ainda não depositados integram o caixa da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos ao tratamento contábil de ativos circulantes. Situação hipotética: Uma empresa mudou seu critério de avaliação de custos de estoque de PEPS para média ponderada móvel. Assertiva: Nessa situação, se houver deflação no mercado dos produtos da empresa, a mudança de critério contábil adotada tenderá a reduzir o lucro bruto da empresa no exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à elaboração de diversas demonstrações contábeis, julgue os itens a seguir. Uma empresa que tenha, em exercícios anteriores, mudado seu critério de avaliação de estoques de PEPS para média ponderada móvel, e não tenha reconhecido o efeito dessa mudança nos respectivos exercícios, deve reconhecê-lo na demonstração de lucros ou prejuízos acumulados (DLPA).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à elaboração de diversas demonstrações contábeis, julgue os itens a seguir. O valor dos dividendos distribuídos aos proprietários a cada período e o valor do dividendo distribuído por ação podem ser evidenciados na demonstração de mutações do patrimônio líquido (DMPL).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à elaboração de diversas demonstrações contábeis, julgue os itens a seguir. Para obtenção da demonstração do valor adicionado (DVA) consolidada, deve-se realizar o somatório das DVA das empresas que compõem o consolidado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à elaboração de diversas demonstrações contábeis, julgue os itens a seguir. Situação hipotética: Uma entidade, em dado período, não realizou alienação de imobilizados e teve despesa de depreciação de R$ 5.000,00; lucro líquido de R$ 9.000,00; aumento de R$ 12.000,00 em ativos circulantes; e aumento de R$ 2.000,00 em passivos circulantes. Além disso, não prestou outras informações relevantes, do ponto de vista de caixa. Assertiva: Nessa situação, a referida entidade apresenta, nesse período, uma variação líquida nula no caixa de suas atividades operacionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à elaboração de diversas demonstrações contábeis, julgue os itens a seguir. Uma sociedade anônima de capital aberto cujo patrimônio líquido seja de R$ 1,95 milhão será dispensada da elaboração e da publicação da demonstração dos fluxos de caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue os itens subsequentes. Para obtenção do lucro antes do imposto de renda, receitas e despesas não operacionais são deduzidas dos resultados operacionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue os itens subsequentes. Na demonstração do resultado do exercício, a receita líquida de vendas é obtida por meio da dedução das despesas de IRPJ (imposto de renda pessoa jurídica) e CSLL (contribuição social sobre o lucro líquido) da receita bruta de vendas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue os itens subsequentes. No balanço patrimonial, o ativo deve ser dividido em circulante e não circulante, e este apresenta os grupos realizável a longo prazo, investimentos e intangível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue os itens subsequentes. O excesso de ações em tesouraria é calculado pelo montante que superar o saldo de lucros e o total de reservas disponíveis, e esse excesso deve ser alienado no prazo fixado em lei, cuja expiração determina o cancelamento das ações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue os itens subsequentes. O ágio por expectativa de rentabilidade futura (goodwill) é registrado pelo seu custo incorrido, e está sujeito a depreciação, quando aplicável, bem como a ajuste pelo valor recuperável, caso este seja menor que o valor contábil líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a normatização contábil em vigor, julgue os itens que se seguem com base nas atualizações da contabilidade brasileira da última década. O registro de juros a apropriar passivos ou ativos justifica-se pelo princípio contábil do registro pelo valor original.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a normatização contábil em vigor, julgue os itens que se seguem com base nas atualizações da contabilidade brasileira da última década. O princípio ou característica da prudência é conflitante com a característica qualitativa fundamental da representação fidedigna.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a normatização contábil em vigor, julgue os itens que se seguem com base nas atualizações da contabilidade brasileira da última década. Dividendos de controladas devem ser reconhecidos nas demonstrações separadas da entidade controladora no momento em que se transformarem em caixa.
Em relação ao Método de Custeio Pleno – RKW, analise os itens a seguir:
I- Em particular, existe o método RKW - Reichskuratorium für Wirtschaftlichtkeit -, que surgiu na Alemanha no começo do século XX e é uma variação do sistema de custeio por absorção integral.
II- Essa diferenciação por absorção integral se dá pelo fato de que o RKW apropria também as despesas financeiras.
III- O RKW não é mais recomendado por sua metodologia de precificação, entretanto, toda vez que uma empresa fixar seus preços com base nos custos, ela estará empregando de alguma forma uma variante desse método.
IV- O método RKW foi criado em uma época e local onde a determinação do lucro era feita pelo governo. O método ficou caracterizado por sua aplicação ser possível soment...
Ainda em relação ao Balanço Patrimonial, analise os itens a seguir:
I- Todas as contas do Ativo encontram-se discriminadas no lado esquerdo do Balanço Patrimonial e são classificadas em ordem decrescente do grau de liquidez dos elementos patrimoniais que representam.
II- Todas as contas do Passivo encontram-se discriminadas no lado direito do Balanço Patrimonial e são classificadas segundo a ordem decrescente de exigibilidade.
III- Já no Patrimônio Líquido (PL) (que faz parte do Passivo), também do lado direito do Balanço Patrimonial, as contas são originadas de recursos próprios, como investimentos feitos pelos proprietários (dinheiro aplicado) para abertura da empresa, por reserva de lucros, prejuízos ou lucros acumulados, etc.
Documento elaborado pela empresa, no qual se relaciona, além dos nomes dos empregados, o montante das remunerações, dos descontos ou abatimentos e o valor líquido a que faz jus cada um dos empregados. Marque o item CORRETO onde se verifica o nome do documento contemplado na descrição acima:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca das normas técnicas de auditoria. Ao emitir parecer com abstenção de opinião para as demonstrações contábeis de uma entidade, o auditor não estará isento da responsabilidade de mencionar, no parecer, qualquer desvio que possa influenciar a decisão do usuário das demonstrações, independentemente da relevância ou da materialidade desse desvio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca das normas técnicas de auditoria. O risco de auditoria é a possibilidade de o auditor, por algum motivo alheio a sua vontade, vir a emitir uma opinião tecnicamente inadequada sobre demonstrações contábeis significativamente incorretas. Para fins de análise, o risco de auditoria divide-se em três componentes: risco inerente, risco de controle e risco de detecção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca das normas técnicas de auditoria. A determinação do escopo do trabalho constitui um dos pontos essenciais a serem obrigatoriamente documentados nos papéis de trabalho do auditor, que deve observar o conceito de materialidade quanto aos procedimentos e à relevância da informação, além de ter senso crítico e julgamento para direcionar o seu trabalho.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca das normas técnicas de auditoria.
Situação hipotética: Um auditor independente verificou que as taxas de depreciação utilizadas por uma empresa foram calculadas pelo método das somas dos dígitos. Além disso, o auditor verificou que tal procedimento diferia daquele realizado no último exercício, quando foi adotado o método das quotas constantes, sem evidenciar em notas explicativas.
Assertiva: Diante desses fatos, por se tratar apenas de uma mudança de política contábil, a conduta adequada do auditor independente seria considerar como não relevante a alteração descrita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às análises horizontal e vertical, a tendências e a grupos de comparação, julgue os itens a seguir. A análise horizontal é um processo comparativo, expresso em porcentagem, que se aplica ao se relacionar uma conta ou grupo de contas com um valor afim ou relacionável, identificado no mesmo demonstrativo. A análise vertical, por sua vez, é a comparação entre os valores de uma mesma conta ou grupo de contas em diferentes exercícios sociais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às análises horizontal e vertical, a tendências e a grupos de comparação, julgue os itens a seguir. A comparação feita durante a análise de balanços apresenta-se de duas formas: análise temporal e análise interempresarial. Enquanto a primeira compreende a tendência apresentada pelos indicadores de desempenho e não limita a avaliação a resultado restrito a um único período, a segunda relaciona o desempenho de uma empresa com o setor de atividade e o mercado em geral.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item abaixo, relativo ao EBITDA (earnings before interest, tax, depreciation and amortization). O EBITDA representa a geração de caixa operacional da empresa, ou seja, o montante de recursos gerados pela empresa apenas em suas atividades operacionais, após a subtração do efeito financeiro e de impostos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise de liquidez e de solvência de empresas, julgue os seguintes itens. Quando uma empresa apresenta, por vários exercícios seguidos, crescimento da necessidade de investimento em giro superior ao do capital circulante líquido, ela convive com o denominado efeito tesoura, que é identificado por um crescente saldo de disponível negativo. Esse efeito pode ocorrer por várias razões, como overtrade, desvio de recursos do giro para imobilizações e inflação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise de liquidez e de solvência de empresas, julgue os seguintes itens. Necessidade total de financiamento permanente (NTFP) é o montante mínimo de passivo permanente (PP) que a empresa deve manter, visando lastrear seus investimentos em giro e fixo assim como estabelecer seu equilíbrio financeiro. Quando o PP superar a NTFP, há indicativos de dificuldades financeiras, que podem ter sido motivadas pelo desajuste entre os prazos maiores dos investimentos (ativos) em relação à maturidade dos passivos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise de liquidez e de solvência de empresas, julgue os seguintes itens. O montante de recursos de longo prazo necessário para financiar a atividade de uma empresa pode ser calculado pela soma da necessidade de investimento em giro com o ativo permanente, índice que também é conhecido como necessidade total de financiamento permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise de liquidez e de solvência de empresas, julgue os seguintes itens. Para fins de análise do capital de giro, as contas do ativo e do passivo podem ser divididas em financeiras, cíclicas e permanentes. Por meio dessa divisão e pela análise dos elementos patrimoniais da empresa, são identificados os prazos operacionais, o volume de recursos permanentes (longo prazo) que financia o giro e as necessidades de investimento operacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise de liquidez e de solvência de empresas, julgue os seguintes itens. O ciclo operacional da empresa pode ser definido como as suas fases de funcionamento, que vão desde a aquisição de materiais para a produção até o recebimento das vendas efetuadas. Quanto mais longo se apresentar o ciclo operacional, menor será a necessidade de investimento em giro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos de análise das demonstrações contábeis envolvendo retorno sobre o capital empregado e análise da lucratividade, julgue os itens que se seguem. O retorno sobre o patrimônio líquido de uma empresa é negativo quando os custos e as despesas são maiores que as receitas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos de análise das demonstrações contábeis envolvendo retorno sobre o capital empregado e análise da lucratividade, julgue os itens que se seguem. A alavancagem financeira positiva ocorre quando o custo de capital de terceiros é menor que o retorno sobre o ativo operacional, o que gera ganhos adicionais ao acionista.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos de análise das demonstrações contábeis envolvendo retorno sobre o capital empregado e análise da lucratividade, julgue os itens que se seguem. A lucratividade de uma empresa pode ser avaliada em relação às vendas, aos ativos e ao patrimônio líquido, e, por ser relativa, sua análise independe do setor de atuação da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao reconhecimento, à mensuração e à evidenciação dos fatos contábeis, julgue os itens a seguir. Uma companhia aérea que se comprometer a conceder viagens gratuitas aos clientes cadastrados em seu programa de milhagem deverá contabilizar uma provisão no momento em que as receitas de passagens aéreas forem reconhecidas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao reconhecimento, à mensuração e à evidenciação dos fatos contábeis, julgue os itens a seguir.
Situação hipotética: As seguintes informações constam da demonstração do resultado do exercício da empresa XYZ S.A. referente ao exercício de 2014.
Assertiva: De acordo com esses dados, ao final do exercício de 2014, o lucro bruto apurado pela companhia foi superior a R$ 1.000.000,00 e o resultado anterior aos tributos sobre o lucro correspondeu a um prejuízo superior a R$ 200.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da terminologia de custos utilizada em entidades não industriais, julgue o item a seguir. Situação hipotética: A empresa Alfa desenvolve soluções de tecnologia da informação e, para atender a demanda de um cliente, subcontratou serviços da empresa Beta. O pagamento da empresa Alfa para a empresa Beta foi realizado em três parcelas. Assertiva: Nessa situação, ocorreu desembolso, em função dos pagamentos, e investimento, considerando-se os benefícios atribuíveis a futuros períodos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
Por meio da análise horizontal, que permite a avaliação de tendência, é correto concluir que as obrigações de longo prazo tiveram um crescimento, desconsiderando a inflação, de 100% de um ano para o outro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
Se a empresa conseguir negociar com os credores a transformação de dívidas de curto prazo em dívidas de longo prazo, os índices de liquidez corrente e liquidez seca dessa empresa aumentarão, enquanto seu índice de liquidez geral não sofrerá alteração.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
A análise vertical permite concluir que a representatividade dos estoques nos investimentos totais da empresa foi, nos dois períodos contábeis, superior a 30%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
O índice de liquidez geral da empresa, assim como o indicador que revela a relação existente entre capital de terceiros e capital próprio, é maior do que 1,0 nos dois períodos contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios, às normas, às teorias e às práticas contábeis vigentes, julgue os itens que se seguem. A essência sobre a forma é conceito indispensável para o cumprimento da característica qualitativa da representação fidedigna, ao passo que a prudência, por ser inconsistente com a neutralidade, é incompatível com a representação fidedigna.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios, às normas, às teorias e às práticas contábeis vigentes, julgue os itens que se seguem. No momento da aquisição de um bem financiado, a origem do recurso é registrada em uma conta de natureza credora, e a aplicação, em uma conta do ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios, às normas, às teorias e às práticas contábeis vigentes, julgue os itens que se seguem. Um lançamento contábil é composto por, pelo menos, um débito e um crédito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios, às normas, às teorias e às práticas contábeis vigentes, julgue os itens que se seguem. Em uma empresa que faz controle por inventário permanentemente, a contabilização realizada no ato da compra de mercadorias a prazo, com juros identificáveis e embutidos, gera um fato contábil modificativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios, às normas, às teorias e às práticas contábeis vigentes, julgue os itens que se seguem. A existência de saldo total de passivo maior que o saldo total de ativo configura que o direito dos sócios é negativo.
Na elaboração do balanço patrimonial, entre outros, tem‐se o ativo imobilizado que é formado pelo conjunto de bens necessários à manutenção das atividades da empresa, caracterizados por apresentar‐se na forma tangível. Assinale a alternativa que apresenta apenas contas do ativo imobilizado.
Na aplicação dos Princípios de Contabilidade há situações concretas e a essência das transações deve prevalecer sobre seus aspectos formais. Sobre os Princípios de Contabilidade, assinale a alternativa correta.
“Uma máquina, adquirida pela empresa Beta, veio com um sistema operacional (software) instalado sem o qual ela não funciona.” No balanço, onde deve ser classificado o referido software?
De acordo com os Princípios de Contabilidade, associe adequadamente as colunas a seguir.
1. Princípio da Entidade.
2. Princípio da Continuidade.
3. Princípio da Oportunidade.
4. Princípio do Registro pelo Valor Original.
( ) Pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
( ) Determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
( ) Reconhece o patrimônio como objeto da contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um patrimônio particular no universo dos patrimônios existentes. ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos a aspectos contábeis. Antes da realização de um contrato de aluguel, os valores gastos com a manutenção do imóvel devem ser classificados como despesas correntes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos a aspectos contábeis. No que diz respeito aos estágios da receita, a previsão se dá no momento da assinatura do contrato; a arrecadação, no momento do pagamento do aluguel pelo locatário; e o recolhimento, no momento em que o recurso for transferido para a conta única do órgão arrecadador, quando passa a ficar disponível para a realização de suas despesas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos a aspectos contábeis. De acordo com o regime de competência, no momento da assinatura do contrato, deve-se fazer um registro no ativo circulante do valor referente ao tempo de vigência do contrato.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos ao conceito e à forma de avaliação de itens patrimoniais. O conceito de depreciação implica o reconhecimento de perda de valor nos ativos fixos tangíveis, em decorrência do uso, da desatualização, ou da obsolescência, e se constitui em despesa para recuperar, de forma gradual, o dispêndio inicial, ainda que não exija desembolso nem pagamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos ao conceito e à forma de avaliação de itens patrimoniais. Goodwill é um termo contabilístico usado para refletir a parte do valor de mercado de um negócio que não é diretamente atribuível aos seus ativos e passivos, contabilizado apenas em caso de uma aquisição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos ao conceito e à forma de avaliação de itens patrimoniais. O teste de recuperabilidade, também chamado de impairment, define que o valor recuperável de um ativo é o menor número absoluto entre o valor justo, líquido de despesas de venda, e o seu valor de uso.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise econômico-financeira de empresas, julgue os próximos itens. A análise horizontal e vertical pode ser usada tanto para comparar o desempenho e a situação de uma empresa com o de outras empresas, ao longo de vários períodos, quanto para, por exemplo, analisar sua performance em um determinado período de tempo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise econômico-financeira de empresas, julgue os próximos itens. Os indicadores de liquidez corrente, seca, geral e imediata demonstram a situação financeira empresarial com a comparação dos ativos e dos passivos, a medição da base financeira e a indicação de condições, se houver, de pagar dívidas, o que complementa a análise fornecida pelo capital circulante líquido (CCL).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise econômico-financeira de empresas, julgue os próximos itens. Os relatórios contábeis obrigatórios — por exemplo, o balanço patrimonial, a demonstração do resultado do exercício e as notas explicativas — são essenciais para que se realizem análises horizontal, vertical e por indicadores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise econômico-financeira de empresas, julgue os próximos itens. A demonstração do valor agregado/adicionado (DVA) comprova a origem da riqueza gerada pela entidade e como ela foi distribuída entre os setores que contribuíram para a sua geração; logo, os indicadores e as informações dela extraídos atingem um universo maior de usuários que os obtidos por meio das demais demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise econômico-financeira de empresas, julgue os próximos itens. O caixa e as aplicações financeiras são mantidos pelas empresas com o objetivo de reduzir o risco de insolvência técnica; logo, as aplicações financeiras devem possuir a característica de quase-caixa, isto é, liquidez imediata.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos a aspectos contábeis. De acordo com o regime de competência, no momento da assinatura do contrato, deve-se fazer um registro no ativo circulante do valor referente ao tempo de vigência do contrato.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos a aspectos contábeis. Antes da realização de um contrato de aluguel, os valores gastos com a manutenção do imóvel devem ser classificados como despesas correntes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos ao conceito e à forma de avaliação de itens patrimoniais. O conceito de depreciação implica o reconhecimento de perda de valor nos ativos fixos tangíveis, em decorrência do uso, da desatualização, ou da obsolescência, e se constitui em despesa para recuperar, de forma gradual, o dispêndio inicial, ainda que não exija desembolso nem pagamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos ao conceito e à forma de avaliação de itens patrimoniais. Goodwill é um termo contabilístico usado para refletir a parte do valor de mercado de um negócio que não é diretamente atribuível aos seus ativos e passivos, contabilizado apenas em caso de uma aquisição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise econômico-financeira de empresas, julgue os próximos itens. O caixa e as aplicações financeiras são mantidos pelas empresas com o objetivo de reduzir o risco de insolvência técnica; logo, as aplicações financeiras devem possuir a característica de quase-caixa, isto é, liquidez imediata.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise econômico-financeira de empresas, julgue os próximos itens. A análise horizontal e vertical pode ser usada tanto para comparar o desempenho e a situação de uma empresa com o de outras empresas, ao longo de vários períodos, quanto para, por exemplo, analisar sua performance em um determinado período de tempo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise econômico-financeira de empresas, julgue os próximos itens. Os indicadores de liquidez corrente, seca, geral e imediata demonstram a situação financeira empresarial com a comparação dos ativos e dos passivos, a medição da base financeira e a indicação de condições, se houver, de pagar dívidas, o que complementa a análise fornecida pelo capital circulante líquido (CCL).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise econômico-financeira de empresas, julgue os próximos itens. Os relatórios contábeis obrigatórios — por exemplo, o balanço patrimonial, a demonstração do resultado do exercício e as notas explicativas — são essenciais para que se realizem análises horizontal, vertical e por indicadores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise econômico-financeira de empresas, julgue os próximos itens. A demonstração do valor agregado/adicionado (DVA) comprova a origem da riqueza gerada pela entidade e como ela foi distribuída entre os setores que contribuíram para a sua geração; logo, os indicadores e as informações dela extraídos atingem um universo maior de usuários que os obtidos por meio das demais demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento.
Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue os próximos itens.
A diferença entre o lucro operacional líquido do período apurado pelo método do custeio por absorção e o apurado pelo método do custeio variável é inferior a R$ 70 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento.
Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue os próximos itens.
O estoque final de produtos acabados, apurado pelo método do custeio variável, apresenta valor superior a R$ 200 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento.
Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue os próximos itens.
O custo unitário dos produtos vendidos, pelo método do custeio por absorção, é igual a R$ 45.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A relação entre as fontes de recursos deteriorou-se do ano 1 para o ano 2.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A relação entre passivos onerosos e ativo total foi mais favorável no ano 1.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A margem operacional líquida do ano 2 foi inferior à do ano 1.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A rentabilidade dos recursos próprios piorou do ano 1 para o ano 2.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
O índice de liquidez geral do ano 1 foi superior ao índice de liquidez geral do ano 2.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
O aumento dos ativos de caráter permanente do ano 1 para o ano 2 foi financiado, principal ou exclusivamente, com recursos onerosos de terceiros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item abaixo, relativo a receitas e despesas. Os aumentos de benefícios econômicos empresariais em espécie relacionados a contribuições dos detentores de instrumentos patrimoniais, que gerem aumento do patrimônio líquido, denominam-se receita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao tratamento contábil de itens patrimoniais, julgue os itens a seguir. Por ocasião do balanço patrimonial, eventuais saldos remanescentes de Imposto sobre operações financeiras (IOF) sobre importações a prazo a pagar devem ser atualizados pela variação cambial registrada no período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao tratamento contábil de itens patrimoniais, julgue os itens a seguir. As características dos passivos exigíveis incluem constituir obrigação líquida e certa, mensurável monetariamente e com fato gerador passado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao tratamento contábil de itens patrimoniais, julgue os itens a seguir. Os custos de transação incorridos na aquisição de ações de emissão própria devem ser registrados em conta do patrimônio líquido, como acréscimo ao custo das ações em tesouraria, no momento da aquisição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao tratamento contábil de itens patrimoniais, julgue os itens a seguir. O tempo é um fator que diferencia provisões para contingências de reservas para contingências: as primeiras referem-se a eventos passados, e as últimas, a futuros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a avaliação e mensuração de itens patrimoniais, julgue os itens que se seguem. O valor da depreciação de um ativo imobilizado pode ser calculado por vários métodos, mas, uma vez escolhido, o método deve ser mantido até a baixa do ativo em questão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a avaliação e mensuração de itens patrimoniais, julgue os itens que se seguem. Considere que uma máquina industrial tenha sido adquirida por R$ 120 mil e, posteriormente, tenha sofrido depreciação de R$ 20 mil. O valor em uso dessa máquina foi calculado em R$ 95 mil e seu valor líquido de venda foi apurado em R$ 97,5 mil. Nessa situação, caso a empresa deseje manter o bem em operação, deveria constituir provisão para redução ao valor recuperável de R$ 5 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a avaliação e mensuração de itens patrimoniais, julgue os itens que se seguem. A fórmula Black-Scholes-Merton de precificação de opções é uma técnica de apuração do valor justo, segundo a abordagem de mercado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a avaliação e mensuração de itens patrimoniais, julgue os itens que se seguem. O valor justo do bem do ativo imobilizado pode ser mensurado em função do custo de reposição do bem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a avaliação e mensuração de itens patrimoniais, julgue os itens que se seguem. Na transação entre duas empresas coligadas, a mensuração do valor justo fica prejudicada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a avaliação e mensuração de itens patrimoniais, julgue os itens que se seguem. A substância econômica do ágio pago pela expectativa de rentabilidade futura na aquisição de uma entidade deve ser verificada, no mínimo, anualmente, por meio de um impairment test.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com respeito à legislação e à normatização contábil brasileira vigentes, julgue os itens subsequentes. A venda de uma marca desenvolvida por determinada empresa implica a baixa do intangível correspondente contra uma conta de custo ou despesa e o registro do valor efetivamente recebido contra uma conta de receita, para posterior apuração do resultado obtido na transação.
A revisão analítica corresponde a um conjunto de procedimentos comuns nos trabalhos de auditoria, com o objetivo de identificar situações anormais e relevantes nas demonstrações contábeis. Acerca desse conjunto de procedimentos, analise as afirmativas a seguir:
I) A revisão analítica se enquadra como teste de observância realizado principalmente na fase de planejamento da auditoria.
II) O pressuposto básico da revisão analítica é o relacionamento entre elementos econômico-financeiros das demonstrações contábeis.

 O índice de composição do endividamento em 2014 é


 Com relação ao resultado de capital, a Prefeitura apresentou

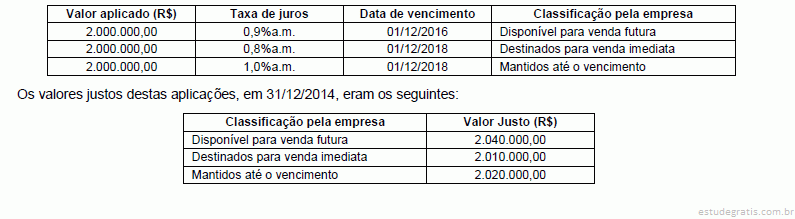
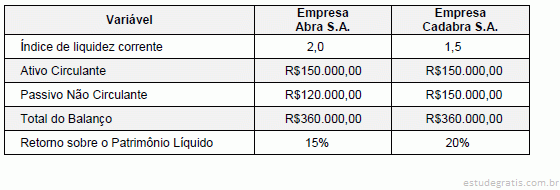
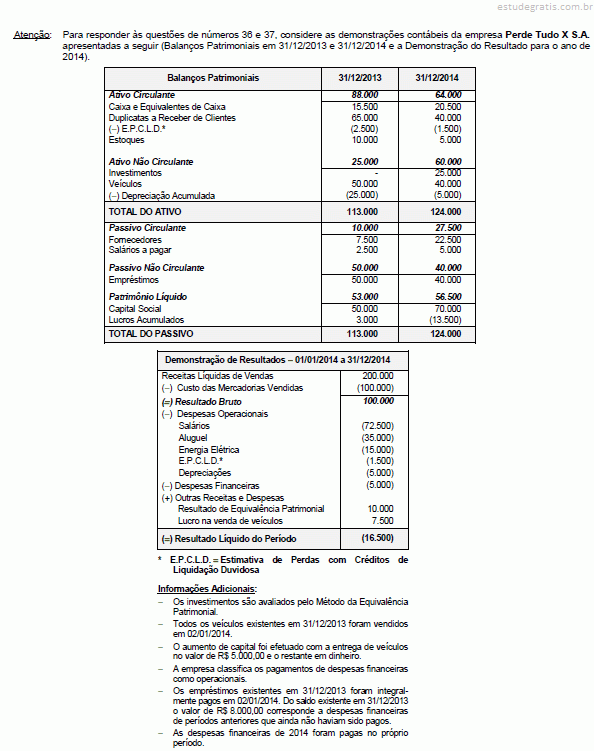 Os valores correspondentes ao caixa consumido ou gerado pelas Atividades de Investimento e pelas Atividades de Financiamento no ano de 2014 foram, respectivamente, em reais,
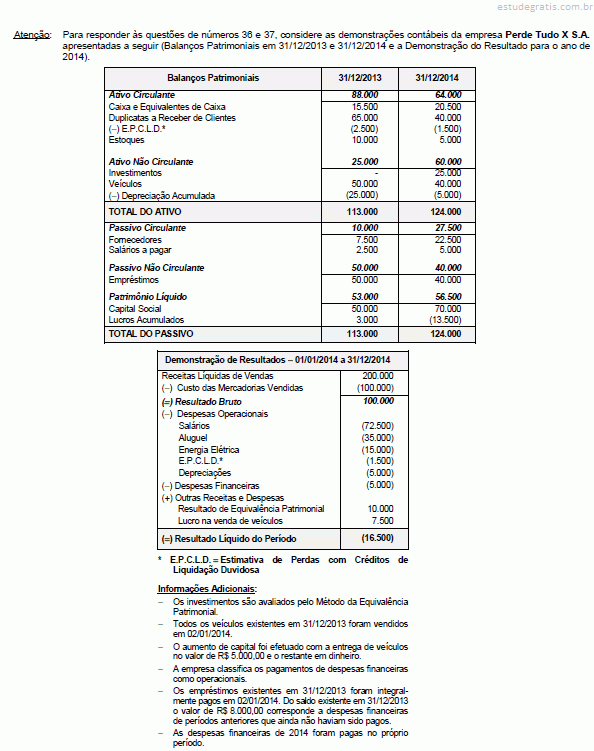 O valor correspondente ao caixa consumido ou gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
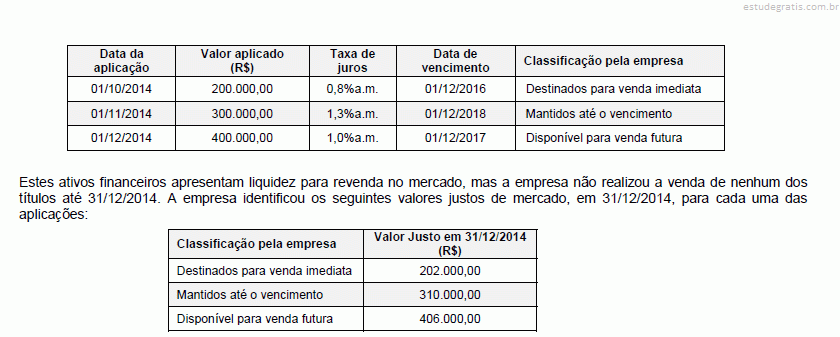
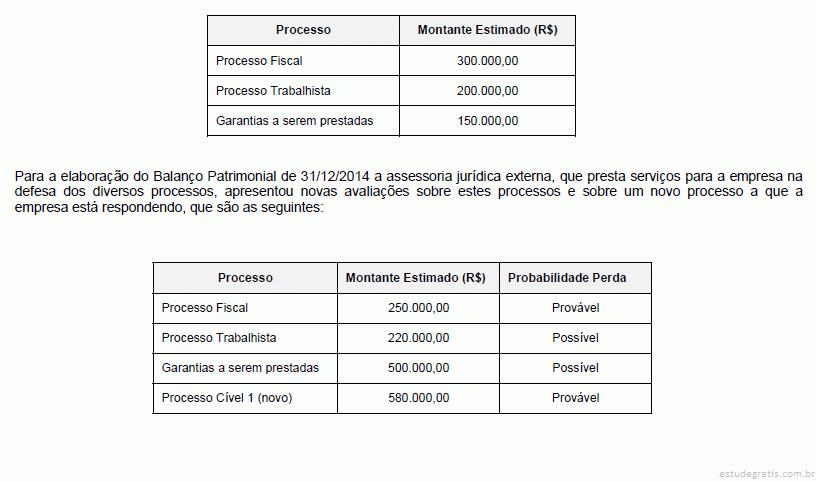
 O ponto de equilíbrio contábil da Cia. Industrializa & Vende, em quantidade, é
 Sabendo que a Cia. Industrializa & Vende utiliza o Custeio por Absorção, o custo unitário da produção do mês de janeiro de 2015 foi, em reais,


 tributos recuperáveis que estavam incluídos no valor da compra dos produtos comercializados no ano de 2013 foi de R$ 17.500,00, e o valor dos tributos incidentes sobre a receita bruta de vendas do ano totalizaram R$ 60.000,00. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela Cia. Adicionadora no ano de 2013 foi, em reais,


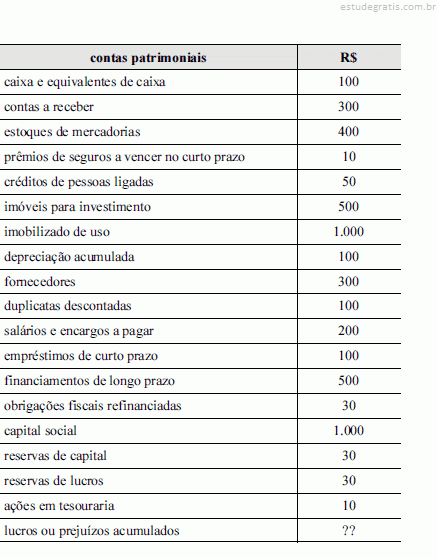
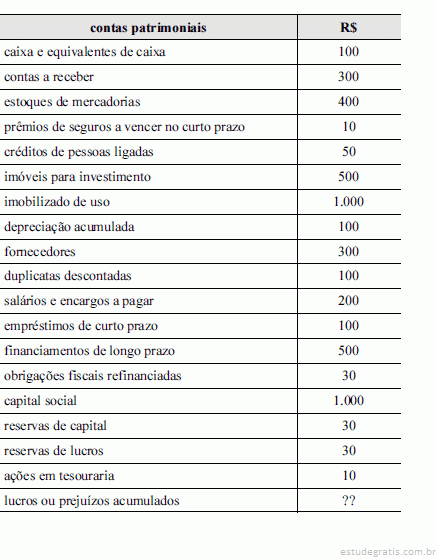


 Pode-se afirmar que
 Pode-se afirmar que a Prefeitura apresentou: