No balanço patrimonial apresentado em 31/12/2015, uma sociedade empresária constatou que havia um erro no cálculo da depreciação de um ativo imobilizado no ano de 2013.
De acordo com o Pronunciamento Técnico CPC 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, a empresa deve divulgar as seguintes informações em notas explicativas, à exceção de uma. Assinale-a.
Uma sociedade empresária apresentava, em 01/06/2015, o seguinte balanço patrimonial:
Em 30/06/2015, a sociedade empresária vendeu 90% de seu estoque por R$ 70.000,00 em duas parcelas iguais. A primeira será recebida dentro de 30 dias e a segunda em 60 dias. A sociedade empresária considera a taxa de desconto de 3% ao mês, para desconto a valor presente.
Além disso, a sociedade empresária incorreu em despesa de aluguel de R$ 10.000,00 e despesa financeira de R$ 5.000,00.
Com base nas informações acima, considerando que a sociedade empresária considera os efeitos relevantes e efetua os ajustes a valor presente, assinale a opção que indica o lucro bruto obtido em 31/12/2015.
Uma sociedade empresária prestadora de serviços de consultoria possui em seu balanço patrimonial um prédio de dez andares. Este está contabilizado por R$ 1.000.000,00.
Os funcionários da área de consultoria da sociedade empresária trabalham nos quatro primeiros andares do prédio, enquanto no quinto funciona a parte administrativa. Além disso, dois andares estão destinados a uma futura expansão. Ainda, os três últimos andares do prédio são alugados para um curso de inglês.
Assinale a opção correta em relação à contabilização do prédio no Balanço Patrimonial da sociedade empresária.
Uma sociedade empresária vendia apenas um tipo de caderno. Em 31/01/2016 havia 20 unidades de caderno no estoque, que estava avaliado em R$ 200,00. Durante o mês de janeiro de 2016 aconteceram as seguintes operações:
Venda de 15 cadernos por R$ 20,00 cada.
Compra de 10 cadernos por R$ 12,00 cada.
Compra de 8 cadernos por R$ 16,00 cada.
Venda de 12 cadernos por R$ 22,00 cada.
Em suas demonstrações contábeis de propósito geral, a sociedade empresária avalia seu estoque de acordo com o custo médio ponderado móvel. No entanto, gerencialmente, a administração utiliza o método do PEPS.
Assinale a opção que indica a diferença aproximada na conta Custo das Mercadorias Vendidas pelos dois métodos utili...
Em janeiro de 2016, uma sociedade empresária de costura foi sondada em relação à encomenda de uma roupa, no valor de R$ 1.000,00.
O contrato para fornecimento da roupa foi assinado em fevereiro. Do valor, metade foi recebida em março e o restante em maio, com a entrega da roupa e a aceitação do cliente.
A costureira da empresa trabalhou nesta encomenda nos meses de março, abril e maio.
Assinale a opção que indica o mês em que a receita foi contabilizada pela sociedade empresária.
A Cia. Beta investiu em um título de dívida emitido pela Cia. Alfa. A Cia. Beta tem a intenção de manter o título por um longo período, mas não irá mantê-lo até o vencimento.
Assinale a opção que indica a correta contabilização da contrapartida do reconhecimento deste ativo a valor justo:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às contribuições previdenciárias do microempreendedor individual (MEI) retidas ou recolhidas pelos órgãos da administração pública federal direta, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Assinale a opção que indica corretamente o retorno sobre o ativo obtido durante o ano de 2015 pela diretoria da empresa cujos indicadores de rentabilidade estão apresentados na tabela.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em janeiro de 2016, uma empresa fabricante de um modelo de equipamento esportivo aquático produziu e vendeu 100 unidades desse equipamento, ao preço unitário de R$ 7.000. Naquele mês, os custos e as despesas variáveis totalizaram R$ 2.500 (por unidade), e os custos e despesas fixas, R$ 200.000 (no mês).
A partir dessa situação hipotética, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando-se que essas informações correspondem às contas extraídas do balanço patrimonial, da demonstração do resultado e da demonstração do resultado abrangente de determinada companhia, é correto afirmar que constam
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir dessas informações, extraídas da demonstração do fluxo de caixa de determinada companhia referente ao exercício de 2015, assinale a opção correta, de acordo com o método indireto.
A empresa X possui em 31/12/2015 um bem registrado no ativo imobilizado pelo valor de R$ 150.000,00, este bem possui um saldo de depreciação acumulada de R$ 60.000,00 e possui uma perda estimada de R$ 15.000,00. O bem foi vendido em 02/01/2016 pelo valor de R$ 70.000,00. Qual foi o resultado dessa operação para a empresa?
A empresa X vendeu R$ 150.000,00 em mercadorias no mês 08/2015 para recebimento em 09/2015. A empresa remunera seus vendedores com o percentual de 5% sobre o valor da venda. Com base nessas informações, assinale a alternativa correta:
No ano de 2015 a empresa X adquiriu um empréstimo no valor de R$ 60.000,00. Na liberação do dinheiro o Banco descontou o valor de R$ 5.000,00 referente juros da contratação do empréstimo. Com base nessas informações, como foi efetuado o registro contábil no ato da liberação do empréstimo:
Uma Indústria adquiriu uma máquina no valor de R$ 65.000,00 para utilizar em suas atividades. Na instalação da máquina a empresa desembolsou mais R$ 3.000,00. A máquina ficou apta para utilização no dia 02/01/2015. A empresa estima utilizar o equipamento por 5 anos e que ao final do quinto a mesma possua um valor residual de R$ 15.000,00.
Com base nos dados acima, é correto afirmar que ao final do ano de 2015 o valor da depreciação, utilizando o Método das Quotas Constantes, foi de:
“Esse princípio de contabilidade pressupõe a simultaneidade da confrontação de receitas e despesas correlatas, além de reconhecer os efeitos de transações e outros eventos nos períodos a que se referem, independentemente do recebimento ou pagamento”.
O conceito exposto refere-se a qual princípio de contabilidade?
A Empresa Empreendedora Potiguar Ltda. apresentou em 31.12.X5 a seguinte composição em seu patrimônio: R$ 350.000,00 em imóveis, R$ 85.000,00 em veículos, R$ 45.000,00 em móveis e utensílios, R$ 55.000,00 em estoques, R$ 35.000,00 em duplicatas a receber, R$ 55.000,00 em dívidas de longo prazo, R$ 8.000 em provisão para perdas, R$ 12.000,00 em dívidas de curto prazo.
Com base nas informações fornecidas, qual o valor de sua Riqueza Própria nesta data?
Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido, é denominado de:
As contas contábeis são classificadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. Sobre o Balanço Patrimonial é CORRETO afirmar:
Após ocorrer o cancelamento da inscrição da despesa inscrita em Restos a Pagar, o pagamento que vier a ser reclamado poderá ser atendido à conta de dotação destinada a:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às teorias do patrimônio líquido, julgue os itens a seguir. A teoria da entidade, em contraposição à teoria do fundo, aborda a necessidade de divulgação da demonstração do valor adicionado e do balanço social por empresas de grande e de médio porte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às teorias do patrimônio líquido, julgue os itens a seguir. Na teoria da entidade, os juros referentes a empréstimo obtido representam despesas para a sociedade empresária, pois reduzem a riqueza da entidade e não a dos acionistas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às teorias do patrimônio líquido, julgue os itens a seguir. A teoria do proprietário é representada pela equação que descreve o patrimônio líquido como resultado da diferença entre ativo e passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao reconhecimento e à mensuração de itens patrimoniais e de resultado, julgue os itens subsecutivos. Caso determinada sociedade empresária estime uma provisão, em virtude de garantia oferecida por problema no funcionamento inadequado de produto vendido, essa sociedade deverá reconhecer um passivo e uma despesa no momento da venda, pelo valor estimado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao reconhecimento e à mensuração de itens patrimoniais e de resultado, julgue os itens subsecutivos. Caso uma empresa realize gastos para a aquisição de um bem, em que se espera que os benefícios econômicos ocorram somente ao longo do período corrente, então essa transação deverá ser reconhecida como despesa na demonstração do resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao reconhecimento e à mensuração de itens patrimoniais e de resultado, julgue os itens subsecutivos. Um imóvel arrendado poderá ser reconhecido como ativo contábil pela empresa arrendatária caso a entidade passe a controlar os benefícios econômicos esperados desse bem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao reconhecimento e mensuração de ativos e passivos, de receitas e despesas, e de ganhos e perdas, julgue os itens subsequentes. Perdas são decréscimos nos benefícios econômicos durante o período contábil, portanto não são enquadradas como despesas, visto que despesas têm origem em atividades usuais da entidade e perdas, em atividades não usuais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao reconhecimento e mensuração de ativos e passivos, de receitas e despesas, e de ganhos e perdas, julgue os itens subsequentes. Deve-se reconhecer um passivo caso haja uma obrigação futura da entidade, derivada de eventos passados, cuja liquidação resultará na saída de recursos da entidade capazes de gerar benefícios econômicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas de contabilidade aplicáveis às demonstrações financeiras, julgue os itens subsecutivos. São denominados equivalentes de caixa os investimentos conversíveis em moeda e que apresentam alto risco de alteração de valor, sendo necessária a exposição, no relatório de administração, dos critérios adotados para identificar as aplicações em equivalente de caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas de contabilidade aplicáveis às demonstrações financeiras, julgue os itens subsecutivos. Os juros pagos a titular, sócios ou acionistas, a título de remuneração do capital próprio, poderão ser deduzidos na demonstração do resultado do exercício, sendo seu cálculo realizado sobre as contas do patrimônio líquido ajustado e limitado à variação, pro rata dia, da taxa de juros de longo prazo (TJLP).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas de contabilidade aplicáveis às demonstrações financeiras, julgue os itens subsecutivos. Um instrumento financeiro classificado como ativo no balanço patrimonial pode ser corretamente categorizado como: mantido para negociação; mantido até o vencimento; empréstimos/contas a receber; e disponível para venda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas de contabilidade aplicáveis às demonstrações financeiras, julgue os itens subsecutivos. As ações em tesouraria representam as ações da companhia que são adquiridas pela própria sociedade e devem ser registradas no patrimônio líquido, em conta credora, de modo a aumentar, assim, o valor do capital social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas de contabilidade aplicáveis às demonstrações financeiras, julgue os itens subsecutivos. No fluxo de caixa pelo método indireto, as variações positivas (negativas) do ativo circulante aumentam (reduzem) o caixa e as variações positivas (negativas) do passivo circulante reduzem (aumentam) o caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao controle de estoques, julgue os itens seguintes. Na compra de mercadorias à vista, caso seja utilizado o sistema de inventário permanente, deverão ser lançados estoques de mercadorias e impostos a recolher a débito, em contrapartida de disponível a crédito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao controle de estoques, julgue os itens seguintes. Caso uma economia apresente preços perfeitamente estáveis, o saldo final dos estoques será o mesmo, independentemente de o método escolhido ser a média ponderada ou o primeiro que entra, primeiro que sai.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito do livro diário, do livro razão e do balancete de verificação. Uma das finalidades do balancete de verificação é demonstrar a correta aplicação do método das partidas dobradas, pois o total devedor deve ser igual ao total credor, ou seja, para cada débito em uma ou mais contas deve haver crédito de igual valor em uma ou mais contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito do livro diário, do livro razão e do balancete de verificação. Os documentos base para a elaboração do balancete de verificação são o livro diário, de onde são extraídos os saldos finais das contas, e o livro razão, no qual estão demonstradas as movimentações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao plano de contas e às teorias relacionadas às contas patrimoniais e às contas de resultado, julgue os itens que se seguem. Com base na teoria dos fundos, as exigibilidades são subtraendos dos ativos, ou ativos negativos; já os passivos são vistos como reservas ou restrições aos ativos, derivantes de considerações legais, equitativas, econômicas ou gerenciais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao plano de contas e às teorias relacionadas às contas patrimoniais e às contas de resultado, julgue os itens que se seguem. Um dos objetivos do plano de contas é estabelecer normas de conduta para o registro das operações da entidade, por meio do atendimento às necessidades de informação da administração da empresa, da observação do formato compatível com as normas de contabilidade, e da adaptação, tanto quanto possível, às exigências dos agentes externos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao plano de contas e às teorias relacionadas às contas patrimoniais e às contas de resultado, julgue os itens que se seguem. Conforme as dimensões básicas da receita, embora ela possa ser estimada pela entidade, seu valor final deverá ser validado pelo mercado, em determinado período de tempo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos componentes patrimoniais e dos fatos contábeis, julgue os itens a seguir. Havendo liquidação de empresa em situação líquida nula ou equilibrada, o seu ativo será suficiente apenas para o pagamento das dívidas com terceiros, não sendo suficiente para o pagamento do capital próprio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos componentes patrimoniais e dos fatos contábeis, julgue os itens a seguir. O recebimento de vendas a prazo é considerado um fato contábil permutativo, visto que ele não provoca alterações no patrimônio líquido da entidade e modifica apenas a composição do ativo circulante com o aumento das disponibilidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos componentes patrimoniais e dos fatos contábeis, julgue os itens a seguir. Caso uma empresa possua R$ 50.000,00 de capital de terceiros, que representa 25% do total de recursos à disposição da sociedade, o ativo total da empresa será inferior a R$ 150.000,00.
Em 31/12/X1, a contabilidade da Cia. Montanhas Rochosas faltava realizar os registros contábeis, quando necessários, referentes às seguintes transações ocorridas em dezembro de X1:
− A empresa contratou uma aplicação financeira, em 01/12/X1, no valor de R$ 100.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo da aplicação financeira era R$ 103.000,00 e a empresa a classificava como mantida até o vencimento. Nenhuma alteração havia sido reconhecida no valor desta aplicação financeira no mês de dezembro de X1.
− A empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida em 31/12/X1. Nesta data, o valor contábil era R$ 30.000,00, o valor justo líquido de despesa de venda R$ 29.000,00 e o valo...
Banca:
Ministério Público do Rio Grande do Sul (MPE - RS)
Dentre os usuários da contabilidade, os provedores de capital de risco e seus analistas, que se preocupam com o risco inerente ao investimento e o retorno que ele produz, são caracterizados como
Banca:
Ministério Público do Rio Grande do Sul (MPE - RS)
As informações, quando podem influenciar as decisões econômicas dos usuários, ajudando-os a avaliar o impacto de eventos passados, presentes ou futuros ou confirmando ou corrigindo as suas avaliações anteriores, são consideradas
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas informações e na tabela apresentadas, julgue os itens que se seguem.
Se toda a produção for vendida, os custos totais de fabricação do período serão de R$ 650.000,00 e corresponderão ao custo dos produtos vendidos (CPV).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da elaboração do balanço patrimonial, da demonstração do resultado do exercício, da demonstração do resultado abrangente e de operações a elas relacionadas, julgue os itens subsequentes. O resultado abrangente expressa mutação no patrimônio líquido.
A descrição a seguir caracteriza uma técnica contábil: Os fatos contábeis provocam modificações na estrutura de patrimônio e o seu registro deverá ser feito de maneira cronológica, selecionando-os em grupos homogêneos e evidenciando seus aspectos qualitativos e quantitativos. Assinale o item CORRETO:
Em relação aos Livros utilizados na Escrituração Contábil, analise os itens a seguir:
I- Os principais livros utilizados na contabilidade são: o Diário, o Razão, o Caixa, o Inventário, o Volume de Vendas e o Volume de Compras Realizadas.
II- Os livros podem ser classificados segundo seus fins: Obrigatórios e os Facultativos.
III- O livro diário é Facultativo e registra todas as operações e transações realizadas pela empresa.
IV- O livro Razão é um livro sistemático e, apesar de facultativo, é um livro de grande utilidade e importância na Contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
Embora tenha apresentado índices menores em relação a 2013, a capacidade de pagamento de curto prazo da Cia. ABC, em 2014, ainda apresentava uma situação positiva, o que sinaliza que a empresa não dependia da venda dos seus estoques para honrar as obrigações de curto prazo assumidas com relação a terceiros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando esses dados e admitindo que essa indústria utilize o método de custeio por absorção, julgue os seguintes itens.
Se, no mês de junho, a indústria vendeu todos os produtos acabados nos meses anteriores e 4/5 do que foi produzido no mês, então o custo dos produtos vendidos foi menor do que os custos de produção no mês de junho.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa apresente índices de liquidez imediata, de liquidez corrente, de liquidez seca e de liquidez geral iguais a 0,70; 1,80; 0,70 e 1,80, respectivamente, e que todos os ativos estejam classificados no ativo circulante, julgue os itens seguintes. O saldo do passivo não circulante será inferior ao saldo do passivo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. As reservas de capital podem ser utilizadas para a compra de ações de empresas coligadas e controladas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente às retenções efetuadas pela administração pública federal, ao IRPJ e à CSLL, julgue os itens subsecutivos. Caso a dedutibilidade de certa despesa do exercício findo, para efeito da CSLL, só possa ser aproveitada dentro de dois exercícios, o valor correspondente será lançado como CSLL diferida, no ativo realizável em longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a séries de valores, valores atual e futuro e contas a receber, julgue os itens seguintes. Caso, na análise da viabilidade de um projeto, se constate que, à medida que se aumenta a taxa de desconto mínima aceitável, diminui o valor presente líquido, a decisão favorável à realização desse projeto só se dará se houver uma diferença positiva entre o valor presente dos fluxos futuros de caixa e o valor presente do investimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a séries de valores, valores atual e futuro e contas a receber, julgue os itens seguintes. Com a finalidade de constituir-se um fundo para aposentadoria, deve-se adotar o modelo básico de capitalização, caracterizado por pagamentos mensais, de igual valor, durante trinta anos, a partir do momento da assinatura do contrato.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a séries de valores, valores atual e futuro e contas a receber, julgue os itens seguintes.
Considere a seguinte situação hipotética.
Determinada empresa que só vende a prazo tem uma média de contas a receber de R$ 100.000,00 e um quociente de giro anual das vendas de 5. Essa empresa constatou que os concorrentes, cujas operações também são feitas exclusivamente a prazo, têm vendas 80% superiores. Para alcançar essa mesma meta, a referida empresa está disposta a reduzir as exigências para a concessão de crédito.
Nessa situação hipotética, se a empresa mantiver estoques médios de R$ 150.000,00 em contas a receber, então ela terá de aumentar o prazo médio de recebimento.
Alguns valores tratados como provisão podem relacionar‐se com o reconhecimento de receita; por exemplo, quando a entidade dá garantias em troca de remuneração. Este pronunciamento técnico não trata do reconhecimento de receita. Sobre a provisão é correto afirmar que é
“O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional, usando como de mensuração o custo histórico e considerando suas variações. Segundo o referido Princípio, uma vez integrado ao patrimônio, os componentes patrimoniais, ativos e passivos podem sofrer variações decorrentes de custo __________, valor __________, valor __________, valor __________ e atualização monetária.” Assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.
“Pressupõe o emprego de certo grau de precaução no exercício dos julgamentos necessários às estimativas em certas condições de incerteza, no sentido de que ativos e receitas não sejam superestimados e que passivos e despesas não sejam subestimados, atribuindo maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniais.” Trata‐se do Princípio da
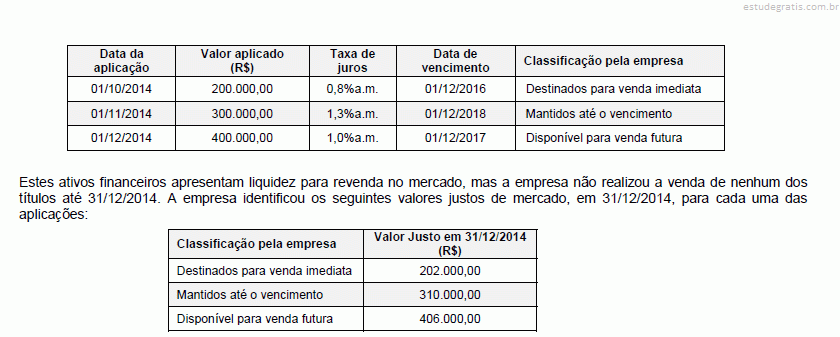
A tabela a seguir apresenta as características de algumas aplicações financeiras que foram realizadas por uma empresa em 31/10/2014:
Sabendo que todas as aplicações remuneram juros compostos, os valores evidenciados no Balanço Patrimonial de 31/12/2014 para os títulos disponíveis para venda futura, para os títulos destinados para venda imediata e para os títulos mantidos até o vencimento, foram, respectivamente, em reais,
A Cia. Riacho Fundo adquiriu, em 31/12/2012, 60% das ações da Cia. Rio Raso por R$ 30.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido contábil da Cia. Rio Raso era R$ 55.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 60.000.000,00. A diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido era decorrente da variação entre o valor contabilizado pelo custo e o valor justo de um terreno.
No período de 01/01/2013 a 31/12/2013, a Cia. Rio Raso reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2013: R$ 3.000.000,00
− Pagamento total de dividendos distribuídos em 2013: R$ 1.000.000,00
Uma empresa apresentava em seu Balanço Patrimonial de 31/12/2012 um ativo intangível com vida útil indefinida registrado pelo valor contábil de R$ 20.000.000,00, o qual era composto pelos seguintes valores:
− Custo de aquisição: R$ 24.000.000,00.
− Perda por desvalorização (“impairment”): R$ 4.000.000,00.
Em 31/12/2013 a empresa realizou novamente o teste de recuperabilidade (“impairment”) para este ativo intangível e obteve as seguintes informações:
− Valor em uso do intangível: R$ 21.000.000,00.
− Valor justo líquido das despesas de venda do intangível: R$ 19.000.000,00.
Nas demonstrações contábeis do ano de 2013, a empresa
Um caminhão foi adquirido por R$ 800.000,00 à vista para ser utilizado na atividade de uma empresa. A aquisição ocorreu em 31/12/2011, a empresa definiu a vida útil do caminhão em 700.000 km e o valor esperado de venda para este caminhão no final da vida útil definida era R$ 100.000,00. Em 30/06/2013, a empresa vendeu o caminhão por R$ 500.000,00 à vista. Sabendo que a empresa calcula a despesa de depreciação em função da quilometragem percorrida pelo caminhão e que até o momento da venda o caminhão havia rodado 350.000 km e que a vida útil para fins fiscais é definida em 5 anos, o valor evidenciado na Demonstração de Resultados de 2013, correspondente somente à venda do caminhão foi
Um lote de mercadorias para comercialização foi adquirido a prazo em 30/09/2014 pelo valor de R$ 1.900.000,00, para pagamento em dezembro de 2015. Se a compra fosse realizada à vista, o preço de aquisição teria sido R$ 1.200.000,00. No mês de outubro de 2014 a empresa realizou a venda de 70% dessas mercadorias pelo valor de R$ 1.500.000,00, para recebimento em novembro de 2015. Se a venda das mercadorias tivesse sido feita à vista o preço de venda seria R$ 1.000.000,00. Em 31/12/2014 o valor que a empresa deveria pagar para o fornecedor era R$ 1.250.000,00 e o valor que seria cobrado do cliente era R$ 1.300.000,00.
Nesse caso, a empresa reconheceu, no resultado de 2014, Resultado Bruto com Vendas no valor de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das reservas que compõem o patrimônio líquido e do método das partidas dobradas, julgue os itens a seguir. As reservas de capital podem ser utilizadas para resgate, reembolso ou compra de ações, bem como para incorporação ao capital social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das reservas que compõem o patrimônio líquido e do método das partidas dobradas, julgue os itens a seguir. A finalidade da reserva legal é assegurar a integridade do capital social e ela poderá ser utilizada para distribuir dividendos obrigatórios ou aumentar o capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das reservas que compõem o patrimônio líquido e do método das partidas dobradas, julgue os itens a seguir. O método das partidas dobradas também é conhecido como método veneziano.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das reservas que compõem o patrimônio líquido e do método das partidas dobradas, julgue os itens a seguir. As reservas estatutárias podem ser constituídas com parcela do lucro líquido em prejuízo da distribuição do dividendo obrigatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das reservas que compõem o patrimônio líquido e do método das partidas dobradas, julgue os itens a seguir. A reserva de lucros a realizar pode ser constituída com o valor do montante do dividendo obrigatório que exceder a parcela realizada do lucro líquido do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da equação fundamental do patrimônio e das suas situações líquidas, julgue os itens que se seguem. A situação líquida nula ocorre caso o passivo seja igual ao patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da equação fundamental do patrimônio e das suas situações líquidas, julgue os itens que se seguem. A situação líquida patrimonial será sempre positiva caso o patrimônio líquido seja positivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da equação fundamental do patrimônio e das suas situações líquidas, julgue os itens que se seguem. A existência de prejuízo acumulado não garante que a companhia esteja em situação líquida negativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da equação fundamental do patrimônio e das suas situações líquidas, julgue os itens que se seguem. O passivo a descoberto ocorre quando o ativo é igual ao passivo, fazendo com que o patrimônio líquido seja zero.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos e técnicas utilizados na análise de custos, julgue os itens que se seguem. A fim de maximizar o lucro de uma firma, deve-se igualar o custo marginal com a receita marginal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos e técnicas utilizados na análise de custos, julgue os itens que se seguem. A receita de uma firma é igual à soma dos lucros e dos custos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos e técnicas utilizados na análise de custos, julgue os itens que se seguem. Na contabilidade de ganhos, o lucro é igual à diferença entre a margem de contribuição e os custos fixos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos e técnicas utilizados na análise de custos, julgue os itens que se seguem. De acordo com a contabilidade de ganhos, as receitas de vendas não levam em consideração as despesas variáveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos e técnicas utilizados na análise de custos, julgue os itens que se seguem. No método dos centros de custos, os custos diretos são distribuídos de forma proporcional entre os departamentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração de ativos e da aplicação dos seus respectivos procedimentos patrimoniais, julgue os itens que se seguem. O valor de mercado deve ser atribuído caso haja divergência entre o valor contábil líquido constante do registro da entidade de origem e o instrumento de autorização da transferência de um ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração de ativos e da aplicação dos seus respectivos procedimentos patrimoniais, julgue os itens que se seguem. A reversão da perda por irrecuperabilidade de ativos deve ser reconhecida em contas de patrimônio líquido, em razão de sua natureza.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração de ativos e da aplicação dos seus respectivos procedimentos patrimoniais, julgue os itens que se seguem. No cálculo da depreciação, todos os componentes de um item de ativo de infraestrutura devem ser agrupados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da mensuração de ativos e da aplicação dos seus respectivos procedimentos patrimoniais, julgue os itens que se seguem. Durante o processo de reavaliação, não se deve registrar, no resultado do período, a variação do valor apurado no laudo que seja inferior ao valor contábil de uma classe de ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne à realização das variações patrimoniais qualitativas e quantitativas, julgue os seguintes itens. A extinção de um passivo sem o desaparecimento de um ativo de igual ou maior valor ensejará o registro da realização de uma variação patrimonial aumentativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne à realização das variações patrimoniais qualitativas e quantitativas, julgue os seguintes itens. Ocorrerá uma variação patrimonial qualitativa caso o registro do reconhecimento que gere a variação patrimonial ocorra depois do momento da liquidação da despesa orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, com referência aos critérios de reconhecimento e classificação de ativos e passivos. Desde que sejam atendidos os critérios de reconhecimento de ativos, é possível fazer o registro de ativos intangíveis adquiridos por meio de transações sem contraprestação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, com referência aos critérios de reconhecimento e classificação de ativos e passivos. Os passivos a serem pagos durante o ciclo operacional normal da organização pública devem ser classificados como circulante, ainda que não sejam mantidos essencialmente para fins de negociação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma companhia apresentou os seguintes indicadores econômico-financeiros na posição contábil de 30/6/2015.
Liquidez corrente: 1,23
Liquidez geral: 1,17
Retorno sobre o ativo: 12,4%
Retorno sobre o patrimônio líquido: 36,0%
Participação de capitais de terceiros sobre o ativo: 64,1%
Com base nos indicadores hipotéticos apresentados, julgue o próximo item.
A capacidade de pagamento da empresa diminui quando se restringe o horizonte temporal da análise; a cada R$ 100,00 investidos pelos sócios da empresa, são obtidos R$ 12,40 de retorno líquido e 35,9% dos investimentos de curto prazo realizados provêm de capital próprio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da consolidação das demonstrações contábeis, julgue os itens subsecutivos. As demonstrações contábeis consolidadas de companhias abertas, que devem incluir as participações em entidades de propósitos específicos (EPE), são elaboradas com a adoção de critérios contábeis uniformes para a controladora e as controladas que compõem o grupo econômico objeto de consolidação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da consolidação das demonstrações contábeis, julgue os itens subsecutivos. Os resultados decorrentes de transações intragrupo que sejam reconhecidos no ativo, a exemplo da venda de estoques e de itens do ativo imobilizado, somente devem ser eliminados das demonstrações contábeis consolidadas quando tais ativos forem negociados com terceiros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, acerca dos métodos de custeio. No custeio variável, os custos fixos são separados e considerados como despesas do período, portanto não são alocados aos produtos. Esse procedimento evita que eventuais arbitrariedades, provocadas pelo rateio dos custos fixos, venham a afetar o cálculo do custo dos produtos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, acerca dos métodos de custeio. Quando se quer identificar os produtos que mais contribuem para o lucro de uma empresa industrial, o custeio por absorção é preferível ao custeio variável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis de companhias abertas, julgue os itens a seguir. Na demonstração do resultado do exercício, o lucro bruto representa a diferença entre a receita líquida e o custo dos produtos, das mercadorias ou dos serviços vendidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis de companhias abertas, julgue os itens a seguir. A demonstração do resultado abrangente do exercício, que é obrigatória por determinação do Comitê de Pronunciamentos Contábeis, não deve contemplar ajustes de avaliação patrimonial em sua composição, pois esse valor já está contemplado no patrimônio líquido das companhias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis de companhias abertas, julgue os itens a seguir. Na demonstração do valor adicionado, que contempla informações relacionadas à criação e à distribuição de riqueza por parte de uma entidade, as receitas oriundas de aluguel devem ser classificadas como valores adicionados gerados pela entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em 15/7/2015, uma empresa adquiriu, à vista, mercadorias para revenda no valor unitário de R$ 7,00, contemplando todos os custos de aquisição. Em 31/7/2015, o preço de reposição unitário das referidas mercadorias havia alcançado o valor de R$ 7,80, ao passo que o preço de venda unitário estimado da mercadoria era R$ 12,50, e o gasto estimado necessário para a concretização da venda era R$ 1,50 por unidade. Em uma transação sem favorecimentos, cada uma dessas mercadorias poderia ser trocada no mercado pelo valor de R$ 12,50 no último dia do mês de julho de 2015.
Com base na situação hipotética apresentada, julgue os próximos itens, considerando os princípios de contabilidade aprovados pelo Conselho Federal de Contabilidade (CFC).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, no que se refere à adequação da classificação contábil dos eventos no balanço patrimonial de uma companhia aberta. As variações no valor justo de instrumentos financeiros devem ser registradas no patrimônio líquido, em uma conta de reserva de capital denominada Ajustes de Avaliação Patrimonial, a qual pode apresentar saldo contábil credor ou devedor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, no que se refere à adequação da classificação contábil dos eventos no balanço patrimonial de uma companhia aberta. A captação de recursos por meio de debêntures gera um passivo para a sociedade emissora do título. Em caso de debêntures emitidas com prêmio, o valor desse prêmio também será reconhecido em conta de passivo e deve ser apropriado ao resultado ao longo do prazo de vigência das debêntures.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, no que se refere à adequação da classificação contábil dos eventos no balanço patrimonial de uma companhia aberta. Os adiantamentos recebidos de clientes são considerados passivos não monetários que podem ser classificados como passivo circulante ou passivo não circulante, a depender do prazo estipulado em contrato para a entrega do bem ou para a execução do serviço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, no que se refere à adequação da classificação contábil dos eventos no balanço patrimonial de uma companhia aberta. Os dividendos obrigatórios a distribuir que sejam incompatíveis com a situação financeira da companhia e que atendam os requisitos da legislação societária serão reconhecidos em conta específica de reservas de lucros, no patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma companhia aberta que fabrica aparelhos celulares vende o seu produto oferecendo garantia ao cliente no momento da venda. No contrato de venda, o fabricante compromete-se a consertar, por meio de reparo ou substituição do aparelho, defeitos que vierem a se tornar aparentes dentro de três anos, a partir da data da venda. A experiência passada revela que é provável que haja reclamações dentro do período de cobertura da garantia. O fabricante tem condições de fazer uma estimativa confiável do valor com o qual terá que arcar em caso de danos nos aparelhos.
Com base na situação hipotética apresentada e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.
O fabricante está diante de uma situação que configur...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma companhia aberta que fabrica aparelhos celulares vende o seu produto oferecendo garantia ao cliente no momento da venda. No contrato de venda, o fabricante compromete-se a consertar, por meio de reparo ou substituição do aparelho, defeitos que vierem a se tornar aparentes dentro de três anos, a partir da data da venda. A experiência passada revela que é provável que haja reclamações dentro do período de cobertura da garantia. O fabricante tem condições de fazer uma estimativa confiável do valor com o qual terá que arcar em caso de danos nos aparelhos.
Com base na situação hipotética apresentada e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.
A restrição, nesse caso, para o reconhecimento contáb...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios de avaliação de ativos de companhias abertas, julgue os itens a seguir. As disponibilidades em moeda estrangeira devem ter seus saldos contábeis convertidos para a moeda nacional com base na taxa de câmbio corrente na data do balanço. As variações cambiais resultantes dessa conversão devem ser registradas em conta de receita, caso haja valorização do real em relação à moeda estrangeira, ou em conta de despesa, se houver desvalorização do real em relação à moeda estrangeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios de avaliação de ativos de companhias abertas, julgue os itens a seguir. Valores anormais de desperdício de matéria-prima não são considerados custos de estoques e devem ser reconhecidos como despesas do período em que ocorreu o desperdício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios de avaliação de ativos de companhias abertas, julgue os itens a seguir. O imposto de importação e os impostos não recuperáveis junto ao fisco, diretamente atribuíveis à aquisição de mercadorias destinadas à revenda, devem compor o custo de aquisição desses estoques.
A contabilidade é objetivamente um sistema de informação e avaliação destinado a prover seus usuários com demonstrações e análise de natureza econômica e financeira. As entidades de fins não econômicos apresentam denominações e contas específicas que são representadas em seus demonstrativos. A denominação “Demonstração do Resultado”, para organizações sem fins lucrativos, deverá ser substituída por demonstração
A depreciação é uma estimativa do desgaste do bem, podendo ocorrer casos em que ele esteja totalmente depreciado e ainda tenha condições de produzir ou possuir valor de revenda no mercado. O bem pode ser depreciado a partir do período em que ele foi posto em funcionamento. Assinale a alternativa em que é vedada a dedução da despesa de depreciação ou exaustão.
O objetivo primordial da conciliação bancária é o de efetuar a adaptação do saldo do extrato bancário ao saldo registrado na conta Banco conta Movimento no livro razão da entidade. Após a confrontação dos valores registrados na contabilidade com os valores apontados no extrato bancário, serão efetuados e/ou contabilizados os ajustes necessários à identificação das prováveis diferenças entre o saldo especificado no extrato bancário e o saldo registrado no Razão da empresa. Os principais ajustes e/ou diferenças entre os saldos (no Razão da empresa e no extrato bancário) decorrem de:
I. Cheques emitidos e contabilizados pela empresa ainda não apresentados ao banco pelo credor da empresa.
II. Avisos bancários acusados no respectivo extrato de movimentação da conta corrente...
O Balanço é a apuração da situação de determinado patrimônio, em determinado instante, representada sinteticamente, num quadro de duas seções: Ativo e Passivo. É também entendido como a igualdade de duas somas, de uma conta ou de um quadro. Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais. A demonstração que mostra as receitas e despesas previstas em confronto com as realizadas, atendendo à administração como instrumento de auxílio no controle da legalidade e eficiência das operações realizadas, bem como fornecendo aos órgãos fiscalizadores condições para verificar, de forma global, o desempenho da administração e o emprego dos recursos públicos é o(a)
Duas correntes são a base de finanças modernas, uma inaugurada por Modigliane e Miller (1958), chamada de Finanças Corporativas, e outra iniciada por Markowitz (1952) e direcionada aos estudos de portfólio e de risco e de retorno. Para Markowitz é possível diminuir o risco através da diversificação de ativos com reduzido nível de covariância. Como a evolução do estudo de finanças das empresas que tem como objetivo a maximização da riqueza, é necessária a compreensão, pelo gestor, de um contexto maior e mais complexo. São inseridas nessas exigências uma sofisticada avaliação de riscos, novas formas de atuação no mercado, gestão baseada no valor e governanças corporativas. Diante do exposto, é correto afirmar que o critério mais indicado para tomada de decisão financeira é o(a)s
Tendo em vista que, em todos os lançamentos, o valor do débito é exatamente igual ao valor do crédito, a soma de todas as contas com saldo devedor deve corresponder à soma de todas as contas com saldo credor. Para verificar se as somas estão corretas, utiliza‐se o balancete de verificação. Em relação ao balancete de verificação, analise.
I. É elaborado com base nos saldos de todas as contas do diário.
II. Seu principal objetivo é testar (verificar) se o método das partidas dobradas foi respeitado, portanto, o único erro de escrituração que o mesmo aponta ou representa é o da troca de saldos (devedores por credores e vice‐versa).
III. O grau de detalhamento do balancete de verificação deverá ser consentâneo com sua finalidade.
A contabilidade é uma ciência social que tem por objeto o patrimônio das entidades. Para isso tem definido de forma clara sua finalidade e formas de escrituração. Diante do exposto, analise as afirmativas a seguir.
I. A principal finalidade da contabilidade é fornecer informações sobre o patrimônio, informações estas de ordem econômica e financeira para facilitar as tomadas de decisões por parte dos seus usuários.
II. Diversos são os tipos de usuários interessados nas informações contidas nas demonstrações contábeis das entidades. Um desses grupos é constituído pelos clientes, cujo interesse é tanto menor quanto maior forem a sua dependência e a concentração nos fornecimentos de algumas poucas entidades.
III. A escrituração começa pelo livro razão, no qual tod...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um serviço de manutenção de imóveis foi prestado a um ente da Federação no mês de outubro de 2014. Em 31/12/2014, apesar de já ter passado pelas fases de empenho e liquidação, o valor do serviço ainda não havia sido pago ao prestador do serviço.
Com referência a essa situação hipotética, julgue os próximos itens.
Trata-se, nesse caso, de uma despesa não processada e cujo valor deve ser inscrito em restos a pagar.
O objetivo da contabilidade que se concretiza pela obediência aos princípios que dirigem os seus procedimentos e que se reflete nas demonstrações que lhe cabe elaborar denomina-se
A tabela a seguir apresenta algumas informações que foram obtidas das demonstrações contábeis da Empresa Abra S.A. e da Empresa Cadabra S.A. relativas ao ano de 2014:
Com base nessas informações, é correto afirmar que a Empresa
Os valores correspondentes ao caixa consumido ou gerado pelas Atividades de Investimento e pelas Atividades de Financiamento no ano de 2014 foram, respectivamente, em reais,
Uma empresa comercial adquiriu, em 02/01/2014, estoques no valor total de R$ 250.000,00. O valor dos impostos recuperáveis incluídos no preço de compra era R$ 25.000,00. Durante o ano de 2014 a empresa vendeu 90% deste estoque pelo valor total de R$ 400.000,00, estando incluídos R$ 40.000,00 de impostos sobre a venda. A demonstração do resultado bruto com vendas do ano de 2014 era a seguinte:
Receita Bruta de Vendas ............................................................................................................ 400.000,00
(−) Impostos sobre Vendas .......................................................................................................... (40.000,00)
(=) Receita Líquida de Vendas ....................................................
A empresa Caixa Sobrando S.A. realizou diversas aplicações em ativos financeiros durante o 2o semestre de 2014, cujas características são apresentadas na tabela seguinte:
Os valores que deveriam ser evidenciados pela empresa Caixa Sobrando S.A. no seu Balanço Patrimonial de 31/12/2014, para os títulos destinados para venda imediata, para os títulos que serão mantidos até o vencimento e para os títulos disponíveis para venda futura são, respectivamente, em reais,
A empresa Vende de Tudo S.A. realizou, em 01/12/ 2014, as seguintes vendas de mercadorias:
− Venda à vista: R$ 800.000,00
− Venda para receber no longo prazo (15 meses) no valor nominal: R$ 788.871,06
Se a venda efetuada a prazo tivesse sido realizada à vista o valor total das vendas seria R$1.500.000,00. Sabendo-se que a taxa de juros praticada pela empresa nas vendas a prazo é 0,8% ao mês, a empresa Vende de Tudo S.A. reconheceu na Demonstração do Resultado de 2014, especificamente com relação às vendas efetuadas em 01/12/2014,
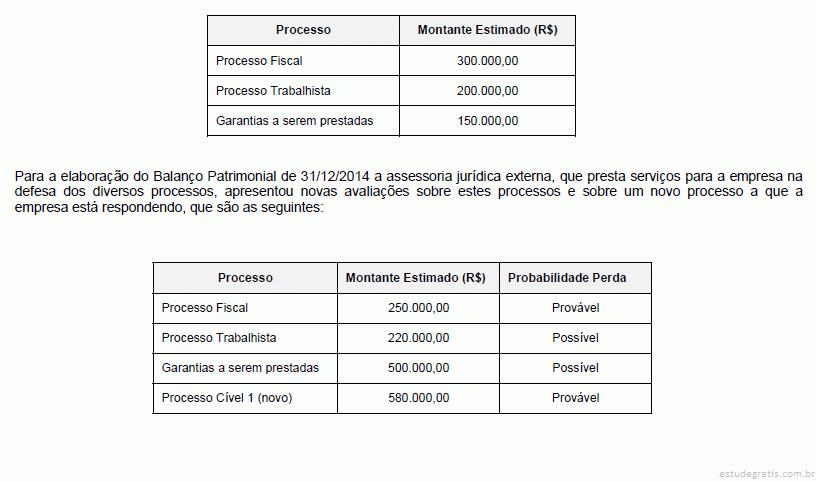
Em 31/12/2013 o Balanço Patrimonial da empresa Descumpridora S.A. apresentou no passivo não circulante a conta Provisões para Riscos com o saldo de R$ 650.000,00, cuja composição é a seguinte:
O valor evidenciado pela empresa Descumpridora S.A. na conta Provisões para Riscos, no Balanço Patrimonial de 31/12/2014, e a variação negativa no resultado de 2014 foram, respectivamente, em reais,
O Patrimônio Líquido contábil da empresa Quebrada S.A., em 02/01/2012, era R$ 100.000.000,00. A empresa Resolve Tudo S.A. adquiriu 40% das ações da empresa Quebrada S.A., passando a deter o seu controle. A empresa Resolve Tudo S.A. pagou R$ 45.000.000,00 pela participação adquirida e o valor justo dos ativos e passivos identificáveis da empresa Quebrada S.A., na data da aquisição, era R$ 120.000.000,00 (a diferença para o valor do Patrimônio Líquido contábil se referia ao valor justo de um terreno que estava registrado pelo valor de custo). No ano de 2012 a empresa Quebrada S.A. apurou um lucro líquido de R$ 10.000.000,00. O valor deste investimento evidenciado no Balanço Patrimonial de 31/12/2012, nas demonstrações contábeis individuais da empresa Resolve Tudo S.A., foi, em reais,
No dia 01/12/2014 uma empresa obteve um empréstimo bancário no valor total de R$ 2.000.000,00 que será liquidado da seguinte forma:
− Principal: pagamento integral em 01/12/2017
− Juros: pagamentos trimestrais, com a primeira parcela vencendo em 01/03/2015
As demais características do empréstimo são as seguintes:
− Taxa de juros contratada: 1,3% ao mês
− Valor dos juros trimestrais: R$ 79.018,39
− Despesas iniciais cobradas pelo Banco (custos de transação): R$ 150.000,00 − A taxa de custo efetivo da operação: 1,57% ao mês
Os valores da despesa com encargos financeiros apropriada no resultado de 2014 e do saldo apresentado no balanço patrimonial em 31/12/2014 para o empréstimo obtido foram, ...
No dia 01/12/2013 a empresa Endividada S.A. obteve um empréstimo do exterior no valor total de US$ 1.000.000,00 (um milhão de dólares), para ser pago integralmente (principal e juros) em 01/12/2014. A taxa de juros contratada foi 1% ao mês e as informações sobre as cotações da taxa de câmbio, em várias datas, eram as seguintes:
Com base nestas informações, o valor apresentado no Balanço Patrimonial da empresa Endividada S.A., em 31/12/2013, referente a este empréstimo foi, em reais,
Um equipamento foi adquirido, em 01/01/2012, por R$ 1.200.000,00, com pagamento à vista. A empresa adquirente definiu a vida útil desse equipamento em 10 anos e estimou o valor residual em R$ 120.000,00. Em 01/01/2013, a empresa reavaliou a vida útil do equipamento para 6 anos e o valor residual foi re-estimado para R$ 192.000,00.
Com base nestas informações e sabendo-se que a empresa adota o método das quotas constantes para o cálculo da depreciação, o valor contábil do equipamento apresentado no Balanço Patrimonial da empresa, em 31/12/2014, foi, em reais,
O saldo da conta Intangíveis da empresa Explora Marcas S.A., em 31/12/2013, correspondia a um ativo intangível com vida útil indefinida. O valor contábil deste ativo era R$ 840.000,00 e sua composição era:
− Custo de aquisição: R$ 960.000,00.
− Perda por desvalorização reconhecida em 2012: R$ 120.000,00.
Para a elaboração do Balanço Patrimonial de 31/12/2013, a empresa realizou o teste de recuperabilidade do Ativo (“impairment”) com as seguintes informações disponíveis:
− Valor em uso: R$ 740.000,00.
− Valor justo líquido das despesas de venda: R$ 800.000,00.
Com base nestas informações, o valor contábil apresentado no Balanço Patrimonial da empresa Explora Marcas S.A., em 31/12/2013, foi, em reais,
Durante o ano de 2013 uma empresa adquiriu mercadorias para revenda no valor total de R$ 600.000,00, efetuando o pagamento à vista. No valor total da compra estavam incluídos tributos recuperáveis no valor de R$ 90.000,00 e tributos não recuperáveis no valor de R$ 69.000,00. A empresa pagou também o valor total de R$ 24.000,00 pelo transporte destas mercadorias até o seu depósito e neste valor estavam incluídos tributos recuperáveis no valor de R$ 3.000,00. A empresa vendeu todos estes produtos pelo valor bruto de R$1.260.000,00, à vista, e os impostos incidentes sobre a venda totalizaram R$ 189.000,00. Sabendo-se que a empresa não tinha estoques no início de 2013, o lucro bruto apurado em 2013 foi, em reais,
A Empresa Trovoada S.A. apresentou as seguintes demonstrações contábeis, com os valores expressos em reais:
Sabendo-se que as despesas financeiras somente serão pagas na data de vencimento dos empréstimos existentes em 31/12/2014, que não houve pagamento de empréstimos em 2014, que o terreno foi vendido à vista e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
A Cia. Adicionadora é uma empresa comercial e apresentou as seguintes informações referentes ao ano de 2013, com os valores expressos em reais:
tributos recuperáveis que estavam incluídos no valor da compra dos produtos comercializados no ano de 2013 foi de R$ 17.500,00, e o valor dos tributos incidentes sobre a receita bruta de vendas do ano totalizaram R$ 60.000,00. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela Cia. Adicionadora no ano de 2013 foi, em reais,
Durante o ano de 2014 a Cia. 1001 Noites realizou as seguintes aplicações financeiras:
A Cia. 1001 Noites evidenciou, no Balanço Patrimonial de 31/12/2014, o seguinte valor total para as aplicações financeiras, em reais, desconsiderando-se os centavos,
O Patrimônio Líquido contábil da Empresa Riacho Fundo S.A., em 31/12/2012, era R$ 10.000.000,00. A Cia. Grande Rio adquiriu, em 31/12/2012, 40% das ações da Empresa Riacho Fundo S.A., pagando à vista o valor de R$ 6.000.000,00 e passando a ter influência significativa sobre a empresa investida. Sabe-se que na data da aquisição das ações, o valor justo líquido dos ativos e passivos identificáveis da Empresa Riacho Fundo S.A. era R$ 12.000.000,00, e a diferença para o Patrimônio Líquido contábil decorre do valor contabilizado pelo custo e o valor justo de um terreno.
No período de 01/01/2013 a 31/12/2013, a Empresa Riacho Fundo S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2014: ...............................................
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a mensuração, o registro e a evidenciação dos fatos contábeis refletem diretamente no patrimônio das empresas, julgue os itens subsequentes. A redução do valor residual de um ativo imobilizado proporcionará aumento da cota de depreciação mensal desse ativo, caso sua vida útil seja mantida inalterada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a mensuração, o registro e a evidenciação dos fatos contábeis refletem diretamente no patrimônio das empresas, julgue os itens subsequentes. Se uma empresa adquirir estoques a prazo em condições normais de crédito, o custo financeiro implícito será registrado como despesa financeira e não como custo de aquisição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca dos componentes patrimoniais, suas características e contabilização. Se a conclusão de transação que envolva prestação de serviços não puder ser avaliada de forma confiável, a receita somente será reconhecida na proporção dos gastos recuperáveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca dos componentes patrimoniais, suas características e contabilização. As despesas configuram perdas nos benefícios econômicos de uma entidade, sob a forma de redução de ativos ou acréscimo de passivos, não estando relacionadas a distribuição de recursos a sócios/acionistas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca dos componentes patrimoniais, suas características e contabilização. Um passivo é uma obrigação presente advinda de eventos passados. Sua liquidação resulta, necessariamente, na saída de recursos financeiros capazes de gerar benefícios econômicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca dos componentes patrimoniais, suas características e contabilização. O benefício econômico futuro de um componente patrimonial é o pressuposto primordial para que esse componente seja contabilizado como ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca dos componentes patrimoniais, suas características e contabilização. Segundo a atual perspectiva contábil, o patrimônio líquido representa o valor justo econômico mínimo de uma empresa, caso os seus sócios desejem comercializá-la sem sofrer perda econômica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
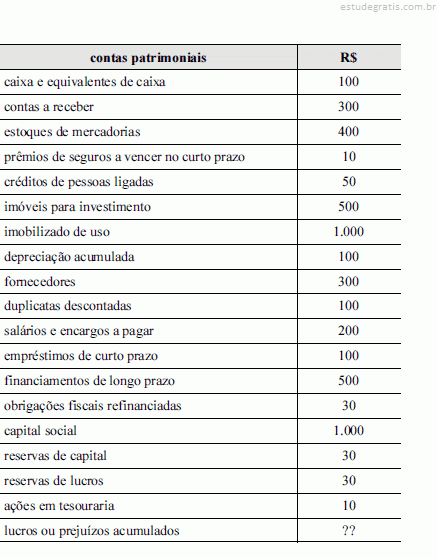
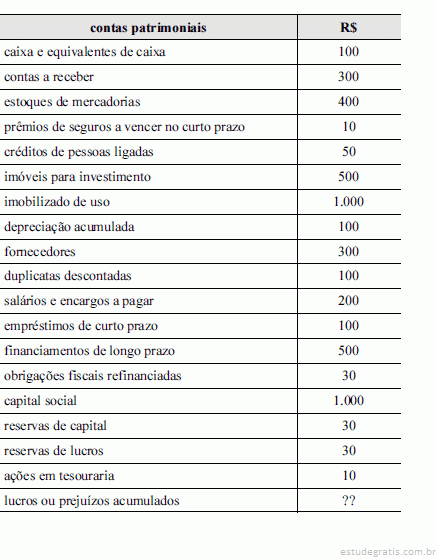
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
Os resultados acumulados são negativos e inferiores a R$ 100.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
Se, após o levantamento dos saldos e antes do encerramento do balanço, for constatada perda de valor recuperável de ativos imobilizados, essa perda deverá ser registrada em conta própria do ativo imobilizado e terá impacto negativo no resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
O valor do ativo não circulante é igual a R$ 1.450.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
O total da coluna de saldos credores do balancete de verificação das contas listadas é superior a R$ 2.400.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos às seguintes contas: caixa; reservas de lucros; fornecedores; aplicações financeiras; duplicatas a receber; encargos financeiros a transcorrer; duplicatas descontadas; imobilizado; capital social; estoques; impostos e contribuições a recolher; empréstimos e financiamentos; receitas financeiras a transcorrer. Por ocasião das competências mensais, os saldos das contas “encargos financeiros a transcorrer” e “receitas financeiras a transcorrer” serão reduzidos mediante lançamentos feitos em contas de despesas financeiras e de receitas financeiras, respectivamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos às seguintes contas: caixa; reservas de lucros; fornecedores; aplicações financeiras; duplicatas a receber; encargos financeiros a transcorrer; duplicatas descontadas; imobilizado; capital social; estoques; impostos e contribuições a recolher; empréstimos e financiamentos; receitas financeiras a transcorrer. Se, em uma compra de materiais para estoque, 50% do valor total for pago à vista e o restante for financiado com juros, tem-se um fato contábil misto.



 Calcule o valor do Resultado operacional líquido do período:
 Calcule o valor do Resultado operacional bruto do período:


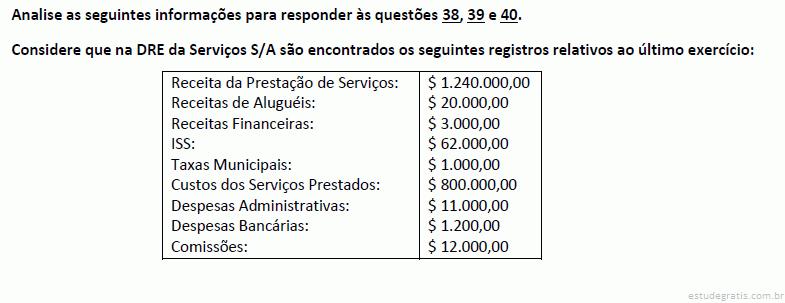 Qual foi o valor do Resultado Operacional?
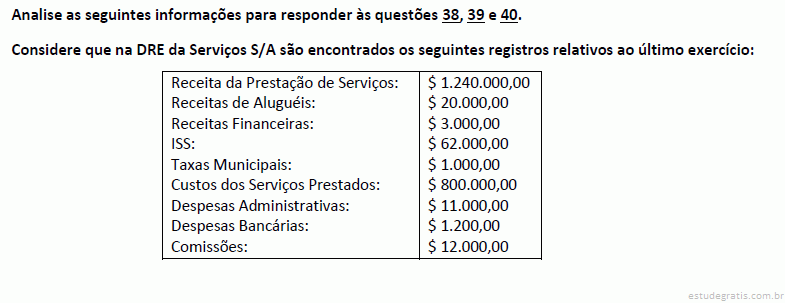 Qual foi o valor da Receita Líquida?
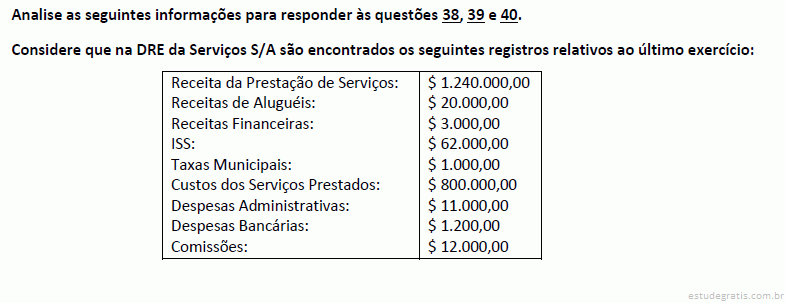 Diante destes dados, qual foi o valor da Receita Bruta?
 O índice de composição do endividamento em 2014 é


 Com relação ao resultado de capital, a Prefeitura apresentou

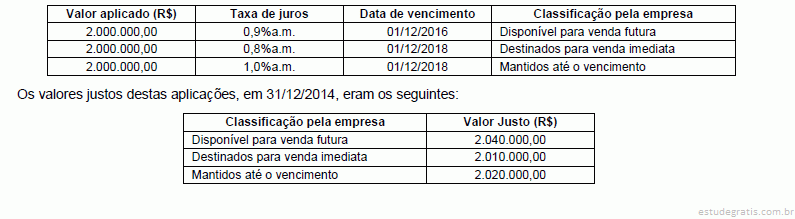
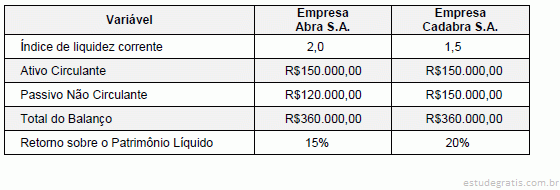
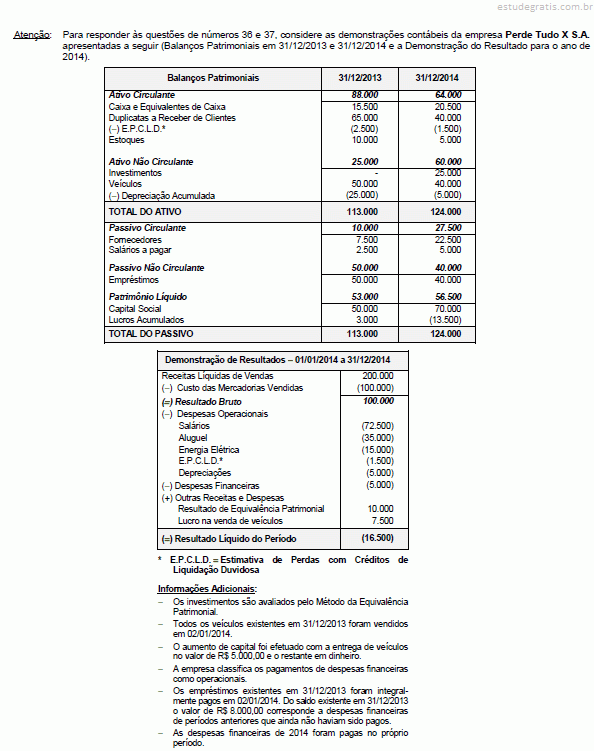 Os valores correspondentes ao caixa consumido ou gerado pelas Atividades de Investimento e pelas Atividades de Financiamento no ano de 2014 foram, respectivamente, em reais,
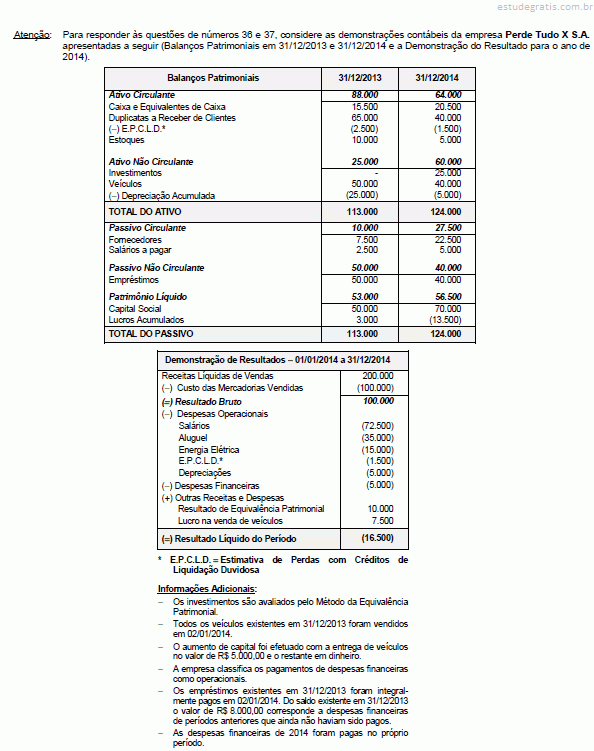 O valor correspondente ao caixa consumido ou gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
 O ponto de equilíbrio contábil da Cia. Industrializa & Vende, em quantidade, é
 Sabendo que a Cia. Industrializa & Vende utiliza o Custeio por Absorção, o custo unitário da produção do mês de janeiro de 2015 foi, em reais,


 tributos recuperáveis que estavam incluídos no valor da compra dos produtos comercializados no ano de 2013 foi de R$ 17.500,00, e o valor dos tributos incidentes sobre a receita bruta de vendas do ano totalizaram R$ 60.000,00. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela Cia. Adicionadora no ano de 2013 foi, em reais,