Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes aos fatos contábeis e às variações patrimoniais deles decorrentes. A depreciação contábil impacta negativamente o resultado da empresa e tem como contrapartida o reconhecimento de um passivo no balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos componentes patrimoniais, julgue os itens a seguir. A conta fornecedores apresenta saldo de natureza devedora e deve ser classificada no passivo circulante, se o vencimento da obrigação ocorrer no exercício social seguinte, ou no passivo não circulante, se o vencimento da obrigação não ocorrer no exercício seguinte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos componentes patrimoniais, julgue os itens a seguir. As aplicações de recursos em despesas do exercício seguinte são consideradas ativos circulantes e devem ser baixadas quando tais despesas forem consideradas incorridas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito às limitações no processo de análise de indicadores, julgue os itens subsequentes. O índice de liquidez corrente não revela a qualidade dos itens que compõem o ativo circulante, o que inviabiliza a realização de avaliação acerca da real capacidade de esses ativos liquidarem os passivos de curto prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito às limitações no processo de análise de indicadores, julgue os itens subsequentes. É recomendável considerar o valor do ativo total no final do período contábil como referência para o cálculo da taxa de retorno sobre investimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
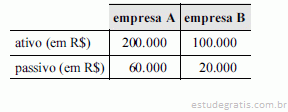
Acerca das análises horizontal e vertical, julgue os itens seguintes. A participação de capitais de terceiros sobre os recursos totais de uma empresa é uma informação que pode ser obtida por meio da análise vertical.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das análises horizontal e vertical, julgue os itens seguintes. Além de possibilitar o estudo do comportamento das variáveis contábeis ao longo do tempo e a avaliação de suas tendências, a análise horizontal serve para embasar estimativas contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao impacto de fatos contábeis nos indicadores econômico-financeiros de uma entidade, julgue os itens a seguir. O ciclo operacional de um supermercado será ampliado caso seus fornecedores concedam um prazo adicional de trinta dias para o supermercado efetuar o pagamento das compras de mercadoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao impacto de fatos contábeis nos indicadores econômico-financeiros de uma entidade, julgue os itens a seguir. A conversão de debêntures em ações altera a estrutura de capital da empresa emitente desses papéis, além de afetar o valor da taxa de retorno sobre o capital próprio a partir da data da conversão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao impacto de fatos contábeis nos indicadores econômico-financeiros de uma entidade, julgue os itens a seguir. O aumento no volume de vendas não provoca qualquer impacto no indicador de eficiência denominado giro do ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao impacto de fatos contábeis nos indicadores econômico-financeiros de uma entidade, julgue os itens a seguir. A obtenção de empréstimos de longo prazo para a quitação de dívidas de curto prazo de uma mesma entidade provoca aumento no índice de liquidez corrente, mas não afeta o índice de liquidez geral.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao impacto de fatos contábeis nos indicadores econômico-financeiros de uma entidade, julgue os itens a seguir. Um aumento no custo de captação de uma empresa implica uma redução no seu lucro residual.
Com relação à escrituração contábil de uma entidade, analise as afirmativas abaixo:
I - O registro contábil deve conter o número de identificação do lançamento em ordem sequencial relacionado ao respectivo documento de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
II - Lançamento de complementação é aquele que promove a regularização de conta indevidamente debitada ou creditada, por meio da transposição do registro para a conta adequada.
III - Segunda Fórmula: são os lançamentos que envolvem mais de uma conta a débito e apenas uma conta a crédito.
A SalvaTudo comercializa pen drives e em seu controle de estoques havia um saldo final, em 31/03, no valor de R$8.000,00, referentes a 1.000 pen drives. Em abril ocorreram as seguintes operações:
01/04 – Compra de 300 pen drives por R$8,20 cada, com pagamento para 30 dias;
08/04 – Foram vendidos 20% do estoque por R$17,00 cada;
16/04 – Compra de 200 pen drives por R$8,25 cada, com pagamento no ato;
20/04 – Venda de 120 pen drives, a prazo, por R$ 17,00 cada;
30/04 – Venda de 100 pen drives por R$1.360,00 a prazo.
De acordo com as informações apresentadas, é correto afirmar que se o controle de estoque utilizar:
A Fit Alimentos Saudáveis adquiriu em 30/06/14, da Farinhas & Farinhas, 5 kg de Farinha de arroz, 4 kg de farinha de amêndoas e 3 kg de polvilho doce, sendo que cada um dos itens custaram R$35, R$480 e R$20, respectivamente. A data de vencimento da compra realizada pela Fit Alimentos era 30/07/14. No dia 02/08/14 o Contas a Pagar informou que não havia sido feito o pagamento a Farinha & farinhas, e que o mesmo estaria sujeito a multa de 10%. O Gerente Financeiro da Fit Alimentos solicitou que fosse realizado o pagamento no dia seguinte. As operações realizadas nos dias 30/06 e 03/08 configuram, respectivamente, os fatos contábeis:
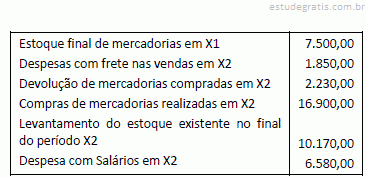
Devido a problemas ocorridos no sistema contábil, uma sociedade empresária perdeu diversas informações referentes ao período X2. O Contador conseguiu apurar o valor do resultado bruto do período, que foi de R$43.200,00.
O seu assistente conseguiu as informações apresentadas abaixo:
O valor total das vendas realizadas no período X2 foi de:
Considere uma empresa em que os funcionários trabalham durante o mês de dezembro e somente irão receber o pagamento no 5º dia útil do próximo mês.
Indique o impacto nos relatórios contábeis, do mês de dezembro, do fato descrito acima, analisado pelo regime de caixa e pelo regime competência, respectivamente:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao processo de controle interno e de avaliação e gestão de riscos, julgue os itens a seguir. O controle interno desconsidera a relação entre custo e benefício dos critérios econômicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao processo de controle interno e de avaliação e gestão de riscos, julgue os itens a seguir. Não cabe ao controle interno assegurar a exatidão das informações contábeis e financeiras.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao processo de controle interno e de avaliação e gestão de riscos, julgue os itens a seguir. Cabe ao controle interno de uma entidade fiscalizar a administração e o corpo funcional dessa entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do registro contábil das aplicações financeiras, julgue o próximo item. A marcação a mercado no carregamento dos ativos de renda fixa prefixados de um fundo de investimento pode ocasionar rentabilidade negativa em períodos de subidas bruscas de taxas de juros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de demonstrações contábeis das EFPCs, julgue os itens subsequentes. A linha provisões técnicas da demonstração das provisões técnicas do plano de benefícios representa a totalidade dos compromissos do plano de benefícios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de demonstrações contábeis das EFPCs, julgue os itens subsequentes. As demonstrações anuais de elaboração obrigatória incluem o balanço patrimonial consolidado, a demonstração da mutação do patrimônio social consolidada e a demonstração do plano de gestão administrativa consolidada e por plano de benefícios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de demonstrações contábeis das EFPCs, julgue os itens subsequentes. A demonstração do plano de gestão administrativa consolidada explicita as alterações do fundo administrativo, detalhando, além das receitas administrativas do exercício, outras como: as despesas administrativas e os resultados negativos dos investimentos, sobras ou insuficiência da gestão administrativa e a constituição ou reversão do fundo administrativo no exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de demonstrações contábeis das EFPCs, julgue os itens subsequentes. A demonstração do ativo líquido do plano de benefícios detalha os componentes de resultados do ativo líquido; a demonstração da mutação do ativo líquido do plano de benefícios evidencia os componentes patrimoniais que alteraram o patrimônio líquido no exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à constituição de provisões matemáticas e fundos previdenciais e administrativos, julgue os itens que se seguem. O grupamento de contas denominado provisões matemáticas registra, de forma segregada, os compromissos previdenciais do plano de benefícios com seus patrocinadores, instituidores, participantes, assistidos e beneficiários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à constituição de provisões matemáticas e fundos previdenciais e administrativos, julgue os itens que se seguem. A conta denominada fundos previdenciais/reversão de saldo por exigência regulamentar é destinada ao registro de recursos relativos à parcela do saldo de contas — parcela do patrocinador que poderá ser devolvida no exercício seguinte ao da sua constituição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à planificação contábil padrão dos fundos de pensão. Ao implantar e aplicar sua planificação contábil, a EFPC pode criar contas de controle, desde que não altere a codificação da planificação contábil padrão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à planificação contábil padrão dos fundos de pensão. A atual planificação contábil padrão das EFPCs é formada por codificação alfanumérica: o código (numérico, com dez dígitos) indica a conta; a outra parte (alfabética) indica o nome da conta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à planificação contábil padrão dos fundos de pensão. A planificação contábil padrão das EFPCs é exclusiva, tendo sido elaborada considerando-se tanto a atividade de administração de planos de benefícios de caráter previdencial e assistencial que têm ciclo operacional de longo prazo, quanto a necessidade de se fornecerem informações mais adequadas, mais confiáveis e mais relevantes que em qualquer outra estrutura contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à planificação contábil padrão dos fundos de pensão. O grupo de contas denominado operações transitórias é destinado ao registro contábil das operações de incorporação, fusão e cisão de planos de benefícios de natureza previdenciária e de gestão administrativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à planificação contábil padrão dos fundos de pensão. Na estrutura sintética da planificação contábil, as gestões previdencial, administrativa e assistencial estão agregadas à rubrica totalizadora 1.2 Realizável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do plano de gestão administrativa (PGA), julgue os próximos itens. O fundo administrativo do PGA constituiu uma das fontes de custeio para a cobertura das despesas administrativas dos planos de benefícios operados pela EFPC, desde que assim seja estabelecido pelo conselho deliberativo ou outra instância competente, por ocasião da aprovação do orçamento anual.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do plano de gestão administrativa (PGA), julgue os próximos itens. O regulamento do PGA da EFPC deverá ser encaminhado para aprovação, no prazo legal, ao órgão de supervisão do Ministério da Previdência Social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do plano de gestão administrativa (PGA), julgue os próximos itens. Devem constar do regulamento do PGA regras claras e objetivas que tratem, entre outros, das fontes e das destinações dos recursos administrativos, dos direitos e das obrigações dos planos de benefícios, dos patrocinadores, dos participantes e dos assistidos, nos casos de transferência de gerenciamento, da criação e extinção de planos, da retirada de patrocínio e das adesões de novos patrocinadores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do plano de gestão administrativa (PGA), julgue os próximos itens. O porte da EFPC, a quantidade de planos por ela administrados, as modalidades de planos de benefícios por ela oferecidos e a sua forma de gestão são aspectos considerados na definição de critérios quantitativos e qualitativos para a realização das despesas administrativas da EFPC que possibilitarão a avaliação da relação entre a necessidade e adequação dos gastos com os resultados obtidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do plano de gestão administrativa (PGA), julgue os próximos itens. É competência do conselho fiscal da EFPC o estabelecimento da taxa de administração ou da taxa de carregamento como limite anual de recursos para destinação ao PGA pelo conjunto de planos de benefícios administrados pela referida entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente a provisões e contabilidade aplicada à previdência complementar, julgue os itens a seguir. Nesse sentido, considere que a sigla EFPC, sempre que utilizada, se refere a entidade fechada de previdência complementar. Caso a contribuição previdenciária patronal do plano de benefício na modalidade benefício definido não seja efetuada no prazo de noventa dias de sua competência, a EFPC poderá constituir a provisão referente a direitos creditórios de liquidação duvidosa no percentual de 25% e adotar as providências junto ao patrocinador, conforme determina a norma vigente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente a provisões e contabilidade aplicada à previdência complementar, julgue os itens a seguir. Nesse sentido, considere que a sigla EFPC, sempre que utilizada, se refere a entidade fechada de previdência complementar. Os litígios judiciais trabalhistas e fiscais cujas decisões futuras possam gerar desembolsos pela EFPC têm de ser registrados no passivo contingencial da gestão previdencial, dispensando-se seu registro em notas explicativas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente a provisões e contabilidade aplicada à previdência complementar, julgue os itens a seguir. Nesse sentido, considere que a sigla EFPC, sempre que utilizada, se refere a entidade fechada de previdência complementar. Respeitado o regulamento do plano de benefícios, podem ser executados com base na data do efetivo recebimento os registros contábeis referentes a contribuições de patrocinadores, instituidores, participantes e autopatrocinados atrelados a planos estruturados nas modalidades de contribuição definida e contribuição variável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos à reavaliação de ativos. Empresa que, no final de 2008, mantivesse saldo na conta reserva de reavaliação poderia estorná-lo contra a conta lucros ou prejuízos acumulados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos à reavaliação de ativos. Se fosse aplicável a reavaliação de ativos tangíveis, após a elaboração e aprovação do laudo de avaliação dos itens de mesma natureza, a contabilização da reavaliação desses itens aumentaria o resultado do exercício pela diferença entre o valor contábil líquido registrado anteriormente e o novo valor avaliado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos à reavaliação de ativos. Sendo aplicável a reavaliação de ativos depreciáveis, a realização do ativo decorrente da depreciação aumentaria o resultado individual da empresa ou, se fosse o caso, o resultado consolidado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos aspectos contábeis relacionados à reorganização societária, julgue os itens subsequentes. Em se tratando de empresas independentes, o saldo referente ao goodwill existente em uma empresa cindida deverá ser totalmente baixado e registrado pelo mesmo valor na empresa incorporadora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos aspectos contábeis relacionados à reorganização societária, julgue os itens subsequentes. A sociedade controladora que tenha 100% do capital da controlada deve, na contabilização da incorporação, independentemente de outros lançamentos, debitar o saldo da conta de incorporação contra o saldo de conta de investimento avaliado pela equivalência patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos aspectos contábeis relacionados à reorganização societária, julgue os itens subsequentes. Situação hipotética: Duas sociedades sob controle comum e sem participação de uma na outra realizaram uma operação em que uma delas transferiu para a outra todos os seus ativos, no valor de R$ 300.000, e todos os seus passivos, avaliados em R$ 140.000. Assertiva: Nesse caso, o aumento do patrimônio líquido da sociedade incorporadora será inferior a R$ 150.000 após a transferência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos aspectos contábeis relacionados à reorganização societária, julgue os itens subsequentes. Nos casos de cisão total ou de incorporação, a contabilidade da empresa cindida ou incorporada deve baixar contabilmente todos os ativos e os passivos exigíveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da divulgação de transações com partes relacionadas, julgue os próximos itens. Entre as transações que devem ser divulgadas se realizadas pelas partes relacionadas incluem-se os arrendamentos, as compras de bens não acabados, as vendas de propriedades e as transferências de pesquisa e desenvolvimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da divulgação de transações com partes relacionadas, julgue os próximos itens. A entidade que divulgar a informação contábil, caso torne público o total da remuneração do pessoal chave da administração, estará dispensada de detalhar os valores dos benefícios de curto prazo a administradores e eventual remuneração baseada em ações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da divulgação de transações com partes relacionadas, julgue os próximos itens. As transações atípicas com partes relacionadas ocorridas após o encerramento do exercício em divulgação devem ser evidenciadas nas notas explicativas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos aos procedimentos contábeis e à forma correta de registro das transações. Se o valor histórico da conta de estoques de uma entidade for superior ao valor realizável, então a diferença entre eles deverá ser reconhecida no balanço patrimonial, mediante débito em estoques.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos aos procedimentos contábeis e à forma correta de registro das transações. Ao adquirir um veículo por meio de arrendamento mercantil financeiro, uma entidade deverá registrar o lançamento a débito desse ativo no imobilizado somente ao final do prazo de vigência de contrato, haja vista ela não ter a propriedade do bem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos aos procedimentos contábeis e à forma correta de registro das transações. Uma entidade cujas atividades sejam exercidas em dois ou mais turnos de trabalho poderá desconsiderar essa informação ao estabelecer a vida útil de suas máquinas, para fins de contabilização da depreciação de seu imobilizado, visto que a legislação do imposto de renda determina os percentuais fixos para cada tipo de ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada a respeito de lançamentos contábeis. O departamento de contabilidade de uma empresa fez o lançamento na conta sistemas de aplicativos software, a débito, e na conta bancos, a crédito. O custo do aplicativo foi mensurado com segurança para que a empresa pudesse usufruir dos benefícios econômicos desse software. Nessa situação, o lançamento realizado representa o registro da aquisição de um aplicativo, com pagamento à vista, sendo esse ativo contabilizado como integrante do grupo do ativo não circulante — intangível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada a respeito de lançamentos contábeis. Uma entidade adiantou os salários de seus funcionários e o contador dessa entidade lançou os pagamentos na conta salários a pagar, a débito, e na conta adiantamento de salário, a crédito. Nessa situação, o procedimento contábil foi realizado de forma correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada a respeito de lançamentos contábeis. O contador de uma empresa fez o lançamento na conta despesa com perda por desvalorização de maquinário, a débito, e na conta perda por desvalorização de maquinário, a crédito. Nessa situação, o lançamento é justificado pelo reconhecimento da depreciação provocada pela perda de valor das máquinas decorrente do uso ou da obsolescência dessas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à demonstração dos fluxos de caixa (DFC). A análise da DFC de uma entidade proporciona aos seus usuários uma base acerca da capacidade da entidade de gerar caixa e equivalentes de caixa, nos diferentes fluxos que a compõem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à demonstração dos fluxos de caixa (DFC). O aumento do capital social, que se inclui entre as mudanças na composição do capital próprio da empresa, é uma entrada de caixa que deve ser apresentada na DFC como fluxo das atividades de investimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à demonstração dos fluxos de caixa (DFC). A conta de aplicação financeira de liquidez imediata em moeda corrente, constante no grupo do ativo circulante, é exemplo de equivalente de caixa componente da DFC.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
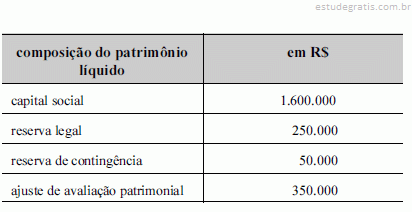
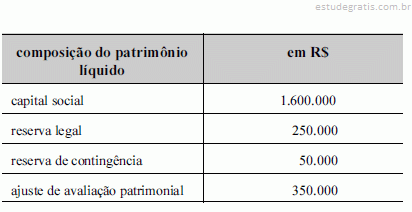
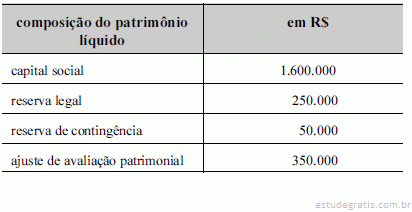
A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue os itens subsequentes.
A conta ajuste de avaliação patrimonial, que figura no patrimônio líquido — lado credor do balanço patrimonial — pode apresentar saldo credor ou devedor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
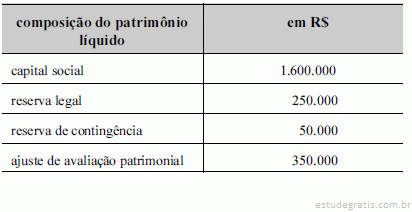
A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue os itens subsequentes.
Considerando que o estatuto da empresa Alfa determina a distribuição de 50% do lucro líquido ajustado a título de dividendos obrigatórios, o valor a ser distribuído será de R$ 712.500.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue os itens subsequentes.
Por determinação legal, a empresa deverá constituir 5% do lucro líquido do período como reserva legal e adicioná-los ao saldo já existente, o que totalizará R$ 325.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela apresenta a composição do patrimônio líquido relativo ao ano de 2014 no balanço patrimonial da empresa Alfa. Ao final do ano de 2015, a empresa apurou um lucro líquido de R$ 1.500.000. O saldo da reserva de contingência não foi utilizado, tampouco foi constituída nova reserva. O capital social não sofreu alterações.
A partir das informações apresentadas, julgue os itens subsequentes.
De acordo com os procedimentos contábeis, o saldo da reserva de contingência deverá ser revertido na contabilização do lucro líquido ajustado, visto que essa reserva não foi utilizada no decurso do exercício social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios e das convenções contábeis, julgue os próximos itens. O princípio da continuidade pressupõe que a entidade continuará em operação no futuro; caso o encerramento de suas operações seja conhecido, essa informação deverá ser levada em consideração para a mensuração e a divulgação dos componentes do patrimônio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios e das convenções contábeis, julgue os próximos itens. Custo corrente, conforme previsto no princípio do registro pelo valor original, é o valor pelo qual um ativo pode ser trocado, entre partes interessadas em negociá-lo, sem que qualquer dessas partes possua alguma informação privilegiada sobre a transação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios e das convenções contábeis, julgue os próximos itens. A adoção de atualização monetária, prevista no princípio do registro pelo valor original, não representa nova avaliação, mas somente o ajustamento dos valores originais mediante a aplicação de indexadores para determinada data.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da estrutura conceitual básica da contabilidade, dos planos de contas, dos lançamentos e da apuração de resultados bem como da estrutura das demonstrações contábeis, julgue os itens que se seguem. Considera-se fidedigna a informação livre de erros e que possua os atributos da neutralidade e da completude.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da estrutura conceitual básica da contabilidade, dos planos de contas, dos lançamentos e da apuração de resultados bem como da estrutura das demonstrações contábeis, julgue os itens que se seguem. Conterá o atributo da materialidade a informação cuja omissão ou distorção influenciar nas decisões tomadas pelos usuários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da estrutura conceitual básica da contabilidade, dos planos de contas, dos lançamentos e da apuração de resultados bem como da estrutura das demonstrações contábeis, julgue os itens que se seguem. Os valores preditivo e confirmatório de uma informação contábil-financeira não estão inter-relacionados, visto que a predição é individual e a confirmação é geral, advinda da divulgação das demonstrações a todos os usuários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da estrutura conceitual básica da contabilidade, dos planos de contas, dos lançamentos e da apuração de resultados bem como da estrutura das demonstrações contábeis, julgue os itens que se seguem. A relevância, característica fundamental da informação contábil-financeira, representa a confiabilidade dos relatórios contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da estrutura conceitual básica da contabilidade, dos planos de contas, dos lançamentos e da apuração de resultados bem como da estrutura das demonstrações contábeis, julgue os itens que se seguem. A verificabilidade, uma das características qualitativas de melhoria, é aquela que garante a uniformidade das demonstrações contábeis, dando segurança ao usuário sobre a adoção de métodos semelhantes para contabilização de itens idênticos.
Uma empresa possuía, em 31/12/2014, dívida com financiamentos no exterior no valor de US$ 100 milhões. Em janeiro de 2015, antes da publicação das demonstrações contábeis, o dólar teve uma valorização de 30%, fato que gerou um impacto relevante sobre o passivo da empresa.
De acordo com o Pronunciamento Técnico CPC 24 – Evento Subsequente, assinale a opção que indica o posicionamento da empresa.
Uma sociedade empresária brasileira importa um equipamento do exterior. Essa aquisição está sujeita ao pagamento de ICMS. Assinale a opção que indica a data para definição da taxa do câmbio que será aplicável para a determinação do ICMS.
Uma entidade declarou dividendos após o período contábil a que se referiam as demonstrações contábeis, mas antes da data da autorização de emissão dessas demonstrações.
Assinale a opção que indica a correta contabilização desses dividendos.
No balanço patrimonial apresentado em 31/12/2015, uma sociedade empresária constatou que havia um erro no cálculo da depreciação de um ativo imobilizado no ano de 2013.
De acordo com o Pronunciamento Técnico CPC 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, a empresa deve divulgar as seguintes informações em notas explicativas, à exceção de uma. Assinale-a.
Uma sociedade empresária apresentava, em 01/06/2015, o seguinte balanço patrimonial:
Em 30/06/2015, a sociedade empresária vendeu 90% de seu estoque por R$ 70.000,00 em duas parcelas iguais. A primeira será recebida dentro de 30 dias e a segunda em 60 dias. A sociedade empresária considera a taxa de desconto de 3% ao mês, para desconto a valor presente.
Além disso, a sociedade empresária incorreu em despesa de aluguel de R$ 10.000,00 e despesa financeira de R$ 5.000,00.
Com base nas informações acima, considerando que a sociedade empresária considera os efeitos relevantes e efetua os ajustes a valor presente, assinale a opção que indica o lucro bruto obtido em 31/12/2015.
Uma sociedade empresária prestadora de serviços de consultoria possui em seu balanço patrimonial um prédio de dez andares. Este está contabilizado por R$ 1.000.000,00.
Os funcionários da área de consultoria da sociedade empresária trabalham nos quatro primeiros andares do prédio, enquanto no quinto funciona a parte administrativa. Além disso, dois andares estão destinados a uma futura expansão. Ainda, os três últimos andares do prédio são alugados para um curso de inglês.
Assinale a opção correta em relação à contabilização do prédio no Balanço Patrimonial da sociedade empresária.
Uma sociedade empresária vendia apenas um tipo de caderno. Em 31/01/2016 havia 20 unidades de caderno no estoque, que estava avaliado em R$ 200,00. Durante o mês de janeiro de 2016 aconteceram as seguintes operações:
Venda de 15 cadernos por R$ 20,00 cada.
Compra de 10 cadernos por R$ 12,00 cada.
Compra de 8 cadernos por R$ 16,00 cada.
Venda de 12 cadernos por R$ 22,00 cada.
Em suas demonstrações contábeis de propósito geral, a sociedade empresária avalia seu estoque de acordo com o custo médio ponderado móvel. No entanto, gerencialmente, a administração utiliza o método do PEPS.
Assinale a opção que indica a diferença aproximada na conta Custo das Mercadorias Vendidas pelos dois métodos utili...
Em janeiro de 2016, uma sociedade empresária de costura foi sondada em relação à encomenda de uma roupa, no valor de R$ 1.000,00.
O contrato para fornecimento da roupa foi assinado em fevereiro. Do valor, metade foi recebida em março e o restante em maio, com a entrega da roupa e a aceitação do cliente.
A costureira da empresa trabalhou nesta encomenda nos meses de março, abril e maio.
Assinale a opção que indica o mês em que a receita foi contabilizada pela sociedade empresária.
A Cia. Beta investiu em um título de dívida emitido pela Cia. Alfa. A Cia. Beta tem a intenção de manter o título por um longo período, mas não irá mantê-lo até o vencimento.
Assinale a opção que indica a correta contabilização da contrapartida do reconhecimento deste ativo a valor justo:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às contribuições previdenciárias do microempreendedor individual (MEI) retidas ou recolhidas pelos órgãos da administração pública federal direta, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Assinale a opção que indica corretamente o retorno sobre o ativo obtido durante o ano de 2015 pela diretoria da empresa cujos indicadores de rentabilidade estão apresentados na tabela.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em janeiro de 2016, uma empresa fabricante de um modelo de equipamento esportivo aquático produziu e vendeu 100 unidades desse equipamento, ao preço unitário de R$ 7.000. Naquele mês, os custos e as despesas variáveis totalizaram R$ 2.500 (por unidade), e os custos e despesas fixas, R$ 200.000 (no mês).
A partir dessa situação hipotética, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando-se que essas informações correspondem às contas extraídas do balanço patrimonial, da demonstração do resultado e da demonstração do resultado abrangente de determinada companhia, é correto afirmar que constam
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir dessas informações, extraídas da demonstração do fluxo de caixa de determinada companhia referente ao exercício de 2015, assinale a opção correta, de acordo com o método indireto.
A empresa X possui em 31/12/2015 um bem registrado no ativo imobilizado pelo valor de R$ 150.000,00, este bem possui um saldo de depreciação acumulada de R$ 60.000,00 e possui uma perda estimada de R$ 15.000,00. O bem foi vendido em 02/01/2016 pelo valor de R$ 70.000,00. Qual foi o resultado dessa operação para a empresa?
A empresa X vendeu R$ 150.000,00 em mercadorias no mês 08/2015 para recebimento em 09/2015. A empresa remunera seus vendedores com o percentual de 5% sobre o valor da venda. Com base nessas informações, assinale a alternativa correta:
No ano de 2015 a empresa X adquiriu um empréstimo no valor de R$ 60.000,00. Na liberação do dinheiro o Banco descontou o valor de R$ 5.000,00 referente juros da contratação do empréstimo. Com base nessas informações, como foi efetuado o registro contábil no ato da liberação do empréstimo: