Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
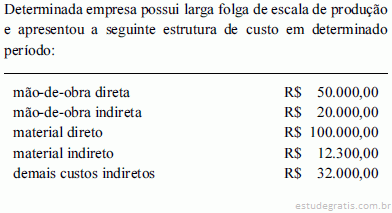
A respeito dos diversos conceitos de custos, julgue os próximos itens.
O gasto com energia pode ser caracterizado como um custo variável em uma indústria, e sua base de volume, definida como o tempo de funcionamento das máquinas e equipamentos de produção. A parcela que corresponde ao consumo mínimo, entretanto, é tratada como custo fixo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
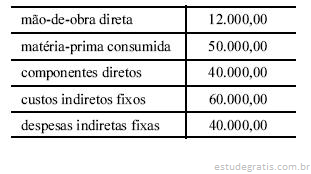
Considerando uma empresa em que os custos variáveis representam 60% do valor das vendas e os custos fixos elevam-se a R$ 50.000,00, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os dados da tabela acima, que mostra os custos e despesas, em reais, de uma empresa, relativos à produção e venda de 10.000 unidades do produto X em determinado período, julgue os itens a seguir.
O custo variável unitário do produto X é menor que R$ 12,00.
A Indústria ALFA fabrica o produto X. Em abril de 2006, seus custos totais (incluindo fixos e variáveis) montaram a R$ 600.000,00 para uma produção de 40.000 unidades. Em maio de 2006, a produção alcançou 50.000 unidades, e os custos totais (fixos e variáveis) montaram a R$ 700.000,00. Considerando-se que, para estes níveis de produção, o custo fixo é estável, o valor do custo variável unitário, em reais, será de:
Há inúmeros sistemas de custo e critérios de avaliação dos estoques e da produção. Dentro dos princípios fundamentais de contabilidade (Lei n. 6.404/76), o método mais indicado é o:
Considere os dados a seguir, relativos à produção de determinado produto:
DESCRIÇÃO VALOR (R$)
Materiais Diretos 20.000,00
Mão de Obra Direta 10.000,00
Salários da Administração 1.000,00
Comissão a Vendedores 100,00
Mão de Obra Indireta 5.000,00
Energia Elétrica Fábrica 50,00
Materiais Indiretos 5.000,00
Seguro da Fábrica 300,00
Depreciação Máquinas 2.000,00
Sabe-se que foram produzidos no período 20 unidades, não havendo saldo de produtos em elaboração. Considerando que venderam-se 15 unidades, com uma receita total de R$ 37.500,00, indique o valor do custo unitário dos produtos vendidos, utilizando o método de custeio por absorção: ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e aplicações de custos, julgue os itens subseqüentes.
A depreciação é tratada como custo fixo, independentemente de ser calculada a uma taxa anual constante ou em função da quantidade de unidades ou serviços produzidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e aplicações de custos, julgue os itens subseqüentes.
Na execução de um projeto específico de combate à fome em determinado território, o valor de aquisição de cestas básicas deverá ser tratado como custo direto e variável, e a remuneração do funcionário do ministério responsável por tais projetos, como custo indireto e fixo.
Em relação aos métodos de custeio existentes, há um que é o mais indicado, conforme os princípios fundamentais de contabilidade. Além disso, este método é aceito pela legislação fiscal, desde que a empresa mantenha um sistema de contabilidade de custos integrado e coordenado com a contabilidade regular. Tal método é o de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios básicos da contabilidade e da administração financeira, julgue os itens subseqüentes.
Em oposição à modalidade de custeio por absorção, o custo variável ou direto leva em consideração, para custeamento dos produtos da empresa, apenas os gastos variáveis, eliminando-se, assim, a necessidade de rateios e, conseqüentemente, as distorções deles decorrentes.
A indústria Kaele Emene S/A, para fabricar 1.000 unidades do produto Kam, teve de realizar os seguintes gastos: matéria-prima direta: R$ 40.000,00; mão-de-obra direta: R$ 30.000,00; mão-de-obra indireta: R$10.000,00; e outros custos fixos: R$ 20.000,00.
Admitindo-se que a matéria-prima direta e a mão-de-obra direta são custos variáveis e a mão-de-obra indireta é fixa, o custo unitário para a empresa produzir 1.200 unidades deverá ser de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das especificidades da contabilidade gerencial, julgue os itens seguintes.
A utilização da análise custo versus volume versus lucro como referência para a tomada de decisões contraria a confrontação entre a receita e a despesa do período. Esse fato ocorre porque, ao adotar o custeio variável, todo o saldo do custo indireto de fabricação será alocado ao resultado, independentemente da venda do produto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A utilização de um sistema de custeio influencia diretamente na apuração do resultado da empresa. Com relação a esse assunto, julgue os itens que se seguem.
Ao apurar o custo do produto, sob a ótica do custeio por absorção, o valor dos custos indiretos de fabricação rateados estará na demonstração do resultado do exercício de maneira proporcional ao volume vendido. Assim, os produtos que não foram vendidos incorporam o custo indireto ao ativo circulante da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A utilização de um sistema de custeio influencia diretamente na apuração do resultado da empresa. Com relação a esse assunto, julgue os itens que se seguem.
Ao adotar o custeio variável, a empresa considera todos os custos fixos na apuração do custo unitário do produto, independentemente da quantidade vendida. Ao considerar valores que não são alocados diretamente aos produtos como custos incorridos, há uma distorção no resultado, se comparado com o custeio por absorção. A adoção do custeio variável para fins legais é proibida no Brasil.
Analise as sentenças abaixo, verificando quais são verdadeiras (V) e quais são falsas (F):
I. O GECON é inteiramente voltado para a eficácia empresarial, cuja concretização se verifica pela otimização do resultado econômico.
II. Para efeito de custeio de produtos, o direcionador deve ser o fator que determina ou influencia a maneira como as atividades consomem os produtos.
III. O custeio por absorção permite uma melhor distribuição dos custos dentro do período de análise, de forma a reduzir a influência da sazonalidade das vendas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Sabendo que as vendas totalizaram R$ 200.000,00, que os custos variáveis crescem na proporção das vendas, que os custos fixos correspondem aos custos indiretos e que a entidade não apresenta saldos de estoques iniciais ou finais, julgue os itens abaixo.
Para atingir o ponto de equilíbrio, a empresa deverá aumentar o volume de suas vendas. Nesse caso, a receita total deverá ser de R$ 214.300,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
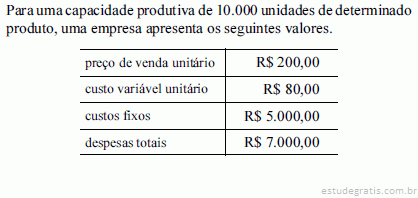
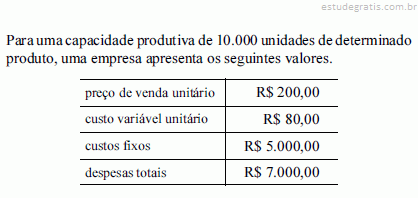
Quanto ao estudo da análise custo-volume-lucro e ao sistema de custos, julgue os itens que se seguem, relativos às informações mostradas na tabela acima.
A capacidade produtiva será insuficiente para um lucro operacional esperado de R$ 1.200.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto ao estudo da análise custo-volume-lucro e ao sistema de custos, julgue os itens que se seguem, relativos às informações mostradas na tabela acima.
O ponto de equilíbrio contábil, em unidades, é igual a 8.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Jorge é contador da empresa Industrial Alfa S.A., que adota o inventário periódico partindo de estoques iniciais superavaliados.
Com relação à situação hipotética descrita, com fulcro na Lei n.º 6.404/1976 e na sua legislação complementar, bem como nos preceitos emanados da doutrina contábil, julgue os itens que se seguem.
No custeio variável, Jorge deve contabilizar os custos fixos diretamente a débito de conta de resultado, recebendo o mesmo tratamento das despesas, sob a alegação de que ocorrerão independentemente do volume de produção da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.
O custeio por absorção, também denominado custo pleno, é um método de apuração de custo que inclui todos os custos de fabricação — diretos e indiretos, fixos e variáveis — como parte do custo de uma unidade concluída do produto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de sistemas de custeamento, julgue o item seguinte.
No método de custeio com base em atividades — ou ABC —, o pressuposto é o de que os recursos de uma empresa são consumidos por suas atividades e não pelos produtos que ela fabrica.
No segundo trimestre de 2002, a Indústria Esse de Produtos Fabris concluiu a produção de 600 unidades do item X2, tendo logrado vender 400 dessas unidades, ao preço unitário de R$ 120,00.
No mesmo período foram coletadas as informações abaixo:
- Custo Variável unitário R$ 20,00. - Total de Custos Fixos R$ 18.000,00. - Despesas variáveis de vendas de R$ 2,00 por unidade. - Inexistência de Estoque Inicial de Produtos no período.
Com base nas informações acima, feitas as devidas apurações, pode-se dizer que: o Custo dos Produtos Vendidos; o Estoque Final de Produtos e o Lucro Líquido do período, calculados, respectivamente, por meio do Custeio por Absorção e do Custeio Variável, alcançaram os seguintes valores:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade de custos, julgue os itens subseqüentes.
O sistema de custeio por absorção é utilizado, principalmente, para atender necessidades gerenciais; o custeio direto ou variável, para preparar o custo de estoques e de produtos vendidos das demonstrações contábeis oficiais objeto de divulgação.