Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito a patrimônio, seus registros e características, julgue os itens a seguir.
Os gastos com seguros contratados para o transporte de ativos integrantes do imobilizado devem ser considerados como custo do referido bem e incorporados ao valor de aquisição do ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito a patrimônio, seus registros e características, julgue os itens a seguir.
Se a empresa possuir conta em banco que esteja em liquidação ou sob intervenção, o saldo dessa conta deverá ser reclassificado para contas a receber no ativo circulante ou, dependendo do caso, no ativo realizável a longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, a respeito dos registros contábeis e suas peculiaridades.
Ao se contabilizar o ajuste a valor presente de contas passivas, os juros embutidos no valor do ativo adquirido são eliminados e o financiamento é registrado pelo saldo líquido, que é obtido pelo valor nominal subtraído dos juros a transcorrer.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, a respeito dos registros contábeis e suas peculiaridades.
Os instrumentos financeiros derivativos são classificados como ativos financeiros disponíveis para venda, uma vez que podem ser comercializados somente na data de seu vencimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
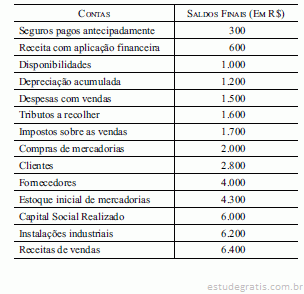
Com base no balancete de verificação de determinada empresa apresentado acima, julgue os itens de 76 a 80, acerca de patrimônio e suas variações.
Se a empresa realizar acordo com seus credores e aceitar a conversão de títulos a pagar em longo prazo em capital social, no valor de R$ 240,00, o saldo do passivo exigível, após essa operação, será de R$ 1.130,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no balancete de verificação de determinada empresa apresentado acima, julgue os itens de 76 a 80, acerca de patrimônio e suas variações.
A constituição de provisão para perda de créditos de liquidação duvidosa, de valores a receber de curto prazo no valor de R$ 70,00, acarretará alteração no valor do ativo circulante para R$ 340,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de demonstração do resultado do exercício, julgue os itens a seguir.
A subconta INSS, do agrupamento das despesas com pessoal, compreende o total dos recolhimentos de responsabilidade da empresa efetuados ao INSS, e constantes de seu passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a balancetes de verificação, julgue os itens a seguir.
No balancete de verificação, é possível identificar os lançamentos que devem ser objeto de estorno, em razão da diferença que estará nele evidenciada entre os somatórios dos saldos devedores e credores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a balancetes de verificação, julgue os itens a seguir.
O balancete de verificação possibilita indicar erros na escrituração contábil mesmo no caso de igualdade entre os somatórios das colunas de débito e de crédito, como, por exemplo, quando o saldo de determinada conta é incompatível com a sua natureza.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens de 69 a 78, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
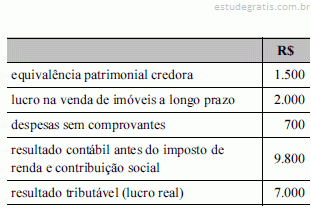
Para calcular os tributos correntes e diferidos — imposto de renda e contribuição social sobre o lucro — no ano de 2010, uma empresa, após a apuração do resultado, obteve os seguintes dados.
Nessa situação, considerando uma alíquota hipotética de 20% para o imposto de renda e para a contribuição social sobre o lucro, a empresa deverá reconhecer uma despesa de imposto de renda e contribuição no valor de R$ 1.800,00 e creditar R$ 1.400,00 em uma conta de obrigações fiscais correntes e R$ 400,00 em uma conta de obrigações f...
Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa, ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens, devem ser classificados no grupo de contas:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao encerramento do exercício social e às normas legais aplicáveis à contabilidade, julgue os próximos itens.
Quando o preço corrente dos bens destinados à alienação ou dos produtos e artigos da indústria e do comércio da empresa estiver acima do valor do custo de aquisição, a diferença constituirá receita não operacional, mas somente poderá ser usada para a constituição de reservas de contingência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a conceitos básicos de contabilidade, julgue os itens seguintes.
De acordo com a teoria materialista, as contas denominadas integrais são aquelas representativas de bens, direitos, obrigações e situação líquida das entidades, enquanto as receitas e despesas formam o conjunto de contas denominadas diferenciais.
A Companhia Pacífica S/A adquiriu 100% das ações da Companhia Atlântica S/A, entregando aos acionistas da Atlântica o valor correspondente às suas ações em ações da Companhia Pacífica S/A. Nesse caso, na Companhia Atlântica S/A, conforme a legislação vigente, o registro contábil
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das demonstrações contábeis previstas na legislação societária brasileira, julgue os itens seguintes.
O demonstrativo que apresenta os saldos das contas patrimoniais e de resultado de uma entidade, bem como suas movimentações durante determinado período, é conhecido como balancete de verificação e não se destina à publicação.
Uma operação de arrendamento mercantil efetuada no prazo de cinco anos, na qual identifica-se a transferência substancial dos riscos e benefícios inerentes ao bem objeto do contrato, cuja propriedade será transferida ao arrendatário no final do contrato, deverá ser registrada
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A companhia Alfa foi constituída em 1.º de abril de 2010 mediante captação de recursos totais de R$ 80.000,00, dos quais R$ 50.000,00 foram captados dos sócios, sob a forma de capital subscrito e integralizado no ato. O restante é oriundo de terceiros, 30% a título de empréstimos de longo prazo e 70%, de curto prazo. Nesse mesmo mês, um cliente fez um adiantamento correspondente a dois quintos do capital próprio. No mês da constituição da empresa, foram realizados os seguintes investimentos: R$ 22.000,00 em máquinas e equipamentos, sendo 50% à vista e o restante financiado em 16 parcelas iguais; R$ 12.000,00 em ações para especulação; R$ 32.000,00 em mercadorias para revenda; R$ 20.000,00 de empréstimos de curto prazo concedidos a terceiros; e o restante em despesas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A companhia Alfa foi constituída em 1.º de abril de 2010 mediante captação de recursos totais de R$ 80.000,00, dos quais R$ 50.000,00 foram captados dos sócios, sob a forma de capital subscrito e integralizado no ato. O restante é oriundo de terceiros, 30% a título de empréstimos de longo prazo e 70%, de curto prazo. Nesse mesmo mês, um cliente fez um adiantamento correspondente a dois quintos do capital próprio. No mês da constituição da empresa, foram realizados os seguintes investimentos: R$ 22.000,00 em máquinas e equipamentos, sendo 50% à vista e o restante financiado em 16 parcelas iguais; R$ 12.000,00 em ações para especulação; R$ 32.000,00 em mercadorias para revenda; R$ 20.000,00 de empréstimos de curto prazo concedidos a terceiros; e o restante em despesas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A companhia Alfa foi constituída em 1.º de abril de 2010 mediante captação de recursos totais de R$ 80.000,00, dos quais R$ 50.000,00 foram captados dos sócios, sob a forma de capital subscrito e integralizado no ato. O restante é oriundo de terceiros, 30% a título de empréstimos de longo prazo e 70%, de curto prazo. Nesse mesmo mês, um cliente fez um adiantamento correspondente a dois quintos do capital próprio. No mês da constituição da empresa, foram realizados os seguintes investimentos: R$ 22.000,00 em máquinas e equipamentos, sendo 50% à vista e o restante financiado em 16 parcelas iguais; R$ 12.000,00 em ações para especulação; R$ 32.000,00 em mercadorias para revenda; R$ 20.000,00 de empréstimos de curto prazo concedidos a terceiros; e o restante em despesas.
Banca:
Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)
Determinada empresa que explora atividade de venda de mercadorias com opção de tributação pelo lucro presumido obteve no 1º trimestre de 2010 uma receita, conforme segue:
Com base nas informações, assinale a alternativa que indica o valor do Imposto de Renda do Trimestre.
Todo evento contábil tem débito e crédito em igual montante, sendo assim um evento contábil que apresenta débito numa conta do subgrupo 1.1.1.0.0.00.00 e crédito numa conta do grupo 4.1.0.0.0.00.00, representa:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Uma obrigação presente que resulta de eventos passados, mas que não é reconhecida porque não é provável que uma saída de recursos que incorporam benefícios econômicos seja exigida para liquidar a obrigação, ou o valor da obrigação não pode ser mensurado com suficiente confiabilidade, constitui um(a):
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Os ativos (exceto ágio por expectativa de rentabilidade futura) que contribuem, mesmo que indiretamente, para os fluxos de caixa futuros, tanto da unidade geradora de caixa sob revisão quanto das outras unidades geradoras de caixa, são denominados:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
No caso de contas a receber decorrentes de vendas a prazo de produtos, mercadorias ou serviços, que sejam classificadas dentro do grupo de empréstimos e recebíveis, desde que a diferença para o seu valor justo não seja material, pode-se reconhecer o ativo financeiro pelo seu valor:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Se não houver evidências do valor justo baseadas no mercado, devido à natureza especializada do item do ativo imobilizado, e se o item for raramente vendido, exceto como parte de um negócio em marcha, a entidade pode precisar estimar o valor justo usando:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Para evitar o desmembramento das despesas de depreciação, na elaboração da DVA, entre os componentes que serviram de base para o respectivo registro do ativo construído internamente (materiais diversos, mão de obra, impostos, aluguéis e juros), os valores gastos nessa construção devem, no período da construção, ser tratados como:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Um ativo que representa benefícios econômicos (que podem advir da sinergia entre os ativos identificáveis adquiridos) futuros gerados por outros ativos adquiridos em uma combinação de negócios, que não são identificados individualmente e reconhecidos separadamente, denomina-se:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Um software de uma máquina-ferramenta controlada por computador que não funciona sem esse software específico é parte integrante do referido equipamento; deve ser tratado como:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
O Balanço Patrimonial demonstra os componentes patrimoniais do Estado. O grupo do Balanço Patrimonial compreende os compromissos exigíveis no curto prazo, cujo pagamento independe de autorização orçamentária. Neste grupo se encontra a dívida flutuante
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Tipo de ativo avaliado pelo custo incorrido na aquisição, deduzido do saldo da respectiva conta de amortização, quando aplicável, e ajustado ao valor recuperável, se este for menor:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
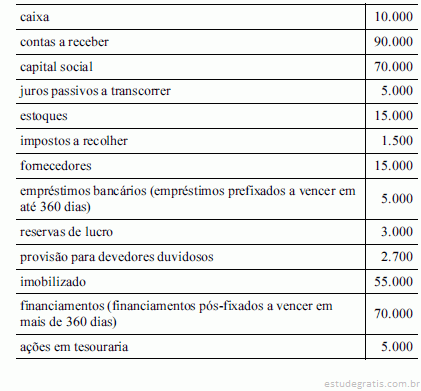
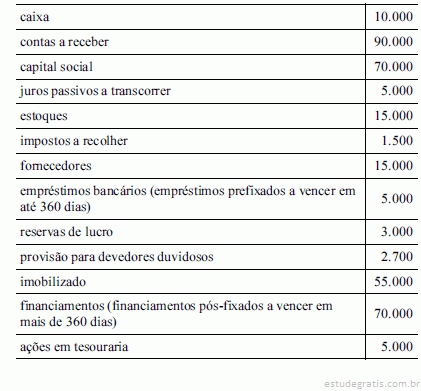
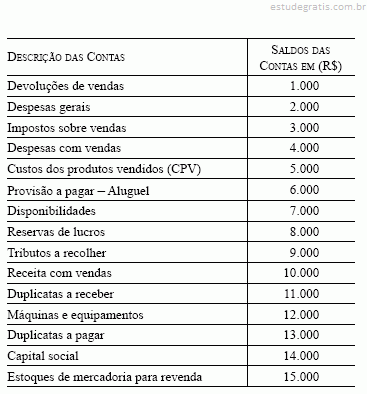
A tabela acima apresenta os saldos contábeis, em reais, de todas as contas patrimoniais de uma companhia, antes da apuração do resultado do exercício. Considerando os dados da tabela, julgue os itens subsequentes.
A conta ações em tesouraria representa uma participação circulante em outras empresas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta os saldos contábeis, em reais, de todas as contas patrimoniais de uma companhia, antes da apuração do resultado do exercício. Considerando os dados da tabela, julgue os itens subsequentes.
Instruções: Considere os dados a seguir, extraídos das demonstrações contábeis da Cia. São José, relativas ao exercício de 2009, para responder às questões de números 40 e 41.
Calculando-se o prazo de rotação de estoques e de recebimento de clientes com base na média das contas patrimoniais e considerando-se o ano comercial de 360 dias, os valores obtidos são, em número de dias, respectivamente,
São registradas como reservas de capital as contas que registrarem: 1. a contribuição do subscritor de ações que ultrapassar o valor nominal e a parte do preço de emissão das ações sem valor nominal que ultrapassar a importância destinada à formação do capital social, inclusive nos casos de conversão em ações de debêntures ou partes beneficiárias. 2. o produto da alienação de partes beneficiárias e bônus de subscrição. 3. o prêmio recebido na emissão de debêntures. 4. as doações e as subvenções para investimento. Estão corretos os itens:
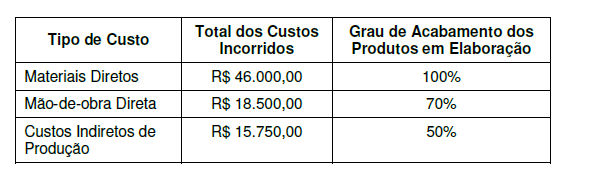
A Industrial Contagem utiliza o sistema de custeamento por processo. Num determinado mês, em que não havia estoque inicial de produtos em elaboração, foi iniciada a produção de 2 000 (duas mil) unidades do produto N, das quais 1 500 (mil e quinhentas) unidades foram acabadas no período. O quadro a seguir apresenta o total dos custos de produção incorridos no período e o grau de acabamento das 500 (quinhentas) unidades remanescentes no final do período em elaboração, por tipo de custo.
É CORRETO afirmar que, no final do mês, o saldo das contas de Produtos em Elaboração e o valor a ser transferido para a conta de Produtos Acabados serão respectivamente de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere as seguintes contas de balanço e seus respectivos saldos, em reais.
Supondo que as contas acima representem todos os ativos e passivos de determinada empresa, julgue os próximos itens.
Caso a empresa constate, antes do fechamento do balanço, que registrou indevidamente como recebida uma conta que efetivamente não o foi, deverá proceder a um lançamento de estorno, debitando a conta caixa e creditando as contas a receber, pelo valor correspondente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das demonstrações contábeis previstas na legislação societária brasileira, julgue os itens seguintes. O demonstrativo que apresenta os saldos das contas patrimoniais e de resultado de uma entidade, bem como suas movimentações durante determinado período, é conhecido como balancete de verificação e não se destina à publicação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às variações de quantidade e qualidade em itens patrimoniais de uma entidade e sua representação na contabilidade, julgue os próximos itens. O método das partidas dobradas pressupõe que toda variação negativa em bens e direitos será representada por um crédito em contas patrimoniais ativas, em contrapartida a débito de mesmo valor em uma ou mais contas patrimoniais ou de resultado.
A peça contábil que demonstra os saldos anteriores e atuais e os movimentos devedores e credores de cada conta existente na tabela do plano de contas, é denominada
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao conceito, ao objetivo e à composição da demonstração do resultado do exercício (DRE) das companhias, julgue os itens subsequentes.
Na elaboração da DRE, as receitas e as despesas devem ser apropriadas ao resultado do período em função de sua incorrência e da vinculação da despesa à receita, independentemente de seus reflexos nas disponibilidades.
A empresa Comercial de Bolas e Balas Ltda. mandou elaborar um balancete de verificação com as seguintes contas e saldos constantes do livro Razão Geral:
Elaborada referida peça contábil de acordo com a solicitação, foi constatado o fechamento do balancete com o seguinte saldo total:
Os saldos das contas a receber de clientes nos últimos 3 anos foram: ano 1 = R$ 120.000,00; ano 2 = R$ 150.000,00; ano 3 = R$ 180.000,00. Se considerarmos que em cada um destes 3 anos a receita gerada foi exatamente igual, pode-se justificar o crescimento do saldo das contas a receber de duas formas. Quais são elas?
Uma empresa apresenta em sua Demonstração dos Resultados, na data do encerramento do balanço, uma conta de despesas com impostos e contribuições no valor de R$ 5.250.000. Se, no passivo circulante, a conta impostos e contribuições a pagar apresenta saldo inicial igual a zero e saldo final de R$ 5.250.000, conclui-se que a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada empresa mantém conta-corrente nos bancos A, B e C. No final do mês de outubro, o setor de controle observou inconsistências, posteriormente corrigidas, nos lançamentos contábeis efetuados pela contabilidade da empresa nas respectivas contas-razão. Cheque emitido no valor de R$ 500,00 contra o banco A, para pagamento de serviços de manutenção nas máquinas, havia sido lançado no livro razão do banco C; depósito de R$ 1.000,00, oriundo das vendas à vista na segunda quinzena, realizado no banco A, havia sido lançado no livro razão do banco B; cheque emitido no valor de R$ 1.500,00 contra o banco C, para liquidação de despesas do mês anterior, havia sido lançado no livro razão do banco B; cheque emitido no valor de R$ 2.000,00 contra o banco A, para pagamento de con...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa de aluguel de veículos realizou, sob o regime de competência, as seguintes operações. Em 1.º/1/2010, a empresa alugou, por dois anos, à quantia de R$ 3.000,00 mensais, uma garagem de 400 m2, com vencimento no décimo dia útil do mês seguinte. Em 1.º/3/2010, pagou com desconto o aluguel de vagas em prédio-garagem pelo o período de abril/2010 a março/2011, no valor de R$ 4.800,00. Em 1.º/6/2010, recebeu R$ 45.000,00, pelo serviço de aluguel de minivan para os 10 meses seguintes, inclusive junho. Em 2010, essa empresa recebeu R$ 254.000,00, referentes aos aluguéis de carros do tipo passeio, durante o período. Em 1.º/10/2010, a empresa alugou, por quatro meses, veículos utilitários para o órgão fiscalizador do programa de combate à dengue, por R$ 200.000,00, a serem...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às contas que são evidenciadas no balanço patrimonial, julgue os próximos itens.
Depreciação acumulada, participações em outras empresas e perdas estimadas para crédito de liquidação duvidosa são contas redutoras dos elementos patrimoniais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens de 118 a 125, é apresentada uma situação hipotética acerca de diversas operações contábeis, seguida de uma assertiva a ser julgada.
Determinada empresa adquiriu estoques no valor de R$ 200.000,00, gerando uma obrigação a ser liquidada em 60 dias. Segundo acordo entre a empresa e o fornecedor, a liquidação antecipada da obrigação, com o pagamento realizado 30 dias após a aquisição dos estoques, resultará em um desconto financeiro no valor de R$ 2.000,00. Nessa situação, se o comprador liquidar a obrigação antecipadamente, o vendedor terá de contabilizar como despesa financeira o valor do desconto concedido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens de 118 a 125, é apresentada uma situação hipotética acerca de diversas operações contábeis, seguida de uma assertiva a ser julgada.
Determinada empresa comprou uma máquina para uso no valor de R$ 100.000,00. A vida útil desse ativo é estimada em 10 anos, ao fim dos quais a empresa espera um valor residual de R$ 20.000,00. Nessa situação, admitindo-se que a empresa utilize o método de depreciação linear, ela deverá contabilizar, anualmente, uma despesa de depreciação no valor de R$ 8.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne aos balancetes, julgue os itens que se seguem com base nas práticas contábeis brasileiras.
O balancete analítico relaciona as subcontas de segundo, terceiro e outros graus e o balancete sintético relaciona apenas as contas principais ou de primeiro grau.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne aos balancetes, julgue os itens que se seguem com base nas práticas contábeis brasileiras.
O balancete de verificação é um relatório de conferência que corresponde a uma simples listagem dos saldos devedores e credores, cujos totais devem ser iguais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne aos balancetes, julgue os itens que se seguem com base nas práticas contábeis brasileiras.
Quando a soma dos saldos credores for igual à soma dos saldos devedores no balancete de verificação, não haverá nenhum erro nos lançamentos contábeis do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
Toda entidade é obrigada a apresentar ativos circulantes e não circulantes e passivos circulantes e não circulantes como grupos de contas separados no balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
Tanto no passivo circulante quanto no não circulante, devem ser reconhecidas obrigações decorrentes de transações ou eventos passados, excetuando-se aquelas que só podem ser mensuradas com o emprego de estimativas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
Obrigações decorrentes de custos operacionais são classificadas como passivos circulantes, ainda que estejam para ser liquidadas em prazo superior ao ciclo operacional da entidade, que, normalmente, é de doze meses.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
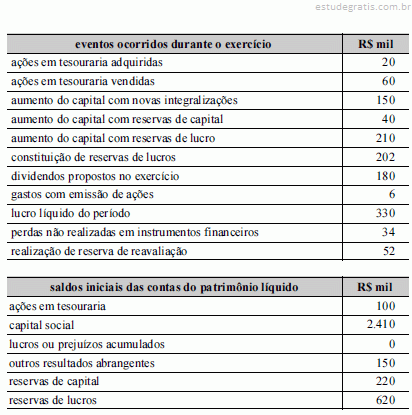
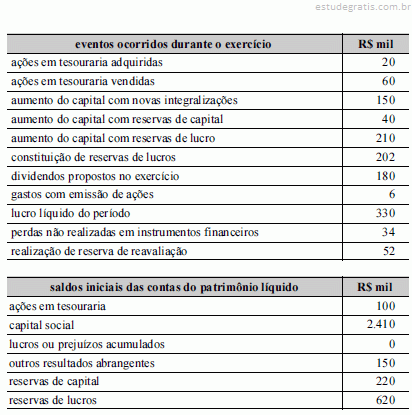
Considere que as informações acima tenham sido obtidas da demonstração das mutações do patrimônio líquido de uma empresa hipotética, referentes ao ano de 2009. Com base apenas nessas informações e sem considerar quaisquer outros efeitos fiscais, julgue os itens a seguir.
Os eventos do período aumentaram as contas de reserva de capital e de reserva de lucros e reduziram a conta ações em tesouraria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que as informações acima tenham sido obtidas da demonstração das mutações do patrimônio líquido de uma empresa hipotética, referentes ao ano de 2009. Com base apenas nessas informações e sem considerar quaisquer outros efeitos fiscais, julgue os itens a seguir.
O resultado abrangente do período acrescentou R$ 40 mil ao saldo inicial da conta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens seguintes, é apresentada uma situação hipotética que não está relacionada com combinações de negócios, seguida de uma assertiva a ser julgada.
Determinada entidade, ao realizar os testes para a recuperabilidade de seus ativos, não encontrou mercado ativo para sua unidade geradora de caixa, estimando, porém, que o correspondente valor em uso era de R$ 10 milhões. O valor contábil líquido da unidade geradora de caixa registrava R$ 12 milhões. Nessa situação, a entidade deveria reconhecer o fato com reduções no ativo e no resultado do período pelo valor da diferença de R$ 2 milhões.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Se a entidade não tiver direito incondicional de diferir a liquidação do passivo durante pelo menos doze meses após a data do balanço, esse passivo deverá, obrigatoriamente, ser classificado como circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Na conta numerário em trânsito, são registradas as remessas de dinheiro para filiais, feitas por meio de cheques, justificando-se, portanto, a classificação da conta entre as disponibilidades da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Benfeitorias em propriedades de terceiros é uma conta classificada no grupo intangível do ativo não circulante e destina-se a registrar as construções em terrenos alugados e as instalações e outras benfeitorias em prédios e edifícios alugados, de uso administrativo ou de produção, desde que atendam aos critérios de reconhecimento de um ativo imobilizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
No caso de existir um contrato oneroso, isto é, um contrato que não pode ser cancelado sem se pagar compensação a outra parte, a obrigação contábil será reconhecida e mensurada como provisão no passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Empréstimos e financiamentos, fornecedores, imposto de renda e contribuição social diferidos e outras obrigações fiscais são contas classificáveis no passivo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
As compras, ainda não recebidas, cujo transporte seja de responsabilidade do vendedor (FOB-destino) e as mercadorias recebidas de terceiros, em consignação, não devem ser incluídas no valor do estoque da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os critérios de avaliação de ativos e de registro de passivos obedecem ao regime de competência e possuem orientações específicas definidas em norma. Acerca da avaliação de ativos e do registro de passivos, julgue os itens a seguir.
A avaliação de empréstimos e financiamentos contraídos e que estejam sujeitos a atualização monetária ocorre pelo valor histórico até a data do balanço; assim, a variação monetária, caso exista, deve ser contabilizada em conta específica de patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os critérios de avaliação de ativos e de registro de passivos obedecem ao regime de competência e possuem orientações específicas definidas em norma. Acerca da avaliação de ativos e do registro de passivos, julgue os itens a seguir.
O valor justo (fair value) deve ser adotado para avaliação dos ativos biológicos classificados no ativo imobilizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem acerca de evidência e contabilização de operações típicas de entidades comerciais.
Os custos incorridos na produção, apurados na conta de ativos especiais em produção, devem ser transferidos para a conta de ativos especiais a partir do momento em que estiverem prontos para produzir receitas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem acerca de evidência e contabilização de operações típicas de entidades comerciais.
Um ativo financeiro é classificado como mantido até o vencimento, se for adquirido ou incorrido, sobretudo, para a finalidade de venda ou de recompra em prazo muito curto. São exemplos de ativos financeiros mantidos os que satisfazem a definição de empréstimos e recebíveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A mensuração, o registro e a avaliação de componentes patrimoniais obedecem a normas específicas. Acerca desse assunto, julgue os itens a seguir.
Os ativos intangíveis com vida útil definida, embora sejam objeto de amortização periódica em resultado para reconhecimento de sua realização contábil, estão sujeitos à avaliação do seu valor de recuperação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no que dispõe a legislação sobre sociedades por ações, julgue os itens subsequentes.
A diminuição do valor dos elementos dos ativos imobilizado e intangível da companhia deve ser registrada periodicamente nas contas de depreciação, de amortização ou de exaustão, sendo vedada qualquer alteração nos critérios utilizados para a determinação da vida útil econômica estimada do bem e para o cálculo da redução de valor a contabilizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O quadro acima apresenta, em reais, o balancete de verificação de determinada empresa referente ao mês de dezembro. Considere que, após o levantamento desse balancete, e antes do encerramento do referido mês, essa empresa realizou, ainda, as seguintes transações:
I aquisição de um veículo, para transporte de mercadorias, no valor de R$ 45.000,00, financiado em 24 meses, com juros totais de R$ 11.000,00;
II desconto de R$ 15.000,00 em duplicatas no banco, pelo qual a empresa recebeu crédito de R$ 14.500,00 para reforçar seu caixa;
III integralização do capital restante em mercadorias pelos sócios da empresa. ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O quadro acima apresenta, em reais, o balancete de verificação de determinada empresa referente ao mês de dezembro. Considere que, após o levantamento desse balancete, e antes do encerramento do referido mês, essa empresa realizou, ainda, as seguintes transações:
I aquisição de um veículo, para transporte de mercadorias, no valor de R$ 45.000,00, financiado em 24 meses, com juros totais de R$ 11.000,00;
II desconto de R$ 15.000,00 em duplicatas no banco, pelo qual a empresa recebeu crédito de R$ 14.500,00 para reforçar seu caixa;
III integralização do capital restante em mercadorias pelos sócios da empresa. ...
De acordo com as Normas Internacionais de Contabilidade, um passivo deve ser classificado como Passivo Contingente quando satisfizer qualquer dos seguintes critérios, exceto:
Ao apurar o resultado no fim do período contábil, a empresa encontrou um lucro líquido, antes dos tributos sobre o lucro e das participações, no montante de R$ 1.520,00.
A planilha de custos trazida para compor o resultado do período continha juros relativos a dezembro de 2009, já pagos, no valor de R$ 125,00; juros relativos a janeiro de 2010, ainda não pagos, no valor de R$ 180,00; juros relativos a dezembro de 2009, ainda não pagos, no valor de R$ 160,00; juros relativos a janeiro de 2010, já pagos, no valor de R$ 200,00. Referida planilha já havia sido contabilizada segundo o regime de caixa.
As demais contas estavam certas, com saldos já contabilizados, segundo o regime de competência.
A empresa Sol Nascente S.A. apresentava um saldo de R$100.000,00 na conta Caixa. Após a realização de uma única operação com o efetivo lançamento, o saldo do Caixa passou a ser de R$ 80.000,00. A operação efetivada foi
Na contabilidade existem contas nas quais são registradas operações que alteram ou pelo menos não alteraram ainda o patrimônio. Indicam riscos ou responsabilidades futuras, eventuais, custódias, etc., e possuem características próprias de funcionamento. Trata-se das contas de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os registros das operações típicas de uma empresa afetam a estrutura patrimonial e o saldo das contas registradas em livros específicos. Considerando a tabela acima, que apresenta o balancete de verificação de uma empresa hipotética, julgue os itens de 51 a 56.
Após a incorporação do resultado apurado na DRE ao balanço patrimonial, o saldo do patrimônio líquido será igual a R$ 188.200.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os registros das operações típicas de uma empresa afetam a estrutura patrimonial e o saldo das contas registradas em livros específicos. Considerando a tabela acima, que apresenta o balancete de verificação de uma empresa hipotética, julgue os itens de 51 a 56.
Considere que, ao se efetuar uma conferência dos lançamentos contábeis, tenha se constatado que houve erro ao se registrar a depreciação acumulada de veículos: o valor da depreciação que deveria ser registrado correspondia a R$ 1.100, e o contador registrou R$ 1.350. Nessa situação, o lançamento para a correção do erro deve ser:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o balancete de verificação de determinada companhia que, no ano X9, apresentava, no encerramento do exercício, os saldos da tabela acima, julgue os itens de 89 a 92.
O seguro contratado pela empresa em 31 de janeiro de X9, com validade por um ano, pelo valor de R$ 1.200, está adequadamente representado nas contas do balancete apresentado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em um imóvel de propriedade de Pedro, está instalada, em uma cidade do interior, uma pequena loja de material elétrico, da qual são donos Pedro e seu primo Miguel. Necessitando comprar, na capital, materiais para venda na loja, Pedro sacou R$ 5.000,00 da conta bancária da empresa. Efetuada a viagem e as compras, sobraram R$ 1.500,00, que foram utilizados para efetuar pequenos reparos no apartamento localizado no piso superior do imóvel da loja.
A partir dessa situação hipotética, julgue os itens que se seguem.
De acordo com o princípio da confrontação da despesa, o contador da loja deve registrar os R$ 3.500,00 gastos na viagem como despesa do estabelecimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações obtidas do balanço patrimonial elaborado pela Cia www.com S/A em 31/12/x2, em que os valores são em reais, julgue os itens a seguir.
A conta açòes em tesouraria é retificadora das contas que compõem o ativo não circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações obtidas do balanço patrimonial elaborado pela Cia www.com S/A em 31/12/x2, em que os valores são em reais, julgue os itens a seguir.
O total das contas que compõem o ativo circulante é de R$ 558.650,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir. A contabilização de venda de imobilizado a prazo e com lucro proporciona acréscimo ao circulante e decréscimo ao permanente. A diferença entre estes valores corresponde ao valor do resultado obtido e será evidenciada em conta devedora do resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de despesas e receitas antecipadas, julgue os itens subsequentes. O registro referente à utilização de aluguéis pagos antecipadamente, de acordo com o regime de competência, proporcionará débito ao resultado do exercício e crédito na conta de aluguéis antecipados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de despesas e receitas antecipadas, julgue os itens subsequentes. A contabilização de devolução de receitas recebidas antecipadamente proporcionará crédito no disponível e débito na conta de receitas antecipadas, registrada no ativo circulante da empresa vendedora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado líquido auferido no período é igual a R$ 22.234.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado bruto auferido no período corresponde a R$ 42.169.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
A receita bruta auferida no período corresponde a R$ 45.919.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
As despesas com aluguel no período correspondem a R$ 10.300.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90. Considere que o saldo do extrato bancário seja superior ao saldo do livro diário. Nesse caso, duas possibilidades justificam esse fato: não foi contabilizado o pagamento de despesa ou de contas a pagar; ou foi contabilizado o recebimento de receita de vendas a maior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
As contas de despesas antecipadas, dos lançamentos VI e VIII, deverão sofrer ajustes ao final de cada período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
VI realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o saldo final da conta assinaturas antecipadas será de R$ 1.290, caso a empresa possua saldo inicial de assinaturas antecipadas de R$ 890 e tenha adquirido R$ 320 de novas assinaturas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
VI realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o lançamento advindo do ajuste IV afetará o total do ativo permanente. O saldo do ativo que foi depreciado será mantido no balanço patrimonial e a conta de depreciação acumulada sofrerá acréscimo de R$ 900.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.
O balancete de verificação, embora possa identificar erros decorrentes de incorreta aplicação do método das partidas dobradas, é ineficaz para a correção de erros constituídos por lançamentos invertidos ou duplicados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações contidas na tabela acima, que se referem a uma empresa hipotética, é correto afirmar que o valor da necessidade de capital de giro dessa empresa, em reais, é igual a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às práticas contábeis aceitas no Brasil bem como aos tipos de sociedades, julgue os itens que se seguem.
As contas patrimoniais são classificadas em contas do ativo e contas do passivo; as contas de resultado são de despesas, de receitas e do patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A demonstração de resultado do exercício, um demonstrativo que é anexado ao balanço geral das empresas, detalha a origem dos lucros ou dos prejuízos do exercício. Acerca da demonstração do resultado do exercício, julgue os próximos itens.
O procedimento de encerrar todas as contas de receitas e de despesas, normalmente, é efetuado uma vez por ano, no encerramento do exercício social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O balanço patrimonial apresenta a posição patrimonial da empresa em determinado momento e, por essa razão, ele é demonstrado em duas partes: ativo e passivo. A respeito do balanço patrimonial, julgue os itens que se seguem.
O grupo de contas classificado como resultado de exercícios futuros é anexado ao patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O balanço patrimonial apresenta a posição patrimonial da empresa em determinado momento e, por essa razão, ele é demonstrado em duas partes: ativo e passivo. A respeito do balanço patrimonial, julgue os itens que se seguem.
No ativo, são classificadas todas as contas que representam bens, direitos e valores a receber.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo a USP/FIPECAFI, o plano de contas deve ser preparado com vistas a fornecer informações gerenciais para os usuários externos, devendo prever contas de acordo com os diversos relatórios exigidos. Acerca desse assunto, julgue os itens seguintes.
O plano de contas completo ou manual de contas é aquele em que são listadas todas as contas a serem utilizadas pela contabilidade, não sendo necessária a agregação de informações acerca da função das contas, tais como: funcionamento, contrapartidas e explicações em geral.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade utiliza-se de termos técnicos para evidenciar os fenômenos ocorridos em determinadas entidades. A respeito desses termos técnicos, julgue os itens de subsequentes.
O saldo de qualquer conta será a diferença entre a soma dos créditos e a soma dos débitos. Assim, diz-se que o saldo da conta está zerado quando a soma dos créditos for igual à dos débitos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade utiliza-se de termos técnicos para evidenciar os fenômenos ocorridos em determinadas entidades. A respeito desses termos técnicos, julgue os itens de subsequentes.
As contas de natureza devedora são as representativas de fontes de recursos. Servem como exemplo contas relacionadas às disponibilidades, como caixa e bancos, utilizadas como fonte de recursos para eventual investimento das entidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade utiliza-se de termos técnicos para evidenciar os fenômenos ocorridos em determinadas entidades. A respeito desses termos técnicos, julgue os itens de subsequentes.
Existem elementos patrimoniais e de resultados de uma mesma natureza que podem ser agrupados em um único item, denominado conta, que passa a representar tais elementos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir.
A contabilização de venda de imobilizado a prazo e com lucro proporciona acréscimo ao circulante e decréscimo ao permanente. A diferença entre estes valores corresponde ao valor do resultado obtido e será evidenciada em conta devedora do resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado líquido auferido no período é igual a R$ 22.234.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
A receita bruta auferida no período corresponde a R$ 45.919.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
O lançamento advindo da informação XI não afetará o resultado do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
As contas de despesas antecipadas, dos lançamentos VI e VIII, deverão sofrer ajustes ao final de cada período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas informações acima, relativos a uma empresa hipotética, julgue os itens seguintes, a respeito da conciliação bancária a ser efetuada pelo contabilista.
Todo débito em conta-corrente bancária corresponderá, se contabilizado, a um crédito na empresa titular da contacorrente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos aspectos conceituais do balancete de verificação, julgue os itens que se seguem.
O balancete de verificação do razão é a relação das contas patrimoniais, com seus respectivos saldos, extraída dos registros contábeis em determinada data.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração, julgue os itens a seguir.
As contas que representam bens, direitos, despesas e custos têm sempre saldos credores, enquanto as contas que representam obrigações, lucros e receitas têm sempre saldos devedores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O plano de contas de uma empresa deve considerar algumas características fundamentais, como o tamanho da empresa, o ramo de atividade e o sistema contábil. A esse respeito, julgue os próximos itens.
No plano de contas, constam as contas do ativo, do passivo e do patrimônio líquido, que são as contas que representam o patrimônio da empresa, além das contas de resultado, que representam apenas os lucros obtidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O plano de contas de uma empresa deve considerar algumas características fundamentais, como o tamanho da empresa, o ramo de atividade e o sistema contábil. A esse respeito, julgue os próximos itens.
O plano de contas deve ser flexível, de maneira a permitir modificações, tanto para introduzir contas novas para melhor controle, como para extinguir contas inadequadas e que não sejam mais utilizadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Conta é a representação contábil de elementos patrimoniais de natureza igual ou semelhante, criada para registrar nos livros contábeis fatos ocorridos nas empresas e manter atualizada a situação econômico-financeira de uma entidade. Acerca desse assunto, julgue os itens subsequentes.
As contas do ativo devem sempre apresentar saldos devedores, assim como as contas do patrimônio líquido.
Observe o balancete de verificação abaixo, apurado ao final de um determinado exercício social.
Quando da elaboração do Balanço, os débitos na conta de Apuração do Resultado do Exercício, em decorrência do fechamento das contas de resultado, em reais, serão de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere o seguinte balancete de verificação levantados após a apuração do resultado, em reais, sem indicação da natureza das contas (credoras ou devedoras)
Considerando apenas os dados acima, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
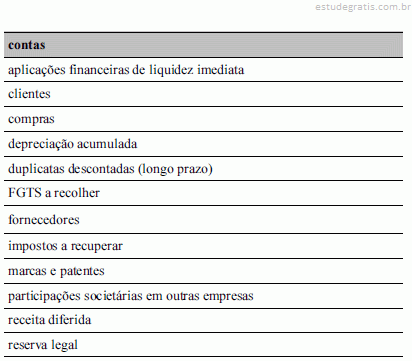
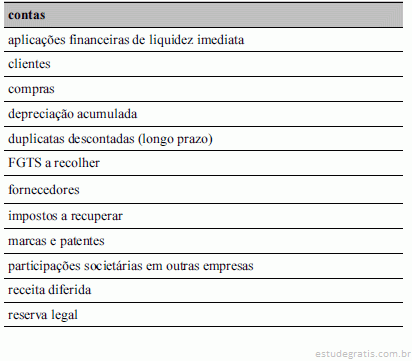
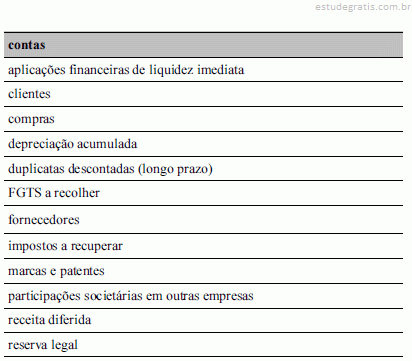
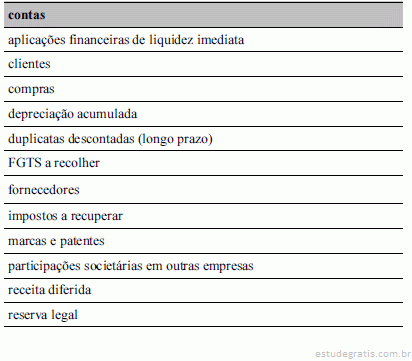
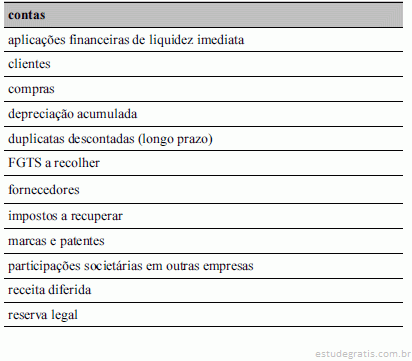
Considere que as contas amortização acumulada; direitos autorais; duplicatas em cobrança bancária; imobilizações em andamento; provisão para garantias; e receitas antecipadas devam ser classificadas de acordo com a legislação societária. Sendo assim, é correto afirmar que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere a situação em que, no balanço patrimonial, a conta duplicatas descontadas, cujo saldo era de R$ 8.500,00, foi incluída no grupo circulante do passivo. Considerando passivo todo o lado direito do balanço patrimonial, assinale a opção que mostra os efeitos dessa classificação indevida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da Lei n.º 6.404/1976, alterada pela Lei n.º 11.638/2007, julgue os itens que se seguem.
Os bens incorpóreos destinados à manutenção da companhia ou utilizados com essa finalidade, antes classificados no ativo imobilizado, passaram a classificar-se no intangível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que as contas apresentadas acima, com os respectivos saldos, foram extraídas do balancete de verificação de determinada empresa, levantado para fins de apuração de resultado do exercício de 2008, e sabendo que, no início do exercício de 2008, o estoque de mercadorias era de R$ 84.000,00, é correto concluir que o lucro bruto apurado no exercício foi de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a tabela acima, que mostra informações extraídas do balancete de verificação do Mercadinho Oriente Ltda. correspondente ao exercício findo em 31/12/2008, é correto afirmar que o patrimônio líquido desse mercadinho, no referido exercício, foi de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O artigo 179, inciso V, da Lei n.º 6.404/1976, com redação dada pela Lei n.º 11.638/2007, prevê que serão registrados "(...) no ativo imobilizado: os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, incluindo os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens".
De acordo com o texto acima, é correto afirmar que são consideradas contas típicas do ativo imobilizado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Conforme as normas brasileiras de contabilidade, julgue os itens a seguir.
Os elementos mínimos que devem constar do balancete de verificação incluem a identificação das contas e respectivos grupos e os saldos das contas, indicando se devedores ou credores.
Banca:
Tribunal de Justiça do Paraná - TJPR (TJ - PR)
Um terreno, no valor de R$ 600.000,00, foi comprado por uma indústria que pretende utilizá-lo numa futura expansão de 20 anos. Esse terreno deve ser contabilizado no grupo de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Assinale a opção que relaciona, na sequência correta, contas integrantes do ativo, passivo, resultado diminutivo do exercício e resultado aumentativo do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à avaliação e contabilização de ativos e investimentos societários no país, julgue os próximos itens.
Os elementos patrimoniais denominados intangíveis compõem o saldo da conta do ativo permanente imobilizado e serão avaliados pelo custo de aquisição deduzido do saldo da respectiva conta de amortização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o balancete de verificação ao lado, julgue os itens a seguir, acerca do uso da contabilidade para o registro e a evidenciação das informações das empresas.
O lucro líquido apurado corresponde a R$ 9.200,00.
Considerando exclusivamente as informações apresentadas e a técnica contábil para elaboração da Demonstração do Resultado do Exercício, o lucro líquido da Companhia Castelo dos Vinhos, na demonstração do Resultado do Exercício, elaborada em 31/12/2007, em reais, é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As operações contábeis proporcionam mudanças tanto nas composições das contas patrimoniais como nas de resultado. A respeito desse assunto, julgue os itens a seguir.
O registro de parcela de juros sobre empréstimos obtidos não apropriados proporciona redução tanto no resultado do exercício como no passivo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da avaliação, contabilização e evidenciação de investimentos no país, julgue os itens a seguir.
As importâncias aplicadas na aquisição de ações e outros títulos de participação societária, com a intenção de mantêlas em caráter permanente, seja para se obter o controle societário, seja por interesses econômicos, entre eles, como fonte permanente de renda, serão classificadas no subgrupo investimentos do ativo permanente.
Para fins de elaboração de demonstrações contábeis em moeda de poder aquisitivo constante, trata-se de conta patrimonial que representa um item NÃO monetário de uma companhia:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos dados apresentados no texto, julgue os itens subseqüentes, relativos à demonstração do resultado do exercício da Cia. WWZ Ltda., referente ao mês de julho de 2004.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos dados apresentados no texto, julgue os itens subseqüentes, relativos à demonstração do resultado do exercício da Cia. WWZ Ltda., referente ao mês de julho de 2004.
O valor do custo das mercadorias vendidas é de R$ 5.000,00 porque esse valor sempre será igual ao valor das vendas de mercadorias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos dados apresentados no texto, julgue os itens subseqüentes, relativos à demonstração do resultado do exercício da Cia. WWZ Ltda., referente ao mês de julho de 2004.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir dos dados acima, julgue os itens seguintes, referentes ao balancete de verificação da Cia. WWZ Ltda., na data-base de 31/7/2004.
O balancete de verificação será levantado somente com as seguintes contas: caixa, salários a pagar, capital social, receita de vendas, CMV e despesas de salários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao funcionamento das contas contábeis, julgue os itens a seguir.
As contas de resultado também são consideradas contas transitórias porque, no final do exercício ou do período de apuração dos resultados, são encerradas para apuração do lucro, do prejuízo ou do resultado nulo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os componentes patrimoniais são representados por nomes que evidenciam os elementos patrimoniais e suas mutações. Essa representação é conhecida como conta. Acerca desse assunto, julgue os itens seguintes.
Abrir uma conta contábil significa criar uma representação para um novo componente patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e o seu registro, julgue os itens subseqüentes.
Se a conta patrimonial de lucros e prejuízos acumulados de determinada empresa tem um saldo credor, então, quando um prejuízo for apurado ao final do exercício, o saldo dessa conta deve ser aumentado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à avaliação e contabilização de ativos e investimentos societários no país, julgue os próximos itens.
Os ajustes advindos de avaliação patrimonial de investimentos não-permanentes utilizarão a conta de provisão para ajuste ao valor de mercado e não a conta de ajustes de avaliação patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade e à legislação aplicável, julgue os itens de 128 a 136.
O ISS, proporcional ou fixo, e independentemente do tipo de receita sobre a qual incida, é uma conta de saldo devedor, cujo valor deve ser deduzido da receita bruta operacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:
Com relação à demonstração do fluxo de caixa (método direto), referente ao mês de janeiro/1991, elaborada com base nas informações e na tabela do texto, julgue os itens a seguir.
No final do mês, o saldo do disponível foi de R$ 16.500,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:
A partir das informações e da tabela acima, e considerando que foram realizados os lançamentos contábeis e elaborados os razonetes das contas, referentes ao mês de janeiro/1991, julgue os itens de 23 a 29.
O saldo da conta estoques, no dia 10/1/1991, era de R$ 2.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:
A partir das informações e da tabela acima, e considerando que foram realizados os lançamentos contábeis e elaborados os razonetes das contas, referentes ao mês de janeiro/1991, julgue os itens de 23 a 29.
No final do mês, o saldo da conta capital social era de R$ 15.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:
A partir das informações e da tabela acima, e considerando que foram realizados os lançamentos contábeis e elaborados os razonetes das contas, referentes ao mês de janeiro/1991, julgue os itens de 23 a 29.
No final do mês, não houve saldo na conta bancos, porque a empresa não movimentou recursos em conta bancária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:
A partir das informações e da tabela acima, e considerando que foram realizados os lançamentos contábeis e elaborados os razonetes das contas, referentes ao mês de janeiro/1991, julgue os itens de 23 a 29.
O saldo da conta caixa, em 31/1/1991, era de R$ 15.000,00, porque houve integralização em dinheiro nesse mesmo valor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Diferentes procedimentos de cobrança costumam ser empregados pelas empresas. Se uma dívida não for paga pelo cliente na data de vencimento, com o passar do tempo, os esforços de cobrança tornam-se mais pessoais e rigorosos. Acerca dos procedimentos de cobrança, julgue os itens que se seguem.
Telefonemas, uso de escritórios de cobrança, protesto judicial, cartas, visitas pessoais e concessão de crédito são procedimentos de cobrança.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o balancete de verificação acima, julgue os itens a seguir, acerca do uso da contabilidade para o registro e a evidenciação das informações das empresas.
O saldo da conta lucros ou prejuízos acumulados, no início do período em análise, corresponde a R$ 8.315,00, credor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O demonstrativo do fluxo do disponível apresenta os pagamentos e recebimentos de uma empresa. A partir das informações na tabela acima, é correto afirmar que a empresa recebeu de clientes, no período considerado, o valor de
O enunciado a seguir se refere às questões de números 81 a 83.
A empresa BARRACÃO S/A, dedicada ao comércio de tecidos, apurou em seu balancete de encerramento (31/12/2007) os saldos das contas patrimoniais e de resultado listados no quadro abaixo. Observe que todos os saldos se referem a 31/12/2007, com exceção da conta "lucros acumulados", que se refere a 31/12/2006. Considerando que o estagiário ordenou as contas em ordem crescente dos respectivos saldos, sugere-se organizá-las conforme a estrutura do Balanço Patrimonial para responder às questões de números 81 a 83 que seguem.
O enunciado a seguir se refere às questões de números 81 a 83.
A empresa BARRACÃO S/A, dedicada ao comércio de tecidos, apurou em seu balancete de encerramento (31/12/2007) os saldos das contas patrimoniais e de resultado listados no quadro abaixo. Observe que todos os saldos se referem a 31/12/2007, com exceção da conta "lucros acumulados", que se refere a 31/12/2006. Considerando que o estagiário ordenou as contas em ordem crescente dos respectivos saldos, sugere-se organizá-las conforme a estrutura do Balanço Patrimonial para responder às questões de números 81 a 83 que seguem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Balancete para as questões 45 e 46
Ainda com base no balancete, assinale a opção que apresenta, em reais, o saldo final do ativo circulante, após a incorporação dos saldos dos ajustes contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As questões de 21 a 31 devem ser respondidas com base no balancete de verificação abaixo, que foi apresentado no dia 31/1/2008, após os ajustes.
Considerando que o saldo inicial da conta de seguros antecipados seja igual a R$ 3.200 e o saldo inicial de seguros a pagar corresponda a R$ 700, assinale a opção que demonstra o montante de seguros pago no período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere o conjunto de contas apresentado abaixo e julgue os itens que versam acerca da a elaboração e análise da Demonstração das Variações Patrimoniais de um ente público.
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
Tendo em vista as informações abaixo, todas apuradas no exercício financeiro do ano de X1, assinale a opção que representa o valor do ativo da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos fatos contábeis e à representação dos fenômenos patrimoniais e suas variações, julgue os itens que se seguem.
Em um plano de contas convencional, os seguintes títulos são representados como contas retificadoras: custo da venda de bens do ativo fixo; COFINS sobre receitas operacionais; e abatimentos sobre compras.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos fatos contábeis e à representação dos fenômenos patrimoniais e suas variações, julgue os itens que se seguem.
A conta adiantamentos de clientes tem por função o registro da receita diferida com o recebimento antecipado e definitivo do valor da venda de produtos ou serviços já fabricados e estocados, pendentes de entrega.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o balancete de verificação ao lado, julgue os itens a seguir, acerca do uso da contabilidade para o registro e a evidenciação das informações das empresas.
O valor do ativo permanente corresponde a R$ 28.677,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e utilizações das contas, julgue os itens que se seguem.
Em uma empresa industrial, são contas patrimoniais: obras em andamento, gastos com pesquisa e desenvolvimento de produtos e processos, e prêmio na emissão de debêntures.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito às contas patrimoniais e de resultados, julgue os itens subseqüentes.
Encargos financeiros a vencer sobre empréstimos obtidos, custos de exercícios futuros e ajuste a valor presente sobre contas a pagar são contas patrimoniais retificadoras do passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Balancete de verificação para as questões de 21 a 28
A carga tributária da empresa resume-se a 20% sobre o faturamento bruto e a 24% sobre o lucro apurado. O balancete acima não contempla tais ajustes e também não apresenta o saldo da conta lucros ou prejuízos acumulados.
Após apurar a demonstração do resultado do exercício (DRE) e apropriar os tributos inerentes, o saldo da conta lucros ou prejuízos acumulados é negativo e igual a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e utilizações das contas, julgue os itens que se seguem.
No plano de contas de uma empresa comercial, são contas retificadoras: duplicatas descontadas, provisão para ajuste ao valor de mercado e capital a integralizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente à apresentação da demonstração do resultado do exercício, julgue os itens a seguir.
Integram os resultados operacionais, para efeitos legais, aluguéis recebidos, prejuízo na venda de participações societárias não-permanentes e dividendos de participações societárias avaliadas ao custo de aquisição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente ao balanço patrimonial e à sua apresentação e composição, julgue os itens que se seguem.
Os adiantamentos a diretores, por conta da realização de despesas ainda não incorridas, que constituam operações usuais da empresa, devem classificar-se no ativo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos conceitos e aplicações básicos relativos à metodologia de relevação contábil, julgue os itens seguintes.
Constituem contas classificáveis no ativo de uma empresa comercial, de acordo com a legislação e a doutrina: adiantamento de fornecedores, capital a subscrever e encargos a transcorrer sobre empréstimos obtidos.
Antes de iniciar a análise das demonstrações financeiras, deve-se fazer sua prévia padronização, que consiste na crítica das contas e respectiva transcrição para um modelo previamente definido pelo analista. Nesse trabalho de padronização existe uma conta que deve ser sempre reclassificada. Tal conta é:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Analise os dados a seguir, da Companhia Seqüência Numérica 1234 Ltda., hipoteticamente extraídos de seu balancete de verificação em 30.06.2007, para responder às questões de números 38 a 40, considerando o encerramento das contas de resultado e preparado o balanço patrimonial.
O Ativo Circulante e o Passivo Circulante correspondem, respectivamente, a
A Cia Alfa é controladora da Cia Beta e prestam serviços entre si no objeto principal da empresa. No Balanço Patrimonial da Cia Alfa, é correto registrar essa Conta a Receber:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Analise o Balancete de Verificação a seguir, para responder às questões de números 25 e 26.
O Balancete de Verificação da empresa "Primeiro Passo Ltda.", levantado em 31.05.X7, possuía a seguinte composição:
Considerando que: o estoque final de mercadoria apresentou o valor de R$ 1.800,00, apurado o Custo das Mercadorias Vendidas (CMV), encerradas as contas de resultado e preparado o balanço patrimonial e a demonstração do resultado do exercício.
Pode-se afirmar que os saldos do Ativo Total e do Passivo Circulante são, respectivamente,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à composição e à apresentação do balanço, julgue os itens que se seguem.
Nos termos da legislação societária, os juros creditados aos acionistas nos períodos de ampliação da capacidade operacional da empresa devem ser classificados no ativo diferido até a utilização plena das novas instalações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e critérios aplicáveis a contas, lançamentos e método das partidas dobradas, julgue os seguintes itens.
No plano de contas de uma indústria, classificam-se como contas de resultado produtos acabados, benfeitorias em bens de terceiros e gastos de expansão e ampliação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à análise das demonstrações financeiras, julgue o item a seguir.
A conta duplicatas descontadas deve ser reclassificada para o passivo circulante. Esse procedimento não altera o cálculo do quociente de liquidez corrente.
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Numere a COLUNA II de acordo com a COLUNA I, associando corretamente os grupos de contas que compõem o patrimonial de entidades públicas, previstas pela legislação, com as informações correspondentes.
Assinale a alternativa que apresenta a seqüência de números CORRETA.
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Numere a COLUNA II de acordo com a COLUNA I, associando corretamente os grupos de contas do Balanço Patrimonial com afirmações relacionadas aos mesmos.
Assinale a alternativa que apresenta a seqüência de números CORRETA.
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
De acordo com a lei no. 6.404/76 (Lei das Sociedades por Ações), as despesas, que contribuirão para a formação do resultado do próximo exercício social, pertencerão ao Ativo:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no balancete de verificação apresentado acima e nos conceitos vinculados à análise econômico-financeira das empresas, julgue os seguintes itens.
O saldo da conta de lucros ou prejuízos acumulados, antes da apuração do resultado do exercício, é devedor e corresponde a R$ 131.607.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A adoção de um plano de contas único tem o propósito de atender, de maneira uniforme e sistematizada, ao registro contábil dos atos e fatos que afetam ou possam vir a afetar o patrimônio público. Acerca da estrutura e classificação das contas na administração pública, julgue os itens subseqüentes.
As contas de receitas e de despesas estão entre as classes de contas de resultado.
Banca:
Sociedade Educacional de Santa Catarina (SOCIESC)
No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. É correto afirmar que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item seguinte, acerca de classificação das contas.
A conta ISS a recolher, que integra o passivo circulante no plano de contas de uma empresa de prestação de serviços contribuinte do ISS sobre essas receitas, constitui a contrapartida da despesa com o ISS contabilizada como dedução da receita bruta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Várias são as hipóteses que caracterizam omissão de receitas. Com base nos procedimentos usuais e nas circunstâncias, julgue o item abaixo.
Os suprimentos de caixa podem ser justificados pela comprovação da capacidade financeira do supridor e da efetiva entrega dos recursos. Só ficará caracterizada irregularidade quando se constatar a existência de saldo credor na conta caixa.
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
De acordo com classificação das contas do Balanço Patrimonial consagrada pela Lei das S.A., é CORRETO afirmar que integram o Ativo os seguintes grupos de contas
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Balancete de verificação para as questões de 21 a 30
Considere que a empresa registrou, ao longo do período em análise, R$ 800,00 referentes a recebimentos antecipados e a receita antecipada que foi realizada no período corresponde a R$ 10.500,00. Nessa situação, o saldo inicial da conta de receita antecipada é igual a