O balancete de verificação do livro razão é a relação de contas, com seus respectivos saldos, extraída dos registros contábeis em determinada data. Assinale a alternativa incorreta.
Uma conta é empregada para representar cada um dos elementos patrimoniais e de resultados da empresa. Nela são registrados os valores monetários correspondentes aos eventos econômicos e financeiros praticados pelos gestores, possibilitando, com isso, elaborar as demonstrações contábeis da empresa. Essa qualidade recebe a denominação de:
As contas patrimoniais são utilizadas para o registro de elementos representativos de bens, direitos, obrigações, assim como para aqueles que compõem o patrimônio líquido. É exemplo de conta patrimonial
Conta é o nome técnico que recebe cada um dos elementos componentes do patrimônio. Esses componentes são considerados de natureza devedora e credora. Dos exemplos de contas mencionados a seguir, quais são de natureza credora?
Banca:
Instituto Nosso Rumo de Educação e Desenvolvimento Social (NOSSO RUMO)
O principal objetivo do Plano de Contas é estabelecer normas de conduta para o registro das operações da organização e deve ser estruturado segundo os Princípios Fundamentais de Contabilidade. Considerando um Plano de Contas com quatro níveis, assinale a alternativa correta.
Acerca de contabilidade geral, julgue os itens de 61 a 76. Em um modelo de plano de contas convencional, são contas patrimoniais Fretes sobre compras, Encargos financeiros a apropriar e Receitas recebidas antecipadamente.
Acerca de contabilidade geral, julgue os itens de 61 a 76. Na codificação adotada em determinado plano de contas, o título Bancos estava representado da seguinte maneira: 1.1.1.002. Isso significa que o registro específico de uma transação com determinado banco será efetuado em uma conta de 5.º grau.
Acerca de contabilidade geral, julgue os itens de 61 a 76. A existência do plano de contas impede que, em um lançamento, a conta a ser utilizada seja trocada ou o registro, invertido.
Banca:
Instituto Americano de desenvolvimento (IADES)
A empresa Alfa, correntista do Banco XYZ, recebeu, em 31 de março, o extrato mensal em que constava saldo credor de $ 18.000,00. No livro razão, o saldo da conta Banco Conta Movimento era devedor de $ 12.000,00. Tendo em vista as informações divergentes, houve a necessidade de realizar uma conciliação.
Colheram-se, para a conciliação, os seguintes fatos:
1. um cheque de $ 3.000,00, recebido de clientes e depositado em 18 de março, foi devolvido por insuficiência de fundos;
2. um cheque de $ 4.000,00, emitido para pagamentos a terceiros, não foi apresentado;
3. um depósito de $ 2.000,00 foi creditado a outro correntista por engano; e
4. uma cobrança de duplicatas emitidas pela empresa, no valor de $ 13.000,00, foi feita pelo banco, contud...
A empresa Mania de Comer Ltda. fechou seu Balancete do ano 2016 da seguinte forma:
Analisando o balancete apresentado do ano de 2016, em quanto ficou o Passivo Circulante e as Despesas da empresa Mania de Comer Ltda., respectivamente:
Uma empresa resolveu comprar uma nova máquina para auxiliar em suas atividades, mas devido as suas finanças necessitou recorrer a um financiamento no Banco Muito Dinheiro S.A. Uma das condições para liberação do financiamento é a apresentação dos seus Demonstrativos Financeiros. Segue abaixo o Balancete de 31.12.20xx:
Para liberação de qualquer financiamento a empresa solicitante necessita demonstrar que é rentável, nesse sentido, qual foi o resultado obtido pela empresa em 31.12.20xx:
No que se refere a contas e a plano de contas, julgue os itens subsequentes. São contas de natureza devedora Adiantamentos de clientes, Devolução de compras e Recuperação de despesa.
No que se refere a contas e a plano de contas, julgue os itens subsequentes. Um plano de contas é representado por um elenco de títulos, em forma coordenada e sistematizada, previamente definidos, de modo que a estrutura das contas seja utilizada de maneira uniforme.
No que se refere a contas e a plano de contas, julgue os itens subsequentes. A natureza do saldo da conta Bancos Conta Movimento é devedora. Na hipótese de saldo credor, a conta deverá estar representada no ativo, com saldo negativo.
Julgue os seguintes itens quanto a análises e conciliações contábeis. Uma diferença que se pode apontar entre conciliação e análise de contas é que, no primeiro caso, identificam-se e(ou) compõem-se as divergências entre os saldos e, no segundo, parte-se de cada divergência identificada e se a analisa desde sua origem até a devida correção, se for o caso.
No que diz respeito a balancete, julgue os itens que se seguem. A inversão de um lançamento e um lançamento em duplicidade mantêm a igualdade entre as colunas de débito e crédito.
No que diz respeito a balancete, julgue os itens que se seguem. A omissão de um lançamento evidencia-se na desigualdade que provoca nos somatórios das colunas do balancete de verificação.
No que diz respeito a balancete, julgue os itens que se seguem. Os créditos com sociedades coligadas ou controladas por vendas a prazo com vencimento até o término do exercício seguinte, nas mesmas condições das demais vendas, são classificados no ativo circulante.
No que diz respeito a balancete, julgue os itens que se seguem. O ágio derivado da expectativa de rentabilidade futura ou goodwill gerado internamente não deverá ser reconhecido no ativo por não ser um recurso identificável ou separável controlado pela entidade. Além disso, esse ágio não poderá ser mensurado com segurança.
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
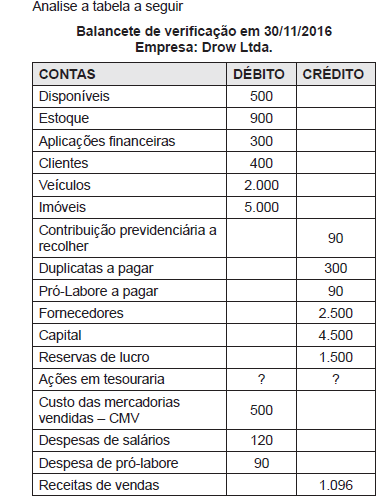
Baseado nos saldos das contas apresentados no seguinte balancete de verificação, assinale a alternativa que informa o saldo da conta Ações em Tesouraria.
O Plano de Contas é um instrumento essencial para o processo de reconhecimento, de mensuração e de divulgação das informações contábeis. Sobre sua definição, é correto afirmar que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do balancete de verificação, julgue os itens a seguir.
I O balancete de verificação não é obrigatório pela legislação comercial e societária; no entanto, com periodicidade de elaboração recomendada como mensal, ele é amplamente utilizado para verificação dos saldos das contas constantes do livro-razão.
II Os modelos de balancetes de verificação utilizados incluem o de oito colunas, que demonstra os saldos anteriores, o movimento, os saldos do período e os saldos atuais.
III O balancete de verificação é, na prática, uma relação de contas patrimoniais, de resultado e de compensação, com seus respectivos saldos, extraídos dos registros contábeis em determinada época.
IV O balancete de verificação, procedimento dispensável para a apuração...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
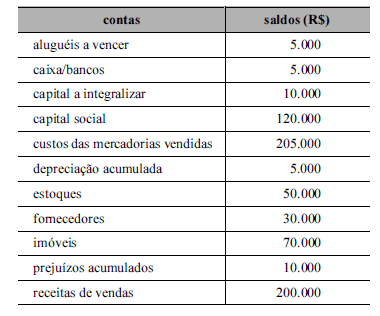
A tabela a seguir mostra os dados extraídos do livro-razão da empresa Beta, ao final do exercício, necessários para a elaboração do balancete de verificação.
Nessa situação, o montante dos saldos devedores, em reais, foi
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa tenha aplicado determinada quantia por certo período e que essa aplicação tenha rendido juros e correção monetária pré-fixados, assinale a opção correta a respeito da contabilização das operações que envolvem a aplicação.
A Cia. Rent a Book oferece aluguel de livros. Ela cobra uma anuidade de R$ 240,00 e mais R$ 5,00 por livro alugado.
Em 31/12/2016 a empresa possuía 200 associados. Em janeiro de 2017 a empresa recebeu a inscrição de mais 40 associados, que começaram a pagar suas anuidades em fevereiro e se tornaram sócios em março, estando aptos a alugar livros. Além disso, a empresa alugou 400 livros em janeiro, 500 em fevereiro e 700 em março.
Assinale a opção que indica o valor da Receita do primeiro trimestre de 2017 da Cia. Rent a Book de acordo com o Regime de Competência.
O presidente do Tribunal de Fiscalização e Controle Eleitoral de uma Região autorizou a contratação da empresa Máxima Engenharia Ltda., para prestação de serviços de conservação e adaptação do imóvel, pelo prazo de seis meses: 01/10/2016 a 31/03/2017, no valor mensal de R$ 35.000. No exercício de 2016, sob o aspecto orçamentário, a despesa será empenhada no elemento de despesa
Com relação à folha de pagamento, analise os seguintes itens e assinale a alternativa correta:
I - Salário maternidade é um benefício a qual tem direito de receber as trabalhadoras empregadas, empregadas domésticas, mulheres que contribuem pela guia do INSS, no caso dessa segurada dar à luz a uma criança, ou efetuar a adoção de menor, ou ainda receber a guarda de uma criança mediante a ordem judicial.
II – Descanso Semanal Remunerado: DSR é o valor pago para horas extras, comissão ou adicionais que ainda não foram computados o descanso. Sua forma de cálculo deve ser interpretada como a somatória dos dias úteis, inclusive o sábado, dividido pelos domingos e feriados no mês, por exemplo (horas extras / 26 * 4 = DSR).
III - O adicional de insalubridade é uma compens...
A Cia. Só Ativos possuía, em 30/06/2016, uma patente classificada como ativo Intangível com vida útil indefinida cujo valor contábil era R$ 1.300.000,00, o qual era composto por:
Complementarmente, as evidências indicaram que a vida útil desse ativo continuava indefinida. Com base nestas informações, a Cia. Só Ativos, em junho de 2016,
A Cia. Importadora adquiriu, em 31/12/2014, um equipamento para utilizar em suas operações, cuja vida útil econômica estimada era 10 anos. O equipamento foi adquirido por meio de arrendamento mercantil financeiro para ser pago em 4 prestações anuais, iguais e consecutivas de R$ 55.098,00, com taxa efetiva de juros de 4% a.a., vencendo a primeira prestação em 31/12/2015. Sabendo-se que, no dia da aquisição, o valor justo do equipamento era R$ 202.000,00, o valor presente das prestações era R$ 200.000,00 e que a Cia. pretende ficar com o equipamento no final do contrato, a Cia. Importadora reconheceu
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa produz e vende um único tipo de produto ao preço unitário de R$ 20. Os custos e as despesas variáveis desse produto somam R$ 8 por cada unidade produzida. Considerando-se que os custos e as despesas fixos da empresa totalizam R$ 12.000 e que a quantidade atualmente vendida do produto é 1.500 unidades, a margem de segurança dessa empresa, em termos de quantidade e valor, é, respectivamente,
A empresa Confiança S.A. contratou seguro para sua fábrica em 1 de abril de 2015, com vigência para um ano, pelo valor de R$ 24.000,00, a prazo, para pagamento em 12 parcelas. Em 31 de dezembro de 2015, a contabilidade deve apresentar os seguintes saldos nas contas:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Obedecendo à normatização contábil vigente, uma empresa privada contabilizará um ajuste relativo à perda de valor de ativo imobilizado que estava registrado por valor contábil líquido superior a seu valor de realização em uso ou por alienação. Nesse caso, o lançamento a débito desse ajuste deverá ser realizado em conta
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
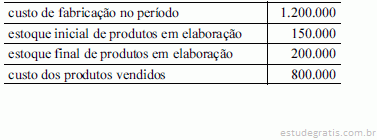
Os dados antecedentes, com valores em reais, referem-se a uma empresa industrial que utiliza o método de custeio por absorção. Nesse caso, o custo da produção acabada, no período, é igual a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
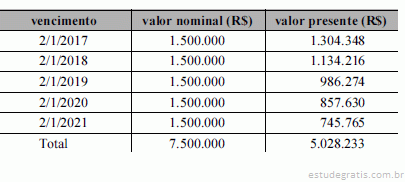
Em janeiro de 2016, com a compra de novos equipamentos para renovar seu parque fabril, uma indústria pagou à vista R$ 2.500.000, tendo sido o restante dividido em parcelas anuais iguais de R$ 1.500.000, à taxa de juros de 15% ao ano. Os novos equipamentos foram colocados em uso ainda em janeiro de 2016 e a estimativa era utilizá-los por 15 anos, prevendo-se, após o uso, um valor residual de R$ 1.000.000. A empresa utiliza o método linear de depreciação. Na data de aquisição dos equipamentos, o departamento financeiro elaborou a tabela a seguir, referente às parcelas a vencer do financiamento.
Assinale a opção correta relativamente à situação hipotética anteriormente descrita.
Sobre procedimentos contábeis básicos, analise as afirmativas a seguir.
I. Toda e qualquer operação realizada por uma Entidade tem seu reflexo imediato na contabilidade em que são registradas de acordo com a sua natureza e seus respectivos valores. O ato de contabilizar essas operações chama-se Classificação. Classificar uma conta representa debitar ou creditar esta conta de acordo com a operação realizada, e é dessa classificação que nascem os registros nos diversos livros (Diário, Razão, Caixa etc.) que, por sua vez, dão origem aos balanços e balancetes.
II. O primeiro passo para determinar o débito ou crédito de certa conta é saber a origem da mesma, se é um direito (ativo), uma obrigação (passivo) ou representa um elemento do patrimônio líquido positivo ou negativo. ...
O Plano de Contas, genericamente tido como um simples elenco de contas, constitui, na verdade, um conjunto de normas do qual deve fazer parte, ainda, a descrição do funcionamento de cada conta, o chamado “Manual de Contas”, que contém comentários e indicações gerais sobre a aplicação e o uso de cada uma das contas (para que serve, o que deve conter e outras informações sobre critérios gerais de contabilização). Sobre o Plano de Contas de uma Entidade, assinale a afirmativa INCORRETA.
Considere os seguintes dados, no período de determinada indústria: Sabendo que foram apurados Custos Fixos no período de R$ 100.000,00. A maior Margem de Contribuição unitária é proporcionada pelo produto:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
As contas exercem um papel de importância no processo contábil e por meio delas a contabilidade controla a movimentação de todos os componentes patrimoniais. São exemplos de contas patrimoniais de natureza credora:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma sociedade empresária de serviços de treinamento prestou serviços para uma indústria durante todo o período de maio de 2014. Ao final do mês, emitiu sua nota fiscal de prestação de serviços no valor de R$ 60.000,00, a ser paga em 15 dias, após sua emissão. A empresa contratante efetuou as retenções legais. No dia combinado, pagou a empresa contratada. À época devida, também efetuou os recolhimentos dos tributos devidos, exceto o IRRF, nesse, por sua vez, identificada a falta de recolhimento mediante a conciliação dos impostos, somente no mês de agosto. O valor a ser pago referente, respectivamente, ao principal e à multa somente, será de:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Considere os valores dos saldos para as seguintes contas do balancete do período, em R$:
Sabendo-se que não foram anotadas as despesas incorridas no período, considerando-se o método das partidas dobradas e com base nos elementos apresentados, o valor dessas despesas, em real, será de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Na DVA elaborada a partir dos dados apresentados, considerando que é de 12% a alíquota do ICMS incidente na compra e na venda de produtos; como também é de 10% a alíquota do IPI tanto na compra como na venda, é correto afirmar que a importância distribuída do valor adicionado, no item Tributos, atingiu o montante de
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
As contas exercem um papel de importância no processo contábil e por meio delas a contabilidade controla a movimentação de todos os componentes patrimoniais. São exemplos de contas patrimoniais de natureza credora:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Considere os valores dos saldos para as seguintes contas do balancete do período, em R$:
Sabendo-se que não foram anotadas as despesas incorridas no período, considerando-se o método das partidas dobradas e com base nos elementos apresentados, o valor dessas despesas, em real, será de
Banca:
Ministério Público do Rio Grande do Sul (MPE - RS)
Após a elaboração da Demonstração do Resultado do Exercício e do Balanço Patrimonial, teremos o somatório do Passivo Circulante com o Passivo não Circulante no montante de
Banca:
Ministério Público do Rio Grande do Sul (MPE - RS)
A redução no lucro por ação ou o aumento no prejuízo por ação resultante do pressuposto de que os instrumentos conversíveis sejam convertidos, de que as opções ou os bônus de subscrição sejam exercidos, ou de que sejam emitidas ações após satisfação das condições especificadas são conhecidos como
Durante o segundo trimestre de 2014, a Cia. Campos Verdes realizou algumas transações, após as quais o Balancete da Cia. apresentava as seguintes contas com os respectivos saldos em reais:
Sabendo-se que, no segundo trimestre de 2014, o valor das compras reconhecido como estoque foi R$ 70.000,00, o estoque inicial de produtos para comercialização era R$ 60.000,00 e o estoque final era R$ 20.000,00, o Lucro Bruto apurado pela Cia. Campos Verdes no segundo trimestre de 2014 foi, em reais,
Uma sociedade empresária prestadora de serviços de segurança emite uma nota fiscal no valor total de R$16.000,00 para outra sociedade empresária. Nessa operação, foram retidos os impostos conforme o artigo 30 da Lei nº 10.833/2003, ou seja 0,65% de PIS, 3% de COFINS e 1% de CSLL, além de 1,5% de IRRF. Considerando o valor da nota e a retenção de impostos, assinale a alternativa que apresenta o valor líquido a ser recebido pela prestadora de serviços.
Uma sociedade empresária apresentava, em 1º/11/2013, um saldo na conta de Aplicações Financeiras, em seu Ativo Circulante, de R$150.000,00. Em 30/11/2013, precisou resgatar o total de sua aplicação e transferir o saldo total de aplicações para a Conta Bancos devido a problemas financeiros apresentados pela empresa. Para fins de resgate, recebeu da instituição financeira o informe de que os rendimentos do mês de novembro de 2013 eram de R$2.500,00 com Imposto de Renda Retido na Fonte no valor de R$37,50. Com base nos dados acima, é correto afirmar que o valor a ser transferido para a Conta Bancos, em 30/11/2013, será de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um plano de contas, que utiliza classificação numérica em quatro níveis, apresenta, entre outros, os seguintes títulos: amortização acumulada, ativo, ativo não circulante, depreciação acumulada, imobilizado, intangível, máquina e marca. Em relação a essas contas, é correto afirmar que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das contas contábeis: caixa; créditos a receber; provisão para créditos de liquidação duvidosa; impostos a compensar; perdas recuperadas; veículos; depreciação acumulada; custo da mercadoria vendida; impostos a recolher; despesas diferidas; ajuste a valor presente; fornecedores; capital social; e duplicata de tesouraria, julgue os itens subsequentes. Todas as contas listadas que possuem natureza credora são classificadas como obrigações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao plano de contas, julgue os seguintes itens. A explicação da função e do funcionamento das contas compõe um documento anexo ao plano de contas, visto que tais informações são do domínio dos técnicos e contadores que utilizarão o rol de contas da organização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao plano de contas, julgue os seguintes itens. O elenco de contas deve ser elaborado para guiar os procedimentos de contabilização e estruturado de acordo com as necessidades de cada organização ou, em casos especiais, de certos segmentos econômicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilização de operações contábeis, julgue os itens subsecutivos. Suponha que uma empresa tenha realizado vendas em moeda estrangeira no valor de US$ 100.000, com cotação do dólar norte-americano na data da venda de R$ 2,35/US$ 1,00 e que, ao final do exercício, antes da liquidação da operação, o real tenha sofrido uma desvalorização de 2% em relação ao dólar. Nessa situação, a empresa deverá registrar uma receita de variação cambial no valor de R$ 4.700.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete de verificação, julgue os itens a seguir. Considere que em 30/11/2013 a empresa Fumaça S.A. tenha apresentado os seguintes saldos em suas contas contábeis: caixa R$ 500, capital social R$ 1.000, depreciação acumulada R$ 150, ações em tesouraria R$ 100 e estoque de mercadorias R$ 550. Nessa situação hipotética, a soma total dos valores devedores será igual a R$ 1.050.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete de verificação, julgue os itens a seguir. O balancete de verificação é um demonstrativo que possibilita verificar se o método das partidas dobradas está sendo respeitado pela escrituração contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete de verificação, julgue os itens a seguir. O balancete de verificação será elaborado em até oito colunas, na qual são apresentados os saldos iniciais, o movimento, os saldos do período e os saldos finais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete de verificação, julgue os itens a seguir. Na escrituração contábil, a soma de todos os valores das contas contábeis com saldos devedores deve coincidir com a soma de todos os valores das contas contábeis com saldos credores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao balancete de verificação, julgue os itens a seguir. O balancete de verificação é composto apenas pelas contas patrimoniais. As contas de resultado, mesmo que tenham saldos, não devem constar no demonstrativo.
De acordo com os elementos técnico-conceituais do método das partidas dobradas, na Contabilidade brasileira, os débitos são realizados, somente, nas contas
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
O balancete de verificação elaborado com base na demonstração do resultado do exercício apresentará resultado igual a zero antes da tributação do imposto de renda e da contribuição social sobre o lucro.
Banca:
Instituto Americano de desenvolvimento (IADES)
Nos sistemas de contas, os lançamentos contábeis devem debitar e creditar contas que apresentem a mesma natureza de informação seja patrimonial, orçamentária ou de controle, isto é contas integrantes de um mesmo sistema.
Supondo um lançamento em que a contrapartida foi uma variação ativa, é correto afirmar que o lançamento ocorreu no subsistema
Banca:
Instituto Americano de desenvolvimento (IADES)
O contador de uma empresa, ao proceder à conciliação bancária, observou que o extrato bancário indicava saldo credor de $ 7.850,00 e a apuração contábil da conta Bancos Conta Movimento indicava saldo devedor de $ 7.850. Com base nessas informações, é correto concluir que



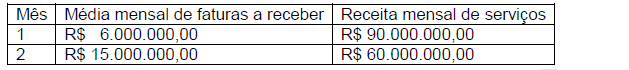



 Assinale a alternativa que apresenta o índice de liquidez seca, em Reais
 Assinale a alternativa que apresenta o valor do Imposto de Renda e do adicional do Imposto de Renda em 31 de dezembro de 2015 da empresa.

 No rol de contas apresentado no texto 3A3AAA, há
 Assinale a alternativa que indica o quociente percentual de imobilização do capital da empresa, desprezando as casas decimais.

 O índice de liquidez corrente, em Reais, utilizando apenas duas casas decimais, é:

 Por outro lado, na DVA elaborada a partir dos dados apresentados, é correto afirmar que o valor adicionado bruto atingiu o montante de
 Na DVA elaborada a partir dos dados apresentados, considerando que é de 12% a alíquota do ICMS incidente na compra e na venda de produtos; como também é de 10% a alíquota do IPI tanto na compra como na venda, é correto afirmar que a importância distribuída do valor adicionado, no item Tributos, atingiu o montante de
 Se a empresa optar por valorizar seus estoques pelo método denominado FIFO, o valor do CMV será de
 O valor do CMV é
 O valor do Ativo Circulante é
 O Passivo Circulante e o Lucro Antes do Imposto de Renda e Contribuição Social são, respectivamente, de R$
 O Ativo Imobilizado Líquido e o Patrimônio Líquido após o encerramento do resultado são, respectivamente, de R$
 O Ativo Circulante e o Passivo Não Circulante são, respectivamente, de R$

 Após a elaboração da Demonstração do Resultado do Exercício e do Balanço Patrimonial, teremos o total do Ativo de
 Após a elaboração da Demonstração do Resultado do Exercício e do Balanço Patrimonial, teremos o somatório do Passivo Circulante com o Passivo não Circulante no montante de
 A redução no lucro por ação ou o aumento no prejuízo por ação resultante do pressuposto de que os instrumentos conversíveis sejam convertidos, de que as opções ou os bônus de subscrição sejam exercidos, ou de que sejam emitidas ações após satisfação das condições especificadas são conhecidos como
 Em relação à participação do capital de terceiros, após o cálculo dos índices, temos que


 De acordo com as informações apresentadas, após efetuar os lançamentos, o Balancete de Verificação evidenciou saldo credor de
