Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
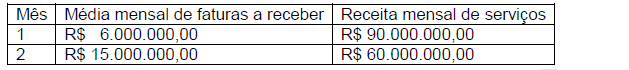
A respeito da tabela precedente (valores em mil reais), que representa os dados de uma empresa relativos a seus dois exercícios mais recentes, julgue os próximos itens.
No exercício X1, o capital de giro da empresa igualou-se a sua necessidade de capital de giro, determinando um saldo em tesouraria nulo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos ao registro de fatos contábeis típicos. Para uma empresa que utilize o sistema de inventário periódico baseado na conta de mercadorias com função desdobrada, o valor de estoque existente pode ser conhecido a qualquer momento mediante a verificação do saldo da conta de mercadorias.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Caso uma indústria, enquadrada na forma de tributação pelo lucro presumido e, consequentemente, pela cumulatividade, apresente, num determinado mês de apuração, uma receita operacional tributável apurada de R$ 165.000,00, o valor, em reais, do Pis e COFINS sobre essa receita, considerando que não há receitas financeiras, será de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma indústria, que está enquadrada na forma de tributação pela não-cumulatividade e pelo lucro real, apresenta, num determinado mês de apuração, uma receita operacional tributável apurada de R$ 140.000,00 e não apresenta quaisquer benefícios ou mesmo alíquotas diferenciadas. O valor, em Reais, do PIS e COFINS sobre essa receita, considerando que não há receitas financeiras, será de
Uma sociedade empresária precisava comprar computadores para seus funcionários, de modo a expandir seus negócios. Para isso, ela contratou um especialista para indicar qual seria o melhor modelo. Por esse serviço pagou R$ 2.000. Após definido o modelo, ela comprou os computadores, cujo preço era R$ 200.000. Como a compra era grande, conseguiu um desconto de 10% sobre o valor. O frete para receber os computadores foi de R$ 1.000. Além disso, para receber os computadores em segurança, contratou um seguro no valor de R$ 500. Quando os computadores chegaram à sociedade empresária, ela gastou R$ 10.000, com um programa antivírus anual, e, R$ 12.000, com os programas básicos essenciais para o funcionamento. Além disso, ofereceu um treinamento para seus funcionários, que custou R...
Na elaboração do plano de contas contábeis, é importante a correta segregação das contas contábeis que compõem o ativo, o passivo, bem como as contas de resultado. A esse respeito, é correto afirmar que a sequência que apresenta apenas contas contábeis integrantes do ativo é
Quanto a contas a receber e a estoques, julgue os itens que se seguem. Cheques recebidos até a data do balanço, mas que não podem ser cobrados imediatamente, devem ser classificados como créditos, como contas a receber.
As contas do balanço patrimonial devem ser incluídas sempre que o tamanho, a natureza ou função de um item ou agregação de itens similares apresentados separadamente sejam relevantes na compreensão
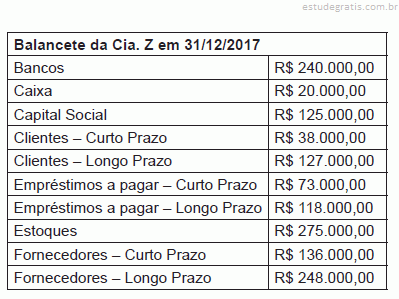
Na esfera econômico-financeira, o conceito de liquidez diz respeito à capacidade de solvência de uma empresa no curto prazo. Quando o estoque de uma empresa não é líquido, ou seja, sua conversão em caixa é difícil ou demorada, o índice de liquidez seca apresenta melhores resultados sobre a liquidez geral, se comparado ao índice de liquidez corrente. Considere-se o seguinte balancete, que foi apresentado pelo contador da Cia. Z S.A.
De acordo com o balancete apresentado pelo contador da Cia. Z S.A., o índice de liquidez seca aproximado da empresa foi de:
Banca:
Instituto Americano de desenvolvimento (IADES)
Considere as informações a seguir.
1. No dia 17/6, o saldo contábil da conta Bancos era igual ao saldo verificado no extrato bancário.
2. No dia 18/6, o cliente pagou com cheque, no caixa da empresa, uma duplicata no valor de $ 1.000. O cheque foi enviado para depósito no mesmo dia.
3. No dia 19/6, o banco devolveu o cheque por falta de fundos.
Sabendo-se que o contador efetuou o lançamento contábil referente ao recebimento da duplicata, mas se esqueceu de contabilizar o depósito efetuado, ao se proceder à conciliação bancária em 19/6, verificou-se que o saldo da conta Bancos estava
Banca:
Instituto Americano de desenvolvimento (IADES)
Os razonetes apresentados na imagem mostram os saldos iniciais das contas contábeis em 24/3/X1. Ao longo do dia, ocorreram os fatos contábeis a seguir.
1. Pagamento de duplicata com cheque no valor de R$ 1.500.
2. Recebimento de duplicata em dinheiro no valor de R$ 900.
3. Compra de mercadorias no valor de R$ 5.000, sendo 10% do valor pago à vista com cheque e o restante para pagamento em 30 dias.
Após efetuar os lançamentos nos razonetes e apurar os saldos das contas, a conta que apresenta o saldo correto é a seguinte:
Banca:
Instituto Americano de desenvolvimento (IADES)
Considere um Plano de Contas em que o grupo 4 – RECEITAS segrega, em subgrupos específicos, as receitas de vendas das receitas financeiras, sem aberturas adicionais. Nesse caso, é correto afirmar que se trata de um Plano de Contas codificado até o
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os indicadores econômico-financeiros que são extraídos das demonstrações contábeis e que evidenciam a situação financeira da empresa frente a seus diversos compromissos financeiros são denominados indicadores de
O balancete de verificação do livro razão é a relação de contas, com seus respectivos saldos, extraída dos registros contábeis em determinada data. Assinale a alternativa incorreta.
Uma conta é empregada para representar cada um dos elementos patrimoniais e de resultados da empresa. Nela são registrados os valores monetários correspondentes aos eventos econômicos e financeiros praticados pelos gestores, possibilitando, com isso, elaborar as demonstrações contábeis da empresa. Essa qualidade recebe a denominação de:
As contas patrimoniais são utilizadas para o registro de elementos representativos de bens, direitos, obrigações, assim como para aqueles que compõem o patrimônio líquido. É exemplo de conta patrimonial
Conta é o nome técnico que recebe cada um dos elementos componentes do patrimônio. Esses componentes são considerados de natureza devedora e credora. Dos exemplos de contas mencionados a seguir, quais são de natureza credora?
Banca:
Instituto Nosso Rumo de Educação e Desenvolvimento Social (NOSSO RUMO)
O principal objetivo do Plano de Contas é estabelecer normas de conduta para o registro das operações da organização e deve ser estruturado segundo os Princípios Fundamentais de Contabilidade. Considerando um Plano de Contas com quatro níveis, assinale a alternativa correta.
Acerca de contabilidade geral, julgue os itens de 61 a 76. Em um modelo de plano de contas convencional, são contas patrimoniais Fretes sobre compras, Encargos financeiros a apropriar e Receitas recebidas antecipadamente.
Acerca de contabilidade geral, julgue os itens de 61 a 76. Na codificação adotada em determinado plano de contas, o título Bancos estava representado da seguinte maneira: 1.1.1.002. Isso significa que o registro específico de uma transação com determinado banco será efetuado em uma conta de 5.º grau.
Acerca de contabilidade geral, julgue os itens de 61 a 76. A existência do plano de contas impede que, em um lançamento, a conta a ser utilizada seja trocada ou o registro, invertido.
Banca:
Instituto Americano de desenvolvimento (IADES)
A empresa Alfa, correntista do Banco XYZ, recebeu, em 31 de março, o extrato mensal em que constava saldo credor de $ 18.000,00. No livro razão, o saldo da conta Banco Conta Movimento era devedor de $ 12.000,00. Tendo em vista as informações divergentes, houve a necessidade de realizar uma conciliação.
Colheram-se, para a conciliação, os seguintes fatos:
1. um cheque de $ 3.000,00, recebido de clientes e depositado em 18 de março, foi devolvido por insuficiência de fundos;
2. um cheque de $ 4.000,00, emitido para pagamentos a terceiros, não foi apresentado;
3. um depósito de $ 2.000,00 foi creditado a outro correntista por engano; e
4. uma cobrança de duplicatas emitidas pela empresa, no valor de $ 13.000,00, foi feita pelo banco, contud...
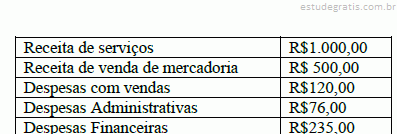
A empresa Mania de Comer Ltda. fechou seu Balancete do ano 2016 da seguinte forma:
Analisando o balancete apresentado do ano de 2016, em quanto ficou o Passivo Circulante e as Despesas da empresa Mania de Comer Ltda., respectivamente:
Uma empresa resolveu comprar uma nova máquina para auxiliar em suas atividades, mas devido as suas finanças necessitou recorrer a um financiamento no Banco Muito Dinheiro S.A. Uma das condições para liberação do financiamento é a apresentação dos seus Demonstrativos Financeiros. Segue abaixo o Balancete de 31.12.20xx:
Para liberação de qualquer financiamento a empresa solicitante necessita demonstrar que é rentável, nesse sentido, qual foi o resultado obtido pela empresa em 31.12.20xx:
No que se refere a contas e a plano de contas, julgue os itens subsequentes. São contas de natureza devedora Adiantamentos de clientes, Devolução de compras e Recuperação de despesa.
No que se refere a contas e a plano de contas, julgue os itens subsequentes. Um plano de contas é representado por um elenco de títulos, em forma coordenada e sistematizada, previamente definidos, de modo que a estrutura das contas seja utilizada de maneira uniforme.
No que se refere a contas e a plano de contas, julgue os itens subsequentes. A natureza do saldo da conta Bancos Conta Movimento é devedora. Na hipótese de saldo credor, a conta deverá estar representada no ativo, com saldo negativo.
Julgue os seguintes itens quanto a análises e conciliações contábeis. Uma diferença que se pode apontar entre conciliação e análise de contas é que, no primeiro caso, identificam-se e(ou) compõem-se as divergências entre os saldos e, no segundo, parte-se de cada divergência identificada e se a analisa desde sua origem até a devida correção, se for o caso.
No que diz respeito a balancete, julgue os itens que se seguem. A inversão de um lançamento e um lançamento em duplicidade mantêm a igualdade entre as colunas de débito e crédito.
No que diz respeito a balancete, julgue os itens que se seguem. A omissão de um lançamento evidencia-se na desigualdade que provoca nos somatórios das colunas do balancete de verificação.
No que diz respeito a balancete, julgue os itens que se seguem. Os créditos com sociedades coligadas ou controladas por vendas a prazo com vencimento até o término do exercício seguinte, nas mesmas condições das demais vendas, são classificados no ativo circulante.
No que diz respeito a balancete, julgue os itens que se seguem. O ágio derivado da expectativa de rentabilidade futura ou goodwill gerado internamente não deverá ser reconhecido no ativo por não ser um recurso identificável ou separável controlado pela entidade. Além disso, esse ágio não poderá ser mensurado com segurança.
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
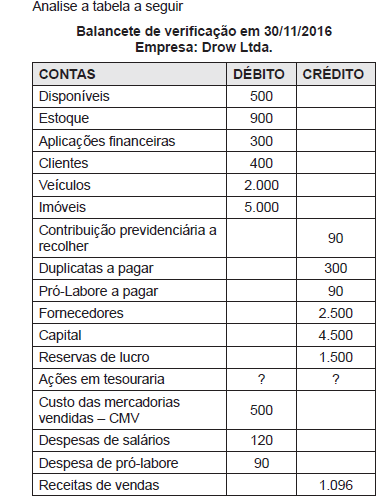
Baseado nos saldos das contas apresentados no seguinte balancete de verificação, assinale a alternativa que informa o saldo da conta Ações em Tesouraria.
O Plano de Contas é um instrumento essencial para o processo de reconhecimento, de mensuração e de divulgação das informações contábeis. Sobre sua definição, é correto afirmar que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do balancete de verificação, julgue os itens a seguir.
I O balancete de verificação não é obrigatório pela legislação comercial e societária; no entanto, com periodicidade de elaboração recomendada como mensal, ele é amplamente utilizado para verificação dos saldos das contas constantes do livro-razão.
II Os modelos de balancetes de verificação utilizados incluem o de oito colunas, que demonstra os saldos anteriores, o movimento, os saldos do período e os saldos atuais.
III O balancete de verificação é, na prática, uma relação de contas patrimoniais, de resultado e de compensação, com seus respectivos saldos, extraídos dos registros contábeis em determinada época.
IV O balancete de verificação, procedimento dispensável para a apuração...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
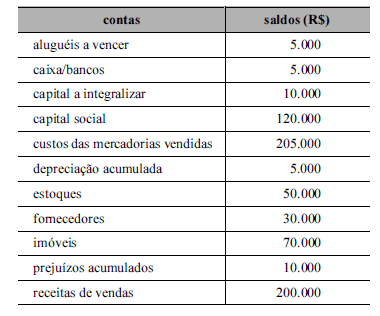
A tabela a seguir mostra os dados extraídos do livro-razão da empresa Beta, ao final do exercício, necessários para a elaboração do balancete de verificação.
Nessa situação, o montante dos saldos devedores, em reais, foi
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa tenha aplicado determinada quantia por certo período e que essa aplicação tenha rendido juros e correção monetária pré-fixados, assinale a opção correta a respeito da contabilização das operações que envolvem a aplicação.
A Cia. Rent a Book oferece aluguel de livros. Ela cobra uma anuidade de R$ 240,00 e mais R$ 5,00 por livro alugado.
Em 31/12/2016 a empresa possuía 200 associados. Em janeiro de 2017 a empresa recebeu a inscrição de mais 40 associados, que começaram a pagar suas anuidades em fevereiro e se tornaram sócios em março, estando aptos a alugar livros. Além disso, a empresa alugou 400 livros em janeiro, 500 em fevereiro e 700 em março.
Assinale a opção que indica o valor da Receita do primeiro trimestre de 2017 da Cia. Rent a Book de acordo com o Regime de Competência.
O presidente do Tribunal de Fiscalização e Controle Eleitoral de uma Região autorizou a contratação da empresa Máxima Engenharia Ltda., para prestação de serviços de conservação e adaptação do imóvel, pelo prazo de seis meses: 01/10/2016 a 31/03/2017, no valor mensal de R$ 35.000. No exercício de 2016, sob o aspecto orçamentário, a despesa será empenhada no elemento de despesa
Com relação à folha de pagamento, analise os seguintes itens e assinale a alternativa correta:
I - Salário maternidade é um benefício a qual tem direito de receber as trabalhadoras empregadas, empregadas domésticas, mulheres que contribuem pela guia do INSS, no caso dessa segurada dar à luz a uma criança, ou efetuar a adoção de menor, ou ainda receber a guarda de uma criança mediante a ordem judicial.
II – Descanso Semanal Remunerado: DSR é o valor pago para horas extras, comissão ou adicionais que ainda não foram computados o descanso. Sua forma de cálculo deve ser interpretada como a somatória dos dias úteis, inclusive o sábado, dividido pelos domingos e feriados no mês, por exemplo (horas extras / 26 * 4 = DSR).
III - O adicional de insalubridade é uma compens...
A Cia. Só Ativos possuía, em 30/06/2016, uma patente classificada como ativo Intangível com vida útil indefinida cujo valor contábil era R$ 1.300.000,00, o qual era composto por:
Complementarmente, as evidências indicaram que a vida útil desse ativo continuava indefinida. Com base nestas informações, a Cia. Só Ativos, em junho de 2016,
A Cia. Importadora adquiriu, em 31/12/2014, um equipamento para utilizar em suas operações, cuja vida útil econômica estimada era 10 anos. O equipamento foi adquirido por meio de arrendamento mercantil financeiro para ser pago em 4 prestações anuais, iguais e consecutivas de R$ 55.098,00, com taxa efetiva de juros de 4% a.a., vencendo a primeira prestação em 31/12/2015. Sabendo-se que, no dia da aquisição, o valor justo do equipamento era R$ 202.000,00, o valor presente das prestações era R$ 200.000,00 e que a Cia. pretende ficar com o equipamento no final do contrato, a Cia. Importadora reconheceu
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa produz e vende um único tipo de produto ao preço unitário de R$ 20. Os custos e as despesas variáveis desse produto somam R$ 8 por cada unidade produzida. Considerando-se que os custos e as despesas fixos da empresa totalizam R$ 12.000 e que a quantidade atualmente vendida do produto é 1.500 unidades, a margem de segurança dessa empresa, em termos de quantidade e valor, é, respectivamente,
A empresa Confiança S.A. contratou seguro para sua fábrica em 1 de abril de 2015, com vigência para um ano, pelo valor de R$ 24.000,00, a prazo, para pagamento em 12 parcelas. Em 31 de dezembro de 2015, a contabilidade deve apresentar os seguintes saldos nas contas:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Obedecendo à normatização contábil vigente, uma empresa privada contabilizará um ajuste relativo à perda de valor de ativo imobilizado que estava registrado por valor contábil líquido superior a seu valor de realização em uso ou por alienação. Nesse caso, o lançamento a débito desse ajuste deverá ser realizado em conta