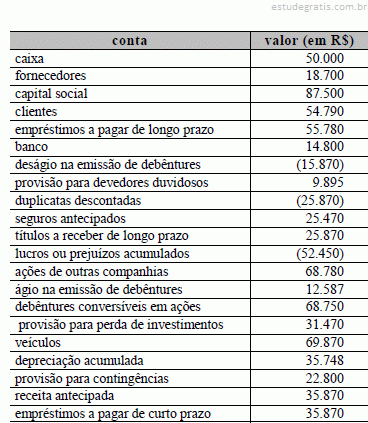
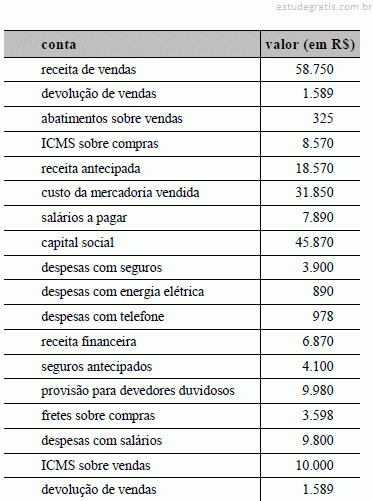
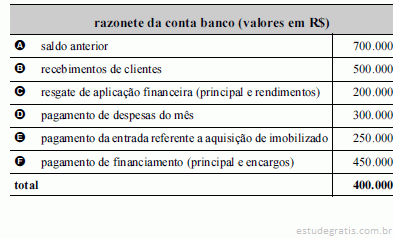
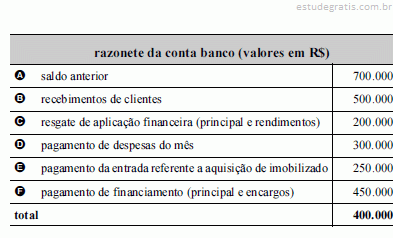
Julgue os itens seguintes, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
O ativo não circulante inclui ativos realizáveis a longo prazo, investimentos, imobilizados e intangíveis.
Julgue os itens seguintes, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
O ativo não circulante inclui ativos realizáveis a longo prazo, investimentos, imobilizados e intangíveis.

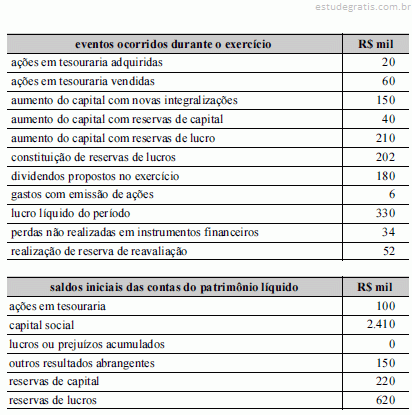
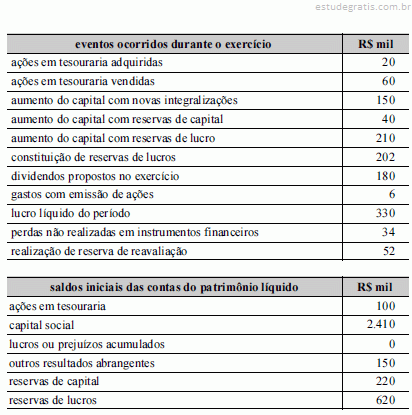
Considere que as informações acima tenham sido obtidas da demonstração das mutações do patrimônio líquido de uma empresa hipotética, referentes ao ano de 2009. Com base apenas nessas informações e sem considerar quaisquer outros efeitos fiscais, julgue os itens a seguir.
Os eventos do período aumentaram as contas de reserva de capital e de reserva de lucros e reduziram a conta ações em tesouraria.

Considere que as informações acima tenham sido obtidas da demonstração das mutações do patrimônio líquido de uma empresa hipotética, referentes ao ano de 2009. Com base apenas nessas informações e sem considerar quaisquer outros efeitos fiscais, julgue os itens a seguir.
O resultado abrangente do período acrescentou R$ 40 mil ao saldo inicial da conta.
Em cada um dos itens seguintes, é apresentada uma situação hipotética que não está relacionada com combinações de negócios, seguida de uma assertiva a ser julgada.
Determinada entidade, ao realizar os testes para a recuperabilidade de seus ativos, não encontrou mercado ativo para sua unidade geradora de caixa, estimando, porém, que o correspondente valor em uso era de R$ 10 milhões. O valor contábil líquido da unidade geradora de caixa registrava R$ 12 milhões. Nessa situação, a entidade deveria reconhecer o fato com reduções no ativo e no resultado do período pelo valor da diferença de R$ 2 milhões.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Se a entidade não tiver direito incondicional de diferir a liquidação do passivo durante pelo menos doze meses após a data do balanço, esse passivo deverá, obrigatoriamente, ser classificado como circulante.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Na conta numerário em trânsito, são registradas as remessas de dinheiro para filiais, feitas por meio de cheques, justificando-se, portanto, a classificação da conta entre as disponibilidades da empresa.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Benfeitorias em propriedades de terceiros é uma conta classificada no grupo intangível do ativo não circulante e destina-se a registrar as construções em terrenos alugados e as instalações e outras benfeitorias em prédios e edifícios alugados, de uso administrativo ou de produção, desde que atendam aos critérios de reconhecimento de um ativo imobilizado.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
No caso de existir um contrato oneroso, isto é, um contrato que não pode ser cancelado sem se pagar compensação a outra parte, a obrigação contábil será reconhecida e mensurada como provisão no passivo.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
Empréstimos e financiamentos, fornecedores, imposto de renda e contribuição social diferidos e outras obrigações fiscais são contas classificáveis no passivo circulante.
Julgue os itens a seguir, relativos ao reconhecimento e à mensuração de contas patrimoniais.
As compras, ainda não recebidas, cujo transporte seja de responsabilidade do vendedor (FOB-destino) e as mercadorias recebidas de terceiros, em consignação, não devem ser incluídas no valor do estoque da empresa.
Os critérios de avaliação de ativos e de registro de passivos obedecem ao regime de competência e possuem orientações específicas definidas em norma. Acerca da avaliação de ativos e do registro de passivos, julgue os itens a seguir.
A avaliação de empréstimos e financiamentos contraídos e que estejam sujeitos a atualização monetária ocorre pelo valor histórico até a data do balanço; assim, a variação monetária, caso exista, deve ser contabilizada em conta específica de patrimônio líquido.
Os critérios de avaliação de ativos e de registro de passivos obedecem ao regime de competência e possuem orientações específicas definidas em norma. Acerca da avaliação de ativos e do registro de passivos, julgue os itens a seguir.
O valor justo (fair value) deve ser adotado para avaliação dos ativos biológicos classificados no ativo imobilizado.
Julgue os itens que se seguem acerca de evidência e contabilização de operações típicas de entidades comerciais.
Os custos incorridos na produção, apurados na conta de ativos especiais em produção, devem ser transferidos para a conta de ativos especiais a partir do momento em que estiverem prontos para produzir receitas.
Julgue os itens que se seguem acerca de evidência e contabilização de operações típicas de entidades comerciais.
A propriedade para investimento deve ser mensurada, inicialmente, pelo valor médio de mercado, que é seu valor justo na ocasião.
Julgue os itens que se seguem acerca de evidência e contabilização de operações típicas de entidades comerciais.
Um ativo financeiro é classificado como mantido até o vencimento, se for adquirido ou incorrido, sobretudo, para a finalidade de venda ou de recompra em prazo muito curto. São exemplos de ativos financeiros mantidos os que satisfazem a definição de empréstimos e recebíveis.
A mensuração, o registro e a avaliação de componentes patrimoniais obedecem a normas específicas. Acerca desse assunto, julgue os itens a seguir.
Os ativos intangíveis com vida útil definida, embora sejam objeto de amortização periódica em resultado para reconhecimento de sua realização contábil, estão sujeitos à avaliação do seu valor de recuperação.
Com base no que dispõe a legislação sobre sociedades por ações, julgue os itens subsequentes.
A diminuição do valor dos elementos dos ativos imobilizado e intangível da companhia deve ser registrada periodicamente nas contas de depreciação, de amortização ou de exaustão, sendo vedada qualquer alteração nos critérios utilizados para a determinação da vida útil econômica estimada do bem e para o cálculo da redução de valor a contabilizar.

O quadro acima apresenta, em reais, o balancete de verificação de determinada empresa referente ao mês de dezembro. Considere que, após o levantamento desse balancete, e antes do encerramento do referido mês, essa empresa realizou, ainda, as seguintes transações:
I aquisição de um veículo, para transporte de mercadorias, no valor de R$ 45.000,00, financiado em 24 meses, com juros totais de R$ 11.000,00;
II desconto de R$ 15.000,00 em duplicatas no banco, pelo qual a empresa recebeu crédito de R$ 14.500,00 para reforçar seu caixa;
III integralização do capital restante em mercadorias pelos sócios da empresa. ...
Observe os dados, em reais, extraídos do orçamento de caixa da Companhia Mississipi S.A. em novembro de 2009.

Considerando-se exclusivamente os dados acima, o total de entradas previstas para o ano de 2010 foi, em reais, de:
Dados extraídos da análise gerencial sobre a alavancagem financeira da Companhia Arco-Íris S.A. em dezembro de 2009:

Com base exclusivamente nos dados acima, o valor da despesa financeira considerada na análise gerencial realizada pela empresa foi, em reais, de
De acordo com as Normas Internacionais de Contabilidade, um passivo deve ser classificado como Passivo Contingente quando satisfizer qualquer dos seguintes critérios, exceto:
Ao apurar o resultado no fim do período contábil, a empresa encontrou um lucro líquido, antes dos tributos sobre o lucro e das participações, no montante de R$ 1.520,00.
A planilha de custos trazida para compor o resultado do período continha juros relativos a dezembro de 2009, já pagos, no valor de R$ 125,00; juros relativos a janeiro de 2010, ainda não pagos, no valor de R$ 180,00; juros relativos a dezembro de 2009, ainda não pagos, no valor de R$ 160,00; juros relativos a janeiro de 2010, já pagos, no valor de R$ 200,00. Referida planilha já havia sido contabilizada segundo o regime de caixa.
As demais contas estavam certas, com saldos já contabilizados, segundo o regime de competência.
A empresa, ent...
A empresa Sol Nascente S.A. apresentava um saldo de R$100.000,00 na conta Caixa. Após a realização de uma única operação com o efetivo lançamento, o saldo do Caixa passou a ser de R$ 80.000,00. A operação efetivada foi
Dados extraídos do balancete de verificação da empresa Mares Verdes S/A, em 31/12/2008, em reais:

Considerando exclusivamente os dados acima e desconsiderando a incidência de quaisquer impostos, o resultado da empresa no exercício, em reais, foi
Na contabilidade existem contas nas quais são registradas operações que alteram ou pelo menos não alteraram ainda o patrimônio. Indicam riscos ou responsabilidades futuras, eventuais, custódias, etc., e possuem características próprias de funcionamento. Trata-se das contas de:
A empresa Vende Fácil Ltda. levantou seu balancete de verificação no encerramento do exercício, encontrando as seguintes contas e valores:

Considerando que o contador se esqueceu de listar uma conta, a soma dos saldos credores é de
Ao processo comparativo entre valores de uma mesma conta ou grupo de contas em diferentes exercícios sociais dá-se o nome de

Os registros das operações típicas de uma empresa afetam a estrutura patrimonial e o saldo das contas registradas em livros específicos. Considerando a tabela acima, que apresenta o balancete de verificação de uma empresa hipotética, julgue os itens de 51 a 56.
Após a incorporação do resultado apurado na DRE ao balanço patrimonial, o saldo do patrimônio líquido será igual a R$ 188.200.

Os registros das operações típicas de uma empresa afetam a estrutura patrimonial e o saldo das contas registradas em livros específicos. Considerando a tabela acima, que apresenta o balancete de verificação de uma empresa hipotética, julgue os itens de 51 a 56.
Considere que, ao se efetuar uma conferência dos lançamentos contábeis, tenha se constatado que houve erro ao se registrar a depreciação acumulada de veículos: o valor da depreciação que deveria ser registrado correspondia a R$ 1.100, e o contador registrou R$ 1.350. Nessa situação, o lançamento para a correção do erro deve ser:
D depreciação acu...

Considerando o balancete de verificação de determinada companhia que, no ano X9, apresentava, no encerramento do exercício, os saldos da tabela acima, julgue os itens de 89 a 92.
O seguro contratado pela empresa em 31 de janeiro de X9, com validade por um ano, pelo valor de R$ 1.200, está adequadamente representado nas contas do balancete apresentado.
Em um imóvel de propriedade de Pedro, está instalada, em uma cidade do interior, uma pequena loja de material elétrico, da qual são donos Pedro e seu primo Miguel. Necessitando comprar, na capital, materiais para venda na loja, Pedro sacou R$ 5.000,00 da conta bancária da empresa. Efetuada a viagem e as compras, sobraram R$ 1.500,00, que foram utilizados para efetuar pequenos reparos no apartamento localizado no piso superior do imóvel da loja.
A partir dessa situação hipotética, julgue os itens que se seguem.
De acordo com o princípio da confrontação da despesa, o contador da loja deve registrar os R$ 3.500,00 gastos na viagem como despesa do estabelecimento.

A partir das informações obtidas do balanço patrimonial elaborado pela Cia www.com S/A em 31/12/x2, em que os valores são em reais, julgue os itens a seguir.
A conta açòes em tesouraria é retificadora das contas que compõem o ativo não circulante.
A partir das informações obtidas do balanço patrimonial elaborado pela Cia www.com S/A em 31/12/x2, em que os valores são em reais, julgue os itens a seguir.
O total das contas que compõem o ativo circulante é de R$ 558.650,00.
A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O saldo da conta prejuízos acumulados, antes da elaboração da demonstração do resultado do exercício, correspondia a R$ 9.322.
A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O resultado bruto apurado é igual a R$ 7.400.
A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O total do ativo circulante é igual a R$ 6.831.
A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O total das obrigações com terceiros é igual a R$ 7.633.
A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O total do ativo permanente/investimentos é igual a R$ 1.800.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado líquido auferido no período é igual a R$ 22.234.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado bruto auferido no período corresponde a R$ 42.169.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
A receita bruta auferida no período corresponde a R$ 45.919.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
As despesas com aluguel no período correspondem a R$ 10.300.
A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
As contas de despesas antecipadas, dos lançamentos VI e VIII, deverão sofrer ajustes ao final de cada período.Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
VI realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o saldo final da conta assinaturas antecipadas será de R$ 1.290, caso a empresa possua saldo inicial de assinaturas antecipadas de R$ 890 e tenha adquirido R$ 320 de novas assinaturas.Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
VI realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o lançamento advindo do ajuste IV afetará o total do ativo permanente. O saldo do ativo que foi depreciado será mantido no balanço patrimonial e a conta de depreciação acumulada sofrerá acréscimo de R$ 900.Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.
O balancete de verificação, embora possa identificar erros decorrentes de incorreta aplicação do método das partidas dobradas, é ineficaz para a correção de erros constituídos por lançamentos invertidos ou duplicados.

A partir das informações contidas na tabela acima, que se referem a uma empresa hipotética, é correto afirmar que o valor da necessidade de capital de giro dessa empresa, em reais, é igual a

Considerando as informações da tabela apresentada, julgue os próximos itens.
O resultado bruto auferido é igual a R$ 12.240.

Considerando as informações da tabela apresentada, julgue os próximos itens.
O passivo não circulante corresponde a R$ 38.370.

Considerando as informações da tabela apresentada, julgue os próximos itens.
O ativo não circulante é igual a R$ 131.320.

Considerando as informações da tabela apresentada, julgue os próximos itens.
O ativo circulante totaliza R$ 18.659.

Com base nas informações da tabela apresentada e acerca das especificidades de elaboração das demonstrações financeiras, julgue os itens subsequentes.
O resultado bruto apurado no período é igual a R$ 23.700.
No que se refere às práticas contábeis aceitas no Brasil bem como aos tipos de sociedades, julgue os itens que se seguem.
As contas patrimoniais são classificadas em contas do ativo e contas do passivo; as contas de resultado são de despesas, de receitas e do patrimônio líquido.
A demonstração de resultado do exercício, um demonstrativo que é anexado ao balanço geral das empresas, detalha a origem dos lucros ou dos prejuízos do exercício. Acerca da demonstração do resultado do exercício, julgue os próximos itens.
O procedimento de encerrar todas as contas de receitas e de despesas, normalmente, é efetuado uma vez por ano, no encerramento do exercício social.
O balanço patrimonial apresenta a posição patrimonial da empresa em determinado momento e, por essa razão, ele é demonstrado em duas partes: ativo e passivo. A respeito do balanço patrimonial, julgue os itens que se seguem.
O grupo de contas classificado como resultado de exercícios futuros é anexado ao patrimônio líquido.
O balanço patrimonial apresenta a posição patrimonial da empresa em determinado momento e, por essa razão, ele é demonstrado em duas partes: ativo e passivo. A respeito do balanço patrimonial, julgue os itens que se seguem.
No ativo, são classificadas todas as contas que representam bens, direitos e valores a receber.
O plano de contas completo ou manual de contas é aquele em que são listadas todas as contas a serem utilizadas pela contabilidade, não sendo necessária a agregação de informações acerca da função das contas, tais como: funcionamento, contrapartidas e explicações em geral.
A contabilidade utiliza-se de termos técnicos para evidenciar os fenômenos ocorridos em determinadas entidades. A respeito desses termos técnicos, julgue os itens de subsequentes.
O saldo de qualquer conta será a diferença entre a soma dos créditos e a soma dos débitos. Assim, diz-se que o saldo da conta está zerado quando a soma dos créditos for igual à dos débitos.
A contabilidade utiliza-se de termos técnicos para evidenciar os fenômenos ocorridos em determinadas entidades. A respeito desses termos técnicos, julgue os itens de subsequentes.
As contas de natureza devedora são as representativas de fontes de recursos. Servem como exemplo contas relacionadas às disponibilidades, como caixa e bancos, utilizadas como fonte de recursos para eventual investimento das entidades.
A contabilidade utiliza-se de termos técnicos para evidenciar os fenômenos ocorridos em determinadas entidades. A respeito desses termos técnicos, julgue os itens de subsequentes.
Existem elementos patrimoniais e de resultados de uma mesma natureza que podem ser agrupados em um único item, denominado conta, que passa a representar tais elementos.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O saldo da conta prejuízos acumulados, antes da elaboração da demonstração do resultado do exercício, correspondia a R$ 9.322.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O resultado bruto apurado é igual a R$ 7.400.

A partir do balancete de verificação apresentado acima, em que os valores estão em reais, julgue os itens que se seguem.
O total do ativo permanente/investimentos é igual a R$ 1.800.
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir.
A contabilização de venda de imobilizado a prazo e com lucro proporciona acréscimo ao circulante e decréscimo ao permanente. A diferença entre estes valores corresponde ao valor do resultado obtido e será evidenciada em conta devedora do resultado do exercício.

A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado líquido auferido no período é igual a R$ 22.234.

A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
A receita bruta auferida no período corresponde a R$ 45.919.

A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
O lançamento advindo da informação XI não afetará o resultado do período.

A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
As contas de despesas antecipadas, dos lançamentos VI e VIII, deverão sofrer ajustes ao final de cada período.
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
I realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o saldo final da conta assinaturas antecipadas será de R$ 1.290, caso a empresa possua sald...
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
I realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o lançamento advindo do ajuste IV afetará o total do ativo permanente. O saldo do ativo que...
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
I realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o lançamento do ajuste VI altera o saldo do resultado do exercício e o saldo do ativo dispo...
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
I realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o saldo do ativo circulante sofreu redução de R$ 2.210, caso o saldo inicial de material de...

Com base nas informações acima, relativos a uma empresa hipotética, julgue os itens seguintes, a respeito da conciliação bancária a ser efetuada pelo contabilista.
Todo débito em conta-corrente bancária corresponderá, se contabilizado, a um crédito na empresa titular da contacorrente.
Com relação aos aspectos conceituais do balancete de verificação, julgue os itens que se seguem.
O balancete de verificação do razão é a relação das contas patrimoniais, com seus respectivos saldos, extraída dos registros contábeis em determinada data.
Com relação à escrituração, julgue os itens a seguir.
Salários a pagar é uma conta de despesa, pois representa o salário, ou parte dele que ainda não foi paga.
Com relação à escrituração, julgue os itens a seguir.
As contas que representam bens, direitos, despesas e custos têm sempre saldos credores, enquanto as contas que representam obrigações, lucros e receitas têm sempre saldos devedores.
O plano de contas de uma empresa deve considerar algumas características fundamentais, como o tamanho da empresa, o ramo de atividade e o sistema contábil. A esse respeito, julgue os próximos itens.
No plano de contas, constam as contas do ativo, do passivo e do patrimônio líquido, que são as contas que representam o patrimônio da empresa, além das contas de resultado, que representam apenas os lucros obtidos.
O plano de contas de uma empresa deve considerar algumas características fundamentais, como o tamanho da empresa, o ramo de atividade e o sistema contábil. A esse respeito, julgue os próximos itens.
O plano de contas deve ser flexível, de maneira a permitir modificações, tanto para introduzir contas novas para melhor controle, como para extinguir contas inadequadas e que não sejam mais utilizadas.
Conta é a representação contábil de elementos patrimoniais de natureza igual ou semelhante, criada para registrar nos livros contábeis fatos ocorridos nas empresas e manter atualizada a situação econômico-financeira de uma entidade. Acerca desse assunto, julgue os itens subsequentes.
As contas do ativo devem sempre apresentar saldos devedores, assim como as contas do patrimônio líquido.

Considerando o balancete de verificação de determinada companhia, levantado em 31/12/x7 e mostrado acima, julgue os itens que se seguem.
O total do ativo é de R$ 255.000,00.

Considerando o balancete de verificação de determinada companhia, levantado em 31/12/x7 e mostrado acima, julgue os itens que se seguem.
O total das despesas operacionais é de R$ 359.700,00.

Considerando o balancete de verificação de determinada companhia, levantado em 31/12/x7 e mostrado acima, julgue os itens que se seguem.
A receita bruta de vendas é de R$ 133.000,00.

Considerando o balancete de verificação de determinada companhia, levantado em 31/12/x7 e mostrado acima, julgue os itens que se seguem.
O valor do lucro bruto é de R$ 288.000,00.

Considerando o balancete de verificação de determinada companhia, levantado em 31/12/x7 e mostrado acima, julgue os itens que se seguem.
O resultado do período é um prejuízo contábil.
Com relação aos componentes patrimoniais classificados no ativo, passivo e patrimônio líquido, julgue os seguintes itens.
A conta mercadorias é considerada um bem do ativo circulante.
Acerca da equação fundamental do patrimônio, julgue os itens seguintes.
Salários a pagar, fornecedores e ferramentas são componentes do ativo.Observe o balancete de verificação abaixo, apurado ao final de um determinado exercício social.

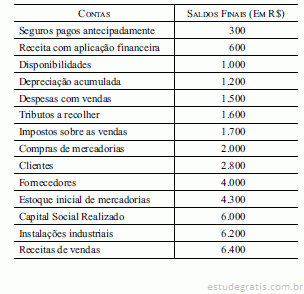
Quando da elaboração do Balanço, os débitos na conta de Apuração do Resultado do Exercício, em decorrência do fechamento das contas de resultado, em reais, serão de
Considere o seguinte balancete de verificação levantados após a apuração do resultado, em reais, sem indicação da natureza das contas (credoras ou devedoras)

Considerando apenas os dados acima, assinale a opção correta.
Considere que as contas amortização acumulada; direitos autorais; duplicatas em cobrança bancária; imobilizações em andamento; provisão para garantias; e receitas antecipadas devam ser classificadas de acordo com a legislação societária. Sendo assim, é correto afirmar que
Considere a situação em que, no balanço patrimonial, a conta duplicatas descontadas, cujo saldo era de R$ 8.500,00, foi incluída no grupo circulante do passivo. Considerando passivo todo o lado direito do balanço patrimonial, assinale a opção que mostra os efeitos dessa classificação indevida.

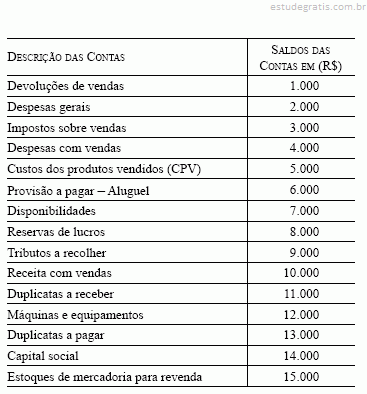
A soma dos saldos devedores das contas de resultado é igual a

A soma dos saldos credores é igual a


o ativo circulante apurado corresponde a R$ 6.220.
Em relação ao Balanço Patrimonial e ao Balancete de Verificação que lhe deu origem, assinale a alternativa correta.
Classifique as contas abaixo relacionadas, quanto à natureza e quanto ao saldo, assinalando a seguir a alternativa correta.

A relação acima contém
As primeiras operações da empresa Alfa Ltda foram:

No balancete levantado após a última operação, o somatório dos saldos devedores das contas, em reais, é igual a

Considerando a tabela apresentada, julgue os próximos itens acerca da inter-relação entre as demonstrações contábeis.
O valor recebido de clientes no período é de R$ 50.350,00.

Considerando a tabela apresentada, julgue os próximos itens acerca da inter-relação entre as demonstrações contábeis.
O valor pago aos fornecedores é de R$ 49.910,00.

Considerando a tabela apresentada, julgue os próximos itens acerca da inter-relação entre as demonstrações contábeis.
O valor de assinaturas de revistas pago no período é de R$ 2.590,00.

Considerando o balancete de verificação apresentado, julgue os itens seguintes, a respeito de demonstrações contábeis e sua evidenciação.
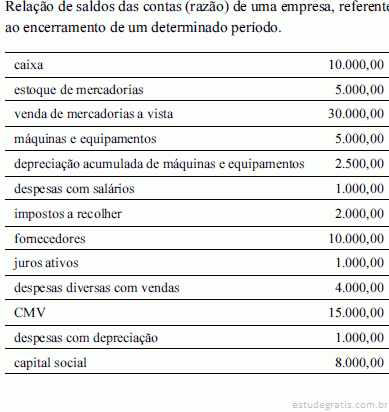
O resultado bruto do período é igual a R$ 5.660,00.

Considerando o balancete de verificação apresentado, julgue os itens seguintes, a respeito de demonstrações contábeis e sua evidenciação.
O subgrupo ativo permanente investimentos corresponde a R$ 4.980,00.

Considerando o balancete de verificação apresentado, julgue os itens seguintes, a respeito de demonstrações contábeis e sua evidenciação.
O ativo circulante apurado é igual a R$ 37.690,00.
A respeito da Lei n.º 6.404/1976, alterada pela Lei n.º 11.638/2007, julgue os itens que se seguem.
Os bens incorpóreos destinados à manutenção da companhia ou utilizados com essa finalidade, antes classificados no ativo imobilizado, passaram a classificar-se no intangível.
Texto para as questões 39 e 40

O pagamento a fornecedores no período é igual a
Texto para as questões 39 e 40

O recebimento de clientes no período é igual a
Texto para as questões de 39 a 42

O pagamento de manutenções do período é igual a
Texto para as questões de 39 a 42

O pagamento de seguros no período é igual a
Texto para as questões de 39 a 42

O pagamento a fornecedores no período é igual a
Texto para as questões de 39 a 42

O recebimento de clientes no período é igual a
Considerando que as contas apresentadas acima, com os respectivos saldos, foram extraídas do balancete de verificação de determinada empresa, levantado para fins de apuração de resultado do exercício de 2008, e sabendo que, no início do exercício de 2008, o estoque de mercadorias era de R$ 84.000,00, é correto concluir que o lucro bruto apurado no exercício foi de
De acordo com a tabela acima, que mostra informações extraídas do balancete de verificação do Mercadinho Oriente Ltda. correspondente ao exercício findo em 31/12/2008, é correto afirmar que o patrimônio líquido desse mercadinho, no referido exercício, foi de
De acordo com o texto acima, é correto afirmar que são consideradas contas típicas do ativo imobilizado
A conta utilizada para registrar o pagamento de aluguéis efetuados pela empresa Taubaté é:
Assinale a opção correta referente ao Capital de Terceiros que consiste em dívidas exigíveis:
Conforme as normas brasileiras de contabilidade, julgue os itens a seguir.
Os elementos mínimos que devem constar do balancete de verificação incluem a identificação das contas e respectivos grupos e os saldos das contas, indicando se devedores ou credores.


Quanto às especificidades dos registros contábeis e sua divulgação utilize a tabela acima e julgue os itens que se seguem.
A receita de vendas do período corresponde a R$ 26.600.


Quanto às especificidades dos registros contábeis e sua divulgação utilize a tabela acima e julgue os itens que se seguem.
O pagamento de contingências judiciais do período corresponde a R$ 210.


Quanto às especificidades dos registros contábeis e sua divulgação utilize a tabela acima e julgue os itens que se seguem.
O pagamento de seguros no período é igual a R$ 3.600.


Tendo como base o balancete de verificação apresentado, julgue os itens seguintes.
O ativo circulante é igual a R$ 18.890

A partir da tabela apresentada, julgue os itens subsequentes acerca da elaboração das demonstrações contábeis.
O saldo final do disponível é de R$ 72.326.
Um terreno, no valor de R$ 600.000,00, foi comprado por uma indústria que pretende utilizá-lo numa futura expansão de 20 anos. Esse terreno deve ser contabilizado no grupo de:
Assinale a opção que relaciona, na sequência correta, contas integrantes do ativo, passivo, resultado diminutivo do exercício e resultado aumentativo do exercício.
Uma empresa apresenta os seguintes saldos nas contas do seu balancete:

O valor do Patrimônio Líquido desta empresa é
Quanto à avaliação e contabilização de ativos e investimentos societários no país, julgue os próximos itens.
Os elementos patrimoniais denominados intangíveis compõem o saldo da conta do ativo permanente imobilizado e serão avaliados pelo custo de aquisição deduzido do saldo da respectiva conta de amortização.


Considerando o balancete de verificação ao lado, julgue os itens a seguir, acerca do uso da contabilidade para o registro e a evidenciação das informações das empresas.
O lucro líquido apurado corresponde a R$ 9.200,00.

Considerando exclusivamente as informações apresentadas e a técnica contábil para elaboração da Demonstração do Resultado do Exercício, o lucro líquido da Companhia Castelo dos Vinhos, na demonstração do Resultado do Exercício, elaborada em 31/12/2007, em reais, é

As operações contábeis proporcionam mudanças tanto nas composições das contas patrimoniais como nas de resultado. A respeito desse assunto, julgue os itens a seguir.
O registro de parcela de juros sobre empréstimos obtidos não apropriados proporciona redução tanto no resultado do exercício como no passivo circulante.
Uma das possíveis bases de cálculo do Imposto de Renda das Pessoas Jurídicas é o lucro
Acerca da avaliação, contabilização e evidenciação de investimentos no país, julgue os itens a seguir.
As importâncias aplicadas na aquisição de ações e outros títulos de participação societária, com a intenção de mantêlas em caráter permanente, seja para se obter o controle societário, seja por interesses econômicos, entre eles, como fonte permanente de renda, serão classificadas no subgrupo investimentos do ativo permanente.
Para fins de elaboração de demonstrações contábeis em moeda de poder aquisitivo constante, trata-se de conta patrimonial que representa um item NÃO monetário de uma companhia:
São contas integrantes do grupo Patrimônio Líquido
Quanto aos registros contábeis e suas peculiaridades, julgue os itens subseqüentes.
A contabilização de multa de trânsito a pagar afetará o resultado do exercício e o seu pagamento futuro afetará apenas contas patrimoniais.

A tabela acima apresenta informações do balancete de verificação
de uma empresa referente ao mês de outubro, e também apresenta
eventos do mês de novembro. Considerando essa tabela, julgue
os itens a seguir.
A variação do disponível no mês de novembro é devedora e corresponde a R$ 47.000,00.

A tabela acima apresenta informações do balancete de verificação
de uma empresa referente ao mês de outubro, e também apresenta
eventos do mês de novembro. Considerando essa tabela, julgue
os itens a seguir.
O saldo da conta de resultados acumulados após a contabilização dos eventos do mês de novembro será de R$ 58.769,00.

Considerando o balancete de verificação de uma empresa
apresentado na tabela ao lado, julgue os itens a seguir.
O saldo da conta de resultados acumulados é credor em R$ 11.930,00.
Com base nos dados apresentados no texto, julgue os itens subseqüentes, relativos à demonstração do resultado do exercício da Cia. WWZ Ltda., referente ao mês de julho de 2004.
A Cia. WWZ Ltda. apresentou lucro contábil.
Com base nos dados apresentados no texto, julgue os itens subseqüentes, relativos à demonstração do resultado do exercício da Cia. WWZ Ltda., referente ao mês de julho de 2004.
O valor do custo das mercadorias vendidas é de R$ 5.000,00 porque esse valor sempre será igual ao valor das vendas de mercadorias.
Com base nos dados apresentados no texto, julgue os itens subseqüentes, relativos à demonstração do resultado do exercício da Cia. WWZ Ltda., referente ao mês de julho de 2004.
O valor do lucro bruto é de R$ 5.000,00.
Considerando os dados apresentados no texto, julgue os itens a seguir, referentes ao balanço patrimonial da Cia. WWZ Ltda., na data-base de 31/7/2004.
97 O total do passivo é de R$ 8.500,00.
Considerando os dados apresentados no texto, julgue os itens a seguir, referentes ao balanço patrimonial da Cia. WWZ Ltda., na data-base de 31/7/2004.
A conta salários a pagar deve apresentar saldo zero porque os salários foram pagos no final do mês.
Considerando os dados apresentados no texto, julgue os itens a seguir, referentes ao balanço patrimonial da Cia. WWZ Ltda., na data-base de 31/7/2004.
Os lucros acumulados totalizam R$ 5.000,00.
Considerando os dados apresentados no texto, julgue os itens a seguir, referentes ao balanço patrimonial da Cia. WWZ Ltda., na data-base de 31/7/2004.
O total do ativo circulante é de R$ 5.000,00.

A partir dos dados acima, julgue os itens seguintes, referentes ao balancete de verificação da Cia. WWZ Ltda., na data-base de 31/7/2004.
Os saldos contábeis para apuração do balancete de verificação são oriundos da razão contábil.

A partir dos dados acima, julgue os itens seguintes, referentes ao balancete de verificação da Cia. WWZ Ltda., na data-base de 31/7/2004.
No balancete de verificação, o total dos lançamentos a crédito deverá ser igual ao total dos lançamentos a débito.

A partir dos dados acima, julgue os itens seguintes, referentes ao balancete de verificação da Cia. WWZ Ltda., na data-base de 31/7/2004.
O balancete de verificação é um demonstrativo contábil levantado preliminarmente às demonstrações contábeis.

A partir dos dados acima, julgue os itens seguintes, referentes ao balancete de verificação da Cia. WWZ Ltda., na data-base de 31/7/2004.
O balancete de verificação será levantado somente com as seguintes contas: caixa, salários a pagar, capital social, receita de vendas, CMV e despesas de salários.
Em relação ao funcionamento das contas contábeis, julgue os itens a seguir.
As contas de resultado também são consideradas contas transitórias porque, no final do exercício ou do período de apuração dos resultados, são encerradas para apuração do lucro, do prejuízo ou do resultado nulo.
Em relação ao funcionamento das contas contábeis, julgue os itens a seguir.
Contas de resultado são aquelas que representam os elementos do patrimônio.
Em relação ao funcionamento das contas contábeis, julgue os itens a seguir.
Uma conta de receita é considerada como conta patrimonial.
Em relação ao funcionamento das contas contábeis, julgue os itens a seguir.
As contas que representam os elementos do patrimônio são chamadas de contas patrimoniais.
Os componentes patrimoniais são representados por nomes que evidenciam os elementos patrimoniais e suas mutações. Essa representação é conhecida como conta. Acerca desse assunto, julgue os itens seguintes.
Abrir uma conta contábil significa criar uma representação para um novo componente patrimonial.
Se a conta patrimonial de lucros e prejuízos acumulados de determinada empresa tem um saldo credor, então, quando um prejuízo for apurado ao final do exercício, o saldo dessa conta deve ser aumentado.
Quanto à avaliação e contabilização de ativos e investimentos societários no país, julgue os próximos itens.
Os ajustes advindos de avaliação patrimonial de investimentos não-permanentes utilizarão a conta de provisão para ajuste ao valor de mercado e não a conta de ajustes de avaliação patrimonial.
Com relação à contabilidade e à legislação aplicável, julgue os itens de 128 a 136.
O ISS, proporcional ou fixo, e independentemente do tipo de receita sobre a qual incida, é uma conta de saldo devedor, cujo valor deve ser deduzido da receita bruta operacional.

Considerando as informações na tabela acima, relativas à movimentação econômica de uma empresa, julgue os itens que se seguem.
O valor contábil do imobilizado no ano 2007 é de R$ 11.900,00.

Considerando as informações na tabela acima, relativas à movimentação econômica de uma empresa, julgue os itens que se seguem.
O valor de seguros pagos no período corresponde a R$ 280,00.
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:

Com relação à demonstração do fluxo de caixa (método direto), referente ao mês de janeiro/1991, elaborada com base nas informações e na tabela do texto, julgue os itens a seguir.
No final do mês, o saldo do disponível foi de R$ 16.500,00.
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:

A partir das informações e da tabela acima, e considerando que foram realizados os lançamentos contábeis e elaborados os razonetes das contas, referentes ao mês de janeiro/1991, julgue os itens de 23 a 29.
O saldo da conta estoques, no dia 10/1/1991, era de R$ 2.000,00.
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:

A partir das informações e da tabela acima, e considerando que foram realizados os lançamentos contábeis e elaborados os razonetes das contas, referentes ao mês de janeiro/1991, julgue os itens de 23 a 29.
No final do mês, o saldo da conta capital social era de R$ 15.000,00.
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:

A partir das informações e da tabela acima, e considerando que foram realizados os lançamentos contábeis e elaborados os razonetes das contas, referentes ao mês de janeiro/1991, julgue os itens de 23 a 29.
No final do mês, não houve saldo na conta bancos, porque a empresa não movimentou recursos em conta bancária.
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:

A partir das informações e da tabela acima, e considerando que foram realizados os lançamentos contábeis e elaborados os razonetes das contas, referentes ao mês de janeiro/1991, julgue os itens de 23 a 29.
O saldo da conta caixa, em 31/1/1991, era de R$ 15.000,00, porque houve integralização em dinheiro nesse mesmo valor.
Diferentes procedimentos de cobrança costumam ser empregados pelas empresas. Se uma dívida não for paga pelo cliente na data de vencimento, com o passar do tempo, os esforços de cobrança tornam-se mais pessoais e rigorosos. Acerca dos procedimentos de cobrança, julgue os itens que se seguem.
Telefonemas, uso de escritórios de cobrança, protesto judicial, cartas, visitas pessoais e concessão de crédito são procedimentos de cobrança.
Considerando o balancete de verificação acima, julgue os itens a seguir, acerca do uso da contabilidade para o registro e a evidenciação das informações das empresas.
O saldo da conta lucros ou prejuízos acumulados, no início do período em análise, corresponde a R$ 8.315,00, credor.
Considere os dados parciais extraídos dos Balanços Patrimoniais da Companhia Via Láctea S/A encerrados em 31.12.2006 e 31.12.2007, respectivamente.

Com base nos dados acima, pode-se afirmar que a variação de 2007 em relação a 2006 (análise horizontal anual) do saldo da conta Estoques foi de
Os débitos realizados numa conta implicam aumento de seu saldo quando a conta, exclusivamente, representar:
O demonstrativo do fluxo do disponível apresenta os pagamentos e recebimentos de uma empresa. A partir das informações na tabela acima, é correto afirmar que a empresa recebeu de clientes, no período considerado, o valor de
Tabela para as questões de 76 a 81
Assinale a opção que apresenta o valor correto referente aos seguros pagos no período.
Tabela para as questões de 76 a 81
O valor pago aos fornecedores, no período, é igual a
Tabela para as questões de 76 a 81
Conclui-se da tabela que o valor referente a energia elétrica pago no período é igual a
São contas de resultado:
O enunciado a seguir se refere às questões de números 81 a 83.
A empresa BARRACÃO S/A, dedicada ao comércio de tecidos, apurou em seu balancete de encerramento (31/12/2007) os saldos das contas patrimoniais e de resultado listados no quadro abaixo. Observe que todos os saldos se referem a 31/12/2007, com exceção da conta "lucros acumulados", que se refere a 31/12/2006. Considerando que o estagiário ordenou as contas em ordem crescente dos respectivos saldos, sugere-se organizá-las conforme a estrutura do Balanço Patrimonial para responder às questões de números 81 a 83 que seguem.

O saldo do Patrimô...
O enunciado a seguir se refere às questões de números 81 a 83.
A empresa BARRACÃO S/A, dedicada ao comércio de tecidos, apurou em seu balancete de encerramento (31/12/2007) os saldos das contas patrimoniais e de resultado listados no quadro abaixo. Observe que todos os saldos se referem a 31/12/2007, com exceção da conta "lucros acumulados", que se refere a 31/12/2006. Considerando que o estagiário ordenou as contas em ordem crescente dos respectivos saldos, sugere-se organizá-las conforme a estrutura do Balanço Patrimonial para responder às questões de números 81 a 83 que seguem.

O saldo do Ativo ...
Balancete para as questões 45 e 46


Ainda com base no balancete, assinale a opção que apresenta, em reais, o saldo final do ativo circulante, após a incorporação dos saldos dos ajustes contábeis.
As questões de 21 a 31 devem ser respondidas com base no balancete de verificação abaixo, que foi apresentado no dia 31/1/2008, após os ajustes.

Considerando que o saldo inicial da conta de seguros antecipados seja igual a R$ 3.200 e o saldo inicial de seguros a pagar corresponda a R$ 700, assinale a opção que demonstra o montante de seguros pago no período.
Considere os dados extraídos do Balancete de Verificação da Empresa Transparentes S/A, em 31.12.2007, em reais.

Em janeiro de 2008, a empresa realizou as seguintes operações:
- Compra de uma caminhonete usada, por R$18.000,00, sendo R$2.000,00 à vista, pagos em cheque, e o restante em 8 prestações de R$2.000,00;
- Recebimento de clientes, em cheque: R$15.000,00;
- Pagamento de fornecedores, em cheque: R$20.000,00; %u2022 Aquisição de mercadorias para revenda, a prazo: R$40.000,00.
O montante do Ativo Circulante, após as operações de janeiro de 2008, em reais, será de
Dados parciais, em reais, extraídos do Balancete de verificação da Empresa Gâmbia & Filhos Ltda.:
• Custo das Mercadorias Vendidas 734.400,00
• Despesa de Depreciação e Amortização 110.160,00
• Despesas Administrativas 257.040,00
• Despesas de Vendas 244.800,00
• Despesas Financeiras 183.600,00
• Imposto de Renda e Contribuição Social 85.680,00
• Receita de Venda 1.713.600,00
Exclusivamente com base nos dados acima, o valor do EBITDA (Earning Before Interest, Taxes, Deprecia...
Entende-se por plano de contas de uma empresa o
• Contratação de seguros e respectivo pagamento no dia 10/9/2008 por R$ 6.000.
• Contratação de aluguéis e respectivo pagamento dia 15/10/2008 por R$ 12.400.
• Aquisição de veículos no dia 1/11/2008 por R$ 25.000 com pagamento em curto prazo.
• Constituição de provisão para créditos de liquidação duvidosa no dia 10/10/2008 no valor de R$ 2.000.
• Aquisição de terrenos no valor de R$ 50.000 à vista.
Com referência às informações acima, julgue os itens a seguir.
O registro da aquisição de terrenos aumentará o fluxo das atividades de investimentos da empresa.
Considere o conjunto de contas apresentado abaixo e julgue os itens que versam acerca da a elaboração e análise da Demonstração das Variações Patrimoniais de um ente público.
As variações ativas totalizam R$ 167.468.
Tendo em vista as informações abaixo, todas apuradas no exercício financeiro do ano de X1, assinale a opção que representa o valor do ativo da entidade.
Conforme determina a Lei Nº 6.404/76, as contas Seguros a Vencer e Provisão para Imposto de Renda são classificadas, respectivamente, no:
O efeito do pagamento de uma duplicata registrada no passivo com desconto:
Com base nos dados abaixo, qual o valor do patrimônio líquido da entidade?
Com referência aos fatos contábeis e à representação dos fenômenos patrimoniais e suas variações, julgue os itens que se seguem.
Em um plano de contas convencional, os seguintes títulos são representados como contas retificadoras: custo da venda de bens do ativo fixo; COFINS sobre receitas operacionais; e abatimentos sobre compras.
Com referência aos fatos contábeis e à representação dos fenômenos patrimoniais e suas variações, julgue os itens que se seguem.
A conta adiantamentos de clientes tem por função o registro da receita diferida com o recebimento antecipado e definitivo do valor da venda de produtos ou serviços já fabricados e estocados, pendentes de entrega.


Considerando o balancete de verificação ao lado, julgue os itens a seguir, acerca do uso da contabilidade para o registro e a evidenciação das informações das empresas.
O valor do ativo permanente corresponde a R$ 28.677,00.
Com relação aos conceitos e utilizações das contas, julgue os itens que se seguem.
Em uma empresa industrial, são contas patrimoniais: obras em andamento, gastos com pesquisa e desenvolvimento de produtos e processos, e prêmio na emissão de debêntures.
Em que fonte se classifica a receita de aplicação no mercado financeiro?
São registrados em contas patrimoniais:
Para responder as questões de números 28 a 35 considere os dados abaixo.

O valor dos Ativos Permanentes da empresa é:
Considerando a classificação das contas apresentadas no balancete e a elaboração do balanço patrimonial, assinale a opção correta.
No que diz respeito às contas patrimoniais e de resultados, julgue os itens subseqüentes.
Encargos financeiros a vencer sobre empréstimos obtidos, custos de exercícios futuros e ajuste a valor presente sobre contas a pagar são contas patrimoniais retificadoras do passivo.
No que diz respeito às contas patrimoniais e de resultados, julgue os itens subseqüentes.
Conta-corrente do IPI, estoque final de mercadorias e gastos com desenvolvimento de novos produtos são contas de resultado.
No que diz respeito às contas patrimoniais e de resultados, julgue os itens subseqüentes.
Adiantamentos de clientes, adiantamento para aumento de capital e despesas de exercícios futuros são contas patrimoniais do ativo.
O registro da saída de material de consumo do almoxarifado, no sistema patrimonial da unidade administrativa, deve gerar o lançamento contábil

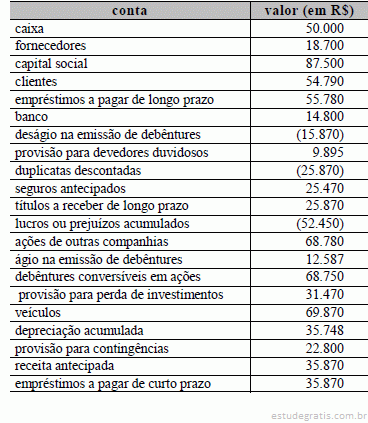
No Balanço Patrimonial o Valor Total do Ativo é
Utilizando as informações do balancete de verificação de determinada empresa, apresentado ao lado, julgue os itens a seguir.
A empresa será incapaz de liquidar suas dívidas de curto prazo com os recursos advindos de seu ativo circulante.
Balancete de verificação para as questões de 21 a 28
A carga tributária da empresa resume-se a 20% sobre o faturamento bruto e a 24% sobre o lucro apurado. O balancete acima não contempla tais ajustes e também não apresenta o saldo da conta lucros ou prejuízos acumulados.
Após apurar a demonstração do resultado do exercício (DRE) e apropriar os tributos inerentes, o saldo da conta lucros ou prejuízos acumulados é negativo e igual a
Com relação aos conceitos e utilizações das contas, julgue os itens que se seguem.
No plano de contas de uma empresa comercial, são contas retificadoras: duplicatas descontadas, provisão para ajuste ao valor de mercado e capital a integralizar.
Tendo em vista as classificações da despesa pública, assinale abaixo a afirmativa incorreta.
Relativamente à apresentação da demonstração do resultado do exercício, julgue os itens a seguir.
Integram os resultados operacionais, para efeitos legais, aluguéis recebidos, prejuízo na venda de participações societárias não-permanentes e dividendos de participações societárias avaliadas ao custo de aquisição.
Relativamente ao balanço patrimonial e à sua apresentação e composição, julgue os itens que se seguem.
Os adiantamentos a diretores, por conta da realização de despesas ainda não incorridas, que constituam operações usuais da empresa, devem classificar-se no ativo circulante.
Acerca dos conceitos e aplicações básicos relativos à metodologia de relevação contábil, julgue os itens seguintes.
Constituem contas classificáveis no ativo de uma empresa comercial, de acordo com a legislação e a doutrina: adiantamento de fornecedores, capital a subscrever e encargos a transcorrer sobre empréstimos obtidos.
São contas retificadoras do ativo circulante, EXCETO:
O saldo da conta Clientes em 31/12/x4 era de R$ 38.000,00. Em janeiro de x5, ocorreram os seguintes fatos:
- Venda de mercadorias a prazo de R$ 20.000,00 e à vista de R$ 10.000,00;
- Recebimento de duplicatas mantidas em carteira, em moeda corrente: R$ 13.000,00
- Desconto de duplicatas no Banco Oxford: R$10.000,00
- Recebimento de duplicata de cliente em atraso, mediante depósito bancário incluídos juros de R$ 1.000,00, no total de R$ 12.000,00.
O saldo da conta Clientes em 31/01/x5 era de:
De acordo com o balancete, o saldo do ativo permanente imobilizado é de
Antes de iniciar a análise das demonstrações financeiras, deve-se fazer sua prévia padronização, que consiste na crítica das contas e respectiva transcrição para um modelo previamente definido pelo analista. Nesse trabalho de padronização existe uma conta que deve ser sempre reclassificada. Tal conta é:
Analise os dados a seguir, da Companhia Seqüência Numérica 1234 Ltda., hipoteticamente extraídos de seu balancete de verificação em 30.06.2007, para responder às questões de números 38 a 40, considerando o encerramento das contas de resultado e preparado o balanço patrimonial.

O Ativo Circulante e o Passivo Circulante correspondem, respectivamente, a
A diminuição de valor dos elementos do ativo imobilizado será registrada periodicamente nas contas de:
NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Uma determinada empresa, em 31.12.2006, apresentou em seu Balancete de Verificação as seguintes contas com os seus respectivos saldos:
Após a empresa proceder a apuração do resultado, o grupo do Ativo Circulante e Patrimônio Líquido ficaram com os seguintes saldos:
NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
No balanço da Empresa CONCURSÁ BRAGÁ LTDA, se classificarmos as contas correspondentes ao grupo do Ativo Permanente teremos:
Entre as providências iniciais de um Técnico de Contabilidade para registrar as operações de uma empresa, a principal é:
A Cia Alfa é controladora da Cia Beta e prestam serviços entre si no objeto principal da empresa. No Balanço Patrimonial da Cia Alfa, é correto registrar essa Conta a Receber:
NÃO são considerados/as como Ativos Permanentes:
O recebimento de dividendos de outros investimentos feitos por uma Companhia de Capital Aberto envolve as seguintes contas:

Com base nos dados da tabela acima, julgue os itens que se seguem.
Caso o disponível inicial possua saldo de R$ 50.000, o saldo do disponível final será de R$ 98.725.

Com base nos dados da tabela acima, julgue os itens que se seguem.
O valor pago a fornecedores de estoques no período correspondeu a R$ 7.690.

Com base nos dados da tabela acima, julgue os itens que se seguem.
O valor pago de salários nesse mês correspondeu a R$ 6.980.

Com base nos dados da tabela acima, julgue os itens que se seguem.
O valor recebido de clientes no mês em análise correspondeu a R$ 62.140.

Com base nos dados da tabela acima, julgue os itens que se seguem.
O valor de despesas de energia pago no período totalizou R$ 1.540.

Com base nos dados da tabela acima, julgue os itens que se seguem.
O pagamento de aluguéis no período totalizou R$ 4.735.

Com base nos dados da tabela acima, julgue os itens que se seguem.
O resultado do exercício, apurado em 30/4, foi de R$ 11.945.
Analise o Balancete de Verificação a seguir, para responder às questões de números 25 e 26.
O Balancete de Verificação da empresa "Primeiro Passo Ltda.", levantado em 31.05.X7, possuía a seguinte composição:

Considerando que: o estoque final de mercadoria apresentou o valor de R$ 1.800,00, apurado o Custo das Mercadorias Vendidas (CMV), encerradas as contas de resultado e preparado o balanço patrimonial e a demonstração do resultado do exercício.
Pode-se afirmar que os saldos do Ativo Total e do Passivo Circulante são, respectivamente,
Com referência à composição e à apresentação do balanço, julgue os itens que se seguem.
Nos termos da legislação societária, os juros creditados aos acionistas nos períodos de ampliação da capacidade operacional da empresa devem ser classificados no ativo diferido até a utilização plena das novas instalações.
Com base nos conceitos e critérios aplicáveis a contas, lançamentos e método das partidas dobradas, julgue os seguintes itens.
No plano de contas de uma indústria, classificam-se como contas de resultado produtos acabados, benfeitorias em bens de terceiros e gastos de expansão e ampliação.
Com relação à análise das demonstrações financeiras, julgue o item a seguir.
A conta duplicatas descontadas deve ser reclassificada para o passivo circulante. Esse procedimento não altera o cálculo do quociente de liquidez corrente.
Numere a COLUNA II de acordo com a COLUNA I, associando corretamente os grupos de contas que compõem o patrimonial de entidades públicas, previstas pela legislação, com as informações correspondentes.
Assinale a alternativa que apresenta a seqüência de números CORRETA.
Numere a COLUNA II de acordo com a COLUNA I, associando corretamente os grupos de contas do Balanço Patrimonial com afirmações relacionadas aos mesmos.
Assinale a alternativa que apresenta a seqüência de números CORRETA.
De acordo com a lei no. 6.404/76 (Lei das Sociedades por Ações), as despesas, que contribuirão para a formação do resultado do próximo exercício social, pertencerão ao Ativo:
Acerca das tomadas e prestações de contas, assinale a opção correta.
Conjunto de contas para as questões 34 e 35
Com base no quadro, o total das contas de ativo é igual a
Balancete para as questões de 26 a 30
Os saldos do ativo circulante e do passivo exigível a longo prazo são, respectivamente, iguais a
Ficha de controle de estoques e informações complementares para as questões de 21 a 25

O saldo do ativo circulante disponível da empresa ao final do mês de novembro corresponde a
Sobre a destinação do resultado obtido após a elaboração da DRE e a movimentação das contas do patrimônio líquido, julgue os itens a seguir.
A conta de lucros acumulados deve apresentar somente a parcela de lucros que não seja computada na declaração de dividendos por ação.

Com base no balancete de verificação apresentado acima e nos conceitos vinculados à análise econômico-financeira das empresas, julgue os seguintes itens.
O saldo da conta de lucros ou prejuízos acumulados, antes da apuração do resultado do exercício, é devedor e corresponde a R$ 131.607.
A adoção de um plano de contas único tem o propósito de atender, de maneira uniforme e sistematizada, ao registro contábil dos atos e fatos que afetam ou possam vir a afetar o patrimônio público. Acerca da estrutura e classificação das contas na administração pública, julgue os itens subseqüentes.
As contas de receitas e de despesas estão entre as classes de contas de resultado.
Assinale a alternativa que representa somente Reservas de Capital.
No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. É correto afirmar que
Julgue o item seguinte, acerca de classificação das contas.
A conta ISS a recolher, que integra o passivo circulante no plano de contas de uma empresa de prestação de serviços contribuinte do ISS sobre essas receitas, constitui a contrapartida da despesa com o ISS contabilizada como dedução da receita bruta.
Várias são as hipóteses que caracterizam omissão de receitas. Com base nos procedimentos usuais e nas circunstâncias, julgue o item abaixo.
Os suprimentos de caixa podem ser justificados pela comprovação da capacidade financeira do supridor e da efetiva entrega dos recursos. Só ficará caracterizada irregularidade quando se constatar a existência de saldo credor na conta caixa.
De acordo com classificação das contas do Balanço Patrimonial consagrada pela Lei das S.A., é CORRETO afirmar que integram o Ativo os seguintes grupos de contas
Balancete de verificação para as questões de 21 a 30


Considere que a empresa registrou, ao longo do período em análise, R$ 800,00 referentes a recebimentos antecipados e a receita antecipada que foi realizada no período corresponde a R$ 10.500,00. Nessa situação, o saldo inicial da conta de receita antecipada é igual a
Balancete de verificação para as questões de 21 a 30


Considere que a empresa não movimentou as contas de ativo permanente diferido, exceto pelo ajuste do final de exercício. Então o saldo inicial do ativo permanente diferido é igual a
Balancete de verificação para as questões de 21 a 30


O saldo final do ativo permanente imobilizado é igual a
Balancete de verificação para as questões de 21 a 30


Com base no balancete de verificação apresentado, o saldo final do ativo permanente investimentos é igual a
Identifique, abaixo, a alternativa em que as contas NÃO se encontram na ordem como devem ser dispostas no Ativo do Balanço Patrimonial.
Tendo em vista o Balanço Patrimonial de uma Empresa, indique abaixo a alternativa que só contém contas do Ativo Circulante.
Uma firma de prestação de serviços apresentava, ao final de um período, os seguintes saldos de contas do razão:

O balancete de verificação referente a todas essas contas apresentaria o total de
Indique, dentre os desembolsos citados abaixo, qual o que NÃO constitui uma despesa para a empresa.
Representa uma conta de resultado:
As contas de resultado
De acordo com a Teoria Patrimonialista, as contas são classificadas como patrimoniais ou de resultado. Trata-se de uma conta de resultado:
Considere as informações abaixo para responder as questões de número 39 e 40.
Considere os dados abaixo:
Com base nesses dados, o valor do Ativo Circulante, em R$, é
Na administração pública federal, o propósito do Plano de Contas é atender, de maneira uniforme e sistematizada, o registro contábil dos atos e fatos relacionados com recursos do Tesouro Nacional e sob a responsabilidade dos órgãos da administração direta e indireta. Com relação à estrutura do Plano de Contas, assinale a opção incorreta.
A tabela acima apresenta resultados de operações realizadas por determinada empresa, em janeiro de 2007. A seguir, estão listadas outras informações referentes à contabilidade dessa empresa que também deverão ser consideradas para as questões de 21 a 29.
< despesas administrativas de janeiro pagas em 5/2/2007: R$ 5.200,00
< despesas de salários e encargos de janeiro pagos em 2/2/2007: R$ 12.500,00
< despesas de manutenção de janeiro pagas em 29/1/2007: R$ 13.250,00
< redução da receita antecipada em janeiro, com 8 unidades de mercadorias entregues, ocorrida em 20/1/2007: R$ 20.000,00
< aumento de despesas antecipadas em janeir...
Com referência à classificação das contas, assinale a opção correta de acordo com a Lei das Sociedades por Ações.
O plano de contas é o projeto das contas julgadas necessárias ao registro de todos os componentes patrimoniais e dos fenômenos da gestão, relativos a determinada entidade. Considerando as características dispostas no plano de contas da administração pública federal, assinale a opção correta.
Assinale a opção correspondente ao valor do ativo permanente imobilizado.
Assinale a opção que apresenta, respectivamente, o valor do ativo circulante e do patrimônio líquido.
O valor do capital circulante líquido da empresa corresponde a
O valor da receita líquida de vendas e o valor do passivo circulante são, respectivamente, iguais a
Considere que se constatou que o valor das compras líquidas efetuadas no período totalizaram R$5.000,00. Nesse caso, o valor do estoque inicial da empresa é igual a
Considere que o gerente da empresa transferiu o saldo das aplicações financeiras e do caixa para a conta bancária. Após essa transação, o gerente efetuou o pagamento da folha de salários provisionada. Nesse caso, o saldo do ativo circulante disponível, após o pagamento citado, é igual a
O valor do lucro bruto do período é igual a
Segundo o conjunto de contas apresentado, o saldo do ativo circulante é igual a
O saldo total das contas de ativo é igual a
O saldo total das contas de passivo é igual a Aos valores do Imposto de Renda e da Contribuição Social a recuperar em períodos futuros com relação a diferenças tributárias dedutíveis ou compensação futura de prejuízos fiscais não utilizados, denomina-se
A empresa Domesticação Ltda., utiliza duas máquinas em seu processo produtivo, sendo uma de sua propriedade, no valor de R$ 10.000,00, e outra, no valor de R$ 8.000,00, locada de Ferragens S/A, a R$ 250,00 por mês. Ambas as máquinas têm vida útil estimada em dez anos. Em manutenção mensal essas máquinas consomem despesas fixas de R$ 100,00 cada uma, sendo que, em 31 de dezembro de 2005, já havia sido paga a manutenção dos meses de janeiro e fevereiro de 2006, ao contrário do aluguel que só fora pago até o mês de outubro de 2005. Em decorrência dos fatos informados, cuja ocorrência verificou-se durante o ano inteiro, e em observância aos princípios contábeis de Competência e da Entidade, essa empresa deverá apresentar despesas no valor de
O cancelamento das retrocessões aceitas deve ser contabilizado a débito da conta
Na ocorrência de sinistros nos quais há presença de honorários de sucumbência a serem pagos, estes devem ser contabilizados a débito de
A conta Receitas Operacionais de Exercícios Futuros tem como objetivo o registro das receitas
Na análise econômico-financeira, entre os cuidados essenciais na classificação contábil, destaca-se a distinção entre ativos operacionais e não-operacionais. Os ativos genuinamente operacionais incluem
Assinale a alternativa correta com base na classificação das contas abaixo.
Ações em Tesouraria; Duplicatas Descontadas com vencimento para o exercício seguinte; Financiamento com vencimento após o exercício seguinte; Despesas pagas antecipadamente; Despesas pré-operacionais; Devolução de Mercadoria; Reserva de Reavaliação e Caixa.
A empresa Yazimonte Industrial S/A levantou os seguintes saldos para o balancete de 31/12/2005:

Fazendo a correta classificação das contas acima, certamente, vamos encontrar saldos devedores no valor de
Listando os títulos contábeis do livro Razão com saldos em 31 de dezembro de 2005, a empresa Nova Aurora S/A evidenciou a seguinte relação:

Ao elaborar o balancete de verificação com base nas contas acima e respectivos saldos, vamos encontrar saldos devedores no montante de
Eis uma lista de títulos constantes do Plano de Contas da Empresa Mecenas S/A.

De acordo com a classificação técnica indicada na Teoria Patrimonialista e na Teoria Personalista das Contas, a relação acima contém
No que diz respeito a contas e grupo de contas apresentadas no COSIF, plano contábil das instituições do sistema financeiro nacional, são contas APENAS do PASSIVO:
O auditor, ao inspecionar a conta corrente que a companhia auditada mantinha junto ao Banco União S/A, verificou que o valor constante no extrato bancário e o saldo da respectiva conta no livro Razão eram divergentes. Aprofundando seu exame, constatou:
I. Dois cheques emitidos pela entidade, no valor total de R$ 2.500,00, não haviam sido descontados junto à instituição financeira.
II. O banco havia cobrado taxas e comissões sobre seus serviços no valor de R$ 980,00, fatos não contabilizados na entidade.
III. O banco devolveu uma duplicata descontada de emissão da companhia no valor de R$ 3.050,00, em virtude de não-pagamento, fato não contabilizado na entidade.
IV. O banco cobrou ju...
O Banco Múltiplo LSG realiza, dentre outras operações de crédito, arrendamento de veículos a terceiros, sob a modalidade de Leasing Financeiro. É correto afirmar que os bens objetos do arrendamento a terceiros deve ser contabilizado na Instituição Financeira
No que concerne a contas e grupo de contas apresentadas no COSIF, plano contábil das instituições do sistema financeiro nacional, são contas APENAS de RESULTADO:
Considera-se como processo de tomada de contas, o
Ao fim do exercício social, a Floricultura Inflorescências Ltda. relacionou suas contas e saldos da seguinte forma:

Classificando-se essas contas segundo sua natureza contábil, vamos encontrar os seguintes valores:
Considerando as informações apresentadas nas demonstrações contábeis acima, cujos valores estão todos em reais, julgue os itens que se seguem.
Em 2004, a empresa pagou, relativamente a telefones, o valor de R$ 400,00.
Assinale a opção que apresenta uma conta de receita.
A conta ICMS a Recuperar
Indique, dentre as alternativas de (A) a (E) abaixo relacionadas, aquela que contém a ordenação correta das contas a seguir, numeradas de 1 a 5.
1. Máquinas Industriais
2. Duplicatas a Receber
3. Empréstimos a Coligadas & Controladas
4. Caixa de acordo com o § lº, do art. 178, da Lei nº 6.404/76
5. Mercadorias
Assinale a alternativa que contém a afirmativa correta.
Uma empresa do ramo comercial está oferecendo um desconto de 7% aos seus clientes que anteciparem em até 07 dias a liquidação de seus títulos. O contador da empresa deverá contabilizar este evento como
A principal finalidade do Balancete de Verificação do Razão é
Com base nos conceitos da doutrina contábil, a CONTA pode ser considerada um instrumento de registro, representativo de um elemento patrimonial ou de uma variação patrimonial. Segundo o desenvolvimento da Teoria Materialista, as contas são classificadas em:
Uma empresa, ao elaborar no final do exercício o seu balanço patrimonial, seguindo a estrutura estabelecida pelas Normas Brasileiras de Contabilidade, deverá dispor no Ativo Circulante as contas na seguinte ordem de apresentação:
Uma empresa comercial foi constituída no início de um determinado exercício com capital inicial de R$ 10.000,00 integralizado em espécie. Durante o exercício, realizou as seguintes operações:
I. comprou mercadorias para revenda no montante de R$ 8.000,00, sendo pagos 50% à vista;
II. adquiriu diversos mobiliários, por R$ 6.000,00, pagando no ato 25%;
III. vendeu 80% das mercadorias estocadas, por R$ 10.000,00, recebendo à vista R$ 7.000,00 e o restante a prazo;
IV. pagou salários e diversas despesas administrativas no montante de R$ 1.800,00, em espécie;
V. efetuou pagamento de 75% das dívidas a fornecedores pela compra das mercadorias;
VI. constituiu a parcela para crédito de liquidação duvidosa,...
Das contas mencionadas abaixo, assinale a alternativa que contém as que normalmente apresentam saldo credor.
Em 31 de dezembro, o Livro Razão apresentava as seguintes contas com seus respectivos saldos:

Com os dados fornecidos, na elaboração do balancete de verificação, o somatório dos saldos das contas de natureza credora indicou o seguinte valor:
Tendo em vista os tipos de contas, analise as afirmativas a seguir: I. A conta "Salários a Pagar" é uma conta de despesas, pois representa a parte dos salários que ainda não foi paga.
II. A conta "Fornecedores" representa uma dívida da empresa, por isso é uma conta de saldo devedor.
III. A conta "Duplicatas a Receber" é uma conta do ativo, tem saldo devedor e representa um crédito da empresa. Assinale:
Em 31 de dezembro, a contabilidade de uma determinada empresa apresentava as seguintes contas:

Com base nos dados fornecidos, quando da elaboração do balanço patrimonial, o montante das contas redutoras do ativo correspondeu a:
A Cia. Comercial em 31/03/2006 levantou um balancete de verificação, apresentando as seguintes contas com seus respectivos saldos:

Durante o mês de abril ocorreram os seguintes fatos:
I. aquisição à vista de mercadorias para revenda, isentas de impostos, no valor de R$ 50,00;
II. efetuado depósito em banco no valor de R$ 250,00;
III. recebimento de clientes no valor de R$ 500,00.
Considerando a posição inicial e que, no mês, não ocorreram outros fatos além dos mencionados, o valor do ativo circulante em 31/04/2006 era igual a:
Assinale a alternativa que, de acordo com a teoria contábil, apresenta somente contas diferenciais:
Tendo em vista os elementos que compõem a Equação Fundamental da Contabilidade, representados por ativo (A), passivo (P) e situação líquida patrimonial (SLp), assinale a alternativa que apresenta a equação que indica a melhor situação que uma empresa pode apresentar do seu estado patrimonial.
É o grupo de contas que representa as aplicações de recursos que não se destinam à manutenção das atividades da entidade.
Assinale a alternativa que corresponde à definição acima.
É uma peça na técnica Contábil que estabelece previamente a conduta a ser adotada na escrituração, Deve abranger toda a extensão do conceito, função, funcionamento e relações das contas, a fim de que se possa realmente ter essa peça contábil preenchendo suas finalidades.
Assinale a alternativa que corresponde à definição acima.
O saldo da conta é determinado pelo(a)
Qual o objetivo de agrupar as contas de mesmas características e de mesma natureza?
A conta denominada Adiantamento de Clientes
Tabela para as questões 33 e 34.
Ainda com relação ao balancete apresentado na tabela, assinale a opção que contém, respectivamente, o valor do ativo circulante e o do passivo circulante.
Tabela para as questões 33 e 34.
Com relação ao balancete apresentado na tabela, assinale a opção que contém, respectivamente, o valor do lucro líquido, desconsiderando-se tributos sobre o lucro, e o valor do ativo permanente.
Sobre a elaboração e utilização de um Plano de Contas, a alternativa correta é:
Sobre as contas presentes no Balanço Patrimonial, a alternativa correta, é:
Observe os itens que são demonstrados no Balanço Patrimonial e os classifique com V para Verdadeiro e F para Falso.

Qual das alternativas abaixo contém, apenas, despesas classificadas como Elemento de Despesa?
Dentre as afirmações a seguir, assinale aquela que contém a informação CORRETA.
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Dos elencos de contas apresentados, assinale o que contém somente contas que integram o Ativo Circulante:
Num plano de contas, os aluguéis pagos antecipadamente são registrados, corretamente, no grupo denominado:
DESCRIÇÃO VALOR (R$)
Caixa 1.000,00
Duplicatas a Receber 3.000,00
Salários a Pagar 200,00
Lucros Acumulados 1.000,00
Duplicatas Descontadas 2.000,00
Capital Social 20.000,00
Impostos a Pagar 100,00
Depreciação Acumulada 200,00
Ativo Imobilizado 400,00
Reserva Legal 4.000,00
Estoques 750,00
Despe...
Assinale a alternativa que contém somente contas de resultado:
Considere os valores a seguir, oriundos do balancete de verificação de determinada empresa:
Dados:
Patrimônio Líquido = $11.250,00
Ativo Permanente = $8.000,00
Após identificação dos saldos relativos às rubricas "Depreciação Acumulada" e "Ações em Tesouraria", conclui-se que o valor do Ativo Total e do Passivo Circulante é de:De acordo com o disposto no Artigo 178 da Lei 6.404/76, as contas do ativo serão classificadas e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia, nos seguintes grupos:
A empresa X comprou, na Bolsa de Valores, ações do capital social da Cia. Y, com o objetivo de revender essas ações dentro dos próximos doze meses. Como deve a empresa X classificar tais direitos?
Os títulos: Ágio na emissão de ações, Prêmio na emissão de debêntures e Doações e subvenções para investimentos, pertencem ao subgrupo:
Com base na doutrina e na legislação contábil, julgue os itens que se seguem.
A elaboração de um plano de contas compatível e adequado a cada empresa pressupõe o estudo de sua natureza e objeto, bem como dos tipos de transações que provavelmente serão realizadas por essa empresa.
Julgue os itens seguintes, que versam sobre a evidenciação das informações contábeis.
Ao classificar itens no ativo diferido, a empresa considera a existência de benefícios futuros, o que implicará o registro da exaustão ou depreciação acumulada no momento em que o ativo proporcionar benefícios econômicos para a empresa.

Considere as informações apresentadas no balancete acima e julgue os itens a seguir.
Ao se utilizar a equação básica da contabilidade para a obtenção do valor do patrimônio líquido, conclui-se que o valor da conta lucros ou prejuízos acumulados é credor em R$ 11.253,00.

A respeito das informações do quadro acima, em que os valores correspondem a reais, julgue os itens subseqüentes quanto a estrutura, análise e peculiaridades das demonstrações contábeis.
A empresa pagou dividendos em 2005 no valor de R$ 95,00.

A respeito das informações do quadro acima, em que os valores correspondem a reais, julgue os itens subseqüentes quanto a estrutura, análise e peculiaridades das demonstrações contábeis.
A empresa contratou seguros, em 2005, no valor de R$ 147,00.
A respeito das informações do quadro acima, em que os valores correspondem a reais, julgue os itens subseqüentes quanto a estrutura, análise e peculiaridades das demonstrações contábeis.
A empresa recebeu de seus clientes o correspondente a R$ 450,00.

A respeito das informações do quadro acima, em que os valores correspondem a reais, julgue os itens subseqüentes quanto a estrutura, análise e peculiaridades das demonstrações contábeis.
A empresa pagou a quantia de R$ 45,00 referente a despesas de salário em 2005.

A respeito das informações do quadro acima, em que os valores correspondem a reais, julgue os itens subseqüentes quanto a estrutura, análise e peculiaridades das demonstrações contábeis.
A empresa pagou energia elétrica, no ano de 2005, no valor de R$ 25,00.

A respeito das informações do quadro acima, em que os valores correspondem a reais, julgue os itens subseqüentes quanto a estrutura, análise e peculiaridades das demonstrações contábeis.
O valor das compras de mercadorias no ano de 2005 corresponde a R$ 330,00.

Com referência às informações apresentadas no quadro acima, em que os valores estão em reais, e acerca da estrutura e análise das demonstrações contábeis, julgue os itens a seguir.
O custo da mercadoria vendida (CMV) no ano de 2004 é superior ao de 2003.

Com referência às informações apresentadas no quadro acima, em que os valores estão em reais, e acerca da estrutura e análise das demonstrações contábeis, julgue os itens a seguir.
O lucro líquido apurado no ano de 2005 é de R$ 11.590,00.

Com referência às informações apresentadas no quadro acima, em que os valores estão em reais, e acerca da estrutura e análise das demonstrações contábeis, julgue os itens a seguir.
O lucro bruto no ano de 2003 é de R$ 32.850,00.
No balanço patrimonial, as contas são classificadas segundo os elementos do patrimônio que registrem, e são agrupadas de modo a facilitar o conhecimento e a análise da situação financeira das empresas. Em relação às contas classificadas no Ativo, é correto afirmar que:
A conta "ICMS a Recuperar"
Uma companhia adquire um terreno de sua subsidiária integral no valor de R$ 25.000,00. Se o valor contábil do terreno antes da realização da transação era de R$ 20.000,00, o lançamento de eliminação que deve ser efetuado na elaboração das demonstrações contábeis consolidadas é
A conta a ser utilizada para o registro contábil da operação em que uma entidade adquire as suas próprias ações, é
____________________refere-se a um documento que registra a estrutura das contas a serem utilizadas para registro das transações e que contém as normas de operacionalização do sistema de contas. O termo que completa, corretamente, a frase é
Analise o rol das seguintes contas utilizadas pela escrituração contábil numa sociedade comercial:
Dessas contas, segundo as Normas Brasileiras de Contabilidade, fazem parte do Ativo da Companhia, APENAS:
Para responder às questões de números 39 a 43 utilize as informações abaixo e identifique os valores solicitados.

No campo da Receita, o resultado foi

Despesas de Juros:

Vendas a prazo:
São contas de saldos credores:
Os gastos relacionados a benfeitorias feitas em propriedades de terceiros com durabilidade de 3 anos são classificadas como
A firma Campos Campestres Ltda. extraiu do livro Razão os seguintes saldos para elaborar o balancete de verificação em 31 de dezembro de 2005.

Eventuais diferenças encontradas entre saldos devedores e credores devem-se ao saldo anterior da conta Lucros ou Prejuízos Acumulados, que ainda não está atualizado nem constou da relação acima.
O balancete de verificação elaborado a partir das contas acima vai evidenciar saldos devedores no valor de
Assinale abaixo a opção que apresenta uma proposição verdadeira.
Considere a seguinte situação hipotética.
Uma entidade tem uma conta corrente em um banco e, com base em extrato bancário emitido no último dia do mês, iniciou a conciliação com a conta banco conta movimento. O contador percebeu que foram debitados algumas taxas e impostos na conta e que esses valores não constavam de sua contabilidade.
Nessa situação, é correto afirmar que a conta banco conta movimento não está conciliada.

Com base nas informações acima, julgue os itens subseqüentes.
O balancete de dezembro de 2003 da Cia. Zeta, após o registro dos fatos contábeis, está corretamente apresentado na tabela a seguir.


Com base nas informações acima, julgue os itens subseqüentes.
O balancete de novembro de 2003 da Cia. Zeta está corretamente mostrado na tabela a seguir.

Em uma empresa ocorreram os seguintes fatos contábeis: integralização de capital R$ 290.000; compra de balcões e prateleiras para a loja R$ 120.000; compra de mercadorias a prazo R$ 80.000; depósito de R$ 130.000 no banco da praça; venda de metade dos estoques por R$ 60.000. Nessa situação, aplicando-se as técnicas de elaboração tradicional de balancete, a entidade apresentará o balancete de verificação a seguir.

É possível a elaboração de um balancete no formato de balanço patrimonial, classificando as contas nos grupamentos contábeis como circulante, longo prazo etc. Dessa forma, nem todas as contas de natureza devedora configurarão à direita do demonstrativo nem todas as contas de natureza credora, à esquerda. Aquelas que são retificadoras deverão estar posicionadas ao lado da conta a que se referem, como mostrado a seguir.

O demonstrativo a seguir pode constituir um balancete de verificação de uma empresa, em reais, em 31/12/2003.


Com base nas informações do balancete de verificação acima e aplicando os conceitos de grupamentos contábeis constantes na Lei n.º 6.404/1976, bem como as técnicas comuns à montagem do balanço patrimonial, julgue os itens a seguir.
O índice de endividamento (relação entre capitais de terceiros e capital próprio) totaliza R$ 0,78, e o índice de imobilização (imobilização do capital próprio), R$ 0,98. Com base nesses índices, é correto afirmar que o capital de terceiros é superior ao capital próprio e que o ativo fixo da entidade está sendo financiado exclusivamente pelos sócios da entidade, sobrando 2% para aplicação em ativos circulantes.
Com base nas informações do balancete de verificação acima e aplicando os conceitos de grupamentos contábeis constantes na Lei n.º 6.404/1976, bem como as técnicas comuns à montagem do balanço patrimonial, julgue os itens a seguir.
Para que seja efetuada a análise das demonstrações financeiras, são necessários alguns ajustes nos balanços e balancetes. Após tais ajustes, o capital em circulação totaliza R$ 15.500,00.
Com base nas informações do balancete de verificação acima e aplicando os conceitos de grupamentos contábeis constantes na Lei n.º 6.404/1976, bem como as técnicas comuns à montagem do balanço patrimonial, julgue os itens a seguir.
As contas pertencentes ao ativo circulante totalizam R$ 15.000,00.
Com base nas informações do balancete de verificação acima e aplicando os conceitos de grupamentos contábeis constantes na Lei n.º 6.404/1976, bem como as técnicas comuns à montagem do balanço patrimonial, julgue os itens a seguir.
O total do ativo atingiu R$ 39.000,00.
Considere as informações a respeito de uma empresa hipotética apresentadas nos quadros acima — valores em reais (R$) — e julgue os próximos itens.
A empresa não pagou aluguel antecipado em janeiro de 2005.
Com base nas informações apresentadas no balancete de verificação acima, julgue os seguintes itens.
Considerando que o ativo representa o conjunto de recursos econômicos das organizações, no balancete acima, o total do ativo permanente – investimentos é R$ 88.177.
A respeito do conjunto de contas de uma empresa mostrado na tabela acima, julgue os itens a seguir.
As contas classificadas no ativo totalizam R$ 26.770,00.
A respeito do conjunto de contas de uma empresa mostrado na tabela acima, julgue os itens a seguir.
As contas classificadas no passivo totalizam R$ 207.857,00.
A partir das informações fornecidas por uma empresa e apresentadas nas tabelas acima, julgue os itens a seguir.
O pagamento de despesas de telefone, no período, corresponde a R$ 9.680,00
A partir das informações fornecidas por uma empresa e apresentadas nas tabelas acima, julgue os itens a seguir.
A empresa pagou R$ 35.000,00 de despesas de manutenção no período.
Considerando o balancete de verificação acima, julgue os itens a seguir.
O saldo da conta depreciação acumulada, antes dos ajustes, correspondia a R$ 90.700,00.
Considerando o balancete de verificação acima, julgue os itens a seguir.
O lucro operacional bruto corresponde a R$ 130.100,00.
Considerando o balancete de verificação acima, julgue os itens a seguir.
O lucro antes de impostos e contribuições é de R$ 17.400,00.
Após elaborar a demonstração do resultado do exercício com as informações fornecidas no quadro acima, julgue os itens a seguir.
Mesmo que a empresa possua saldo anterior de lucros/(prejuízos) acumulados de R$ 3.500,00, o saldo dessa conta, após a apuração do resultado, será devedor em R$ 1.401,00.
Após elaborar a demonstração do resultado do exercício com as informações fornecidas no quadro acima, julgue os itens a seguir.
A empresa obteve receita líquida de vendas no valor de R$ 117.500,00.
Com base no balancete de verificação apresentado acima, julgue os itens seguintes.
O ativo circulante disponível apresentou saldo final de R$ 17.630,00.
Com base no balancete de verificação apresentado acima, julgue os itens seguintes.
O lucro bruto obtido no período totaliza R$ 5.500,00.
Com base no balancete de verificação apresentado acima, julgue os itens seguintes.
O passivo final corresponde a R$ 11.000,00.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
Uma empresa que tem interesse em comercializar as ações de outras companhias, classificadas inicialmente no ativo permanente, deve realizar uma nova classificação e registrar o valor correspondente em conta de ativo circulante.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
Ao registrar o ágio na emissão de debêntures, a empresa aumenta o índice de liquidez geral.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
Ao incorporar a reserva de reavaliação ao ativo correspondente, a empresa deve debitar uma conta de ativo e creditar uma conta de reserva de reavaliação, conta que faz parte das contas de resultado.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
O patrimônio líquido do ano de 2003 é maior que R$ 214.320,00.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
O ativo permanente do ano de 2003 é de R$ 343.568,00.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
O índice de liquidez seca do ano de 2004 é maior que 0,3380.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
O índice de liquidez corrente do ano de 2003 é maior que 0,25.Em 31 de dezembro, antes dos ajustes para fechamento da conta corrente do ICMS, a empresa Comercial Beta S/A levantou os seguintes saldos, apresentados em ordem alfabética:
Caixa R$ 9.600,00
Capital Social R$ 30.000,00
Clientes R$ 14.700,00
COFINS R$ 57,00
Compras de Mercadorias R$ 36.000,00
Fornecedores R$ 12.000,00
ICMS sobre Vendas R$ 10.200,00
Impostos e Taxas R$ 690,00
Juros Ativos R$ 330,00
Mercadorias R$ 13.500,00
Móveis e Utensílios R$ 9.000,00
PIS sobre Faturamento R$ 63,00
Prêmio de Seguros R$ 1...
Uma empresa comercial possuía, em 31/12/200x, os seguintes saldos:
Caixa R$ 60.000,00
Fornecedores R$ 45.000,00
Mercadorias R$ 70.000,00
Duplicatas a Receber R$ 8.000,00
Contas a Pagar R$ 3.000,00
Capital Social R$ 80.000,00
Lucros Acumulados R$ 10.000,00
Após realizar uma venda a prazo de 50% de seu estoque, com lucro de 30% sobre as vendas, a empresa apresentará saldo de
A Empresa Zinha Ltda. tem em sua carteira de títulos as seguintes contas e respectivos saldos:
Aluguéis Pagos R$ 201,00
Alugueis Recebidos R$ 202,00
Clientes R$ 203,00
Descontos Ativos R$ 204,00
Descontos Passivos R$ 205,00
Despesas a Pagar R$ 206,00
Duplicatas a Pagar R$ 207,00
Duplicatas a Receber R$ 208,00
Duplicatas Descontadas R$ 209,00
Duplicatas Protestadas R$ 210,00
Fornecedores R$ 211,00
Juros Recebidos Antecipadamente R$ 212,00
Juros Pagos Antecipadamente R$ 213,00
...O balancete de verificação da Cia. Beta, em 31-12-X4, era composto pelos saldos das seguintes contas:
Caixa R$ 1.500,00
Máquinas e Equipamentos R$ 6.000,00
Vendas de Mercadorias R$ 7.000,00
Mercadorias R$ 2.000,00
Receitas Diversas R$ 400,00
Compras de Mercadorias R$ 5.000,00
Clientes R$ 4.000,00
Fornecedores R$ 3.000,00
Salários e Ordenados R$ 1.100,00
Despesas de aluguel R$ 300,00
Lanches e Refeições R$ 200,00
Capital Social R$10.000,00
Condução e Transporte R$ 300,00
...
O balancete de verificação da empresa Firma Livre Libery, levantado em 31 de dezembro, antes do ajuste de ICMS sobre compras e vendas, compunha-se das seguintes contas:
Bancos Conta Movimento R$ 49.000,00
Caixa R$ 35.000,00
Capital Social R$ 20.000,00
Compras de Mercadorias R$120.000,00
CONFINS R$ 190,00
Fornecedores R$ 40.000,00
Impostos e Taxas R$ 2.300,00
Juros Ativos R$ 1.100,00
Mercadorias R$ 45.000,00
Móveis e Utensílios R$ 60.000,00
PIS sobre Faturamento R$ 210,00
Prêmio de Seguros R$ 3.600,00
...Ao registrar a proposta de destinação dos resultados do exercício, o setor de Contabilidade da empresa deverá contabilizar:
Considere:
- Despesas do Exercício Seguinte
- Duplicatas Descontadas
- Salários a Pagar
- Receitas de Exercícios Futuros
- Impostos sobre Vendas
- Devoluções de Vendas
O número de contas de resultado constante na lista acima é:
São classificados em Ativo Realizável a Longo Prazo, os eventos contábeis que normalmente
Os gastos com propaganda institucional devem ser registrados como
O reconhecimento de despesas de correção cambial, relativas à atualização do saldo devedor de contrato de empréstimos vencíveis após 60 meses é um evento que
Instruções: Utilize os dados abaixo para responder às questões de números 25 a 29. (Valores em reais).
A empresa Alvorada, empresa comercial, inicia suas atividades em dezembro de 2003, com o Capital Social integralmente realizado, tendo estabelecido como exercício contábil o período de janeiro a dezembro. Ao final de 2004 apresenta as seguintes Demonstrações Contábeis

Ingresso de disponibilidades propiciado pelas receitas:
É característica do Imobilizado
A Empresa Café Torrado S.A. fecha contrato de aluguel de imóvel que não utiliza mais em seu processo produtivo por 5 anos. A empresa Antecipa Tudo S.A., a qual pagou antecipadamente o valor de $ 3.500.000,00, aceitou constar do contrato, cláusula prevendo a não-devolução de valores em caso de rescisão antecipada. Dessa forma, esses valores devem ser registrados na Empresa Café Torrado S.A., proprietária do imóvel, como
Com base nas disposições gerais sobre o plano de contas único, julgue os itens a seguir.
Com a obrigatoriedade de consolidação das contas das três esferas da administração, estados e municípios passaram a adotar o plano de contas único já utilizado no âmbito federal.
Com base nas disposições gerais sobre o plano de contas único, julgue os itens a seguir.
Um plano de contas deve ser flexível a ponto de permitir que se introduzam ou eliminem contas sem prejuízo de sua estrutura básica, mas tais alterações só podem ser feitas de um exercício para outro, de acordo com o princípio da consistência.
Com base nas disposições gerais sobre o plano de contas único, julgue os itens a seguir.
O resultado do exercício, que constitui o 2.º nível de desdobramento do plano de contas, computa apenas as variações patrimoniais resultantes da execução orçamentária.
Com base nas disposições gerais sobre o plano de contas único, julgue os itens a seguir.
Classificam-se como bens intangíveis, no plano de contas da União: marcas, direitos e patentes industriais; direitos sobre recursos naturais; software.
Com base nas disposições gerais sobre o plano de contas único, julgue os itens a seguir.
A consolidação de balanços, na estrutura do plano de contas da administração direta da União, é efetuada no 3.º nível de desdobramento, que corresponde ao subgrupo.
Em 31/12/X4, as contas da CIA BALANCEADA apresentaram os seguintes saldos:
Considerando esses dados, um balancete de verificação que apresentasse apenas o resultado do exercício contábil teria um saldo de:
Os adiantamentos de Clientes são registrados como
O auditor está realizando uma auditoria na conta Despesas Antecipadas. Pode-se afirmar que está auditando uma conta de:
As contas Construções em Andamento, Adiantamento de Clientes e Adiantamentos a Fornecedores devem ser classificadas, respectivamente, no:
Conta NÃO pertencente ao Ativo:
Contas cujos saldos no Balanço Patrimonial são devedores:
Utilize as informações abaixo para determinar os valores solicitados nas questões de números 32 a 37.
Valor do Passivo:
Em relação às contas patrimoniais que integram o Ativo, pode-se afirmar que:
Considere as informações do Balancete de Verificação da Cia. Soberana, referentes ao ano de 2004, em reais, para responder às questões de nº 33 e 34.

No final de 2004, a situação líquida, em reais, da Cia. Soberana foi
Analise as dez contas a seguir.
• Despesas Antecipadas;
• Capital;
• Ações em Tesouraria;
• Descontos Comerciais;
• Receitas Financeiras;
• Devolução de Vendas;
• Prejuízos Acumulados;
• Depreciação Acumulada;
• Fornecedores;
• Adiantamento de Clientes.
Podemos afirmar que temos:
Da relação a seguir, são contas que pertencem à Demonstração de Resultados do Exercício:
1 - Bancos conta movimento $ 20.000,00
2 - Impostos a pagar $ 2.000,00
3 - Receitas $ 35.000,00
4 - Impostos sobre vendas $ 3.500,00
5 - Custos das merc. Vendidas $ 25.000,00
6- Estoques $ 12.000,00
7- Capital social $ 5.000,00
8- Despesas de vendas $ 1.000,00
As diversas contas a seguir pertencem a uma determinada empresa.

De acordo com a Lei 6.404/76, a classificação das contas, no Balanço Patrimonial deve ser a seguinte:
Uma empresa evidencia em seu Balanço Patrimonial: Passivo Circulante de $250.000,00; Exigível a Longo Prazo de $500.000,00; e $400.000,00 de Patrimônio Líquido. Nesta situação pode-se afirmar que a estrutura de capital é:
Identifique a alternativa correta:
A Companhia "US GAAP" apurou as seguintes contas a credito ou a débito:

Com base nessas informações e considerando a incidência de Imposto de Renda sobre o Lucro com alíquota de 25%, o Lucro Líquido do período após a apuração do Imposto de Renda é de:
A Cia. Brasília apresentou, em 31 dez.2004, o seguinte balancete, em reais:

Na contabilidade, conta é a denominação dada a elementos patrimoniais de características semelhantes. Então, o conjunto formado por cadeiras, mesas, máquinas de escrever, máquinas de somar e outros itens semelhantes deve ser registrado na conta:
Uma empresa apresenta, no final do ano, um total de Contas Devedoras no valor deR$ 500,00. Sabe-se que a empresa tem ainda, em reais:
- Contas de Receita 135,00
- Contas de Despesa 140,00
- Contas Devedoras Retificadoras 10,00
- Contas Credoras Retificadoras 20,00
O total do Ativo desta empresa, em reais, é:
O contador da Cia. Gravis está a revisar o plano de contas para incluir contas que registrarão avais dados a terceiros e mercadorias de terceiros em consignação. Essas novas rubricas deverão ser criadas no seguinte grupo do plano de contas:

Assinale a opção correta a respeito desse balancete de verificação.
Com base nos dados apresentados na tabela acima, que mostra os saldos discriminados, em reais, ao final do exercício, na escrituração de uma empresa comercial, e a existência de um estoque final de R$ 250,00, julgue os próximos itens.
A receita líquida foi de R$ 935,00.
No que diz respeito às contas patrimoniais e de resultado, julgue os seguintes itens.
São consideradas despesas não-operacionais a amortização de despesas pré-operacionais e o resultado negativo na alienação de investimentos adquiridos com finalidade meramente especulativa.
No que diz respeito às contas patrimoniais e de resultado, julgue os seguintes itens.
São tratadas como contas retificadoras descontos financeiros sobre compras, comissões sobre vendas e mercadorias em consignação.
No que diz respeito às contas patrimoniais e de resultado, julgue os seguintes itens.
As contas patrimoniais, também chamadas de permanentes, representam os estoques de recursos e de aplicações da entidade e compõem o balanço patrimonial.

A gestão tributária ou de imposto é uma das funções mais relevantes das entidades econômico-administrativas. Um analista administrativo da área contábil deve estar afinado com as questões tributárias para melhor subsidiar os gestores em decisões que envolvam impostos ou taxas. Outro fator relevante é a destinação do lucro, que também sofre com os impactos tributários. Com base nas tabelas acima, que discriminam diversas informa çõe s contábeis de uma empresa hipotética, denominada Cia. Beta, julgue os itens subseqüentes.
O valor do imposto de renda do exercício deve ser calculado após a dedução de todos os tributos. Dessa forma, a base de cálculo do impos...
A gestão tributária ou de imposto é uma das funções mais relevantes das entidades econômico-administrativas. Um analista administrativo da área contábil deve estar afinado com as questões tributárias para melhor subsidiar os gestores em decisões que envolvam impostos ou taxas. Outro fator relevante é a destinação do lucro, que também sofre com os impactos tributários. Com base nas tabelas acima, que discriminam diversas informa çõe s contábeis de uma empresa hipotética, denominada Cia. Beta, julgue os itens subseqüentes.
O valor que a Cia. Beta deverá pagar referente aos serviços de terceiros é de R$ 40,6 m il, uma vez que incide sobre o valor a taxa de 1...
A gestão tributária ou de imposto é uma das funções mais relevantes das entidades econômico-administrativas. Um analista administrativo da área contábil deve estar afinado com as questões tributárias para melhor subsidiar os gestores em decisões que envolvam impostos ou taxas. Outro fator relevante é a destinação do lucro, que também sofre com os impactos tributários. Com base nas tabelas acima, que discriminam diversas informa çõe s contábeis de uma empresa hipotética, denominada Cia. Beta, julgue os itens subseqüentes.
Considere que a Cia. Beta não trabalha com tributação pelo lucro real, e que a alíquota de PIS/PASEP e COFINS totalizou 4,65% para o ref...
A gestão tributária ou de imposto é uma das funções mais relevantes das entidades econômico-administrativas. Um analista administrativo da área contábil deve estar afinado com as questões tributárias para melhor subsidiar os gestores em decisões que envolvam impostos ou taxas. Outro fator relevante é a destinação do lucro, que também sofre com os impactos tributários. Com base nas tabelas acima, que discriminam diversas informa çõe s contábeis de uma empresa hipotética, denominada Cia. Beta, julgue os itens subseqüentes.
O valor da despesa com ICMS em dezembro é de R$ 5. 100 mil. Este valor deverá ser recolhido até o 15.º dia útil do mês subseqüente.
A gestão tributária ou de imposto é uma das funções mais relevantes das entidades econômico-administrativas. Um analista administrativo da área contábil deve estar afinado com as questões tributárias para melhor subsidiar os gestores em decisões que envolvam impostos ou taxas. Outro fator relevante é a destinação do lucro, que também sofre com os impactos tributários. Com base nas tabelas acima, que discriminam diversas informa çõe s contábeis de uma empresa hipotética, denominada Cia. Beta, julgue os itens subseqüentes.
O valor do CMV no exercício é igual a R$ 37.000 mil.
Considerando os dados apresentados no patrimônio ao lado (saldos e contas), julgue os itens que se seguem.
Pela abordagem tradicional de balancete, o total dos saldos devedores e credores é de R$ 175.900,00.
Com base nas informações acima, julgue os itens que se seguem.
Efetuada a apuração de resultado, a empresa apresenta lucro operacional líquido de R$ 10.000,00; logo, o total do passivo no balanço patrimonial é de R$ 30.000,00.

Após o levantamento do balancete de verificação acima, observou-se que o estoque final de mercadorias somava R$ 4.000,00 e o CMV era de R$ 5.000,00. Nesse balancete, identifique os grupamentos e julgue os itens a seguir.
O passivo circulante totalizou R$ 6.000,00 e o patrimônio líquido, R$ 17.000,00; logo, o passivo total é de R$ 23.000,00.

Após o levantamento do balancete de verificação acima, observou-se que o estoque final de mercadorias somava R$ 4.000,00 e o CMV era de R$ 5.000,00. Nesse balancete, identifique os grupamentos e julgue os itens a seguir.
O ativo circulante e o ativo permanente totalizam R$ 20.000,00 e R$ 5.000,00, respectivamente; portanto, o total do ativo é R$ 25.000,00.
A empresa comercial ALFAX compra e vende sapatos masculinos. O contabilista utiliza o sistema de inventário periódico, isto é, durante o período registra as aquisições de produtos na conta compras e faz contagem física do estoque no final do período para ajuste da conta mercadorias para venda. A conta mercadoria para venda, em 31 de março, apresentava um saldo de R$ 18.000,00 (estoque inicial). No mês de abril, do mesmo ano a empresa vendeu R$ 50.000,00 em sapatos, tendo recebido 80% a vista, e o restante para ser recebido em 60 dias, e comprou novo lote de sapatos no valor de R$ 10.000,00. No final do mês, o estoque levantado foi igual a R$ 4.000,00.
Com base nas informações apresentadas na situação hipotética acima, julgue os itens que se seguem....
Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.
Um contabilista, ao elaborar o plano de contas de uma indústria de produtos eletrônicos, deverá incluir as contas ICMS a Recolher (haverá circulação de mercadorias) e IPI a Recolher (haverá industrialização de bens).
Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.
As dívidas e obrigações da empresa fazem parte das contas do passivo.
Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.
O saldo das contas de despesa têm natureza credora.
Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.
As contas de receitas aumentam pelos créditos.

Com base nos dados acima, julgue os itens que se seguem.
Em 31 de dezembro do ano X, o passivo compensado apresentava um saldo de R$ 34.000,00.
No que se refere a plano de contas, julgue os itens a seguir.
Uma empresa que trabalha com financiamentos em moeda estrangeira deve ter a conta variação cambial incluída em seu plano de contas.
No que se refere a plano de contas, julgue os itens a seguir.
Uma empresa exclusivamente comercial deve ter a conta ISS a recolher em seu plano de contas.
No que se refere a plano de contas, julgue os itens a seguir.
A elaboração do plano de contas deve atender aos interesses dos usuários internos.

Considerando a Lei n.º 6.404/1976 e o balancete da empresa XYZ, apresentado acima, julgue os itens a seguir.
O registro da despesa com provisão para devedores duvidosos implica o reconhecimento da perda. Tal perda será configurada quando os fornecedores não entregarem a mercadoria no prazo estabelecido.
Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.
Ao registrar o gasto com expansão, a empresa aumentará um ativo diferido e reduzirá um circulante.
Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.
Ao registrar a despesa antecipada de seguros, a empresa não reduzirá seu resultado.
Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.
As despesas com manutenção de equipamentos serão registradas no ativo permanente imobilizado.
Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.
Os custos relativos a receitas futuras serão classificados no passivo e têm natureza devedora.
Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.
A provisão para desvalorização de estoque de mercadorias é uma conta de ativo de natureza credora.
Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.
Ao ser controlado pelo sistema periódico, o estoque de mercadorias não proporcionará o valor do custo de mercadorias vendidas no ato da venda.
Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.
A equivalência patrimonial será registrada no ativo e no resultado.
Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.
Ao se registrar a depreciação acumulada de itens do ativo circulante, há decréscimo tanto no resultado como no ativo permanente.

Considerando as informações do quadro acima, julgue os itens seguintes.
O total do passivo circulante é de R$ 166.120.

Considerando as informações do quadro acima, julgue os itens seguintes.
O total do ativo circulante é de R$ 109.295.

Considerando que os dados acima apresentados correspondem a uma parcela das contas de determinada empresa, julgue os itens a seguir.
A receita líquida de vendas corresponde a R$ 46.836.
Sobre o Plano de Contas da Administração Federal, não podemos afirmar que:
Entre as cinco opções abaixo apenas uma contém somente contas de saldo devedor. Assinale-a.

Considerando os dados apresentados no patrimônio ao lado (saldos e contas), julgue os itens que se seguem.
Se for elaborada uma demonstração do resultado, a receita líquida será de R$ 40.000,00, o lucro bruto totalizará R$ 20.000,00, o resultado operacional será de R$ 5.000,00 e o lucro líquido, R$ 2.000,00.

Considerando os dados apresentados no patrimônio ao lado (saldos e contas), julgue os itens que se seguem.
Considerando apenas as contas patrimoniais, no balanço patrimonial o ativo circulante atinge R$ 39.500,00, o passivo circulante atinge R$ 38.300,00 e o passivo exigível a longo prazo, R$ 15.500,00.

Considerando os dados apresentados no patrimônio ao lado (saldos e contas), julgue os itens que se seguem.
Pela abordagem patrimonial, o total do ativo, de acordo com os elementos abordados no balancete, é de R$ 70.300,00.

Considerando os dados apresentados no patrimônio ao lado (saldos e contas), julgue os itens que se seguem.
Pela abordagem tradicional de balancete, o total dos saldos devedores e credores é de R$ 175.900,00.

Considerando as informações acima e as despesas financeiras como operacionais, julgue os itens a seguir.
As receitas líquidas são iguais a R$ 78.250,00.

Considerando as contas mostradas acima, incluídas no balancete de verificação da empresa Tróia antes do encerramento do primeiro exercício social, julgue os itens que se seguem.
Se um título de R$ 10.000,00, com 90 dias a decorrer até o seu vencimento, foi descontado por um banco a uma taxa de desconto composto de 5% a.m., então o valor líquido, em reais, a ser recebido pela empresa será inferior a R$ 8.700,00.

Considerando as contas mostradas acima, incluídas no balancete de verificação da empresa Tróia antes do encerramento do primeiro exercício social, julgue os itens que se seguem.
Um título descontado no valor de R$ 20.000,00, devolvido pelo banco, será contabilizado a débito de provisão para devedores duvidosos e a crédito de bancos, pelo mesmo valor.
Os responsáveis pela contabilidade, periodicamente, devem verificar se os lançamentos contábeis realizados no período estão corretos. Uma técnica bastante utilizada para atingir tal objetivo é o balancete de verificação. Acerca do balancete de verificação, julgue os itens subseqüentes.
Se, no balancete de verificação, a soma dos débitos (ou saldos devedores) não for igual à soma dos créditos (ou saldos credores), é possível que os registros contábeis estejam incorretos. Porém, a igualdade dos débitos e créditos não garante a correção dos lançamentos contábeis.
Os responsáveis pela contabilidade, periodicamente, devem verificar se os lançamentos contábeis realizados no período estão corretos. Uma técnica bastante utilizada para atingir tal objetivo é o balancete de verificação. Acerca do balancete de verificação, julgue os itens subseqüentes.
Considerando os elementos mínimos exigidos pelas normas contábeis brasileiras, a estrutura do balancete de verificação deverá apresentar, ao menos, quatro colunas — correspondentes aos saldos iniciais e aos saldos finais —, além da coluna de identificação da conta.
Os responsáveis pela contabilidade, periodicamente, devem verificar se os lançamentos contábeis realizados no período estão corretos. Uma técnica bastante utilizada para atingir tal objetivo é o balancete de verificação. Acerca do balancete de verificação, julgue os itens subseqüentes.
Os gestores da empresa podem tomar decisões a partir de balancetes de verificação mensais. O balancete também pode atender usuários externos, desde que contenha nome e assinatura do contabilista responsável, sua categoria profissional e número do registro no CRC.
Os responsáveis pela contabilidade, periodicamente, devem verificar se os lançamentos contábeis realizados no período estão corretos. Uma técnica bastante utilizada para atingir tal objetivo é o balancete de verificação. Acerca do balancete de verificação, julgue os itens subseqüentes.
O balancete de verificação apurado após os lançamentos de ajustes mensais apresentará todas as contas patrimoniais e integrais que apresentarem saldo no final do período.

Considerando a tabela acima, que representa a movimentação ocorrida no último mês no disponível da empresa Exata, julgue os itens que se seguem.
Considerando que a empresa apresenta caixa suficiente para honrar seus compromissos financeiros — saldo inicial: R$ 700.000,00 e saldo final: R$ 400.000,00 — e que a empresa trabalhe sempre com folga financeira, a elaboração de um orçamento financeiro torna-se desnecessária, visto que não agregará valor para a empresa.

Considerando a tabela acima, que representa a movimentação ocorrida no último mês no disponível da empresa Exata, julgue os itens que se seguem.
A conta banco será classificada no ativo circulante, o que afeta positivamente o capital de giro da empresa Exata.