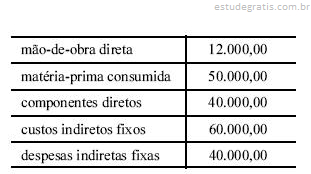
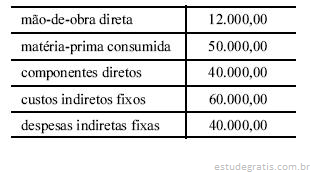
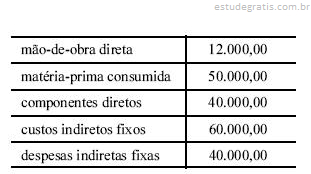
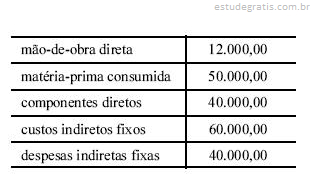
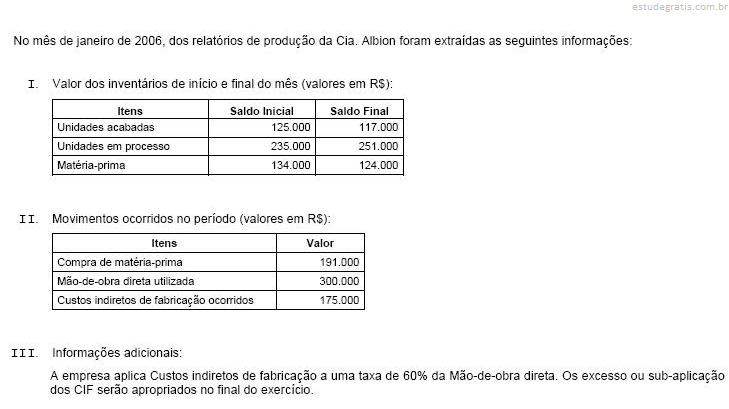
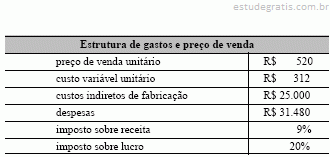
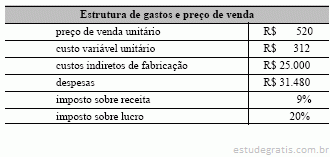
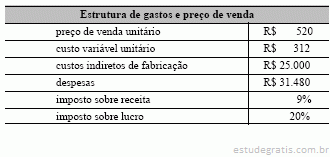
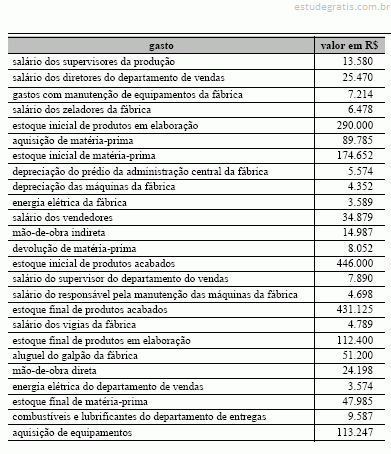
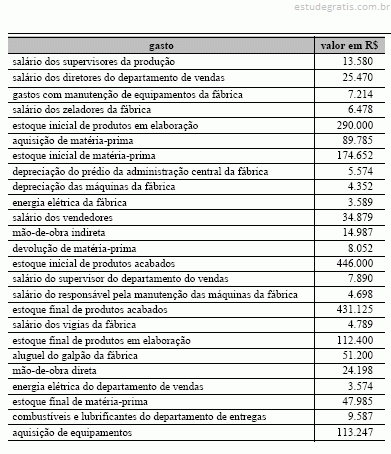
Considerando uma variação desfavorável de 20% nos custos da mão-de-obra, o ponto de equilíbrio contábil será atingido com a produção de determinada quantidade de unidades. É correto afirmar que essa quantidade é
A quantidade exata de unidades a ser produzida para retornar uma margem operacional de lucro de 40% é

Acerca da elaboração, consolidação e análise das demonstrações contábeis, a partir do balancete de verificação apresentado acima, julgue os itens de 77 a 86.
O custo da mercadoria vendida é igual a R$ 6.142.
Acerca da utilização de sistemas de custos para a tomada de decisões e para a elaboração de informações gerenciais, julgue os itens de 72 a 76.
A legislação do imposto de renda e da contribuição social sobre o lucro impede a adoção do custeio variável para a determinação do custo unitário dos produtos.

Acerca da relação custo×volume×lucro, julgue os itens subseqüentes com base nas informações apresentadas.
Para a obtenção de um lucro esperado mínimo de R$ 6.500, com a prática do preço de venda de R$ 16,50 a unidade, a empresa terá que produzir e vender 3.150 unidades.

Acerca da relação custo×volume×lucro, julgue os itens subseqüentes com base nas informações apresentadas.
Caso a empresa consiga uma variação favorável de aplicação da mão-de-obra de 10%, aliada a uma variação favorável do custo de matéria-prima da ordem de 20%, o custo variável unitário será de R$ 6,80.

Acerca da relação custo×volume×lucro, julgue os itens subseqüentes com base nas informações apresentadas.
Uma variação desfavorável, da ordem de 10%, do custo da mão-de-obra, aliada a uma variação favorável, da ordem de 40%, na aplicação da mão-de-obra, proporcionará uma variação favorável no custo variável final do produto da ordem de 16% em relação aos dados apresentados.

Acerca da relação custo×volume×lucro, julgue os itens subseqüentes com base nas informações apresentadas.
Com uma variação desfavorável, da ordem de 20%, de quantidade de matéria-prima aplicada, o custo unitário direto sofrerá acréscimo inferior a 11% em relação aos dados fornecidos.
Julgue os itens a seguir, relativos ao reflexo do registro das operações de uma empresa em seu patrimônio.
O registro do pagamento de carga e descarga de mercadoria adquirida para revenda faz parte do estoque de mercadorias para revenda e compõe o valor do custo da mercadoria vendida.
Julgue os itens a seguir, acerca do registro de componentes do estoque de mercadorias de empresas comerciais.
Em uma economia inflacionária, há a tendência de aumento dos preços de aquisição de estoques. Caso a empresa tenha comercializado R$ 60.000 de mercadorias ao custo de R$ 30.000 e ocorra um aumento de 10% no preço de aquisição do estoque, o novo preço de venda, para que seja mantido o mesmo valor do resultado com mercadorias, deverá sofrer acréscimo também de 10%.
Acerca da análise das demonstrações contábeis julgue os itens subseqüentes.
O giro do estoque considera a média dos estoques, inicial e final, e o custo da mercadoria vendida. Mantendo-se o valor do CMV, constata-se que a média dos estoques é uma grandeza inversamente proporcional ao valor apurado do indicador de giro de estoques.

A partir da ficha de controle de estoque das informações complementares apresentadas acima, julgue os itens subseqüentes.
A contabilização de perda de estoques não provisionada reduzirá o resultado do exercício e também o saldo do ativo circulante. Um dos reflexos desse registro é o aumento do índice de liquidez seca, na ocasião do registro da perda não provisionada.
Atenção: Considere os dados abaixo para responder as questões de números 9 e 10.
Das Demonstrações Contábeis da Cia Alvorecer foram retirados os seguintes dados, em R$:

Para que a empresa alcance a média do giro nos estoques do setor que é de 12 vezes, a média de suas vendas anuais deverá ser, em R$:
O valor do estoque final de produtos acabados e não vendidos no levantamento do balanço de uma empresa industrial, é obtido, pelo departamento de custos, por meio da fórmula:

Com base nas informações do balancete apresentado na tabela acima, julgue os itens a seguir.
O custo das mercadorias vendidas é igual a R$ 34.662,00.
A respeito da constituição das provisões e dos seus reflexos na estrutura patrimonial, julgue os itens a seguir.
O registro da provisão para desvalorização de estoques reduz tanto o capital circulante líquido como o resultado do exercício.
Acerca da composição do custo das mercadorias vendidas e de seus reflexos no resultado com mercadorias, julgue os itens que se seguem.
O recebimento de mercadorias a título de bônus do fornecedor não afetará o saldo unitário das mercadorias disponíveis para venda, afetará apenas o saldo final, que será reduzido.
Acerca da composição do custo das mercadorias vendidas e de seus reflexos no resultado com mercadorias, julgue os itens que se seguem.
O montante pago a título de seguros e transportes sobre compras de mercadorias será incorporado ao valor do estoque de mercadorias disponíveis para revenda.
Cada um dos itens subseqüentes apresenta uma situação hipotética, seguida de uma assertiva a ser julgada com base nos conceitos e aplicações gerais da contabilidade.
Uma empresa comercial, nas operações com mercadorias, apurou os valores, em reais, apresentados na tabela a seguir, relativos às suas compras e vendas (não considerados os valores de tributos).
Nessa situação, sabendo-se que a empresa rateia o transporte e o seguro entre as suas aquisições e os estoques finais, é correto afirmar que o custo das mercadorias vendidas foi de R$ 2.750.000,00.
A propósito dos diferentes sistemas de custeio, julgue os seguintes itens.
De acordo com as práticas adotadas pela contabilidade financeira no Brasil, os encargos de depreciação relativos aos bens utilizados na produção compõem o custo dos produtos, transitando pelo ativo antes de se converterem em despesa.
A respeito dos diversos conceitos de custos, julgue os próximos itens.
A remuneração do pessoal incumbido da manutenção e vigilância da fábrica constitui custo direto quando envolve mão-de-obra assalariada e é exclusiva da área de produção.
Com referência às receitas no âmbito da contabilidade industrial, julgue o item abaixo.
As vendas dos produtos de fabricação própria de uma indústria constituem sua receita bruta. Todas as receitas operacionais da indústria compõem o seu lucro bruto.
Considerando a tabela acima, que apresenta os saldos contábeis da área de produção de uma empresa industrial, julgue os seguintes itens.
O valor registrado como custo da produção acabada corresponde ao custo da produção do período deduzido da variação entre os estoques inicial e final de produtos em elaboração.
Com relação aos registros contábeis das operações envolvendo custos dos produtos fabricados e vendidos, e receitas operacionais, julgue os itens a seguir.
Considere a seguinte situação hipotética. Uma indústria adquiriu matérias-primas por R$ 220.000,00, com ICMS incluso, de 15%, sobre o valor da operação sem o IPI, calculado em 10% sobre R$ 200.000,00. A venda efetuada pelo fornecedor estava sujeita à substituição tributária do ICMS. Nessa situação, o lançamento correto, em reais, a ser efetuado pela indústria é apresentado a seguir.
D – matérias-primas . . . . . . . . . . . . . . . . . . . . . . 200.000
D – conta-corrente do IPI . . . . . . . . . . . . . . . . . . . 20.000
C ...
As receitas obtidas através das vendas de subprodutos devem ser consideradas como:
Utilizando as informações do balancete de verificação de determinada empresa, apresentado ao lado, julgue os itens a seguir.
O custo da mercadoria vendida apurado no período é igual a R$ 22.072.
A respeito da avaliação de estoques, julgue o item seguinte.
O critério estabelecido pela legislação societária para avaliação das mercadorias de sua comercialização faculta o ajuste ao valor de mercado, quando este for superior ao custo de aquisição.
Em relação aos princípios básicos de administração financeira e da contabilidade gerencial, incluindo-se, aí, os seus aspectos tributários, julgue os itens subseqüentes.
No âmbito da contabilidade por responsabilidade, os custos ou despesas controláveis são gastos oriundos de decisões e influência direta de um gerente ou área de negócio.
Em relação aos princípios básicos de administração financeira e da contabilidade gerencial, incluindo-se, aí, os seus aspectos tributários, julgue os itens subseqüentes.
O preço de transferência baseia-se nos custos quando não existe mercado intermediário ou quando é muito custoso se obter os preços de mercado.
Em relação aos princípios básicos de administração financeira e da contabilidade gerencial, incluindo-se, aí, os seus aspectos tributários, julgue os itens subseqüentes.
Uma desvantagem associada ao uso de sistemas de custeio baseado em custos históricos, em que os custos são determinados após o término da fabricação do produto ou da prestação do serviço da empresa, advém do fato de esse tipo de custeio, eventualmente, não representar um custo típico, podendo, mesmo, em alguns casos, ser considerado como um custo acidental.
Em relação aos princípios básicos de administração financeira e da contabilidade gerencial, incluindo-se, aí, os seus aspectos tributários, julgue os itens subseqüentes.
O ponto de equilíbrio operacional corresponde ao volume de operações da empresa em que a receita total é superior à soma dos custos fixos e dos custos variáveis.
Em relação aos princípios básicos de administração financeira e da contabilidade gerencial, incluindo-se, aí, os seus aspectos tributários, julgue os itens subseqüentes.
Quanto mais elevados forem os custos fixos, menor será o grau de alavancagem operacional da empresa.
Julgue os itens subseqüentes, relativos a receita, despesa, custos e resultados.
Em uma instituição de ensino, os salários dos professores, o aluguel das salas de aula e as apostilas fornecidas aos alunos são computados como custos.
Com base nos conceitos sobre patrimônio e na equação que o representa, julgue os próximos itens.
Caracterizam-se como melhorias, passíveis de acréscimo ao valor do ativo, o aumento da vida útil de bem do imobilizado, incremento em sua capacidade produtiva ou, mesmo, diminuição do custo operacional.
Considerando-se o gráfico do ponto de equilíbrio, quanto mais afastado para cima estiver o volume de receitas atuais da empresa em relação ao seu ponto de equilíbrio, tanto maior será sua:
Na Contabilidade de Custos, a terminologia investimentos é considerada como o:
Uma empresa desembolsa os seguintes valores: $ 200, em Aluguéis Passivos; $ 1.000, em Mercadorias; $ 100, em fretes para entrega de vendas; $ 400, em Fornecedores.
Com base nessas informações e sabendo-se que o valor da venda à vista de metade do estoque foi de $ 1.500, é possível afirmar que o resultado foi de:
Observe os itens extraídos da contabilidade de custos da Indústria Altaneira Ltda.

Com base nos dados acima, assinale a afirmativa correta.
A Indústria Nordestina Ltda. apresentou, em janeiro de 2007, o estoque inicial e o final de matérias-primas, com saldo igual a zero. Sabendo-se que a Indústria registra como custos variáveis somente a matéria-prima e a mão-de-obra direta, sendo os demais fixos, o custo direto apurado no mês de janeiro de 2007 correspondeu à(ao):
O regime aduaneiro especial de drawback consiste na suspensão ou eliminação de tributos incidentes sobre insumos importados para utilização em produto exportado. A respeito desse assunto, julgue os itens que se seguem.
Uma modalidade de drawback é a suspensão dos tributos incidentes na importação de mercadoria a ser utilizada na industrialização de produto que deve ser exportado. Um exemplo é o drawback sem cobertura cambial.

Acerca da conversão das demonstrações contábeis para moeda estrangeira, segundo as normas internacionais de contabilidade, julgue os itens a seguir.
Os estoques devem ser convertidos em dólar corrente. Assim, há a possibilidade de se verificar o custo de reposição atual.

Acerca da conversão das demonstrações contábeis para moeda estrangeira, segundo as normas internacionais de contabilidade, julgue os itens a seguir.
Deverão ser considerados todos os reflexos da correção monetária para a conversão das demonstrações contábeis.
Considere as informações do orçamento de produção apresentado acima e desconsidere qualquer incidência tributária. Com relação a essas informações, julgue os itens subseqüentes.
A contratação de empregados que recebam R$ 15 por hora e que consumam 0,65 hora para a produção de cada produto proporcionará uma variação orçamentária conjunta desfavorável de R$ 2,25 por unidade.
Considere as informações do orçamento de produção apresentado acima e desconsidere qualquer incidência tributária. Com relação a essas informações, julgue os itens subseqüentes.
Caso ocorra inflação no período da ordem de 1% e a empresa resolva ajustar seus componentes de custo e despesas em 1% e o preço de venda em 1,5%, então o valor do lucro será 8,56% superior ao orçado.
Considere as informações do orçamento de produção apresentado acima e desconsidere qualquer incidência tributária. Com relação a essas informações, julgue os itens subseqüentes.
O acréscimo ao valor do custo unitário da matéria-prima proporcionará um decréscimo no lucro líquido obtido. Dessa maneira, ao aumentar o custo da matéria-prima em 10% a empresa reduzirá o valor do lucro obtido em 10%.
Considere as informações do orçamento de produção apresentado acima e desconsidere qualquer incidência tributária. Com relação a essas informações, julgue os itens subseqüentes.
Caso a empresa necessite de uma margem líquida de lucro superior a 30%, o preço de venda a ser praticado, mantendose as demais variáveis, deverá ser superior a R$ 36.
Considere as informações do orçamento de produção apresentado acima e desconsidere qualquer incidência tributária. Com relação a essas informações, julgue os itens subseqüentes.
Caso a quantidade produzida aumente em 20% e a quantidade vendida seja de 7.000 unidades, mantendo-se os valores de custos e despesas, o lucro líquido obtido será superior ao previsto em, pelo menos, 39%.
Considere as informações do orçamento de produção apresentado acima e desconsidere qualquer incidência tributária. Com relação a essas informações, julgue os itens subseqüentes.
Caso a empresa consiga uma variação favorável de despesas da ordem de 30%, mantendo-se as demais variáveis, o lucro líquido será de R$ 22.990.
Considere as informações do orçamento de produção apresentado acima e desconsidere qualquer incidência tributária. Com relação a essas informações, julgue os itens subseqüentes.
Caso os custos indiretos unitários sejam de R$ 2,50, mantendo-se as demais variáveis, o resultado líquido será de R$ 22.930.
Considere as informações do orçamento de produção apresentado acima e desconsidere qualquer incidência tributária. Com relação a essas informações, julgue os itens subseqüentes.
Caso a matéria-prima sofra variação de volume desfavorável em 0,2, mantendo-se as demais variáveis, a margem bruta será de R$ 19.500.
Considere as informações do orçamento de produção apresentado acima e desconsidere qualquer incidência tributária. Com relação a essas informações, julgue os itens subseqüentes.
Caso a mão-de-obra sofra variação de custo favorável em R$ 0,50, mantendo-se as demais variáveis, o resultado líquido obtido será de R$ 33.430.

Considere a tabela acima e o custeio variável como referências para a elaboração da demonstração do resultado do exercício. Julgue os itens seguintes, acerca de custos para tomada de decisões e orçamento empresarial.
Caso a empresa comercialize seus produtos por R$ 18, o valor da margem bruta será negativo.

Considere a tabela acima e o custeio variável como referências para a elaboração da demonstração do resultado do exercício. Julgue os itens seguintes, acerca de custos para tomada de decisões e orçamento empresarial.
A margem bruta apurada com a comercialização dos produtos por R$ 60 será de R$ 1.383.960.

Considere a tabela acima e o custeio variável como referências para a elaboração da demonstração do resultado do exercício. Julgue os itens seguintes, acerca de custos para tomada de decisões e orçamento empresarial.
Caso a empresa comercialize seu produto por R$ 40, a margem de lucro bruto será inferior a 55%.

Considere a tabela acima e o custeio variável como referências para a elaboração da demonstração do resultado do exercício. Julgue os itens seguintes, acerca de custos para tomada de decisões e orçamento empresarial.
Caso a empresa comercialize seu produto por R$ 50, a margem de lucro líquido será superior a 55%.

Com base nos dados da tabela acima, julgue os itens que se seguem.
O custo das mercadorias vendidas apurado foi de R$ 11.370.
Em relação aos custos fixos, é correto afirmar que, à medida que aumenta a produção dentro de uma determinada faixa de volume, reduz-se o custo por unidade do produto.
Suponha-se que uma empresa tenha custos fixos de R$ 400.000,00 e que a margem de contribuição seja de R$ 25.000,00. Nesse caso, devem ser vendidas, pelo menos, 16 unidades de produto para que não haja prejuízo.
As questões de 41 a 43 devem ser respondidas com base nas informações apresentadas a seguir.
Considerando os dados do semestre, o resultado líquido foi de
As questões de 41 a 43 devem ser respondidas com base nas informações apresentadas a seguir.
O valor do excesso ou insuficiência de caixa no final do semestre foi de
A Siderúrgica Açoforte Ltda. está funcionando com capacidade operacional ociosa. Os dados de produção de 2003 são os seguintes: Interessada em ocupar toda a capacidade de produção, a companhia está desenvolvendo estratégias visando exportar para os países do Mercosul, enviando, inicialmente, 200.000 toneladas. Apesar de não haver problemas em termos operacionais a empresa está preocupada quanto ao retorno financeiro da operação, uma vez que seus produtos estão cotados no mercado externo à base de R$160,00 por tonelada. Sabe-se que exportações para o Mercosul estão taxadas à base de 5% do preço mais frete de $12,00. Se você fosse o executivo da empresa decidiria que:
Sobre o inventário e a escrituração, julgue os itens que se seguem.
Os bens em almoxarifado adquiridos pela empresa deverão ser avaliados pelo seu custo de aquisição ou ajustados ao valor de mercado, mediante provisão, no caso de este ser inferior.
Acerca da análise custo-volume-lucro e suas implicações, julgue os itens que se seguem.
Ao determinar o ponto de lucro máximo, a empresa, não determinará, necessariamente, o ponto máximo de vendas. Tal situação decorre da possibilidade de ocorrência de rendimentos decrescentes.
Acerca da análise custo-volume-lucro e suas implicações, julgue os itens que se seguem.
Ao utilizar a análise custo-volume-lucro, a empresa obtém informações sobre o volume a ser vendido para cobrir todos os seus custos e despesas. Sem a utilização de sistema de controle paralelo, é improvável que a empresa determine, com exatidão, o volume que deverá ser vendido para atingir um lucro esperado.
Considerando os dados da tabela acima, que mostra os custos e despesas, em reais, de uma empresa, relativos à produção e venda de 10.000 unidades do produto X em determinado período, julgue os itens a seguir.
Ao aumentar a produtividade para 30.000 unidades por período, a empresa poderá reduzir seu preço de venda unitário para R$ 20,00 e obter um lucro final maior que R$ 190.000,00, desde que venda todas as 30.000 unidades produzidas.
Considerando os dados da tabela acima, que mostra os custos e despesas, em reais, de uma empresa, relativos à produção e venda de 10.000 unidades do produto X em determinado período, julgue os itens a seguir.
O acréscimo no preço de venda reflete, na mesma proporção, o montante de lucro operacional auferido na operação.
Considerando os dados da tabela acima, que mostra os custos e despesas, em reais, de uma empresa, relativos à produção e venda de 10.000 unidades do produto X em determinado período, julgue os itens a seguir.
Ao adotar um preço de vendas de R$ 30,00 por unidade do produto X e uma venda de 13.000 unidades, mantidas as demais variáveis, o lucro obtido pela empresa seria de R$ 130.500,00.
Considerando os dados da tabela acima, que mostra os custos e despesas, em reais, de uma empresa, relativos à produção e venda de 10.000 unidades do produto X em determinado período, julgue os itens a seguir.
Caso a empresa praticasse um preço de venda do produto X de maneira uniforme no valor unitário de R$ 24,00, então, o lucro obtido corresponderia a R$ 38.000,00.
Em Contabilidade de Custos, quando houver necessidade de utilizar qualquer fator de rateio para a apropriação, ou cada vez que houver o uso de estimativas ao invés de medição direta, o custo será incluído como:
Acerca das contas e de seu funcionamento, julgue os itens subseqüentes.
Ao se constatar que um conjunto de investimentos é relevante, há a obrigatoriedade legal de se registrar o resultado obtido, por meio desses investimentos, pelo método de custo.
Informações para as questões de 34 a 40

• não existem estoques de insumos no começo ou no final do período avaliado;
• saldo inicial do disponível da empresa: R$ 432.000,00;
• a empresa pagou a folha de salários totalmente;
• pagou 40% para o fornecedor do insumo A e 20% para o fornecedor do insumo B;
• as vendas foram 70% à vista;
• os tributos incidentes sobre a receita são de 8%, que serão pagos no próximo período.
Assinale a opção correspondente ao lucro bruto auferido caso ocorra variação desfavorável no preço de venda estimado na ordem de...
Informações para as questões de 34 a 40

• não existem estoques de insumos no começo ou no final do período avaliado;
• saldo inicial do disponível da empresa: R$ 432.000,00;
• a empresa pagou a folha de salários totalmente;
• pagou 40% para o fornecedor do insumo A e 20% para o fornecedor do insumo B;
• as vendas foram 70% à vista;
• os tributos incidentes sobre a receita são de 8%, que serão pagos no próximo período.
Caso ocorra variação favorável de 20% nos custos dos dois insumos e variação desfavorável na aplicação da mão-de-obra, da ordem ...
Informações para as questões de 34 a 40

• não existem estoques de insumos no começo ou no final do período avaliado;
• saldo inicial do disponível da empresa: R$ 432.000,00;
• a empresa pagou a folha de salários totalmente;
• pagou 40% para o fornecedor do insumo A e 20% para o fornecedor do insumo B;
• as vendas foram 70% à vista;
• os tributos incidentes sobre a receita são de 8%, que serão pagos no próximo período.
Considere que ocorra uma variação favorável de 10% no custo dos insumos A, uma variação desfavorável na quantidade dos insumos B...
Informações para as questões de 34 a 40

• não existem estoques de insumos no começo ou no final do período avaliado;
• saldo inicial do disponível da empresa: R$ 432.000,00;
• a empresa pagou a folha de salários totalmente;
• pagou 40% para o fornecedor do insumo A e 20% para o fornecedor do insumo B;
• as vendas foram 70% à vista;
• os tributos incidentes sobre a receita são de 8%, que serão pagos no próximo período.
Caso ocorra uma variação desfavorável de 10% na quantidade de insumos alocados para mão-de-obra direta, e as demais previsões se...
A Cia. Comercial Preçobom mantém controle permanente de estoques e os avalia pelo método PEPS (primeiro que entra, primeiro que sai). A companhia, em ordem cronológica, fez as aquisições abaixo de uma determinada mercadoria no primeiro ano de exercício de suas atividades (no custo unitário, já estão deduzidos os impostos recuperáveis e os abatimentos obtidos):
- 40 unidades a R$ 200,00 cada uma
- 50 unidades a R$ 220,00 cada uma
- 50 unidades a R$ 240,00 cada uma
- 60 unidades a R$ 250,00 cada uma
A receita obtida pela companhia e correspondente à venda de 120 unidades do produto, já excluídos desse valor os impostos e os abatimentos concedidos, foi de R$ 54.000,00...
Assinale a opção correta com relação à análise custo versus volume lucro aplicada a empresas industriais.
O método mais recomendável para avaliação de terrenos urbanos sem benfeitorias é o comparativo. Por esse método o valor do imóvel é obtido pela comparação de dados de mercado relativo a outros de características similares.
Como os terrenos não são absolutamente idênticos, deve-se homogeneizá-los para possibilitar a comparação.
Nesse caso consideram-se os seguintes fatores:
I. Correção da elasticidade da informação pelo fator de fonte.
II. Coeficiente de depreciação.
III. Cálculo do fator de transposição.
IV. Redução do preço à vista.
Está correto o que se afirma APENAS em
O valor de um imóvel é composto dos valores das parcelas de terreno, construção e do fator de comercialização. No caso da homogeneização dos atributos dos elementos comparativos de mercado para com os do comparando no método comparativo, quais as correspondentes correções devem ser verificadas com relação às parcelas de composição do preço para localização, idade e padrão construtivo?

Acerca de contabilidade geral, contabilidade de custos e contabilidade gerencial e com base nas informações do conjunto de contas apresentado na tabela, julgue os itens subseqüentes.
No custo dos produtos acabados, são considerados os custos diretos e indiretos consumidos no período, além dos estoques inacabados remanescentes. Assim, o valor do custo dos produtos acabados é igual a R$ 32.170.
Orgânica Ltda. é uma indústria de pequeno porte especializada na produção de sucos de fruta, vendidos em garrafas de 1 litro. Seu processo de produção é simplificado e conta com três departamentos: Higienização, Prensagem e Envase. Os custos em reais que esses três departamentos incorreram no mês passado foram:

A empresa aloca aos produtos os custos indiretos dos departamentos de Higienização e Prensagem proporcionalmente ao peso dos frutos processados; e os custos indiretos do departamento de Envase, em função do número de garrafas envasadas. Foram processados no mês passado somente 20.000 kg de maçãs e 30.000 kg de laranjas, que resultaram em 10.00...
O prazo médio de renovação dos estoques é
Instruções: Para responder às questões de números 64 a 67, considere as informações abaixo e, com base nelas, indique o que solicita cada questão (valores em reais).
Nos registros contábeis da empresa Cia. Iracema Indústria e Comércio Ltda., em um determinado período, são identificados os seguintes valores:

A empresa fabrica e vende um único produto. Sobre os valores evidenciados anteriormente foram levantadas as seguintes informações:
I. Ao final do período, o almoxarifado identifica estoques de produtos em elaboração, no valor de R$ 10.000 e de matérias-primas no valor de R$ 13.000. A produção acabada foi de ...
A respeito de orçamento, centro de lucro e comportamento de custos, julgue os seguintes itens.
Uma conta de água cuja tarifa varie por faixa de consumo caracteriza o que se denomina custo em degraus, visto que seu valor aumenta contínua e proporcionalmente a cada faixa superior de consumo.
A respeito de orçamento, centro de lucro e comportamento de custos, julgue os seguintes itens.
São distintos os centros de custos e de lucros. No primeiro caso, os gerentes se responsabilizam pelos custos incorridos, o que é típico das fábricas, por exemplo; no segundo caso, a responsabilidade se estende às receitas, o que é típico, por exemplo, de uma agência bancária ou uma escola.
A respeito de orçamento, centro de lucro e comportamento de custos, julgue os seguintes itens.
Em uma companhia, para efeitos de controle dos orçamentos operacionais, destaca-se a demonstração do resultado orçado, visto que a análise das variações entre o resultado real e o orçado é essencial para a tomada de ações corretivas ou para a revisão das estimativas e da programação orçamentária e financeira.
O estudo dos custos é importante para a tomada de decisões. Com base nos conceitos e aplicações referentes ao assunto, assinale a opção correta.
Instruções: Utilize as informações a seguir, para responder às questões de números 14 e 15.
O valor pago pela companhia ao fornecedor, ao efetuar a referida aquisição, foi equivalente a, R$:
Instruções: Considere as informações abaixo para responder às questões de números 98 a 100.
No mês de janeiro de 2006, dos relatórios de produção da Cia. Albion foram extraídas as seguintes informações:
Custo das unidades vendidas em janeiro:
Instruções: Considere as informações abaixo para responder às questões de números 98 a 100.
No mês de janeiro de 2006, dos relatórios de produção da Cia. Albion foram extraídas as seguintes informações:
Total de custos de produção no mês de janeiro:
A Cia. Capricórnio tem planejado para o exercício 2007 os seguintes dados na área de produção: Horas Máquinas projetadas anual 240.000,00, mão-de-obra direta unitária R$ 22,00, Gastos indiretos de fabricação anual projetado R$ 3.600.000,00, Gastos indiretos de fabricação unitário projetado de R$ 10,00. A empresa aplica Gastos indiretos de fabricação baseados nas horas máquinas. A Taxa de aplicação de gastos indiretos de fabricação para o exercício 2007 será, em R$,
Na terminologia de custos, são custos de conversão ou de transformação:
Uma empresa calcula os custos de seus produtos utilizando dois métodos: o método do custeio por absorção e o método do custeio variável. Os Estoques iniciais eram "zero", a produção do mês foi de 8.000 unidades totalmente acabadas, foram vendidas no mês 6.000 unidades. No fechamento do mês foram apurados os seguintes resultados líquidos finais: Lucro de R$ 348.750,00 no custeio por absorção, e lucro de R$ 345.000,00 no custeio variável. Para atingir esses valores de resultado, a empresa manteve os custos variáveis correspondentes a 40% do preço de venda praticado. Desse modo, os valores correspondentes ao preço de venda unitário, aos custos variáveis unitários e aos custos fixos totais foram, respectivamente, em R$,
Instruções: Considere as informações abaixo para responder às questões de números 87 e 88.
Uma empresa inicia suas operações no mês de março de 2006. No final do mês produziu 12.100 unidades, sendo que 8.500 foram acabadas e 3.600 não foram acabadas.
Os custos de matéria-prima foram R$ 3.200.450,00. Os custos de mão-de-obra direta foram R$ 749.920,00 e os custos indiretos de fabricação foram R$ 624.960,00. A produção não-acabada recebeu os seguintes custos: 100% da matéria-prima, 2/3 da mão-de-obra e 3/4 dos custos indiretos de fabricação.
O valor total da produção em processo no final do mês será:
Instruções: Considere as informações abaixo para responder às questões de números 87 e 88.
Uma empresa inicia suas operações no mês de março de 2006. No final do mês produziu 12.100 unidades, sendo que 8.500 foram acabadas e 3.600 não foram acabadas.
Os custos de matéria-prima foram R$ 3.200.450,00. Os custos de mão-de-obra direta foram R$ 749.920,00 e os custos indiretos de fabricação foram R$ 624.960,00. A produção não-acabada recebeu os seguintes custos: 100% da matéria-prima, 2/3 da mão-de-obra e 3/4 dos custos indiretos de fabricação.
Aplicando-se a técnica do equivalente de produção, o custo médio unitário do mês é:
Para um ponto de equilíbrio financeiro de 2.000 unidades serão necessários, na seqüência, custos e despesas variáveis, custos e despesas fixas, preço unitário de venda, depreciação:
Considerando as informações abaixo, identifique a alternativa que demonstra corretamente o resultado operacional antes dos impostos e o saldo do estoque, respectivamente pelo método de
custeio por absorção e pelo método de custeio variável.
I. Durante o mês foram fabricadas 135.000 unidades, das quais somente 100.000 foram
vendidas no período (o estoque inicial é zero).
II. O preço de venda unitário (já deduzidos os impostos) foi de $10,00.
III. O custo de matéria-prima (variável) por unidade foi de $3,00.
IV. O custo de mão-de-obra direta (variável) por unidade foi de $2,00.
V. O custo indireto de fabricação (fixo) por unidade foi de $1,50.
VI. As despesas com vendas e admini...
Assinale a alternativa que identifica um "Custo Imputado".
I. As margens de contribuição unitária dos produtos X, Y e Z são, respectivamente: $10, $6 e $4.
II. A quantidade de horas necessárias para o processamento de uma unidade dos produtos X, Y e Z são, respectivamente: 5 horas, 2 horas e 1 hora.
III. Não há restrições de demanda de mercado para o produto X, ou seja, tudo que a empresa fabricar ela irá conseguir vender. Contudo, a empresa não consegue vender (em um mês) mais do que 15.000 unidades do produto Z e 30.000 unidades do produto Y.
IV. A empresa tem uma capacidade limite de horas de processamento no total de 100.000 h...
Na produção contínua (ou processo) a elaboração dos produtos ocorre de forma continuada por um longo período. Assim, os custos são acumulados em contas representativas das diversas linhas ou fases de produção que são encerradas sempre no fim de cada período (mês, por exemplo), momento em que os custos são apropriados às unidades. Contudo, ao final do período podem existir unidades semi-acabadas (não receberam todo o processamento necessário). Para apropriar de forma mais justa dos custos acumulados no período às unidades geradas (acabadas ou semi- acabadas), utiliza-se de um critério denominado
O processo de planejamento de lucros, preços e custos por meio do qual se parte do preço de venda para se chegar ao custo máximo suportável para se atingir o retorno desejado (considerando as limitações de preço e demanda de mercado), é denominado de
A empresa Emerge iniciou o ano sem estoque de nenhuma espécie. Ao fim do período tinha R$ 9.000,00 de materiais e R$ 21.000,00 de produtos fabricados. Nada continuava em processamento.
No exercício houve compras de materiais a prazo por R$ 27.000,00 e pagamento de salários diretos no valor de R$ 12.000,00.
As despesas indiretas de fabricação são apropriadas à taxa de 70% da mão-de-obra direta e a produção está isenta de tributos.
Feitas as apurações contábeis cabíveis, pode-se dizer que nesse período houve
A empresa Industrial Jota Kaele S/A, no período considerado, praticou preço de venda unitário de R$ 800,00 e, ao final, mantinha em estoque as quantidades de 250 unidades acabadas e 100 unidades em processamento.
Durante o período foram comprados R$ 46.000,00 de materiais, ao custo unitário de R$ 300,00, todo ele consumido no processo produtivo. Os outros gastos na produção foram mão-de-obra direta de R$ 30.000,00 e Despesas Indiretas no valor de R$ 24.000,00.
A produção está isenta de qualquer tributação, mas a empresa não mantém sistema de Contabilidade de Custos, não podendo avaliar seus estoques pelos métodos convencionais. Por isso, a avaliação indicará um estoque final de Produtos em Processo de Fabricação, no valor de
É conveniente e adequado que as empresas mantenham um sistema de custos, integrado e coordenado com o restante da escrituração, que permita a apuração de todos os custos e despesas relacionadas com o processo de fabricação para, com base neles, apurar o custo dos materiais em processamento, dos produtos acabados e dos produtos vendidos.
A empresa que não mantenha esse sistema de custos deverá avaliar seus estoques ao custo das últimas entradas, no caso de mercadorias para revenda. Todavia, quando se tratar dos estoques vinculados à sua própria fabricação, a empresa deverá avaliar os estoques de
No mês de outubro de 2005, a produção do elemento "def" foi de 800 unidades. Os custos incorridos nesse período foram R$ 120.000,00 fixos e R$ 200.000,00 variáveis.
A capacidade instalada da firma permite o aumento da produção em até 50 por cento. Ocorre que, apesar de todo o esforço empreendido, a empresa conseguiu aumentá-la em apenas 40%. Por isso, o custo unitário da produção estabilizou-se em
Assinale abaixo a opção que contém uma assertiva incorreta.
Acerca dos conceitos e das aplicações de custos, julgue os itens que se seguem.
Uma indústria com custos fixos de R$ 1.200.000,00 e margem de contribuição unitária de R$ 250,00, para obter um lucro de R$ 200.000,00, terá de produzir (e vender) 4.800 unidades.
Acerca dos conceitos e das aplicações de custos, julgue os itens que se seguem.
Na implementação de um sistema de custos, as preocupações iniciais não devem ser as de eliminação de pessoal e redução de gastos; a tendência corresponde justamente ao inverso disso, em função das dificuldades para obtenção de informações. Além do mais, verifica-se a tendência a haver resistência natural do pessoal presumivelmente afetado.
Acerca dos conceitos e das aplicações de custos, julgue os itens que se seguem.
Considere que os custos de desenvolvimento do produto de uma empresa com capacidade ociosa no mercado doméstico tenham sido elevados e os seus custos variáveis sejam reduzidos. Nessa situação, são remotas as possibilidades de essa empresa penetrar nos mercados externos e competir com preços inferiores aos dos concorrentes locais.
Acerca dos conceitos e das aplicações de custos, julgue os itens que se seguem.
Considere que uma indústria apresente, ao final do período, os saldos a seguir (em reais). estoque inicial de produtos em fabricação . . . . . 470.000
estoque inicial de produtos acabados . . . . . . . . . 850.000
custos de produção incorridos . . . . . . . . . . . . . . 2.300.000
estoque final de produtos em fabricação . . . . . . . 540.000
estoque final de produtos acabados . . . . . . . . . . 1.250.000
Nessa situação, é correto afirmar que os produtos acabados disponíveis para venda somam R$ 1.830.000,00.
Com fundamento nos conceitos e nas aplicações da contabilidade geral e aplicada, julgue os seguintes itens.
Considere que uma empresa industrial apresente, no final do período, os seguintes saldos em reais.
• estoque inicial da produção em processo . . . . 25.000
• estoque inicial de produtos acabados . . . . . . . 35.000
• estoque final da produção em processo . . . . . 32.000
• estoque final de produtos acabados . . . . . . . . 50.000
• custo dos produtos fabricados . . . . . . . . . . . 130.000
Com base nos dados acima, é correto concluir que o custo dos produtos vendidos foi de R$ 108.000,00.
Para obter um lucro de R$ 100.000,00, uma empresa com custos fixos totais de R$ 200.000,00, custo variável unitário de R$ 30,00, preço de venda de R$ 40,00 e capacidade máxima instalada de 100.000 unidades, necessita produzir:
Julgue os itens a seguir, a respeito das demonstrações contábeis e suas características.
O saldo do estoque de mercadorias para revenda apresentado no balanço patrimonial advém de uma ficha de controle de estoque ou de instrumento semelhante. Devem ser deduzidos do valor do estoque os valores referentes ao seguro sobre compra e ao gasto com embalagem extra.
Suponha que o prefeito de uma pequena cidade deseja fazer um estoque de segurança para a merenda escolar. Ele vai incorrer em um custo de armazenagem mensal de 1% sobre o preço da mercadoria por tonelada.
O estoque da mercadoria (x), que custa R$ 3.500,00/tonelada, foi de 3 toneladas. Já o estoque da mercadoria (y), que custa R$ 3.000,00/tonelada, foi de 4 toneladas. Ambas as mercadorias (x) e (y) ficarão armazenadas por 6 meses. O custo de armazenagem para cada mercadoria é de:
Utilize os dados extraídos da contabilidade de custos da empresa Industria Açoforte S/A.
para responder as questões 37 e 38 A contabilidade de custos da Industria de Usinagem Açoforte S/A, apresenta as seguintes informações:
I. O controle de qualidade tem seus custos rateados conforme a quantidade de horas aplicadas em cada unidade produtiva da indústria e no período teve um custo total de R$ 38.250,00;
II. O consumo de horas nas unidades produtivas foram as seguintes: tornearia 110 horas, fresaria 37 horas e estamparia 48 horas;
III. Sabe-se que produto Pino Alpha consome 38%, 14,5% e 23,7% dos recursos produtivos da tornearia, fresaria e estamparia, respectivamente e que o custo direto para produção de 500 peças foi de R$ 38.000,00.
...
A Barba Feita Ltda atua no ramo de cuidados e higiene masculina e tem como únicos produtos aparelho e cartucho de lâminas para barbear. Seu composto de venda é de a cada 5 unidades vendidas de produto, 4 são cartuchos e 1 é aparelho. Seus custos fixos totais somam $7.000,00. Dados de preço e custo desses dois produtos são apresentados na tabela a seguir:

Para obter um lucro líquido de $5.000,00, a empresa precisa vender X unidades de aparelho de barbear e Y unidades de cartucho com lâminas de barbear. Admitindo-se que o composto de venda permaneça inalterado e que a alíquota de imposto sobre o lucro seja de 20%, os valores de X e Y são, respectivamente:
Considere um produto com as seguintes características:

O lucro, após a tributação, é:
Uma empresa apresenta os seguintes dados:

O Índice de Rotação de Estoques, nessa empresa,
As linhas da figura identificadas pelas letras A, B e C se referem, respectivamente, a:
Numere a coluna da direita de acordo com a coluna da esquerda.
Sobre a área preenchida do gráfico, é correto afirmar:
Quanto à classificação dos custos, é correto afirmar:
No método de custo aceito pela Receita Federal para fins de apuração da tributação sobre o lucro apurado, é considerado (a) despesa:
Em relação à contabilidade de custos, é correto afirmar que:
Uma empresa produz apenas um produto, podendo ser considerado como seu custo fixo:
Com base no estoque inicial e nas movimentações sofridas pelo estoques de cartuchos de computador, o valor unitário dos estoques apurados pelo custo médio de aquisição após a última operação é de:
Foi vendido, com um lucro correspondente a 20% do valor da venda, um veículo que estava 50% depreciado. Portanto, o valor da venda do bem corresponde ao seguinte percentual do preço original de custo do bem:
Com base no método de custo médio, calcule o custo total de vendas com base nas operações listadas a seguir, desprezando-se os arredondamentos:
O enunciado a seguir refere-se às questões de números 31, 32, 33 e 34.
A Cia. Comercial Fernanda é uma empresa mercantil contribuinte do ICMS por movimentação econômica (alíquota = 20%), do IR pelo Lucro Presumido, contribuinte de PIS e COFINS (0,5% e 3%, respectivamente), não-contribuinte de IPI nem do ISS. Seu estoque inicial, em agosto (01/08/2006), de mercadorias era composto por 100 unidades do produto "Amor" e estava avaliado pelo valor total de $ 1.000,00. (Observe que, para facilitar os cálculos, as alíquotas deste enunciado não correspondem às alíquotas verdadeiras. Portanto, considere as taxas apresentadas neste enunciado.)
No dia 25/08/2006, a Cia. Comercial Fernanda adquiriu 100 unidades do produto "Amor". Os dados ...
O enunciado a seguir refere-se às questões de números 28, 29 e 30.
A Cia. Comercial Juliana é uma empresa mercantil contribuinte do ICMS por movimentação econômica (alíquota = 20%), do IR pelo Lucro Real (25%) e da CS (10%), contribuinte de PIS e COFINS (2% e 8%, respectivamente), não-contribuinte de IPI nem do ISS. Seu estoque inicial, em agosto (01/08/2006), de mercadorias era composto por 100 unidades do produto "Saúde" e estava avaliado pelo valor total de $ 1.000,00. (Observe que, para facilitar os cálculos, as alíquotas deste enunciado não correspondem às alíquotas verdadeiras. Portanto, considere as taxas apresentadas neste enunciado.)
No dia 25/08/2006, a Cia. Comercial Juliana adquiriu 100 unidades do produto "Saúde". Os dados na nota fi...
Com base nos conceitos e aplicações de custos, julgue os itens subseqüentes.
O termo gastos é utilizado em sentido genérico, inclusive em entidades não-industriais, e se aplica tanto às transações de que resulta diminuição do disponível quanto às que implicam assunção de obrigação, de que resultará desembolso futuro.
Com base nos conceitos e aplicações de custos, julgue os itens subseqüentes.
Os gastos efetuados pela empresa na construção de instalações para uso próprio constituem despesas que se converterão em custos à medida que as referidas instalações forem colocadas em funcionamento.
Uma empresa planejou os seguintes custos indiretos e níveis de atividades para o exercício de 2005:
Custo indireto fixo...................... R$ 3.200.000
Custo indireto variável...............R$ 30/unidade
Volume de produção................... 20.000 unidades
Produtividade..............................40.000 horas de MOD
Após transcorrido o período anual de apuração, registrou os seguintes custos e níveis reais:
Custo indireto total.....................R$ 5.300.000
Volume de produção................... 25.000 unidades
Produtividade..............................45.000 horas de MOD
Considerando os dados acima, a empresa teve as seguintes variações de eficiência e de volume do custo indireto de fabricação, respectivam...
Uma empresa apresentou os seguintes custos diretos no mês de janeiro de 19X0, referentes à fabricação dos produtos X e Y:

Com base nesses dados, o custo de produção unitário dos Produtos X e Y é, respectivamente, igual a:
Uma indústria registrou a seguinte movimentação no estoque de matéria-prima durante um determinado mês:

Sabendo-se que a indústria adota o método da média ponderada móvel para avaliação do estoque, o custo unitário do saldo de matéria-prima, após o dia 25, foi:
Um determinado hotel tem, em média, R$ 750.000,00 de gastos fixos por trimestre, gastos variáveis por hóspede de R$ 20,00 e cobra uma diária de R$ 45,00 por hóspede. Os proprietários planejam aumentar os gastos com propaganda, elevando os gastos fixos em 15%. Considerando a capacidade máxima mensal de 15.000 hóspedes, o lucro máximo mensal que poderá ser obtido com essa medida será de:
Uma empresa, cujo único produto passa por dois processos de fabricação, utiliza o sistema de custos por processo. No primeiro processo, a empresa iniciou a fabricação de 1.000 unidades do seu produto, das quais 700 unidades foram transferidas para o processo seguinte, permanecendo, em estoque, 300 unidades, com grau de acabamento igual a 1/3. No segundo processo, ocorreu uma perda de 300 unidades, sendo transferidas para o estoque de Produtos Acabados um total de 200 unidades, e permanecendo um estoque final de 200 unidades, com grau de acabamento igual a 50%. Sabendo-se que o custo de produção do período, no primeiro processo, foi R$ 44.800,00 e, no segundo processo, foi R$ 45.000,00, o valor do custo da Produção Acabada no período correspondeu a:
Instruções: Para responder às questões de números 82 a 84, considere as informações abaixo e, com base nelas, indique o valor solicitado em cada questão. (Valores em R$)
Ao final do exercício contábil de 2005, os estoques finais da Cia. Germânica foram avaliados em 62.000 e de seu livro razão foram extraídos os saldos finais das contas a seguir.
CMV − Custo de Mercadorias Vendidas
A Cia. Campo Belo adquiriu uma máquina em 02/01/2001 e a colocou imediatamente em funcionamento. Sua vida útil estimada foi de 10 anos. Em 30/06/2005, a máquina foi alienada pela companhia por R$ 122.500,00, operação na qual se auferiu um ganho de capital de R$ 40.000,00. O custo de aquisição da máquina em 02/01/2001 foi, em R$, de
Ao analisar o subgrupo Investimentos no Ativo Permanente da Cia. Alvorada, o auditor independente verificou que a participação societária da empresa na Cia. Noturno, registrada na contabilidade por R$ 200.000,00, tinha sido avaliada pelo método do custo de aquisição. Constatou, ainda, que a investidora detinha 40% do capital votante da investida e 20% de seu capital total. Sabendo que a Cia. Alvorada é uma companhia aberta e que seu patrimônio líquido monta a R$ 1.800.000,00, o auditor concluiu que o procedimento está
No julgamento das propostas, a legislação estabelece critérios que assegurem a igualdade entre os licitantes e a preservação do interesse público. Nesse sentido, assinale a opção correta.
As empresas em funcionamento operam em uma faixa de sua capacidade chamada de prática ou normal, em que as receitas e os custos têm um comportamento tal que se pode considerar como constante. Nessas condições, supõe-se que, à medida que aumenta o volume da produção,
Para planejar o volume adequado de produção de seu negócio, um pequeno empresário verificou que seus custos fixos eram de R$ 80.000,00, o custo unitário variável, R$ 120,00, e a unidade de seu produto era vendida a R$ 200,00. Para obter um lucro de R$ 20.000,00, esse pequeno empresário deverá produzir e vender
Considere o seguinte consumo de determinado material.
60 unidades em março 98 unidades em agosto
70 unidades em abril 98 unidades em setembro
85 unidades em maio 102 unidades em outubro
88 unidades em junho ...
O Armazém Central S/A tinha, em exposição, a mercadoria Alfa com movimentação ocorrida na seguinte ordem cronológica:
estoque inicial de 80 unidades avaliadas ao custo de R$8.000,00; uma compra de 80 unidades pelo preço total de R$9.600,00; e outra compra de 40 unidades pelo preço total de R$5.600,00.Para análise do quesito foram colhidas as seguintes informações:
as compras foram isentas de tributação; as receitas de vendas foram tributadas apenas com ICMS de 20%; o estoque final foi de 100 unidades avaliadas pelo critério do custo médio; o lucro operacional bruto foi de R$6.600,00; as vendas ocorreram entre a primeira...Uma das grandes vantagens proporcionadas pela utilização do custeio ABC em relação às demais formas de atribuir custos aos produtos e serviços consiste em:
A forma de custeio na qual os custos são, inicialmente, atribuídos a direcionadores e posteriormente aos produtos é denominada de custeio
A margem de contribuição resulta das:
Em uma empresa prestadora de serviços de consultoria e planejamento organizacional, são identificados como custos diretos dos serviços prestados:
Os custos que se tornam progressivamente menores em termos unitários à medida que a quantidade de bens e serviços produzidos aumenta, são denominados de custos
O total de vendas estimadas para o próximo ano é de 250.000 unidades. O estoque estimado no início do ano é de 22.500 unidades e o estoque desejado no fim do ano é de 30.000 unidades. A produção total indicada no orçamento de produção é:
Instruções: Utilize as informações a seguir para responder às questões de números 36 e 37.
A Cia. Cruzeiro do Sul adquiriu 2000 unidades de uma mercadoria com preço unitário de R$50,00 cada uma. O ICMS está incluso no preço da aquisição calculado à alíquota de 18% e representa tributo recuperável para a empresa adquirente.
Posteriormente, vendeu 60% do referido lote, obtendo um lucro bruto de R$49 200,00 na transação.
O preço de venda unitário praticado pela companhia na transação, no qual está incluso o ICMS calculado também à alíquota de 18%, foi de (em R$):

Se, em um determinado período, uma empresa tem seus estoques finais avaliados e registrados por valor superior ao real, o impacto dessa ocorrência seria a empresa apurar um

Com base na tabela acima, julgue os itens seguintes.
Caso o custo variável unitário seja acrescido em 10%, a empresa reduzirá seu lucro líquido, na venda de 500 unidades, em R$ 12.480, considerando a incidência tributária.

Considerando as informações acima, julgue os itens a seguir, acerca da utilização da contabilidade de custos para a determinação do resultado de uma indústria.
O custo da produção acabada é igual a R$ 535.960.
Acerca das especificidades da contabilidade gerencial, julgue os itens seguintes.
O preço de transferência representa o valor monetário cobrado, pelo departamento fornecedor, por produto ou serviço disponibilizado a outro departamento de uma mesma empresa. Assim, ao transferir um produto semi-elaborado ao departamento de acabamento, o preço de transferência fará parte da composição do custo final do produto acabado.
A Indústria Nave Ltda. apresentou as seguintes anotações,
relativas a um determinado período produtivo:
- Matéria-prima: Estoque inicial R$ 2.000,00; compras
R$ 20.000,00; estoque final R$ 2.500,00.
- Mão-de-obra: Salários da fábrica R$ 27.000,00; do
escritório R$ 2.000,00.
- Gastos gerais de fabricação: R$ 5.500,00.
- Despesas administrativas e gerais: R$ 1.500,00.
- Produtos em elaboração: estoque inicial R$ 1.800,00 e
estoque final R$ 1.500,00.
O custo dos produtos acabados, no aludido período
produtivo, em reais, foi de:
A partir dos dados a seguir, indique o custo total em Reais da tonelada transportada por quilômetro (CTQ):
1) Custo Operacional Total por Quilômetro Rodado (COQ) = R$ 1,12;
2) Capacidade Líquida de Carga para o Veículo (CCV, em toneladas) = 25,00;
3) Índice de Aproveitamento de Carga Para o Veículo (IAV) = 0,50.
Uma importante ferramenta do ECR (Efficient Consumer Response) ou seja, resposta eficiente ao consumidor, é:
A figura abaixo apresenta o gerenciamento dos níveis de serviço por produto. Associe corretamente os quadrantes da figura com as medidas apropriadas, relacionadas a seguir:
I - Ajustar o canal para entrega just in time.
II - Analisar a possibilidade de eliminar alguns produtos da série, ou julgá-los estratégicos.
III - Proporcionar alta disponibilidade.
IV - Estudar formas de redução de custo.
I - produtos com alto valor específico (R$/Kg);
II - produtos com baixo valor específico;
III - altos custos de transporte;
IV - baixos custos de transportes;
V - padrão de demanda instável;
VI - padrão de demanda estável.
São características do ambiente ideal para a distribuição baseada no mercado somente:
Em relação ao conceito logístico de "custo total", é correto afirmar que:
Assinale a alternativa abaixo que contém somente atividades logísticas primárias:
Com base nas informações abaixo, resolva as questões de números 20 a 22.

Nas condições dos dados fornecidos, o percentual de margem de segurança é:
Com base nas informações abaixo, resolva as questões de números 20 a 22.

Com base nas informações abaixo, resolva as questões de números 20 a 22.

Conforme as informações dadas pode-se afirmar que:
Enunciado para a resolução das questões 18 e 19.


O total de unidades vendidas é:
Enunciado para a resolução das questões 18 e 19.


A empresa Atualíssima é totalmente automatizada, usando tecnologia de computação de última geração em seu processo produtivo, necessitando por essa razão manter um Departamento de Manutenção de Microcomputação, que apresenta sistematicamente uma ociosidade de utilização de aproximadamente 25% por mês, mas justificada como imprescindível, pela Diretoria de Produção segundo os relatórios apresentados em reunião de diretoria. Nessa mesma reunião o Diretor Administrativo informa que a manutenção e conserto dos microcomputadores de seu departamento vêm sendo realizados, até então, por uma empresa terceirizada, o que implica em um desembolso médio anual de $800.000,00. Tendo em vista a política de contenção de gastos aprovada, solicita que esse serviço seja realizado pelo Departamento de Prod...
Acerca da relação custo versus volume versus lucro (CVL), julgue os itens seguintes.
No caso de existir um gráfico com dois pontos de interseção entre a receita e os custos, o valor da área entre os dois pontos contemplará o ponto em que a empresa obtém o lucro máximo.
Acerca da relação custo versus volume versus lucro (CVL), julgue os itens seguintes.
Ao avaliar um gráfico de análise CVL, pode-se apurar o ponto máximo de lucro que não necessariamente será o ponto máximo de volume vendido.
Acerca da relação custo versus volume versus lucro (CVL), julgue os itens seguintes.
Ao elaborar o gráfico da análise CVL, poderá existir mais de um ponto de interseção entre a receita e o custo total. A existência de diversos pontos de interseção está diretamente vinculada à adoção, ou não, do intervalo de significância.
Quando determinada indústria programa sua atividade produtiva com características estabelecidas pelos próprios clientes, utiliza o tipo de produção:
O gasto com transporte de mercadoria quando de responsabilidade do comprador é
A Mediaflix é uma empresa de produções musicais que atua em diversos segmentos do ramo. A Mediaflix é basicamente funcional e burocrática e apresenta os departamentos seguintes:
o Produção de CD
o Administração Central
o Marketing
o Controlada MP3 de mídia digital
Em relação à classificação dos centros de responsabilidade em custos, receitas, lucro ou investimentos para essa empresa é correto afirmar que:
A energia elétrica que não pode ser identificada como referente a algum produto específico, mesmo que o valor mensal se altere constantemente, deverá ser classificada, na contabilidade de custos, como custo:
A empresa Corta Custos ao longo do ano apurou os dados listados a seguir (ton = tonelada). Com base nesses dados, o resultado da empresa é:
vendas no ano 1.000/ton
custos fixos de produção $ 150.000
custos variáveis de produção $ 125/ton
despesas fixas $ 42.000
despesas variáveis
impostos $ 10/ton
taxas $ 5/ton
propaganda $ 2/ton
preço de venda
Os elementos básicos do custo de fabricação estão CORRETAMENTE indicados em:
Numa indústria, são considerados como material direto:
Considere as informações fornecidas abaixo para resolver as questões de números 31 a 36.
A empresa Comercial Alvorada, em um determinado período, identifica no seu balancete de verificação os seguintes saldos finais em suas contas:

Ao final desse mesmo período recebe uma proposta para venda a prazo de todas as 500 unidades, disponíveis para venda, possuídas em estoque. A diretoria da empresa definiu como meta que a empresa deve obter, sempre, como resultado líquido 10% do valor total de suas vendas. Com as informações fornecidas e para obter o resultado esperado por sua diretoria:
...Em 25 de março de 2005, a empresa varejista Fomento Ltda. pagou o total de R$ 990,00 na aquisi-ção de 4 mesas, com a finalidade de revendê-las. Esse valor contém o preço das mesas com inci-dência de R$ 108,00 de ICMS e de R$ 90,00 de IPI. Sabe-se que a empresa é tributada com base no Lucro Real, e que todos os impostos recuperáveis (ICMS, PIS e COFINS) são reconhecidos no momento do registro dos estoques. Sabe-se também que a empresa mantém controle permanente de seus estoques e que os avalia pelo método PEPS (Primeiro a Entrar, Primeiro a Sair).
Após contabilizar essa aquisição de mercadorias a empresa deverá lançar na Ficha de Controle de Estoques, no item "mesas para revenda", o valor unitário de:
São considerados custos de produção os gastos incorridos nos processos de obtenção de bens e serviços destinados a venda. Dessa feita, a alternativa que MELHOR completa essa afirmação é:
Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.
Ao incrementar percentual na quantidade vendida, a empresa poderá reduzir seu preço de venda, na mesma proporção, para a manutenção de um lucro final esperado.
Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.
O intervalo de significância constitui uma limitação do modelo de análise CVL. Essa limitação não prejudica as decisões de curto prazo, que merecem atenção por parte do usuário da informação.
Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.
Ao apurar o ponto máximo de lucro, a empresa poderá obter um ponto de receita distinto do ponto máximo de receita obtido pelas atividades operacionais.
Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.
Mediante o gráfico da relação CVL, pode-se determinar o ponto de equilíbrio contábil da empresa. Além do ponto de equilíbrio, há a possibilidade de determinar o ponto de lucro esperado, desde que as variáveis obedeçam a situações lineares.
Acerca dos sistemas de custeio julgue os itens seguintes.
O custeio por absorção ideal difere do custeio por absorção integral porque aquele considera a alocação dos custos indiretos conforme as atividades consumidas e seus recursos utilizados e este considera apenas o rateio simples.
Acerca dos sistemas de custeio julgue os itens seguintes.
Para o custeio por absorção, a empresa deverá registrar todos os custos e despesas fixas e alocá-los ao resultado de acordo com a proporção de produtos comercializados. Além de alocar os custos fixos proporcionalmente, a empresa deverá apurar o percentual de custos variáveis de cada produto, apropriando assim apenas os custos variáveis indiretos ao produto.
Acerca dos sistemas de custeio julgue os itens seguintes.
Ao apurar a alocação dos gastos indiretos de fabricação aos produtos, por meio de departamentalização, a empresa utiliza critérios objetivos de alocação. Esses critérios incluem a quantidade de funcionários, área ocupada, consumo de energia etc.
Acerca dos sistemas de custeio julgue os itens seguintes.
Caso a empresa adote o custeio variável, com a existência de estoque final de produtos acabados, o lucro líquido será inferior ao lucro obtido pelo sistema por absorção, considerando que as demais variáveis continuem idênticas.
Acerca dos sistemas de custeio julgue os itens seguintes.
O custeio por absorção é aceito pela legislação societária. A apuração do custo dos produtos vendidos considera a apropriação proporcional dos custos fixos ao produto final.
Acerca dos sistemas de custeio julgue os itens seguintes.
O custeio variável considera todos os custos e despesas fixas para a determinação do ponto de equilíbrio contábil. A adoção do sistema de custeio variável está relacionada, exclusivamente, a fins gerenciais.

Com base na tabela acima, julgue os itens seguintes.
Caso a empresa comercialize 100 unidades a R$ 500 e 200 unidades a R$ 350, então seu lucro bruto será de R$ 88.800, considerando os tributos, e o ponto de equilíbrio contábil sofrerá acréscimo de 36,46%.

Com base na tabela acima, julgue os itens seguintes.
Caso a empresa venda 500 unidades a R$ 520 e 300 unidades a R$ 480, então o lucro obtido, considerando tributos, corresponderá a R$ 191.520.

Com base na tabela acima, julgue os itens seguintes.
Caso os custos fixos sofram acréscimo de 40%, o ponto de equilíbrio contábil será maior do que 500 unidades.

Considerando as informações acima, julgue os itens a seguir, acerca da utilização da contabilidade de custos para a determinação do resultado de uma indústria.
As despesas totalizam R$ 200.221.

Considerando as informações acima, julgue os itens a seguir, acerca da utilização da contabilidade de custos para a determinação do resultado de uma indústria.
Considerando uma receita de R$ 879.000, o lucro operacional será de R$ 256.066.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Para que uma empresa que tem custos fixos de R$ 150.000,00 e margem de contribuição unitária de R$ 2.000,00 obtenha um lucro de R$ 50.000,00, ela deverá vender 100 unidades de produto.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Em relação ao custo de manutenção de equipamentos, o valor do equipamento é mais adequado que a quantidade de horas-máquina de funcionamento, como critério para a determinação da sua base de rateio.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Quando dois produtos conjuntos podem ser vendidos no ponto de separação, o critério mais adequado para o rateio dos custos conjuntos é o valor realizável líquido de cada produto no ponto de separação.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Considere que a receita de vendas de uma empresa foi de R$ 500.000,00 e que seus custos foram os seguintes:
• custos variáveis dos produtos vendidos: R$ 140.000,00;
• custos variáveis de administração e vendas: R$ 40.000,00;
• custos fixos de produção: R$ 70.000,00;
• custos fixos de administração e vendas: R$ 115.000,00.
Nessa situação, a margem bruta, no formato tradicional da demonstração do resultado, é de R$ 135.000,00.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Considere que, em uma unidade industrial, o estoque de matérias-primas no início do exercício era de R$ 250.000,00 e que, durante o exercício, foram efetuadas compras de R$ 1.300.000,00. Sabendo-se que o custo apurado dos materiais diretos utilizados na produção foi de R$ 1.550.000,00, conclui-se, corretamente, que o inventário, ao final do exercício, acusou a existência de R$ 250.000,00.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
O fundamento lógico do critério de rateio baseado em atividades ou transações reside no pressuposto de que os itens mais significativos das despesas de fabricação estão correlacionados com o volume de atividades.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
O critério de rateio das despesas indiretas de fabricação mais indicado quando a indústria é do tipo capital intensivo é a quantidade de mão-de-obra utilizada na produção.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
A contabilidade de custos se apóia na divisão de funções estabelecida na estrutura de uma empresa para estabelecer a departamentalização das despesas de fabricação.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Em uma empresa, as despesas indiretas de fabricação refletem os gastos de consumo que devem ser rateados, realizados nas áreas de produção e comercialização, tanto em suas atividades-fim como em suas atividades-meio.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Uma melhoria realizada em um bem de produção de uma empresa, de que resulte um aumento de sua vida útil, constitui um gasto de investimento, cujo consumo se dará à medida que o referido bem for sendo utilizado nas operações da empresa.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Os salários incorridos com o pessoal da produção constituem custo que se converte em despesa quando o produto é vendido.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Considere que uma indústria, ao desejar reduzir seus custos operacionais, verificou que os novos equipamentos de produção disponíveis para venda consomem a mesma energia que os atualmente em uso, mas necessitam de mão-de-obra menos especializada. Nesse caso, para efeito de tomada de decisão, o custo relevante será o da mão-de-obra.
A Cia. Capixaba é uma empresa de capital fechado, com
patrimônio líquido de R$ 2.000,00. Adquiriu, pelo valor
patrimonial, ações de quatro empresas, representando:
• 4% da Cia. I, por R$ 100,00;
• 25% da Cia. II, por R$ 160,00;
• 55% da Cia. III, por R$ 135,00;
• 90% da Cia. IV, por R$ 10,00.
Com relação ao tratamento contábil das aquisições, pode-se
afirmar que deverão ser avaliadas pelo método de custo de
aquisição a(s) Companhia(s):
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
No custeio pleno ou por absorção, todos os custos, sejam eles fixos ou variáveis, são apropriados à produção do período. Entretanto, os gastos não-fabris "despesas" são contabilizados diretamente contra o resultado do período.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
No custeio variável, sob a alegação de que ocorrerão independentemente do volume de produção da empresa, os custos fixos recebem o mesmo tratamento das despesas, ou seja, são contabilizados diretamente a débito de conta de resultado.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
As despesas variáveis integram o cálculo da margem de contribuição, conceito fundamental na utilização de custos para subsidiar o processo decisório, porém não são agregadas ao produto para fins de avaliação dos estoques, a menos que a empresa utilize o custeio variável.

Sabendo que as vendas totalizaram R$ 200.000,00, que os custos variáveis crescem na proporção das vendas, que os custos fixos correspondem aos custos indiretos e que a entidade não apresenta saldos de estoques iniciais ou finais, julgue os itens abaixo.
Com queda de R$ 14.300,00 nos custos fixos e havendo incremento de 50% no volume das vendas, o resultado da entidade seria de R$ 50.000,00.

Considerando a alíquota de 25% de imposto de renda e 9% de contribuição social, bem como a destinação do resultado para reserva legal, reservas estatutárias (3%), dividendos (40%) sobre o lucro disponível e o restante destinado a reservas para expansão, julgue os itens a seguir.
Desprezando as casas decimais, foi destinado à reserva para expansão em 2003 o montante de R$ 8.935,00.