
Considerando a contabilidade geral, julgue os itens a seguir.
Nos razonetes, os movimentos devedores são apresentados do lado direito, e os credores, do lado esquerdo de quem olha.
Considerando a contabilidade geral, julgue os itens a seguir.
Nos razonetes, os movimentos devedores são apresentados do lado direito, e os credores, do lado esquerdo de quem olha.
Com relação aos princípios fundamentais de contabilidade, julgue os itens a seguir.
A continuidade ou não da entidade não deve ser necessariamente considerada quando da classificação e avaliação das mutações patrimoniais quantitativas e qualitativas.
Conceituam-se, como fatos contábeis, todos os acontecimentos ocorridos nas empresas, suscetíveis de registro ou contabilizados no patrimônio, trazendo a essas empresas variações específicas ou quantitativas, e classificados em três naturezas: permutativas ou compensativas, modificativas e mistas ou compostas.
Dentre as alternativas abaixo, aquela que caracteriza um fato modificativo diminutivo é:
A alternativa que não se caracteriza como operações passivas é:
À luz das normas brasileiras de contabilidade, julgue os itens que se seguem.
O ativo permanente – imobilizado reúne as contas que representam bens destinados às atividades-fins da entidade, exceto os chamados bens intangíveis.
À luz das normas brasileiras de contabilidade, julgue os itens que se seguem.
O aumento da conta duplicatas descontadas – ativo circulante, realizado por meio de um crédito, reduz o ativo total.
Considerando as normas brasileiras de contabilidade, julgue os itens a seguir.
As obrigações em moeda estrangeira são registradas em contas do passivo após convertidas ao valor em moeda corrente nacional, à taxa do dia, independentemente de o valor da moeda da obrigação ser maior ou menor que o real.
Tendo por base o conteúdo e a estrutura do balanço patrimonial, preconizados pelas Normas Brasileiras de Contabilidade, o procedimento incorreto é:
Julgue os itens a seguir, considerando o balanço patrimonial de determinada empresa, apresentado acima.
Ao se analisar isoladamente o registro da despesa de depreciação do ativo imobilizado, é possível verificar se houve aumento do ativo total e, conseqüentemente, do patrimônio líquido da empresa.
Julgue os itens que se seguem.
De acordo com a Lei das S.A., ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, obrigatoriamente, o balanço patrimonial e a demonstração do resultado do exercício e, opcionalmente, a demonstração dos lucros ou prejuízos acumulados e a demonstração das origens e aplicações de recursos.
Julgue os itens a seguir, a respeito de contabilidade de entidades fechadas de previdência privada e mercantis.
As entidades fechadas de previdência privada devem manter a contabilização em separado dos programas previdencial, assistencial, administrativo e de investimentos, e as transferências interprogramas, que são permitidas, devem ser obrigatoriamente registradas.
No exercício da profissão, o contador deve manter um sistema de escrituração uniforme dos atos e fatos administrativos, através de processo manual, mecanizado ou eletrônico, observando sempre os Princípios Fundamentais de Contabilidade e as NBC - Normas Brasileiras de Contabilidade emanadas do CFC - Conselho Federal de Contabilidade. Entre as alternativas propostas, assinale a que NÃO atende às Normas Brasileiras de escrituração contábil.
Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.
O programa administrativo almeja gerenciar o plano de benefícios da entidade.
Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.
O programa de investimentos é destinado ao gerenciamento da aplicação dos recursos existentes na entidade.
Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.
O programa previdencial é programa de existência obrigatória.
Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.
Constitui objetivo das normas de procedimentos contábeis, entre outros, propiciar aos profissionais de contabilidade e aos demais usuários da planificação contábil padrão as condições necessárias ao perfeito entendimento e à eficaz aplicação do plano de contas.
Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.
A conta contribuições normais tem como função registrar as receitas oriundas da(s) patrocinadora(s), referentes ao custeio normal do plano de benefícios e previstas na avaliação atuarial anual.
Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.
A conta participantes tem como função registrar as receitas a receber referentes às contribuições do mês em curso, previstas na avaliação atuarial anual.
Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.
A codificação do plano de contas não poderá ser alterada pelas entidades sem a autorização expressa da Secretaria da Previdência Complementar do Ministério da Previdência e Assistência Social.
Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.
O plano de contas está formado por codificação numérica constituída por nove dígitos.
Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.
Os encargos financeiros decorrentes da aquisição de bens e direitos prontos para uso devem ser contabilizados como despesa do período de utilização do crédito ou financiamento.
Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.
Os gastos normais com manutenção e conservação de bens próprios e(ou) locados pela entidade são registrados em conta de despesa do programa previdencial.
Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.
As benfeitorias realizadas em imóveis de terceiros são registradas no ativo permanente diferido e devem ser amortizadas de acordo com o prazo de locação.
Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.
As despesas assistenciais ainda não-incorridas e não-pagas devem figurar no passivo operacional de uma entidade.
Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.
O passivo operacional de uma entidade registra as obrigações decorrentes de: benefícios de seus participantes, salários dos empregados da entidade, prestações de serviços por terceiros (pessoa física ou jurídica), obrigações fiscais, financiamentos de aplicações de recursos em renda fixa ou variável, investimentos imobiliários, operações com participantes, operações com patrocinadora, financiamentos para aquisições de direitos do ativo permanente e recebimentos de receitas antecipadas.
Julgue os itens a seguir, relativos à contabilidade geral.
As contas de ativo serão debitadas para aumento de saldo, exceto nos casos das retificadoras.
Quando a soma dos Bens e Direitos for menor que a soma das Obrigações da empresa, a situação líquida será:
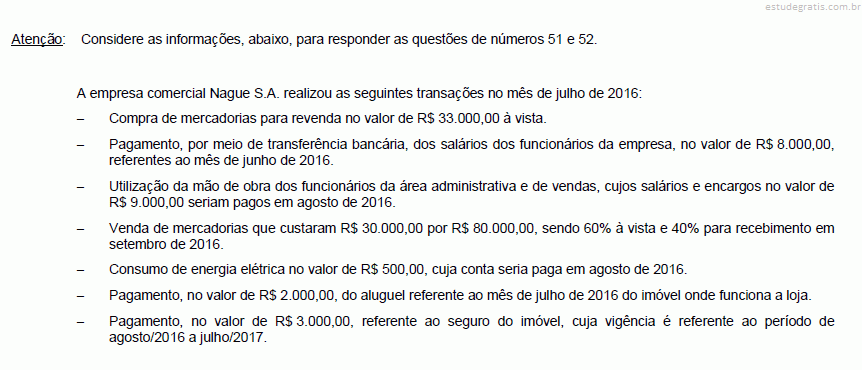
Com base nessas informações e de acordo com o regime da competência, o resultado operacional de julho de 2016 foi, em reais, de É uma operação que constitui alteração patrimonial modificativa aumentativa:
Companhias investidas nas quais não se verifica a possibilidade de modo permanente, de forma direta ou indireta, de um acionista isoladamente exercer os poderes de preponderância nas deliberações sociais ou ainda de eleger ou destituir a maioria dos administradores, são denominadas
Uma operação realizada entre empresas que envolva a transferência de direitos de propriedade industrial de uma sociedade para a outra é caracterizada como um(a):
Utilizando as informações contidas no quadro de composição acionária das companhias, responder às questões de nº 06 a 13.

O percentual de participação indireta da Cia. Itararé na Cia. Itaipu é:
Entre as cinco opções, assinale aquela que contém uma afirmativa correta.
Quando uma companhia aberta opta por reverter as reavaliações anteriormente registradas retornando ao critério do custo corrigido, este procedimento deve ser:
Alfa S/A possui 22% das ações emitidas por Beta S/A. Beta S/A apurou lucro líquido do exercício no valor de R$ 40.000,00 e distribuiu 30% deste lucro para seus acionistas, na forma de dividendos. Sabendo-se que o investimento deve ser avaliado pelo método da equivalência patrimonial, pode-se observar na escrituração contábil, em decorrência desses fatos, um
Assinale a opção que contém a afirmativa correta.
O objeto da contabilidade é:
Indique, dentre os elementos abaixo, qual NÃO é fato permutativo:
É função econômica da Contabilidade:
Um fornecedor de embalagem, desejando realizar um novo contrato, oferece a um funcionário do setor de compras de seu cliente um final de semana com todas as despesas pagas para assistir a final do campeonato de futebol. O fornecedor não fala sobre o novo contrato quando efetua o convite. O funcionário não é amigo pessoal do fornecedor. Ele sabe que o custo operacional é um fator crítico para a aprovação do novo contrato e está ciente de que o fornecedor pedirá detalhes sobre os preços oferecidos pelas empresas concorrentes.
Qual deveria ser a melhor conduta do funcionário para este caso?
A compra de um imóvel para uso da empresa constitui:
A respeito do ativo realizável a longo prazo, assinale a alternativa correta:
No balanço patrimonial, o que representam as Duplicatas a Receber?
Identifique com (V) ou (F) as afirmações conforme sejam verdadeiras ou falsas e assinale a seqüência correta.
( ) As contas do Ativo, no Balanço Patrimonial, têm sua natureza credora.
( ) As despesas e receitas são registradas na Demonstração do Resultado do Exercício.
( ) Na compra a vista de um veículo, em dinheiro, debitamos a conta Caixa e creditamos a conta Veículo.
( ) A depreciação é utilizada para registrar a desvalorização do bem pelo seu tempo de uso.
Tendo em vista o Sistema Financeiro Nacional, numere a 2ª coluna de acordo com a 1ª coluna e escolha a seqüência correta.
1. Banco Central (BC)
2. Comissão de Valores Mobiliários (CVM)
3. Superintendência de Seguros Privados (SUSEP)
4. Secretaria de Previdência Complementar (SPC)
( ) Órgão responsável pelo desenvolvimento, disciplina e fiscalização do mercado de atuação das companhias abertas, os intermediários financeiros e os investidores.
( ) Órgão responsável pelo controle e fiscalização dos planos de previdência complementar fechada.
( ) Órgão responsável pelo cumprimento das disposições que regulam o funcionamento d...
As receitas efetivas caracterizam-se por serem