A empresa Problemática S.A. está respondendo a diversos processos movidos contra ela. As informações constantes no quadro a seguir correspondem às estimativas dos valores que podem vir a ser pagos pela empresa, bem como o resultado da análise do departamento jurídico sobre a possibilidade de perda de cada uma das ações. Estas informações correspondem à situação vigente em 31/12/2014:
Sabendo-se que todos os valores estimados são confiáveis e com base nas informações apresentadas, o valor evidenciado pela empresa no passivo do Balanço Patrimonial de 31/12/2014 é, em reais,
A empresa Comercializa Tudo S.A. é uma empresa de capital aberto. O seu Patrimônio Líquido, evidenciado no Balanço Patrimonial de 31/12/2013, era composto das seguintes contas:
No ano de 2014, a empresa apurou o lucro líquido de R$ 2.000.000,00 e constituiu apenas a Reserva Legal de acordo com as regras definidas na Lei das Sociedades por Ações. O estatuto social da empresa não estabelece o valor dos dividendos mínimos obrigatórios. Os valores da Reserva Legal e do total do Patrimônio Líquido evidenciados no Balanço Patrimonial de 31/12/2014 foram, respectivamente, em reais,
Uma empresa comercializa um único produto e não tinha saldo em estoque no início do ano de 2014. Durante o ano de 2014 realizou as transações com o produto que comercializa, as quais são apresentadas, em ordem cronológica, na tabela abaixo.
Se a empresa adota o Método da Média Ponderada Móvel para a avaliação do estoque, o valor evidenciado para a conta Estoque no Balanço Patrimonial de 31/12/2014 foi, em reais,
Considere as informações a seguir sobre as transações realizadas pelas empresas Cia. Primeira, Cia. Segunda, Cia. Terceira e Cia. Quarta:
− A Cia. Primeira adquiriu uma participação acionária de 30% na Cia. Última, passando a ter influência significativa na administração da empresa investida.
− A Cia. Segunda é uma empresa comercial e adquiriu produtos para revender. A empresa demora, em média, 18 meses entre a data da compra e a data da venda que é realizada à vista.
− A Cia. Terceira adquiriu máquinas especiais que serão utilizadas em seu processo produtivo
. − A Cia. Quarta adquiriu ações da Empresa Qualquer S.A. e pretende vendê-las, a qualquer momento, quando ocorrer alguma necessidade de recursos financeiros.
O Imposto sobre Propriedade Predial e Territorial Urbana tem como fato gerador a propriedade de bem imóvel localizado na zona urbana do Município. O reconhecimento dessa receita sob o enfoque patrimonial, no momento do lançamento, é registrado da seguinte forma:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada indústria que opera com uma estimativa de valor residual de 10% para todos os itens de seu imobilizado produtivo adquiriu um maquinário produtivo por R$ 200.000. A depreciação é realizada pelo método de unidades produzidas e a capacidade produtiva da máquina foi estimada em 2 milhões de peças. No primeiro e no segundo exercícios sociais, essa máquina produziu 250.000 peças/ano; no terceiro ano, a produção da máquina foi de 300.000 peças. Toda a depreciação foi adequadamente contabilizada, de acordo com a competência contábil.
De acordo com essa situação hipotética, o valor contábil líquido da máquina ao final do terceiro ano de atividade, em reais, foi de
Uma empresa realizou no dia 01/11/2013 três aplicações financeiras com as características apresentadas na tabela a seguir:
Todas as aplicações remuneram juros compostos por dia corrido. Os valores em reais que deveriam ter sido evidenciados no Balanço Patrimonial, em 31/12/2013, para os títulos disponíveis para venda futura, os destinados para venda imediata e os que serão mantidos até o vencimento são, respectivamente, em reais:
A empresa Cheia de Problemas S.A. responde a diversos processos movidos contra ela e não ocorreu ainda nenhuma audiência nem julgamento para quaisquer dos processos. As informações sobre estes processos e a avaliação feita pela assessoria jurídica da empresa quanto à possibilidade de perda de cada um deles são apresentadas na tabela a seguir e estas informações foram utilizadas para a elaboração do Balanço Patrimonial em 31/12/2014:
Com base nas informações anteriores e sabendo que todos os valores estimados são confiáveis, o valor que deveria ter sido evidenciado como provisão no passivo, no Balanço Patrimonial de 31/12/2014, é, em reais:
Os Balanços Patrimoniais de 31/12/2013 e 31/12/2014 e a Demonstração do Resultado de 2014 da empresa Transnacional Comércio S.A. são apresentados a seguir:
Utilizando as demonstrações contábeis acima e sabendo-se que: o imóvel não sofreu depreciação e o valor da sua venda foi recebido no próprio ano, as despesas financeiras não foram pagas e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais:
A Cia. Petrolífera Fundo do Mar S.A. apresentava a seguinte composição do Patrimônio Líquido, em 31/12/2012:
Os valores que a Cia. Petrolífera Fundo do Mar S.A. deveria apresentar, no Balanço Patrimonial de 31/12/2013, como saldo da conta Dividendos a Pagar no passivo, da conta Reserva Legal no Patrimônio Líquido e do total do Patrimônio Líquido são, respectivamente, em reais:
Considerando que a Cia. Mi espera recuperar em até 12 meses os valores de seus recebíveis e de seus estoques, bem como liquidar em até 12 meses suas contas e empréstimos a pagar, e que prevê para além de 12 meses a liquidação das provisões que reconhece, em 31/12/20x1 os totais de seu ativo circulante e de seu passivo circulante serão, respectivamente, de:
Uma empresa adquiriu um equipamento de produção pelo valor de R$ 2.400.000,00 que foi pago à vista. A aquisição ocorreu em 30/06/2013, data em que o ativo foi colocado em uso, e a empresa definiu a vida útil do equipamento em 50.000 horas de produção. O valor residual do equipamento no final da vida útil definida era R$ 300.000,00. Sabendo que a empresa calcula a despesa de depreciação do equipamento em função das horas de produção, que até 31/12/2014 o equipamento havia sido utilizado na produção por 15.000 horas e que a vida útil para fins fiscais é definida em 10 anos, o valor contábil para este equipamento que deveria ser evidenciado no Balanço Patrimonial de 31/12/2014 para fins societários era, em reais,
Uma empresa realizou no ano de 2013 as aplicações financeiras cujas características são apresentadas na tabela abaixo.
Todas as aplicações remuneram juros compostos por dia corrido. Adotando-se que os meses são de 30 dias corridos, o valor total que impactou o resultado do ano de 2013, correspondente às três aplicações realizadas no ano, foi, em reais,
O parecer dos auditores independentes sobre as Demonstrações Contábeis da empresa DILU S/A, referente ao exercício de 2014, foi emitido com as seguintes ressalvas: ausência de reconhecimento adequado das provisões para perdas no estoque; ausência de adoção de critérios de impairment do imobilizado condizentes com a realidade econômica de seus ativos; e classificação indevida das obrigações a pagar inferior a 12 meses no Passivo Não Circulante. Considerando esses fatos, um analista financeiro, desejando conhecer a Liquidez Corrente (LC) da empresa, deverá:
Uma empresa prestadora de serviços, com sede no Rio de Janeiro, abriu uma filial em Curitiba. Para trabalhar nessa filial ela transferiu parte de seus funcionários do Rio de Janeiro, que alugaram apartamentos para morar em um prédio localizado ao lado do escritório que pertencia à empresa.
No balanço patrimonial da empresa, a correta contabilização do prédio para aluguel é
A Cia. X, que é revendedora de material de escritório é controlada pela Cia. Z, que presta serviços de consultoria. A Cia. X aluga uma sala comercial para a Cia. Z, que a utiliza em suas atividades.
Considerando que o valor justo da sala comercial pode ser mensurado de modo confiável, sua evidenciação no balanço patrimonial individual e no consolidado, respectivamente, deve ser feita do seguinte modo:
Uma empresa de consultoria apresentava, em 31/12/2012, o seguinte Balanço Patrimonial:
Com base apenas nas informações acima, a soma do resultado do período com os ajustes decorrentes de itens que transitaram na demonstração do resultado, mas não no fluxo operacional, feitos para apresentação da Demonstração dos Fluxos de Caixa elaborada de acordo com o Método Indireto, era de
No exercício de 20x4, a Cia. Norte apurou perdas de R$12.000,00 por redução ao valor recuperável de um ativo imobilizado, cujo custo de aquisição foi de R$80.000,00 e estava 40% depreciado. Os lançamentos contábeis da Cia. Norte ao final do exercício de 20x4 relativos à redução do imobilizado ao seu valor recuperável são os seguintes:
A Cia. Expec comercializa projetores multimídia e, no início do mês de janeiro de 20x4, tinha um estoque de 25 unidades ao custo unitário de R$1.100. Durante esse mês foram realizadas as seguintes movimentações:
03/01 Compra a prazo de seis unidades a R$1.180 cada uma;
07/01 Devolução de uma das unidades adquiridas na compra anterior, por defeito;
09/01 Venda à vista de treze unidades, pelo preço unitário de R$2.150;
16/01 Compra à vista de sete unidades pelo valor unitário de R$1.150;
21/01 Venda a prazo de dezesseis unidades, pelo preço unitário de R$2.100.
Considerando apenas as informações apresentadas, após os registros no controle de estoque durante o mês de janeiro de 20x4 na Cia. Expec, é correto afirmar que:
A Armazéns Gerais Épsilon S.A. é proprietária de diversas instalações ao redor do Brasil. Uma dessas instalações está localizada próximo a uma rodovia que dá acesso a um porto, e foi inaugurada em 1º de março de 2008, quando se estimava que essa instalação teria uma vida útil de 30 anos e nenhum valor residual. Desde então essas estimativas não se modificaram, nem tampouco houve o reconhecimento de quaisquer ajustes para perdas, e a Armazéns Gerais Épsilon S.A. vem depreciando o custo de R$60.000.000 da instalação pelo método da linha reta. Porém, em fevereiro de 2015, foi anunciado que o porto ao qual a rodovia próxima a essa instalação da companhia dá acesso deverá passar por uma longa reforma. Considerando desde a licitação do projeto até a conclusão das obras, o processo de reforma do...
A Indústria Cearense de Máquinas S.A. vendeu, em 02/01/2012, 80% das suas ações para a empresa Só Participações S.A., a qual passou a deter o controle sobre ela. O Patrimônio Líquido contábil da Indústria Cearense de Máquinas S.A. era R$ 100.000.000,00, na data da aquisição, e a Só Participações S.A. pagou R$ 72.000.000,00 pela participação adquirida. O valor justo dos ativos e passivos identificáveis da Indústria Cearense de Máquinas S.A., na data da negociação das ações, era R$ 120.000.000,00 e a diferença para o seu Patrimônio Líquido contábil se referia ao valor justo de um terreno que estava registrado pelo valor de custo. No ano de 2012, a Indústria Cearense de Máquinas S.A. apurou um lucro líquido de R$ 16.000.000,00. O valor apresentado no Balanço Patrimonial de 31/12/2012, n...
Uma empresa adquiriu uma máquina pelo valor de R$ 11.000.000,00. A compra ocorreu em 31/12/2011, a empresa definiu a vida útil econômica em dez anos e estimou que a máquina será vendida ao final de sua vida útil por R$ 2.000.000,00 (valor líquido das despesas estimadas de venda).
Em 02/01/2014, a empresa redefiniu sua política de substituição de equipamentos e estabeleceu que utilizaria a máquina por apenas mais cinco anos. No final deste período adicional de cinco anos o valor líquido de venda da máquina foi estimado em R$ 3.500.000,00.
A empresa adota o método das quotas constantes para o cálculo da despesa de depreciação e sabe-se que não houve necessidade de ajuste por redução ao valor recuperável (impairment).
Os Balanços Patrimoniais em 31/12/2013 e 31/12/2014 e a Demonstração do Resultado do ano 2014 da empresa Armas da Paz S.A. são apresentados nos dois quadros a seguir (Valores em reais):
Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais, Atividades de Investimento e Atividades de Financiamento em 2014 foram respectivamente, em reais,
A empresa Marcas Diversas S.A. apresentava em 31/12/2014 o saldo de R$ 3.500.000,00 na conta Intangíveis, correspondente a uma patente adquirida no passado. A composição deste saldo era a seguinte:
− Custo de aquisição: R$ 5.000.000,00.
− Amortização acumulada até 31/12/2014: R$ 1.500.000,00.
Para a elaboração do Balanço Patrimonial de 31/12/2014, a empresa realizou o teste de recuperabilidade (impairment) para esta patente e obteve as seguintes informações:
− Valor em uso da patente: R$ 3.600.000,00.
− Valor justo líquido de despesas de venda: R$ 3.000.000,00.
Com base nestas informações, o valor contábil apresentado para este ativo (patente) no Balanço Patrimonial da empresa Marcas Diversas S.A. em 31/12/2014...
A empresa Produtos Conscientes S.A. trabalha na comercialização de produtos naturais e apresentou a seguinte demonstração do seu resultado referente ao ano de 2014, com os valores expressos em reais:
Sabe-se que, quando da aquisição dos produtos que foram vendidos em 2014, estavam incluídos no preço de compra tributos recuperáveis no valor de R$ 35.000,00. O valor dos tributos incidentes sobre as vendas do ano foi R$ 120.000,00. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela Produtos Conscientes S.A. no ano de 2014 foi, em reais,
Para que ativos e passivos sejam ajustados a valor presente eles devem:
I. Ser uma transação que dá origem a um ativo, a um passivo, a uma receita ou a uma despesa ou outra mutação do patrimônio líquido cuja contrapartida é um ativo ou um passivo com liquidação financeira (recebimento ou pagamento) em data igual a da data do reconhecimento desses elementos.
II. Ter reconhecimento periódico de mudanças de valor, utilidade ou substância de ativos ou passivos similares e empregar método de alocação de descontos.
III. Ser um conjunto particular de fluxos de caixa exatos e claramente associado a um ativo ou a um passivo.
A Cia. PAR possuía, em 31/12/2013, um ativo imobilizado para o qual as seguintes informações, após o reconhecimento da despesa de depreciação para o ano de 2013, eram conhecidas:
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2013, o valor contábil deste ativo que a Cia. PAR evidenciou em seu Balanço Patrimonial de 31/12/2013 foi, em reais,
A Cia. Processada S.A. possuía alguns processos judiciais em andamento, cujas informações são apresentadas a seguir:
Com base nestas informações, o valor líquido reconhecido na Demonstração do Resultado de 2014 e o valor evidenciado no Balanço Patrimonial de 31/12/2014 da Cia. Processada S.A. foram, respectivamente, em reais,
Determinada empresa obteve, em 01/12/2014, um empréstimo para financiar seu capital de giro. O valor do empréstimo obtido foi de R$ 8.000.000,00 para pagamento integral (principal e juros) em 01/12/2015 e a taxa de juros compostos contratada foi 12% ao ano. Os custos de transação incorridos e pagos para a obtenção deste empréstimo foram R$ 160.000,00. Sabendo-se que este empréstimo é mensurado pelo custo amortizado, o valor reconhecido no Balanço Patrimonial, em 01/12/2014, foi, em reais,
Sabendo que a venda dos imóveis foi realizada à vista e que as despesas financeiras não foram pagas no período, o fluxo de caixa gerado pelas Atividades Operacionais da Comércio Natalino S.A. foi, em reais,
A constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas é definida como
As contas do Balanço Patrimonial de uma empresa, em 31/12/2013, apresentavam os seguintes saldos, em reais:
No resultado de 2014, o valor total registrado de despesas relacionadas com a não realização de créditos sobre valores a receber de clientes, em reais, foi
Uma empresa apresentou em seu Balanço Patrimonial de 31/12/2012 o valor total de R$ 510.000,00, que foi contabilizado como provisões de diversos tipos, cujo detalhamento é apresentado na tabela a seguir:
Com base nas informações constantes nas tabelas anteriores e nos critérios definidos pelo Pronunciamento Técnico CPC 25 − Provisões, Passivos Contingentes e Ativos Contingentes, o valor evidenciado como provisão no passivo do Balanço Patrimonial de 31/12/2013 e a variação negativa no Resultado de 2013 foram, respectivamente, em reais,
O Patrimônio Líquido da empresa Novamente S.A. apresentava, em 31/12/2014, os saldos constantes da tabela a seguir, antes da incorporação do lucro líquido do ano de 2014 e da sua distribuição:
O resultado obtido pela empresa em 2014, antes da dedução dos tributos, foi R$ 500.000,00 e o lucro líquido foi R$ 380.000,00.
A empresa adota como política constituir a Reserva Legal até o menor dos limites permitidos pela Lei no 6.404/1976 e alterações posteriores.
O valor acrescido à conta Reserva Legal no final de 2014 foi, em reais,
A empresa Participa em Tudo S.A. adquiriu, em 02/01/2013, uma participação societária de 60% na Cia. Vendida S.A., passando a deter o seu controle. O Patrimônio Líquido contábil da Cia. Vendida S.A. era R$ 50.000.000,00 na data da aquisição e a Participa em Tudo S.A. pagou R$ 36.000.000,00 pela participação adquirida. O valor justo líquido dos ativos e passivos identificáveis da Cia. Vendida S.A., em 02/01/2013, era R$ 60.000.000,00 e a diferença para o seu Patrimônio Líquido contábil se referia ao valor justo de um terreno que estava registrado pelo valor de custo. No ano de 2013, a Cia. Vendida S.A. apurou um lucro líquido de R$ 8.000.000,00 e sabe-se que o terreno não foi vendido. Nas demonstrações contábeis individuais da empresa Participa em Tudo S.A., o valor do Resultado de Pa...
Uma empresa é proprietária de um ativo intangível de vida útil indefinida que foi apresentado no balanço patrimonial de 31/12/2013 pelo valor contábil de R$ 1.200.000,00, composto pelos seguintes valores:
Sabendo-se que a empresa tem evidências de que a vida útil deste ativo intangível continua indefinida, no resultado de 2014 deve
Uma máquina foi adquirida, em 31/12/2010, pelo valor de R$ 10.000.000,00 e a empresa que a adquiriu definiu que a sua vida útil econômica seria 10 (dez) anos, estimando que a máquina seria vendida ao final de sua vida útil por R$ 2.000.000,00, valor líquido das despesas estimadas de venda.
Em 02/01/2013, a empresa alterou sua política de substituição de equipamentos e definiu que somente utilizaria a máquina por mais 4 (quatro) anos e que, ao final deste período, o seu valor líquido de venda seria R$ 3.000.000,00.
A empresa adota o método das quotas constantes para o cálculo da despesa de depreciação e sabe-se que não houve necessidade de ajuste por perda de valor recuperável (impairment).
O valor da despesa de depreciação apresentado na Demonstração do Res...
Uma empresa fez a emissão de 10.000.000 de debêntures pelo valor nominal unitário de R$ 3,00 para obtenção de um total de recursos no valor de R$30.000.000,00. As características dos títulos emitidos foram as seguintes:
− Data da emissão: 31/12/2012
− Prazo total: 10 anos
− Taxa de juros: 10% ao ano
− Pagamentos: parcelas anuais de R$ 4.882.361,85
− Gastos incorridos para a emissão e colocação das debêntures: R$ 666.672,90
Tendo em vista que havia expectativa de que as taxas de juros sofreriam uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu vendê-las pelo valor total de R$ 32.000.000,00 e, com isto, a taxa de custo efetivo da emissão foi 9% ao ano.
No dia 01/12/2014 uma empresa investiu recursos totais no valor de R$1.200.000,00 em diversos ativos financeiros, com as seguintes características:
Os valores em reais a serem evidenciados no Balanço Patrimonial da empresa, em 31/12/2014, para os títulos destinados para venda imediata, para os que serão mantidos até o vencimento e para os disponíveis para venda futura são, respectivamente,
Os Balanços Patrimoniais em 31/12/2012 e 31/12/2013 e a Demonstração do Resultado do ano de 2013 da empresa Águas Claras Surf S.A. são apresentados nos dois quadros a seguir:
Sabe-se que no ano de 2013 a empresa não vendeu investimentos e equipamentos, não liquidou qualquer empréstimo e não pagou as despesas financeiras. Os valores correspondentes ao caixa consumido ou gerado pelas Atividades Operacionais, Atividades de Investimento e Atividades de Financiamento em 2013 foram, respectivamente, em reais,
Banca:
Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
Demonstrações Financeiras são relatórios que classificam e quantificam as contas de uma empresa. Marque a alternativa que apresenta dois de seus elementos.
A empresa Poluidora S.A. está sendo processada por danos causados aos mananciais de um município. A perda é provável, mas não é possível estimar com confiabilidade o valor da multa que deverá ser paga pela empresa. Neste caso, a empresa Poluidora S.A. deve
No dia 01/12/2012 uma empresa aplicou parte de seus recursos, no valor total de R$ 120.000,00, em ativos financeiros. A tabela a seguir apresenta os valores aplicados, as características de cada instrumento financeiro adquirido e a classificação feita pela empresa quanto ao objetivo em relação a cada aplicação:
O valor total das aplicações que deverá ser apresentado no Balanço Patrimonial, em 31/12/2012 será, em reais,
A Cia. Perfumada adquiriu 60% das ações da Cia. Bom Aroma por R$ 11.000.000,00. Na data da aquisição, o Patrimônio Líquido da Cia. Bom Aroma era R$ 12.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era R$ 15.000.000,00. Sabendo que a Cia. Perfumada passou a deter controle da Cia. Bom Aroma e que a Participação dos Não Controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da Cia. Bom Aroma, os valores reconhecidos no grupo Investimentos, no balanço individual, e no grupo Intangíveis, no balanço consolidado, da Cia. Perfumada foram, respectivamente, em reais,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao balanço patrimonial, julgue os itens que se seguem. O grupo do patrimônio líquido, que representa o valor residual entre o ativo e o passivo, inclui as contas capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao balanço patrimonial, julgue os itens que se seguem. O balanço patrimonial é composto pelo ativo, pelo passivo e pelo patrimônio líquido. Considerando-se que o ativo e o passivo sejam divididos em circulante e não circulante, é correto afirmar que as obrigações que vencerem após o término do exercício social seguinte deverão ser classificadas no passivo não circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao balanço patrimonial, julgue os itens que se seguem. O objetivo do balanço patrimonial é evidenciar a situação financeira e patrimonial da organização em determinada data, representando, desse modo, uma posição dinâmica do negócio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao balanço patrimonial, julgue os itens que se seguem. No ativo, as contas são classificadas em ordem crescente de grau de liquidez dos elementos nelas registrados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao balanço patrimonial, julgue os itens que se seguem. Para que se reconheça um item como ativo, é necessário que o recurso seja controlado pela entidade e resultante de eventos passados; por isso, o item que gera benefício futuro não compõe o ativo.
Determinada empresa apresentava em seu Balanço Patrimonial um Ativo Imobilizado registrado pelo valor de R$80.000,00, com uma Depreciação Acumulada de R$40.000,00. A empresa vende esse ativo por R$50.000,00, recebendo o valor à vista. Considerando somente a informação acima e desconsiderando a incidência de impostos, assinale a alternativa que apresenta uma variação no Balanço Patrimonial da empresa.
Determinada sociedade empresária adquiriu um veículo no valor de R$40.000,00, sendo R$15.000,00 à vista e o restante a pagar em um prazo de 90 dias. Assinale a alternativa que apresenta a variação ocasionada no balanço patrimonial dessa empresa em função da operação realizada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere o seguinte balanço patrimonial da Cia. Spirits para os exercícios de 2011 e de 2012.
Com base nessas informações e considerando que a companhia reteve todo o lucro de 2012, é correto afirmar que o caixa líquido gerado pelas atividades operacionais da Cia. Spirits em 2012 foi de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao balanço patrimonial, julgue os itens que se seguem. De acordo com o pronunciamento técnico do Comitê de Pronunciamentos Contábeis (CPC) referente à apresentação das demonstrações contábeis, o valor da participação de não controladores destacado dentro do patrimônio líquido e o valor de instrumentos financeiros disponíveis para venda são exemplos de informações apresentadas no balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à análise econômico-financeira das organizações, inclusive em seus aspectos qualitativos, julgue os próximos itens. A análise vertical constitui procedimento suficiente para identificar mudança no peso de um item de ativo em relação ao ativo total.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a receitas e despesas e a seus reconhecimentos, julgue os itens a seguir. O registro contábil de um débito na conta caixa e de um crédito na conta receita de aluguéis a vencer diferida corresponde à receita cujo fato gerador ainda não ocorreu. Dessa forma, o reconhecimento da referida receita no resultado em momento futuro estará em conformidade com o regime de competência.
Banca:
Instituto Americano de desenvolvimento (IADES)
Analise a demonstração da mutação do Ativo líquido por plano de benefícios a seguir, conforme modelo apresentado no Anexo B da Resolução CNPC no 8/2011.
Considerando os dados apresentados, é correto afirmar que o Ativo líquido – final do exercício totalizou
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública. São apresentados no Balanço Patrimonial para representar a situação da entidade pública, EXCETO:
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
As variações patrimoniais são transações que resultam em alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando, ou não, o seu resultado. Todas as alterações ocorridas no patrimônio são denominadas variações patrimoniais e podem ser classificadas em quantitativas ou qualitativas. Constitui-se em um exemplo de variação patrimonial qualitativa:
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Duas pessoas resolveram constituir uma sociedade por cotas de responsabilidade limitada e o Contrato Social apresenta a seguinte cláusula: o capital social é de R$ 500.000,00, dividido em 500.000 quotas, no valor nominal de R$ 1,00 cada uma, a ser integralizadas da seguinte forma, pelos sócios:
I. Sócio “X” – 250.000 quotas de R$ 1,00 cada uma, totalizando R$ 250.000,00, sendo que 210.000 quotas, totalizando R$ 210.000,00, serão integralizadas, neste ato, em moeda corrente do país, e 40.000 quotas, totalizando R$ 40.000,00, serão integralizadas no prazo de 120 dias, em moeda corrente do país.
II. Sócio “Y” – 250.000 quotas de R$ 1,00 cada uma, totalizando R$ 250.000,00, sendo que 140.000 quotas, totalizando R$ 140.000,00, serão integralizadas, neste ato, em moeda corre...
A NBC TG ESTRUTURA CONCEITUAL traz os elementos diretamente relacionados com a mensuração da posição patrimonial da empresa: ativo, passivo e patrimônio líquido. Analise os conceitos de acordo com a norma, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que resultem futuros benefícios econômicos para a entidade.
( ) Passivo é uma obrigação presente da entidade derivada de eventos futuros, cuja liquidação se espera que resulte em saída de recursos capazes de gerar benefícios econômicos.
( ) Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos os seus passivos....
Determinada sociedade empresária adquiriu um veículo no valor de R$40.000,00, sendo R$15.000,00 à vista e o restante a pagar em um prazo de 90 dias. Assinale a alternativa que apresenta a variação ocasionada no balanço patrimonial dessa empresa em função da operação realizada.
Uma sociedade empresária apresentou um total de Bens e Direitos de R$150.000,00, e sabe-se que o valor do Capital de Terceiros da Empresa equivale ao dobro do capital próprio. Com base nessas informações, é correto afirmar que o valor do Patrimônio Líquido dessa empresa é de
A análise de índice relaciona itens e grupos de itens do balanço patrimonial e da demonstração de resultados. Para realizar uma análise segura e confiável das demonstrações contábeis, o analista deve
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
O Passivo deve ser classificado como circulante quando: 1. espera-se que seja liquidado durante o ciclo operacional normal da entidade. 2. está mantido essencialmente com o propósito de ser pago no longo prazo. 3. deve ser liquidado no período de até doze meses após a data do balanço. 4. a entidade não tem direito incondicional de diferir a liquidação do passivo durante pelo menos doze meses após a data do balanço. Assinale a alternativa que indica todas as afirmativas corretas.
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
Passivo ambiental é toda obrigação contraída voluntária ou involuntariamente destinada à aplicação em ações de controle, preservação e recuperação do meio ambiente, originando, como contrapartida, um ativo ou custo ambiental. Para o reconhecido de um passivo ambiental, devem-se atender alguns requisitos. Sobre esses requisitos, analise as assertivas e assinale a alternativa que aponta as corretas. I. Que a entidade tenha uma obrigação presente legal ou implícita como consequência de um evento passado, que é o uso do meio ambiente ou a geração de resíduos tóxicos. II. Que seja provável que recursos sejam exigidos para se liquidar o passivo ambiental, prevalecendo a chance de não ocorrer a saída de recursos. III. Que o montante do passivo ambiental envolvido po...
No dia 31/01/2014, um órgão da Administração pública direta estadual fez o empenho da despesa com Equipamentos e Material Permanente no valor de R$ 35.000,00 e, no dia 04/02/2014, fez o empenho da despesa com Serviços de Terceiros – Pessoa jurídica no valor de R$ 500,00 referentes, respectivamente, à aquisição de móveis para escritório e fretes para entrega dos mesmos. Em 14/02/2014, o fornecedor entregou os móveis e, neste mesmo dia, houve a liquidação de ambas as despesas (equipamentos e material permanente e serviços de terceiros – pessoa jurídica), cujo pagamento ocorreu em 07/03/2014 (também de ambas as despesas). Os móveis foram adquiridos para utilização por servidores contratados pelo órgão público e foram colocados em uso no dia 15/03/2014. Considerando que a vida út...
Assumindo-se que não houve proposta de distribuição de dividendos, o valor total do Patrimônio Líquido no Balanço Patrimonial de 31/12/2012 era, em R$,
A Cia. Bem Gelada S.A. obteve, em 01/11/2013, um empréstimo para financiar seu capital de giro. O valor do empréstimo obtido foi de R$ 5.000.000, para pagamento integral (principal e juros) em 31/10/2014 e taxa de juros compostos de 7% ao ano. Os custos incorridos e pagos para a obtenção deste empréstimo foram R$ 125.000. Sabendo-se que este empréstimo é mensurado pelo custo amortizado, ao reconhecer este empréstimo obtido, em 01/11/2013, a Cia. Bem Gelada S.A. aumentou o
Em 31/12/2011, a empresa Reavaliação adquiriu uma máquina por R$ 650.000 à vista. Na data da aquisição, estimou-se que a vida útil econômica era 5 anos e o valor residual era R$ 200.000. Em 01/01/2013, a empresa reavaliou a vida útil econômica remanescente da máquina para 8 anos e valor residual para R$ 0,00 (zero).
O valor contábil apresentado pela empresa Reavaliação, no Balanço Patrimonial de 31/12/2013, foi, em reais,
Atenção: Para responder às questões de números 33 e 34, considere as informações abaixo.
A empresa Boas Ideias adquiriu, em 02/01/2013, uma Marca por R$ 300.000 à vista. Adicionalmente, a empresa incorreu em gastos de R$ 50.000 para registro dessa Marca. Na data da aquisição, a empresa Boas Ideias estimou que a vida útil da Marca era indefinida.
O ativo adquirido pela empresa Boas Ideias é mensurado, na data da aquisição, pelo
Em uma aquisição de ativo por meio de um contrato de arrendamento mercantil financeiro, na data de início do contrato de arrendamento, a empresa arrendatária
Atenção: Para responder às questões de números 29 e 30, considere as informações abaixo. A Cia. Europeia adquiriu 40% das ações da Cia. Sem Cheiro por R$ 5.500.000. Na data da aquisição, o Patrimônio Líquido da Cia. Sem Cheiro era R$ 6.000.000 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Sem Cheiro era R$ 9.000.000. Sabendo que a Cia. Europeia passou a ter influência significativa na Cia. Sem Cheiro, o valor reconhecido no ativo da Cia. Europeia, em Investimentos, foi, em reais,
O valor do Patrimônio Líquido de uma empresa, em 31/12/2012, era R$ 10.000,00 e o valor do ativo total, na mesma data, era R$ 40.000,00. O grau de concentração da dívida no curto prazo era de 60% e o índice de liquidez corrente da empresa nesta data era 1,20. Com base nestas informações, o valor total do Ativo Não Circulante da empresa, em 31/12/2012 era, em reais,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando-se a tabela abaixo, é correto afirmar que todas as contas listadas foram demonstradas no ativo do balanço patrimonial de uma companhia comercial, exceto duplicatas descontadas, provisão para garantias e receitas financeiras a transcorrer (conta credora). contas
Em 31/12/2011, a Cia. Itaquera S.A. adquiriu 15% de participação na Cia. Maracanã S.A. por R$ 180.000,00, passando a ter influência significativa. O Patrimônio Líquido da Cia. Maracanã S.A. era composto apenas pelo Capital Social de R$ 1.000.000,00, representado por 500 ações ordinárias e 500 ações preferenciais. A Cia. Itaquera S.A. adquiriu apenas ações ordinárias e, durante o ano de 2012, a Cia. Maracanã S.A. obteve um lucro líquido de R$ 300.000,00, distribuiu dividendos no valor de R$80.000,00 e reconheceu em Ajustes de Avaliação Patrimonial o valor de R$ 30.000,00 (saldo credor), decorrentes de algumas aplicações financeiras avaliadas ao valor justo e classificadas como disponíveis para venda futura. Com base nestas informações e sabendo que, na data da aquisição, o Patrimô...
A Cia. Solar adquiriu, em 31/12/2012, uma máquina por R$ 560.000,00, à vista. A vida útil econômica estimada desta máquina, na data de aquisição, foi de 12 anos e o valor residual de R$ 80.000,00. Em 01/01/2014, a empresa reavaliou a vida útil desta máquina e determinou que a vida útil remanescente era 10 anos e o valor residual era R$ 40.000,00. Com base nestas informações e sabendo que a empresa adota o método das quotas constantes para o cálculo da despesa de depreciação, o valor contábil evidenciado no Balanço Patrimonial da Cia. Solar, em 31/03/2014, foi
A Cia. Internacional S.A. obteve, em 31/12/2013, um empréstimo de US$300.000,00 atualizado apenas pela variação cambial, para ser liquidado em uma única parcela em 31/12/2015. Na data da obtenção do empréstimo a taxa de câmbio era R$2,40/US$1,00 e em 31/01/2014, a taxa de câmbio era R$2,45/US$1,00. A taxa de câmbio média do mês de janeiro de 2014 foi R$2,50 /US$1,00. Sabendo que em 31/01/2014 a taxa de câmbio projetada para 31/12/2015 era R$2,35/US$1,00, é correto afirmar que o valor apresentado no Balanço Patrimonial da Cia. Internacional S.A., referente a este empréstimo, foi
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração contábil, às provisões, aos ativos e aos passivos, julgue os itens a seguir. Se classificados no passivo não circulante da companhia, as obrigações, os encargos e os riscos relevantes são ajustados a valor presente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
A empresa em questão apresenta passivo a descoberto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que mostra a situação contábil da Cia. ABC Ltda. após a apuração e antes da distribuição do resultado do exercício findo em 31/12/2013, julgue os próximos itens.
O ativo intangível da referida empresa apresenta saldo positivo líquido de R$ 100,00.
Banca:
Instituto Americano de desenvolvimento (IADES)
Na abertura de uma firma, os sócios integralizaram capital de $ 10.000 em dinheiro. As primeiras transações realizadas pela firma foram: depósito de $ 9.000 no banco; compra de móveis e equipamentos por $ 2.000; e compra de mercadorias à vista com cheque no valor de $ 5.000. Não se sabe como foi realizada a compra de móveis e equipamentos: se à vista ou a prazo; se com dinheiro ou cheque. Com base nessas informações e ao se levantar o balancete, é correto afirmar que o valor do patrimônio líquido será
Banca:
Instituto Americano de desenvolvimento (IADES)
O patrimônio de uma entidade compõe-se de bens, direitos e obrigações. Acerca desse assunto, assinale a alternativa que apresenta um Passivo não Exigível.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Em 01 de janeiro de 2014, uma empresa comprou um computador para utilizar em seus negócios por R$ 5.000,00, sendo que o pagamento foi realizado em 5 parcelas semestrais de R$ 1.000,00, a partir de fevereiro de 2014. Para o pagamento à vista, o valor a pagar seria de R$ 4.600,00. O computador vinha com garantia de 1 ano e a empresa adquiriu garantia de mais 2 anos por R$ 400,00. Além disso, o frete da entrega do computador foi de R$ 100,00. A empresa ainda adquiriu por R$ 200 programas básicos de computador, fundamentais para a sua operação, e R$ 50,00 em um programa antivírus com validade de 1 ano. Em 01 de janeiro de 2014, o computador foi reconhecido no balanço patrimonial da empresa por
Considerando-se exclusivamente os dados e as informações da empresa J, em conjunto com os procedimentos da análise de balanço, constata-se que a rentabilidade de seu ativo total, em 2012, apresentou o percentual de
Banca:
Instituto Americano de desenvolvimento (IADES)
O índice de imobilização do Patrimônio Líquido, calculado pela relação entre o Ativo Permanente (investimentos + imobilizado + intangível) e o Patrimônio Líquido, aumentou de 86% em 20X0 para 118% em 20X1. Nesse caso, é correto afirmar que, em 20X1,
Banca:
Instituto Americano de desenvolvimento (IADES)
Em 1o/2/20X1, três sócios constituíram uma empresa com capital inicial de $ 50.000, integralizado em espécie. No dia 2/2/20X1, a empresa efetuou uma operação que resultou na situação patrimonial a seguir.
Com base no exposto, assinale a alternativa que indica a operação que deu origem à situação patrimonial apresentada.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Uma empresa de alimentos tem parte de suas atividades em uma fazenda. Esta empresa adquire um imóvel próximo à fazenda e o aluga para os funcionários que trabalham na fazenda e não vivem na região. Assinale a alternativa que indica onde o imóvel deve ser evidenciado no Balanço Patrimonial da empresa e qual é a base de mensuração, respectivamente.
Uma empresa vendeu por R$ 15.000,00, um equipamento que havia sido adquirido por R$ 50.000,00 e já depreciado em 80% do seu custo de aquisição. O registro contábil dessa transação provocará:
Se o patrimônio líquido da empresa é de R$ 1.200.000,00 e a remuneração exigida pelos sócios é de 15% a.a. para o capital investido, o ponto de equilíbrio econômico será de:
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
Sabendo que uma companhia apresentou Liquidez Corrente de 1,40 e Liquidez Geral de 1,10 e no mesmo período, verificou-se que o Passivo Circulante era de R$ 360.000,00 e o Passivo Não Circulante totalizou R$ 140.000,00, assinale a alternativa que apresenta o valor do Ativo Circulante da referida companhia:
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
Ao final de cada exercício financeiro as sociedades por ações devem elaborar suas demonstrações financeiras com o fim de apresentar seus resultados finais para seus acionistas e o público em geral. Dentre as Demonstrações existe uma destinada a apresentar o desempenho financeiro da companhia. Analise as afirmativas abaixo que tratam da Demonstração dos Fluxos de Caixa:
I - A compra a prazo de mercadorias destinadas para revenda será considerada uma variação no fluxo de investimentos da companhia.
II - O recebimento de numerário proveniente de uma venda a vista de um ativo imobilizado deve ser classificado na Demonstração dos Fluxos de Caixa como um aumento no fluxo de financiamentos.
III - A obtenção de um empréstimo de longo prazo para capital de giro represe...
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devam ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional, podendo sofrer variações decorrentes de alguns fatores. No caso de ativos mantidos pelos valores em caixa ou equivalentes de caixa, os quais poderiam ser obtidos pela venda em uma forma ordenada e passivos mantidos pelos valores em caixa e equivalentes de caixa, não descontados, que se espera seriam pagos para liquidar as correspondentes obrigações no curso normal das operações da Entidade, o custo histórico sofrerá variações resultando no Valor:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma empresa industrial adquiriu, em dezembro de 2013, um equipamento para uso nas suas operações, portanto, para seu ativo imobilizado. Esse equipamento foi financiado pelo Banco Nacional de Desenvolvimento Econômico e Social – BNDES, no valor de R$ 3.600.000,00. Uma vez que o financiamento será pago em 48 parcelas iguais e mensais, sendo a primeira parcela com vencimento em janeiro de 2014, o valor a ser classificado no Passivo Circulante em 31 de dezembro de 2013, será:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Analise as afirmações apresentadas a seguir, classificandoas como verdadeira (V) ou falsa (F). O benefício econômico futuro incorporado a um ativo é o seu potencial em contribuir, direta ou indiretamente, para o fluxo de caixa ou equivalentes de caixa para a entidade. Tal potencial pode ser produtivo, quando o recurso for parte integrante das atividades operacionais da entidade. Isto posto, os benefícios econômicos futuros incorporados a um ativo podem fluir para a entidade de diversas maneiras. Por exemplo, o ativo pode ser: ( ) usado isoladamente ou em conjunto com outros ativos na produção de bens ou na prestação de serviços a serem vendidos pela entidade; ( ) trocado por outros ativos; ( ) usado para liquidar um passivo; ( ) distribuído aos proprietár...
No dia 10 de fevereiro de 2014, uma determinada empresa apresentou os seguintes saldos patrimoniais do Ativo e Passivo Circulantes:
No dia 15 de fevereiro, vendeu todo seu estoque de mercadorias pelo valor de R$ 12.000,00. Sabendo-se que a empresa trabalha com o método do Inventário Permanente e que o recebimento foi de 50% à vista e o restante em 30 dias, qual será o valor do Ativo Circulante da empresa após a operação?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao passivo das entidades, julgue os itens a seguir, de acordo com a legislação vigente. As obrigações da companhia com terceiros devem ser classificadas no passivo circulante ou no passivo não circulante, tomando-se como referência o exercício social ou o ciclo operacional da empresa, se este tiver duração maior que o exercício social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a conceituação, classificação e conteúdos do ativo, julgue os itens que se seguem, de acordo com a legislação vigente. Os veículos de uma empresa de transportes e movimentação de valores que são utilizados para manutenção da atividade da empresa deverão ser classificados como ativos não circulantes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a conceituação, classificação e conteúdos do ativo, julgue os itens que se seguem, de acordo com a legislação vigente. O ativo imobilizado pode, eventualmente, incluir bens incorpóreos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a conceituação, classificação e conteúdos do ativo, julgue os itens que se seguem, de acordo com a legislação vigente. Os veículos de uma empresa automobilística destinados à venda deverão ser classificados no ativo circulante, realizável a longo prazo ou imobilizado, conforme o momento da alienação do bem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito a valor justo, definição, técnicas de avaliação e evidenciação de ativos e de passivos, julgue os itens que se seguem. Para os casos de ativos e passivos mensurados a valor justo de modo não recorrente, a divulgação dos saldos no balanço patrimonial é obrigatória, não sendo necessária, porém, a divulgação das técnicas de avaliação e das informações utilizadas para desenvolver essas mensurações nas notas explicativas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do reconhecimento, da mensuração e da evidenciação dos instrumentos financeiros, julgue os itens a seguir. Um ativo ou um passivo financeiro é classificado como mantido para negociação se tiver sido adquirido ou originado principalmente com a finalidade de venda ou de recompra no curto prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos critérios de mensuração das provisões e dos passivos contingentes, julgue os itens subsequentes. No caso dos passivos contingentes, o valor reconhecido deve ser a melhor estimativa dos dispêndios necessários para liquidar a obrigação presente na data da apresentação das demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de endividamento das empresas, seus custos, itens do patrimônio líquido e demonstração do resultado abrangente, julgue os itens seguintes. No patrimônio líquido, as reservas de capital incorporam o saldo dos ajustes de avaliação patrimonial decorrentes da valorização de investimentos da companhia.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes a respeito de demonstrações contábeis e suas contas específicas, com base na legislação vigente. Na elaboração do balanço patrimonial de uma S/A constituída em 31/1/2014, as aplicações de recursos imobilizados de 2013 e de janeiro de 2014 são consideradas gastos pré-operacionais e classificadas como despesas referentes ao exercício de 2014.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
Após o encerramento contábil, o patrimônio líquido será reduzido em relação ao patrimônio líquido anterior ao encerramento contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios utilizados para mensuração de passivos, julgue o item abaixo. No balanço da entidade, somente podem ser reconhecidos os passivos que já existiam na data do balanço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a mensuração de ativos, reavaliação, teste de recuperabilidade, impairment, depreciação, amortização e exaustão, julgue os próximos itens. A amortização de ativo intangível, independentemente de sua vida útil, deve ser suspensa a partir do momento em que o bem for classificado como disponível para venda, voltando a ser depreciado normalmente se essa situação for revertida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em 2/12/2013, uma empresa contraiu, junto a uma instituição financeira, empréstimo que deve ser integralmente pago em março de 2015, com juros de 2% ao mês.
Considerando essa situação, julgue os itens a seguir a respeito dos efeitos específicos da referida transação nos índices de liquidez e de endividamento da empresa na data em que lhe foi transferido o valor do empréstimo.
A relação capital de terceiros/capital próprio não sofreu alteração, ao passo que a participação das dívidas de curto prazo no endividamento total teve uma redução.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito de passivos de companhias abertas. A diferença entre as contas provisão para imposto de renda e imposto de renda a pagar está em que a primeira representa um passivo de prazo ou valor incerto enquanto que a segunda consiste em um passivo que não contempla tal incerteza.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito de passivos de companhias abertas. Passivos monetários que apresentem juros implícitos embutidos no seu valor devem ser avaliados a valor presente por ocasião do seu reconhecimento inicial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das regras contábeis que envolvem ativos intangíveis de companhias abertas, julgue os itens que se seguem. Ativos monetários identificáveis e sem substância física devem ser classificados contabilmente como ativos intangíveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca do ativo imobilizado de companhias abertas. Uma companhia que detém o controle, os riscos e os benefícios de terrenos que estão sendo utilizados em suas operações deve reconhecê-los como ativos e classificá-los no ativo imobilizado. Se, no entanto, esses terrenos não tiverem uma destinação específica, a companhia deve classificá-los no ativo realizável a longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração de operações contábeis diversas, julgue os itens subsequentes. Considere que uma empresa brasileira tenha adquirido o direito de produzir determinado equipamento cuja patente pertença a uma empresa japonesa, à qual serão pagos anualmente royalties de 100.000 dólares norte-americanos, durante dez anos. Considere ainda que a moeda nacional, nesse período, tenha sofrido desvalorização frente ao dólar norte-americano. Nesse caso, a variação monetária eventualmente verificada a cada ano será contabilizada como despesa do período e o valor principal, convertido à moeda nacional, será registrado, anualmente, em ativo intangível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração de operações contábeis diversas, julgue os itens subsequentes. O valor do depósito judicial relativo a passivo trabalhista que a empresa for obrigada a realizar por determinação judicial será contabilizado no passivo circulante caso a ação tenha previsão de solução até o final do próximo exercício, ou no passivo não circulante, em caso contrário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relacionados com os componentes patrimoniais de uma entidade. Entre os lançamentos de ajuste para apuração de resultado de determinado período, incluem-se as partidas dobradas com créditos de valores iguais aos saldos registrados nas contas de despesas antecipadas, despesas incorridas e despesas a apropriar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a tabela acima, que apresenta grupos distintos de obrigações (passivos) identificados por uma entidade para o levantamento do balanço no final do exercício, julgue o item a seguir.
A referida entidade deve reconhecer no balanço patrimonial um passivo exigível total de R$ 640.000,00, além de divulgar R$ 60.000,00 como passivos contingentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao patrimônio líquido, julgue o item seguinte. De acordo com a estrutura conceitual para elaboração e divulgação de relatório contábil-financeiro, a definição de patrimônio líquido corresponde à equação fundamental do patrimônio, ou seja, representa o valor das contas patrimoniais devedoras, deduzidos os valores das contas patrimoniais credoras.
O índice de liquidez corrente mede a capacidade da empresa de saldar suas obrigações de curto prazo. Assinale a alternativa que contém a fórmula referente a esse índice:
O Patrimônio líquido da Empresa Sem Rumo S.A., em 31/12/2010, totalizava R$ 27.000.000,00 e a empresa obteve, no ano de 2011, um lucro líquido de R$ 12.000.000,00. Os seguintes eventos foram reconhecidos no Balanço Patrimonial de 31/12/2011, em relação ao lucro líquido e às reservas:
− Reserva Legal: foi constituída de acordo com o estabelecido na Lei das Sociedades por Ações (o limite legal não foi atingido).
− Reserva Estatutária: definida como sendo 10% do Lucro Líquido deduzido do valor da Reserva Legal.
− Reserva de Lucros a Realizar: no valor de R$ 2.000.000,00.
− A empresa reverteu o valor de R$ 3.000.000,00 que estava registrado como Reservas para Expansão que agora estão disponíveis para distribuição.
Determinada empresa obteve, em 01/09/13, um empréstimo no valor de R$ 100.000,00 com vencimento em 30/09/13. A taxa de juros contratada deste empréstimo foi de 2% ao mês. No entanto, por não ter recursos suficientes, a empresa não pagou este empréstimo na data do vencimento.
De acordo com as condições contratuais, após o vencimento seria cobrado multa de 5% e correção pelo IGPM. Sabendo que a empresa pagou o empréstimo 30 dias após o vencimento e que o IGPM do período (30 dias) após a data de vencimento foi de 1%, o valor do passivo liquidado pela empresa foi, em R$, de
As contas do Patrimônio Líquido da Empresa JotaEme S.A. apresentavam, em 31/12/2012, os seguintes saldos:
Os valores do Capital Social e do total do Patrimônio Líquido da empresa em 31/12/2013, após a consideração de todos os eventos anteriores são, respectivamente, em reais,
Em 31/12/2011, uma empresa realizou a emissão de debêntures para captação de recursos no valor de R$ 20.000.000,00. As debêntures apresentaram as seguintes características:
Prazo total: 10 anos.
Taxa de juros: 9% ao ano.
Pagamentos: parcelas iguais e anuais de R$ 3.116.402,00.
Para a emissão e colocação das debêntures no mercado, a empresa incorreu em custos de transação no valor total de R$ 400.000,00.
Tendo em vista que a expectativa do mercado futuro de juros era que ocorreria uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 22.000.000,00. A taxa de custo efetivo da emissão foi 7,2878% ao ano. Os valores aproximados de encar...
Determinada empresa adquiriu, em 31/12/2010, um equipamento por R$ 300.000,00, à vista. A vida útil econômica estimada do equipamento, na data da aquisição, foi de 10 anos e o valor residual esperado era R$ 20.000,00. Em 01/01/2012, a empresa reavaliou a vida útil do equipamento e determinou que a vida útil remanescente era de 6 anos e o valor residual reestimado de R$ 41.000,00. Em 31/12/2012, antes de encerrar o exercício social, a empresa realizou o Teste de Recuperabilidade do Ativo e obteve as seguintes informações: − Valor em uso: R$ 230.000,00. − Valor justo líquido das despesas de venda: R$ 225.000,00. Com base nestas informações, o valor da Perda por Desvalorização (impairment) reconhecida em 2012 e o valor contábil apresentado no Balanço Patrimonia...
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
No final do mês de Dezembro de 2013 uma Sociedade por Ações apurou as informações para registro contábil de sua folha de pagamento, sabendo que o pagamento deverá ocorrer no quinto dia útil do mês de Janeiro de 2014. As informações obtidas foram as seguintes:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à utilização de custos para a tomada de decisão, julgue os itens subsecutivos. Se uma empresa apresenta grau de alavancagem operacional igual a três, então o seu lucro líquido cresce três vezes mais rápido que as suas vendas.
Banca:
Instituto Americano de desenvolvimento (IADES)
O ativo, o passivo e o patrimônio líquido compõem a estrutura do balanço patrimonial. Acerca desse tema, assinale a alternativa que apresenta um componente do passivo não circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao reconhecimento, à mensuração e à classificação dos elementos que compõem o balanço patrimonial de uma companhia aberta, julgue os itens seguintes.
Os direitos a receber em longo prazo devem ser avaliados pelos seus valores presentes, calculados com base em taxa de desconto igual à taxa de juros da transação, na data de origem. Essa taxa de desconto sofre alterações ao longo da vigência desses direitos, conforme o valor assumido pela taxa de juros de mercado, em períodos subsequentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao reconhecimento, à mensuração e à classificação dos elementos que compõem o balanço patrimonial de uma companhia aberta, julgue os itens seguintes.
A possibilidade de o custo de determinado item do ativo imobilizado ser mensurado com confiabilidade está entre as condições para que esse item seja reconhecido como ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao reconhecimento, à mensuração e à classificação dos elementos que compõem o balanço patrimonial de uma companhia aberta, julgue os itens seguintes.
As obrigações com prazo original de cinco anos, cuja liquidação é prevista para seis meses após a data do balanço, devem ser classificadas no passivo não circulante.
Considere as legendas: A = ativo; P = passivo; PL = patrimônio líquido. É correto afirmar que a equação de Balanço Patrimonial A = P e PL = 0 de uma empresa revela
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a conciliações contábeis, balancete e balanço patrimonial, julgue os itens que se seguem.
Os ajustes de avaliação patrimonial não podem representar ajustes negativos referentes a itens do ativo que passaram a evidenciar valores diferentes dos registrados anteriormente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios estabelecidos pela legislação societária em relação à classificação de itens no balanço patrimonial de uma sociedade anônima, julgue os próximos itens.
Seguros com vigência de doze meses, pagos antecipadamente devem ser classificados no ativo circulante.
A conversão do Balanço Patrimonial da Cia. XYZ (para Reais), em 31/12/20x1, gera um registro na Conta Ajuste Acumulado de Conversão, na Cia. ABC, no valor de, em R$,
O Balanço Patrimonial da Cia. Conservadora, apurado em 31/12/2012, após o reconhecimento da depreciação do exercício social de 2012 e antes de proceder aos testes de recuperabilidade de seus ativos, apresentou:
Para realizar o teste de recuperabilidade da máquina, foram identificados:
− Valor justo da máquina em 31/12/2012: R$ 19.000,00
− Gastos estimados para a retirada e venda da máquina (despesa de venda) em 31/12/2012: R$ 2.000,00
− Tempo de vida útil remanescente estimado para a máquina em 31/12/2012: 3 anos − Valor em uso em 31/12/2012: R$ 18.000,00
− Valor de venda estimado da máquina, no final de...
Auditoria realizada na empresa Cidades S/A, no encerramento do exercício de 2012, demonstrou que o contador deixou de registrar alguns valores, relativos à receita de juros recebidos de clientes, que haviam sido depositados em conta bancária da empresa. O contador, então, optou por retificar a escrituração de 2012. A respeito dessa situação, é correto afirmar que, caso o contador não tivesse feito a retificação, o balanço dessa empresa estaria com o(a)
A MMMs S/A, empresa de capital fechado que atua no ramo alimentício desde 1995, tinha um patrimônio líquido de R$2.150.232,00 em 31/12/2012. A tabela abaixo contém dados contábeis extraídos do Balanço Patrimonial e da Demonstração do Resultado do Exercício relativos a 2011 e 2012 e publicados no início de 2013. Com base nela, elabore a Demonstração dos Fluxos de Caixa pelo método indireto e, em seguida, assinale a alternativa incorreta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao tratamento dos itens de patrimônio líquido, julgue os itens subsequentes.
Se determinada empresa receber subvenção do governo federal para a realização de investimentos, ela poderá excluir do lucro líquido a subvenção recebida.
Banca:
Pontifícia Universidade Católica do Paraná (PUC - PR)
Para efeitos gerenciais, o Balanço Patrimonial pode ser reclassificado em contas financeiras (erráticas), operacionais (cíclicas) e permanentes, tornando possível, em termos dinâmicos, o cálculo da necessidade de capital de giro – NCG de uma empresa. A NCG é calculada da seguinte forma:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Analise o seguinte texto, para responder às questões de números 43 e 44.
A Companhia Alfa Ltda. possui uma máquina no valor de R$ 15.000, um terreno no valor de R$ 45.000, uma aplicação financeira de R$ 5.000 e nenhuma contas a pagar. Já a Companhia Beto Ltda. possui um caminhão no valor de R$ 70.000, um edifício no valor de R$ 150.000, sua conta no banco Itaú que está negativa em R$ 15.000, possui ainda dívida com o financiamento do edifício no montante de R$ 130.000.
Com base apenas nessas informações, e considerando a equação básica do balanço patrimonial, o Patrimônio Líquido conjunto, ou seja, o somatório dos Patrimônios Líquidos das duas empresas, Alfa+ Beto, está adequadamente representado pela imp...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A prestação de serviços implica o pagamento do Imposto sobre Serviços (ISS), normalmente tributado às alíquotas de 2% a 5% sobre o valor do serviço prestado. Uma sociedade formada por três contadores e dois administradores prestou serviços no valor de $ 10.000,00. Considerando uma alíquota de 5% de ISS, qual o lançamento a ser efetuado pela emissão da Nota de Serviços?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima mostra em unidades monetárias o balanço patrimonial de uma entidade ajustado para fins de análise econômico-financeiro. Com base na tabela, julgue os itens subsequentes.
Sabendo que o imobilizado representava 60% do ativo não circulante de cada ano, é correto afirmar que houve crescimento do índice de liquidez geral.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta a estrutura patrimonial, ao final de determinado ano, de uma empresa do ramo de negócios de produção de cartonagem. Considerando que, nessa estrutura, o conteúdo dos componentes, quando cabíveis, diz respeito às atividades e ao financiamento dessas atividades, julgue o item abaixo.
No ano em tela, a referida empresa aumentou o seu capital circulante líquido (CCL), obtendo folga financeira de R$ 80 mediante a diferença entre o ativo circulante (R$ 300) e o passivo circulante (R$ 220), a qual passou a integrar o capital de giro da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as contas e os saldos da tabela acima, que representam o balancete de uma empresa em 31/12/X12, antes da destinação do resultado do exercício, julgue os itens que se seguem.
De acordo com os critérios de avaliação do ativo e do passivo, é correto afirmar que o patrimônio líquido é superior ao ativo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do tratamento dos itens do patrimônio líquido, julgue os itens subsequentes.
As subvenções recebidas por uma entidade serão reconhecidas no resultado da companhia somente quando forem atendidas as condições estabelecidas na contraprestação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao tratamento contábil dos itens do ativo e do passivo, julgue os itens a seguir.
Um bem (ou um direito) somente será considerado como ativo quando satisfaz a três condições: gerar benefícios econômicos futuros; ser controlado pela entidade e ser resultante de um evento que tenha ocorrido no passado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A companhia aberta que adquire uma letra do Tesouro Nacional (LTN), classificando-a como disponível para venda, deve, após o reconhecimento inicial do instrumento financeiro adquirido, avaliar a LTN pelo seu
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao reconhecimento, à mensuração e à classificação dos elementos que compõem o balanço patrimonial de uma companhia aberta, julgue os itens seguintes.
Os investimentos de longo prazo mantidos para fins de negociação devem ser classificados no ativo não circulante.
− A empresa A produz equipamentos especiais. − A empresa B adquiriu alguns desses equipamentos para revendê-los, dentro do seu ciclo operacional. − A empresa C adquiriu da empresa B dois desses equipamentos para utilizá-los em seu processo produtivo. − A empresa D adquiriu o direito de usar a marca dos equipamentos da empresa A por 5 anos. Os equipamentos adquiridos pelas empresas B e C e o direito de uso da marca adquirido pela empresa D são, respectivamente, classificados no Balanço Patrimonial das empresas B, C e D, no ativo
A empresa Trabalhadora S.A. adquiriu, em 31/12/2011, 20% de participação na empresa Empregadora S.A. por R$ 300.000,00. O Patrimônio Líquido da empresa Empregadora S.A., em 31/12/2011, era composto apenas pelo Capital Social formado por 3.000 ações ordinárias. Sabendo-se que, durante 2012, a empresa Empregadora S.A. obteve um lucro líquido de R$ 200.000,00 e distribuiu dividendos no valor de R$ 60.000,00, é correto afirmar que a empresa Trabalhadora S.A., em 2012 e em suas demonstrações individuais, reconheceu
Determinada companhia realizou, durante 2012, as seguintes operações:
I. Vendeu por R$ 70.000,00 Ações em Tesouraria que haviam sido adquiridas, em 2011, por R$ 50.000,00. II. Apurou, em 2012, um Lucro Líquido de R$ 150.000,00 e distribuiu dividendos obrigatórios de R$ 30.000,00. III. Recebeu em doação um terreno com restrições a serem cumpridas. O valor justo do terreno era R$ 40.000,00, no momento da doação. IV. Aumentou o Capital Social em R$ 60.000,00, com Reservas de Lucros existentes em 31/12/2011. Considerando o registro dessas operações, a alteração no Patrimônio Líquido da companhia ocorrida em 2012 foi de
Uma empresa de extração mineral adquiriu, em 01/01/X1, uma grande máquina por $4.000.000. A máquina será utilizada na atividade da empresa e a compra foi realizada com pagamento à vista. A empresa estima que utilizará esta máquina por 5 anos e, no final deste prazo a máquina será descartada porque não terá utilidade no mercado e não será possível vendê-la nem como sucata. A utilização da máquina ocorre de forma contínua durante 24 horas por dia, em função da atividade da empresa. No final do 5o ano, a empresa deverá desmontar a máquina para devolver à localidade que é alugada. Para fazer a desmontagem, remover a máquina e reestruturar o terreno, a empresa projeta gastos que serão pagos em uma única parcela de $560.000 no final do 5o ano e a taxa de juros livre de ris...
Com base exclusivamente nos dados do enunciado, no Balanço Patrimonial da companhia, levantado em 31 de dezembro de 2011, o total do capital de terceiros, em reais, é
Considerando exclusivamente as informações apresentadas pela empresa no Balancete de Verificação, o valor do capital total à disposição da empresa, evidenciado no respectivo Balanço Patrimonial, elaborado em 31/Dezembro/2011, em reais, é
Considere as seguintes assertivas sobre Ativos Intangíveis:
I. O custo de um ativo intangível (identificado e separável) adquirido em uma combinação de negócios é o seu valor justo na data da aquisição. II. Os ativos intangíveis gerados internamente, resultantes da fase de pesquisa, devem ser reconhecidos, uma vez que o custo pode ser determinado com segurança. III. Um ativo intangível com vida útil indefinida deve ser reconhecido inicialmente pelo custo, não sofre amortização e está sujeito ao teste de redução ao valor recuperável. Está correto o que se afirma em
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à análise econômico-financeira de empresas, julgue os itens subsequentes. O passivo total ― soma do circulante e do não circulante ― dividido pelo patrimônio líquido mostra quanto a empresa tomou de capitais de terceiros para cada R$ 1,00 de capital próprio aplicado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos componentes patrimoniais — ativo, passivo e patrimônio líquido —, julgue os itens seguintes.
As receitas de exercícios futuros, diminuídas dos custos e despesas a ela correspondentes, são classificadas em conta de resultado de exercícios futuros do balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios estabelecidos pela legislação societária em relação à classificação de itens no balanço patrimonial de uma sociedade anônima, julgue os próximos itens.
Se forem colocados à venda, os bens imóveis que estiverem sendo utilizados na manutenção das atividades da empresa deverão ser transferidos de imobilizado para investimentos, no ativo não circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos critérios estabelecidos pela legislação societária em relação à classificação de itens no balanço patrimonial de uma sociedade anônima, julgue os próximos itens.
A parcela não realizada do capital social é apresentada no patrimônio líquido, de modo a retificar o saldo do capital já subscrito pela empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela acima apresenta informações da contabilidade da empresa hipotética Z, que o ativo financeiro e o passivo financeiro de cada ano dessa empresa representavam, cada um, 10% do total de valores circulantes, e que os três anos dessa tabela são consecutivos, sendo o ano 1 o mais recente e o ano 3 o mais antigo, julgue os itens subsequentes.
A rentabilidade do patrimônio líquido da empresa Z apresentou-se crescente.
Banca:
Instituto Americano de desenvolvimento (IADES)
Considerando que índices de estrutura de capital mostram as grandes linhas de decisões financeiras, em termos de obtenção e aplicação de recursos, caracterizadas por quanto menores forem, melhor será a condição financeira da empresa, assinale a alternativa que indica quais são eles.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das taxas de retorno e dos indicadores de estrutura de capital e solvência, julgue os itens a seguir. O EBITDA (earnings before interest, tax, depreciation and amortization) é um indicador que se aproxima do fluxo de caixa operacional e possibilita a comparação de empresas a fim de subsidiar as decisões de investimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das taxas de retorno e dos indicadores de estrutura de capital e solvência, julgue os itens a seguir. O índice de liquidez corrente resulta da divisão do ativo circulante pelo passivo circulante e mede a capacidade de pagamento da empresa a longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das taxas de retorno e dos indicadores de estrutura de capital e solvência, julgue os itens a seguir. O indicador de composição do endividamento denota a proporção entre o capital próprio e o capital de terceiros de uma empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que, em um contrato de arrendamento de determinado ativo, cujo tempo estimado de vida útil seja de cinco anos, tenham sido estabelecidos os seguintes itens: prazo de vigência de 50 meses, soma das prestações com 95% do valor justo do bem na data do início do contrato e uma cláusula que prevê que, no final do contrato, a empresa arrendatária possa exercer a opção de compra, desembolsando um valor que represente cerca de 5% do valor justo do bem na data da opção.
Com base nessa situação hipotética, julgue os itens que se seguem.
A empresa arrendatária deverá reconhecer o ativo como imobilizado, aumentando o ativo total, no momento da opção de compra, quando a propriedade do bem é transferida para a empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que, em um contrato de arrendamento de determinado ativo, cujo tempo estimado de vida útil seja de cinco anos, tenham sido estabelecidos os seguintes itens: prazo de vigência de 50 meses, soma das prestações com 95% do valor justo do bem na data do início do contrato e uma cláusula que prevê que, no final do contrato, a empresa arrendatária possa exercer a opção de compra, desembolsando um valor que represente cerca de 5% do valor justo do bem na data da opção.
Com base nessa situação hipotética, julgue os itens que se seguem.
A empresa arrendatária deverá, durante a vigência do contrato, contabilizar a depreciação do bem, calculada numa base sistemática, lançando crédito em conta patrimonial de depreciação acumulada, e débito em...
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Entre os critérios de avaliação dos ativos e de registros dos passivos, aplicados dentro do regime de competência, está a orientação do FIPECAFI (Fundação Instituto de Pesquisas Contábeis, Atuariais e Financeiras, FEA/USP) de que determinado grupo deve ser contabilizado “ao custo de aquisição ou de fabricação, reduzido por estimativas de perdas, para ajustá-lo ao preço de mercado, quando este for inferior. Em se tratando de produtos agrícolas ou em certas commodities, ao valor justo.”Tal orientação refere-se a:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O Ativo Circulante de uma determinada empresa, no início do exercício, tinha o valor de $ 20.000 e ao final do mesmo exercício, $ 35.000. Já o Passivo Circulante, no mesmo período, passou de $ 15.000 para $ 27.000. Sabendo que a aplicação de recursos no exercício foi igual a $ 6.200, pode-se afirmar que as origens de recursos somaram:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Em 31/01, o estoque de produtos para revenda de uma determinada empresa estava assim constituído:
Produto ALFA -100 unidades ao custo unitário de R$ 7
Produto BETA – 120 unidades ao custo unitário de R$ 9
Produto GAMA – 80 unidades ao custo unitário de R$ 10
Sabendo-se que, nessa data, os três produtos estavam cotados no mercado ao preço de R$ 8 cada unidade o valor total do Estoque, no balanço patrimonial elaborado, será demonstrado por:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas contábeis em vigor, julgue os itens que se seguem. O recebimento do valor relativo a um título de crédito em atraso, acrescido de juros, é um fato patrimonial permutativo-modificativo, pois representa uma troca de ativos e produz impacto sobre o patrimônio líquido da entidade.
A receita com alienação de bem imóvel e a despesa com amortização da dívida dependem de autorização legislativa para poderem ser realizadas porque envolvem a movimentação, respectivamente, de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos, julgue os itens seguintes.
Considere que a empresa XYZ tenha sido beneficiada com o perdão total de uma dívida contraída junto ao governo federal e que a empresa ABC tenha sofrido uma multa por desrespeitar uma lei ambiental. Nessa situação, os eventos ocorridos com essas empresas representam fatos administrativos que podem ser classificados, respectivamente, como misto e modificativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A aplicação da orientação de prevalência da essência sobre a forma implica analisar se a natureza administrativa dos eventos a contabilizar está devidamente representada pelo instrumento formal.
Em 31 de dezembro de 2011, uma empresa apresentou os seguintes produtos em estoque:
Sabendo-se que nesta data, o valor realizável líquido de cada produto é de R$ 80,00, qual deve ser o procedimento da empresa quanto ao valor do estoque?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no disposto na legislação acerca das demonstrações financeiras das sociedades, julgue os itens que se seguem.
Empréstimos a sociedades coligadas e controladas que não representem negócios usuais na exploração do objeto da sociedade anônima e que sejam realizáveis no curso do exercício social subsequente serão classificados no grupo ativo circulante do balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no disposto na legislação acerca das demonstrações financeiras das sociedades, julgue os itens que se seguem.
A conta ajustes de avaliação patrimonial, que pode apresentar tanto saldo credor como saldo devedor, faz parte do patrimônio líquido e tem a função de registrar as alterações ocorridas nos valores de ativos e passivos sujeitos à avaliação a valor justo e ainda não negociados.
De acordo com a legislação contábil vigente no Brasil
I. O grupo de contas Ativo Permanente foi extinto.
II. O grupo Passivo Exigível a Longo Prazo não existe mais.
III. Os chamados Ajustes de Avaliação Patrimonial devem ser contabilizados diretamente no resultado do período de acordo com o principio da competência, tendo como contra partida as contas do Ativo ou Passivo que lhe deram origem.
IV. No grupo Ativo Imobilizado são classificados os bens tangíveis e também os intangíveis.
V. O Ativo Realizável a Longo Prazo é um subgrupo de contas pertencente ao grupo do Ativo Não Circulante.
Marque a opção que representa as afirmativas verdad...
A empresa Exploramina S.A. extrai minérios com máquinas alemãs exclusivamente produzidas para ela. Sabendo da demora para a produção dessas peças para substituição nas máquinas, a empresa tem como prática a compra antecipada de peças, para não permitir a parada das máquinas. Essas peças devem ser contabilizadas como
A empresa Balxita S.A. possui um terreno grande na capital onde a empresa estava instalada. Como fez a transferência de suas dependências administrativas totalmente para a fábrica, passou a locar para estacionamento de veículos a área. Nessa situação, a empresa deve
Os custos de capitação de recursos (aumento de capital com emissão de ações) efetivamente realizada, como gastos com advogados, contratação de agente financeiro e outros, realizados para a captação de recursos por meio de emissão de títulos e valores mobiliários devem ser registrados na conta
As obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive impostos sobre a Renda a pagar, com base no resultado do exercício, serão computados no balanço pelo
Os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira são os ativos, passivos e o patrimônio liquido. A correta definição é:
Considere as seguintes operações realizadas por uma sociedade anônima de capital aberto:
I. Aquisição de mercadorias para revenda.
II. Aquisição de marcas e patentes decorrentes de uma combinação de negócios.
III. Aquisição de veículos para utilização pelos vendedores.
IV. Aquisição de ações de uma Cia. Aberta com a finalidade de diversificar seus negócios.
Com base nestas informações, as mercadorias, as marcas e patentes, os veículos e as ações da Cia. Aberta foram reconhecidos e classificados, respectivamente, como
I. As aplicações em instrumentos financeiros, inclusive derivativos, serão avaliados pelo seu valor justo quando se tratar de aplicações destinadas à negociação.
II. Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia serão avaliados pelo custo de aquisição ou produção, sem nenhum ajuste.
III. A diminuição do valor dos elementos do ativo imobilizado será registrada como amortização, quando corresponder à perda do valor de bens físicos sujeitos a desgaste.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O balanço patrimonial é a peça contábil que retrata a posição das contas de uma entidade, após todos os lançamentos das operações de um período terem sido feitos, incluindo provisionamentos (amortização, depreciação, provisão para crédito de liquidação duvidosa etc.) e ajustes, bem como após o encerramento das contas de receita e despesa. O balanço patrimonial é a mais importante demonstração contábil de “posição” das contas em um determinado momento. Neste contexto, os grupos que compõem o ativo não circulante no Balanço Patrimonial são:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Do balancete de encerramento de exercício de uma empresa foram extraídas as informações apresentadas na tabela acima. Considerando que essas sejam as únicas rubricas de ativo e passivo com saldo e sabendo que o patrimônio líquido da entidade, no início do exercício em questão, era de R$ 900,00 e que os sócios não fizeram movimentações de capital, julgue os itens a seguir.
O capital próprio dessa empresa sofreu redução superior a 30% ao longo do referido exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A aplicação da orientação de prevalência da essência sobre a forma implica analisar se a natureza administrativa dos eventos a contabilizar está devidamente representada pelo instrumento formal.
O capital próprio representou mais de 30% das origens de recursos.
A Cia. Varginha iniciou suas atividades em janeiro de 2011 com um capital totalmente integralizado pelos sócios em numerário no valor de R$ 1.370.000,00. As únicas mutações sofridas pelo patrimônio líquido da entidade no decorrer do ano foram um aumento de capital de R$ 220.000,00 que, entretanto, não foi integralizado no exercício e o ingresso de lucros correspondentes a 40% do capital inicial. No final do exercício, o patrimônio bruto da companhia montava a R$ 2.850.000,00. O Passivo da companhia, na mesma data, foi equivalente, em reais, a
Em dezembro de 2011, a Nora S/A, de grande porte, atuando no ramo comercial, realizou as transações a seguir:
• venda de Imobilizado a prazo para uma coligada por R$ 30.000,00, vencimento 5 de março de 2012
• venda de mercadorias a prazo para empregados por R$ 50.000,00, vencimento 5 de março de 2012
• empréstimo de 20.000,00 a empresa detentora de debêntures emitidas pela Nora, vencimento 5 de março de 2012
Considerando exclusivamente as transações realizadas, a boa técnica contábil e as determinações da Lei nº 6.404/1976, com a redação devidamente atualizada, a classificação dos direitos decorrentes dessas mesmas transações, no Balanço de 31 de dezembro de 2011, em reais, é
Ativo, sob o enfoque contábil, é definido como o conjunto de bens e direitos de uma empresa, classificados no balanço patrimonial, nos termos das normas vigentes a partir de 2009, no ativo circulante ou no ativo não circulante, cujas contas representativas devem ser dispostas em ordem decrescente do grau de liquidez dos elementos patrimoniais que elas representarem.
O ativo não circulante, nas condições descritas, deve evidenciar
A constituição de uma sociedade anônima passa, inicialmente, pela formação do capital social. Admita-se, para todos os efeitos e sem atentar para as formalidades legais indispensáveis ao ato, que uma delas tenha emitido ações ordinárias no valor de R$ 1.000.000,00, representativas do capital social, totalmente subscritas pelos acionistas.
O registro contábil da subscrição dessas ações, desconsiderando-se prováveis diferenças de nomenclatura das contas utilizadas, é feito por
No Balanço Patrimonial, nos termos da lei societária vigente, as contas são classificadas de acordo com os elementos do patrimônio que registrem e são agrupadas de forma a facilitar o conhecimento e a análise da situação
Uma empresa, em janeiro de 2012, adquire à vista um ativo no valor de R$ 24 milhões, cuja decisão sobre a sua utilização, pela entidade, será definida após 2017, quando então será elaborado o próximo planejamento de expansão da empresa com vigência para o período 2017-2021. Na ocasião da aquisição deste item, o mesmo deve ser registrado em conta do ativo
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos demonstrativos que devem ser elaborados no final do exercício financeiro, julgue os itens a seguir.
Se determinada empresa fixar o ano civil como período base para seu exercício social, mas for obrigada a adotar um ciclo operacional maior que o ano civil, então as dívidas dessa empresa serão classificadas no passivo circulante ou exigível de longo prazo, de acordo com o prazo do ciclo operacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos básicos da contabilidade geral, julgue os itens que se seguem.
Capital próprio e capital autorizado correspondem ao aporte de recursos que os proprietários ou acionistas transferem para a empresa, a fim de que ela cumpra seus objetivos.
No Balanço Patrimonial da Cia. Fernandópolis, relativo ao exercício encerrado em 31-12-2011, o valor do Patrimônio Líquido da entidade é 50% maior que o valor do seu Passivo. Isso implica que o total do Ativo da companhia equivale a
No Balanço Patrimonial, os ativos devem ser classificados como circulantes quando satisfazem a um dos seguintes critérios:
I – estarem disponíveis para realização imediata;
II – tiverem a expectativa de realização até o término do exercício seguinte;
III – corresponderem a valores de terceiros ou retenções em nome deles, quando a entidade do setor público for a fiel depositária, independentemente do prazo de exigibilidade.
A administração do capital de giro abrange um processo permanente de tomada de decisões, normalmente voltadas para a manutenção da liquidez da empresa e que, em geral, afetam a respectiva rentabilidade da empresa que as toma.
Nesse contexto, em sentido restrito, o capital de giro da empresa corresponde ao
Banca:
Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)
Do resultado do exercício serão deduzidos, antes de qualquer participação, os prejuízos acumulados e a provisão para o Imposto sobre a Renda, sendo o prejuízo do exercício obrigatoriamente absorvido pelo saldo e pela ordem de determinadas contas. As contas que irão absorver o saldo de prejuízos acumulados, bem como sua ordem correta, são:
Banca:
Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)
No Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem e agrupadas de modo a facilitar o conhecimento e análise da situação financeira da companhia. No Ativo, as contasserão registradas nos seguintes grupos:
Banca:
Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)
Ao término do exercício social de 2011, do Balanço Patrimonial da Empresa Unidos Venceremos S/A foram extraídas algumas contas com os seus respectivos saldos:
- Imóvel de propriedade da empresa alugado a terceiros:
No balanço patrimonial, apurado no final de cada exercício social, conforme a legislação societária vigente, a conta denominada "Crédito de Acionistas e Diretores", com saldo a vencer no prazo de 120 dias, deverá ser classificada e demonstrada no seguinte subgrupo:
Com base nas informações abaixo, responda às questões de números 31, 32 e 33.
Com base nos saldos das contas que compõem o Balanço Patrimonial da Empresa Comercial X apresentadas no quadro anterior, realize a análise econômico-financeira e informe qual o índice de endividamento geral da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis e aos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.
Os gastos incorridos com marcas, títulos de publicações, listas de clientes e outros itens similares gerados internamente não devem ser reconhecidos como ativos intangíveis, ainda que a entidade demonstre que esses gastos possam gerar benefícios econômicos futuros.
Atenção: As questões de números 55 a 70 referem-se a Contabilidade Geral.
Para expansão de sua capacidade produtiva, a Cia. Aberta aumentou o seu capital social mediante emissão de 1.000 novas ações, cujo valor nominal foi R$ 2,00. No entanto, devido às condições de mercado, as ações foram vendidas a R$ 2,10, à vista. Para a emissão das ações, a Cia. Aberta incorreu em custos de R$ 200,00. Com base nessas informações, a Cia. Aberta reconheceu um aumento
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a demonstrações financeiras, julgue os itens subsequentes.
Uma obrigação com vencimento em 2013, para a qual o devedor tem a expectativa e o poder discricionário, garantido em contrato, de diferir o seu pagamento para 2014, deverá ser classificada como um passivo não circulante no balanço patrimonial a ser encerrado em 31 de dezembro de 2012.
As demonstrações contábeis (financeiras) são o produto final da contabilidade. Elas permitem a evidenciação de informações úteis para os usuários, tanto internos quanto externos à empresa que as elaborou, e que têm interesse nessas informações. Entre as demonstrações contábeis, aquela que se destina a evidenciar qualitativa e quantitativamente a posição patrimonial e financeira é o(a)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao balanço patrimonial, julgue os itens que se seguem.
O conceito de equivalentes de caixa era pouco difundido no Brasil antes da implementação das normas internacionais de contabilidade. Esse conceito é mais abrangente que o convencionalmente adotado no Brasil para as disponibilidades, pois não se restringe aos valores de liquidez imediata, embora não haja restrições à sua conversibilidade em prazo e valor certos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao balanço patrimonial, julgue os itens que se seguem.
Suponha que, em decorrência da aplicação do critério da avaliação a valor justo, tenha havido aumento no valor de um bem do ativo. Nesse caso, a contrapartida desse aumento será computada como reserva de reavaliação, um subgrupo do patrimônio líquido.
Complete as lacunas abaixo e assinale a alternativa que dá sentido correto ao parágrafo: O fluxo apresenta o movimento de estoque de uma organização cujo registro é relatado no(a) __________. No momento das Vendas, a saída das mercadorias produz um impacto nas vendas¸ relatado no(a) ____________. O resultado encontrado do impacto do Custo das Mercadorias Vendidas sobre as Receitas é o(a) ______________.
O Ativo Financeiro do Balanço Patrimonial do exercício anterior indicava o valor de R$ 200,00 e um Passivo Financeiro de R$80,00. No exercício corrente, usando como fonte de recursos o superávit financeiro do exercício anterior, foram abertos um Crédito Especial no valor de R$30,00 e outro Crédito Suplementar no valor de R$50,00. Considerados esses dados, o valor máximo disponível, tendo como fonte o superávit financeiro, para abertura de credito adicional é de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos relacionados a patrimônio das entidades, julgue os itens de 57 a 62.
Considera-se um ativo aquele item que tem potencial para contribuir, direta ou indiretamente, para o fluxo de caixa ou equivalentes de caixa da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima mostra os dados levantados pelo contador após a apuração do resultado anual de determinada empresa. Ele notou que apenas uma conta era redutora. Com base nesses dados, na natureza dessas contas e na codificação extraída do plano de contas, julgue os itens a seguir.
O valor do patrimônio líquido foi inferior a R$ 13 milhões.
A Empresa Comercial Caramuru S/A fechou uma operação de seguros com a Seguradora Pacífica S/A, em junho de 2010, por um período de 3 anos, a contar de julho de 2010, pagando antecipadamente R$ 54.000,00. A classificação dessa operação no Balanço Patrimonial, a ser extraído em 31/12/2010, deverá ser, em reais, a seguinte:
No balanço patrimonial, a diferença entre o valor dos ativos e o dos passivos representa o Patrimônio Líquido, que é o valor contábil pertencente aos acionistas ou sócios. O Patrimônio Líquido das sociedades por ações é dividido em Capital Social, Ajustes de Avaliação Patrimonial, Ações em Tesouraria,
Em termos de informações comparativas, quando a entidade aplica uma política contábil retrospectivamente ou faz a divulgação retrospectiva de itens de suas demonstrações contábeis, ou ainda, quando reclassifica itens de suas demonstrações contábeis, deve apresentar
Banca:
Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)
A Cia. Pernambuco está preparando uma projeção trimestral (jan., fev. e mar./2011) relativa ao fluxo de caixa. Tal empresa sempre realizou e vai continuar realizando suas vendas da seguinte maneira: 40% à vista, 40% em 30 dias e 20% em 60 dias. As vendas projetadas pela empresa para o referido trimestre deverão ser as seguintes: R$ 40.000 em jan./2011, R$ 60.000 em fev./ 2011 e R$ 80.000 em mar./ 2011. Se o saldo do caixa e equivalentes de caixa no final de dez./2010 foi de R$ 20.000,00, qual deverá ser o saldo final da citada conta, em reais, no balanço projetado para o final de mar./2011?
Os índices de liquidez visam a fornecer um indicador da capacidade da empresa de pagar suas dívidas, a partir da comparação entre os direitos realizáveis e as exigibilidades. Nesse sentido, o índice que é calculado pela relação entre o ativo circulante e o passivo circulante, corresponde ao
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade tributária, julgue os itens seguintes.
Os controles de ICMS a recuperar são feitos no ativo circulante, cujo saldo depende da possibilidade de haver créditos ou débitos fiscais resultantes das compras e das vendas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas e procedimentos relativos ao inventário de material permanente e de consumo, julgue os itens que se seguem.
O inventário objetiva subsidiar o levantamento dos demonstrativos contábeis, principalmente do balanço patrimonial, ao final de cada exercício financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a técnica de registro de fatos contábeis, a natureza da conta determina o lado em que devem ser descritos, no balanço, os aumentos e as diminuições dos saldos de contas contábeis. A esse respeito, julgue os itens seguintes.
Do lado esquerdo do balanço, registram-se as contas de natureza credora, que representam os bens e direitos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao balanço patrimonial, julgue os itens que se seguem.
Na empresa cujo ciclo operacional tiver duração menor que o exercício social, a classificação no circulante ou longo prazo terá por base a duração do exercício social.
Considere os seguintes dados do Balanço Patrimonial do Exercício Anterior de um ente municipal: Ativo Financeiro R$ 1000,00; Passivo Financeiro R$ 800,00; Passivo total do exercício R$ 950,00; Saldo não utilizado de Crédito Especial, aberto no mês de agosto do exercício anterior R$ 50,00; Ativo Total R$ 1100,00.
O valor para abertura de crédito especial com base no superávit financeiro apurado em Balanço Patrimonial do exercício anterior será de, em R$,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao encerramento do exercício social e às normas legais aplicáveis à contabilidade, julgue os próximos itens.
A estrutura do balanço patrimonial obedece a regras rígidas, segundo as quais o grupo de realizável a longo prazo não pode ser demonstrado depois do ativo permanente.
O valor das contas a pagar de uma certa empresa, no dia 30/06/2005, se for corretamente contabilizado, deve constar no seu balanço patrimonial, do dia 30/06/2005, como parte do
Os acionistas da Cia. Miramar S.A. e da Cia. Pacífica S.A. decidiram que a primeira incorporaria a segunda em 31/12/2008, considerando ativos e passivos avaliados pelo valor contábil.
A Miramar S.A. detém 65% do total de ações do capital social da Cia Pacífica S.A. e o investimento é avaliado pelo método de equivalência patrimonial. Observe o Balanço Patrimonial da Cia. Pacífica S.A. em 31/12/2008.
Informação adicional: os acionistas minoritários da Cia. Pacífica S.A. também concordaram com a incorporação e a participação no capital da incorporadora. Considerando exclusivamente as informações acima, o valor do aumento do patrimônio l...
A Cia. Redentor S.A. realizou uma operação de cisão parcial para constituição de uma nova sociedade denominada Corcovado S.A. Observe os dados dos ativos e passivos cindidos da Cia. Redentor S.A., com valores em reais.
Com base apenas nas informações acima, o valor da redução do patrimônio líquido na Cia. Redentor S.A., após a cisão a valores contábeis, em reais, é
A Companhia Mobilar S.A. apresentou o balanço patrimonial, elaborado em 31/12/2008, reproduzido a seguir.
Nos termos da nova redação dada à Lei no 6.404/76 pelas Leis nos 11.638/07 e 11.941/09, há um equívoco de classificação no balanço apresentado acima.
Considerando exclusivamente as informações recebidas, o ajuste a ser feito no Balanço Patrimonial da Companhia Mobilar, de acordo com a atual redação da Lei das Sociedades Anônimas, é que o
Ao examinar o balanço patrimonial de uma empresa, no final do ano, constatou-se que a razão (Ativo Permanente) / (Patrimônio Líquido + Dívidas de Longo Prazo) era igual 1,7.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das demonstrações contábeis previstas na legislação societária brasileira, julgue os itens seguintes.
O balanço patrimonial é a demonstração estática na qual se classificam os bens e direitos em ordem decrescente de liquidez e as obrigações em ordem decrescente de exigibilidade.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Considere as seguintes afirmativas referentes ao balanço patrimonial:
1. No ativo, as contas serão dispostas em ordem crescente de liquidez.
2. O patrimônio líquido pode ser composto por capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria, lucros ou prejuízos acumulados.
3. Os saldos devedores e credores que a companhia não tiver direito de compensar serão classificados separadamente.
Assinale a alternativa que indica todas as afirmativas corretas.
Para que os sócios dessa empresa tenham o retorno de investimento, considerando como ponto de análise o resultado de 2009, serão necessários, aproximadamente,
Instruções: Considere os dados a seguir, extraídos das demonstrações contábeis da Cia. São José, relativas ao exercício de 2009, para responder às questões de números 40 e 41.
Os índices de liquidez seca em 31/12/2008 e de liquidez corrente em 31/12/2009 são, respectivamente,
Atenção: Considere os dados abaixo para responder às questões de números 38 e 39. A Cia. A e sua controlada, Cia. B, apresentaram os seguintes balanços patrimoniais em 31/12/2009:
Se supusermos adicionalmente que a Cia. A efetuou uma venda de mercadorias em estoque no valor de R$ 100.000,00 para a Cia. B, auferindo um lucro de 30% sobre o preço de venda e que no estoque final da Cia. B constassem ainda 20% dessas mercadorias que não foram vendidas para terceiros, o valor do estoque consolidado corresponderia a, em R$,
Atenção: Considere os dados abaixo para responder às questões de números 38 e 39. A Cia. A e sua controlada, Cia. B, apresentaram os seguintes balanços patrimoniais em 31/12/2009:
No exercício, a Cia. A efetuou um mútuo para a Cia. B no valor de R$ 150.000,00. Efetuada a consolidação do Balanço Patrimonial das duas companhias, o valor do total do Ativo Consolidado corresponderá a, em R$,
Dados do Balanço Patrimonial e da Demonstração de Resultado da Cia. Crisântemo, relativos ao exercício findo em 31-12-2010 (Valores em reais):
Saldo da conta de Fornecedores em 31-12-2009...... 360.000,00
Custo das Mercadorias Vendidas.............................. 930.000,00
Estoque de Mercadorias em 31-12-2010................... 270.000,00
Saldo da conta de Fornecedores em 31-12-2010...... 400.000,00
Estoque de Mercadorias em 31-12-2009................... 250.000,00
A companhia tem por política financeira efetuar somente compras a prazo. O prazo médio de pagamento a fornecedores da companhia em 2010 (considerando-se o ano comercial de ...
Assinale a alternativa com a demonstração financeira que apresenta as variações para a riqueza do acionista, a partir das considerações de custo de capital.
Uma empresa apresenta os seguintes resultados patrimoniais em um determinado período: Ativo Circulante de $ 100, Passivo Circulante de $ 50, Estoques de $ 10 e Disponível de $ 25. Nesse caso, quais os valores dos quocientes de liquidez corrente, liquidez seca e liquidez imediata, respectivamente?
I. A análise horizontal mostra a importância de cada conta em relação à demonstração financeira a que pertence e, através da comparação com padrões de outras empresas do mesmo seguimento ou com percentuais da própria empresa em anos anteriores, permitir identificar se há itens fora das proporções normais.
II. A análise vertical atinge seu ponto máximo de utilidade, quando aplicada à Demonstração do Resultado. Toda a atividade de uma empresa gira em torno das vendas. São elas que devem determinar o que a empresa pode consumir de cada item de despesa.
III. No Balanço Patrimonial, podemos usar tanto a análise vertical quanto a horizontal. Usando-se a análise vertical, podemos conhecer a estrutura dos recursos aplicados no ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do conceito, do objetivo e da composição do balanço patrimonial das companhias, julgue os próximos itens.
No balanço patrimonial, as contas do ativo devem ser classificadas em ordem decrescente do grau de liquidez, enquanto, no passivo, devem ser dispostas em ordem crescente de prioridade de pagamento das exigibilidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
Para que o balanço patrimonial mantenha a característica qualitativa da confiabilidade é preciso que suas informações preservem a representação adequada ou a materialidade dos fatos registrados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que as informações acima tenham sido obtidas da demonstração das mutações do patrimônio líquido de uma empresa hipotética, referentes ao ano de 2009. Com base apenas nessas informações e sem considerar quaisquer outros efeitos fiscais, julgue os itens a seguir.
O patrimônio líquido total aumentou R$ 300 mil em relação ao início do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens seguintes, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.
No final do exercício social, os efeitos nas contas do passivo de determinada empresa, decorrentes de uma operação de financiamento de ativos fixos, são: I aumento no saldo das contas do passivo circulante: R$ 500.000,00 em credores por financiamento e R$ 83.000,00 em juros a transcorrer; II aumento no saldo das contas do passivo não circulante: R$ 3.500.000,00 em credores por financiamento e R$ 1.600.000,00 em juros a transcorrer. Nessa situação, a compra financiada provocou aumento de R$ 583.000,00 no exigível de curto prazo e de R$ 5.100.000,00 no exigível de longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das demonstrações contábeis previstas na legislação societária brasileira, julgue os itens seguintes. O balanço patrimonial é a demonstração estática na qual se classificam os bens e direitos em ordem decrescente de liquidez e as obrigações em ordem decrescente de exigibilidade.


 Após o registro das operações acima, o valor total do ativo da empresa Brasil Comércio S.A., em 31/12/2014, era, em reais,
 Após o registro das operações, o resultado bruto evidenciado na Demonstração do Resultado de 2014 pela empresa Brasil Comércio S.A. foi, em reais,


 De acordo com as informações apresentadas na tabela,


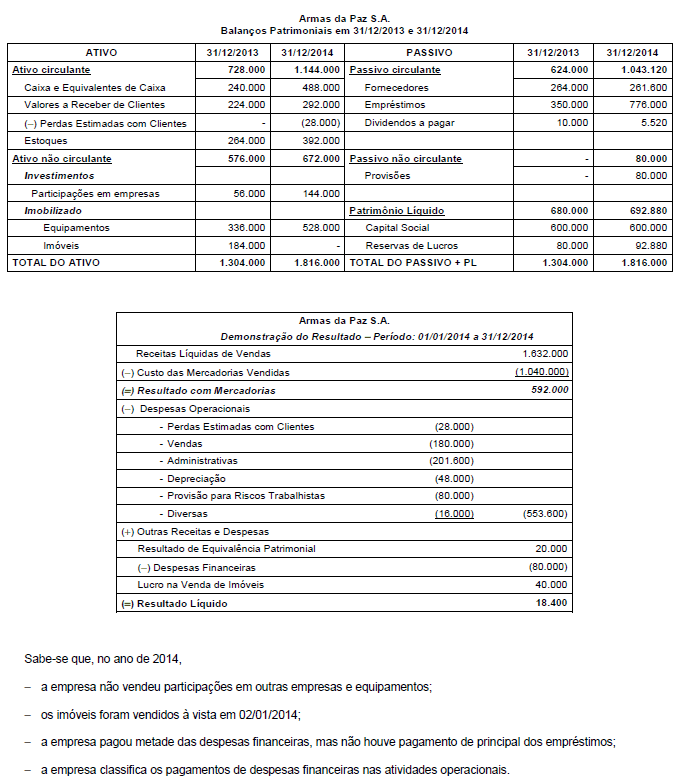
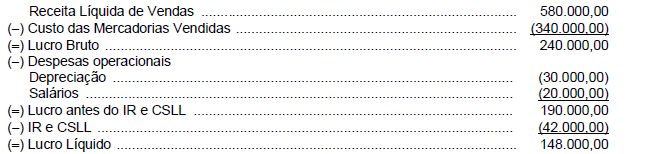
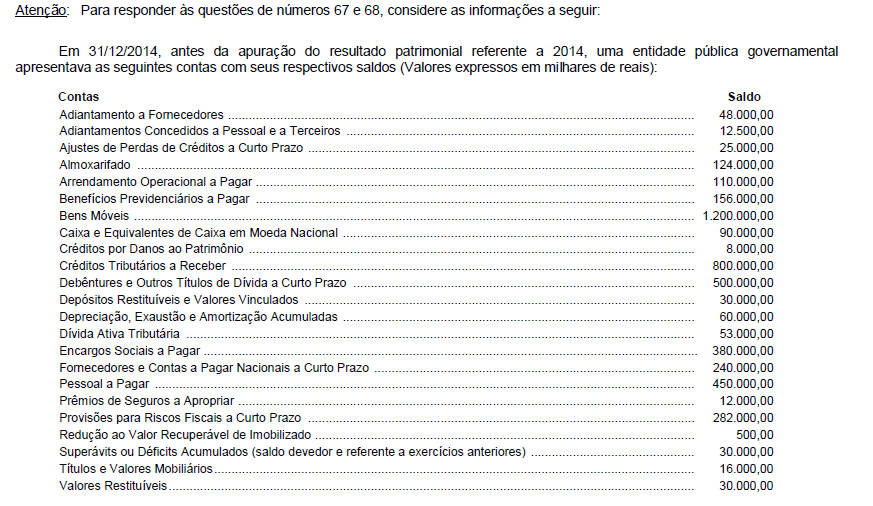 Com base nestas informações, o Ativo Total em 31/12/2014 era, em milhares de reais,
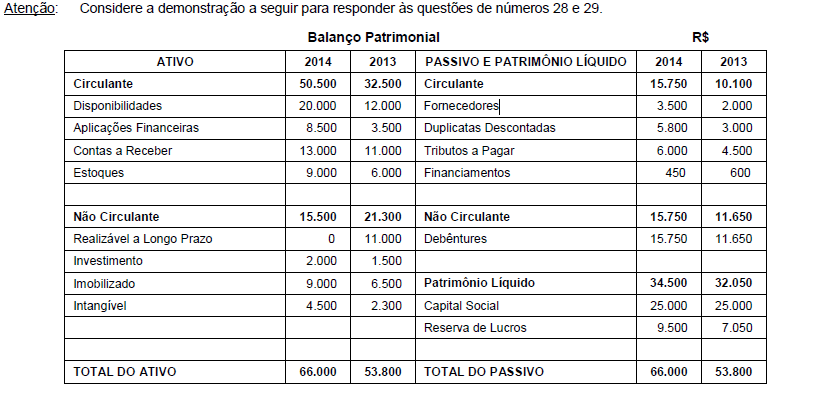 O índice de liquidez geral de 2013 é
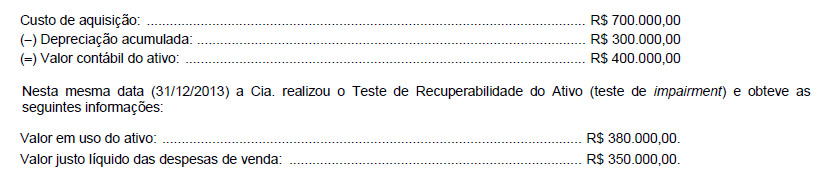
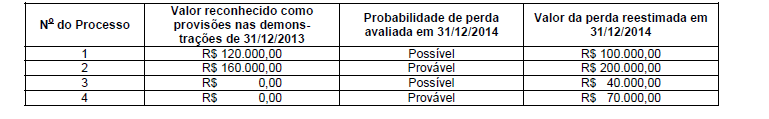

 Sabendo que a venda dos imóveis foi realizada à vista e que as despesas financeiras não foram pagas no período, o fluxo de caixa gerado pelas Atividades Operacionais da Comércio Natalino S.A. foi, em reais,
 O valor que a Comércio Natalino S.A. recebeu de clientes em 2013 foi, em reais,


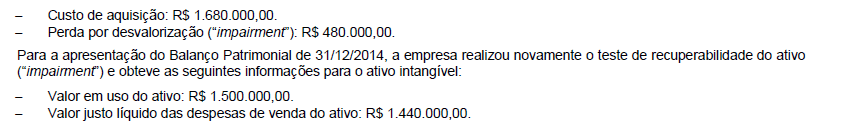
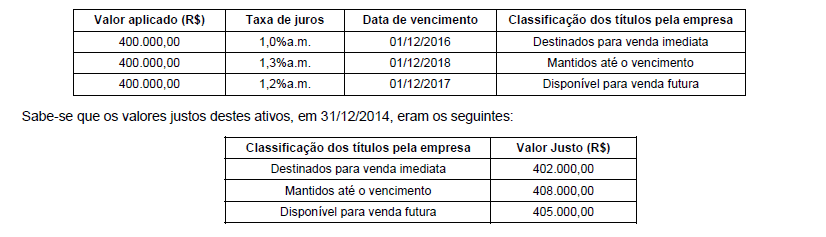
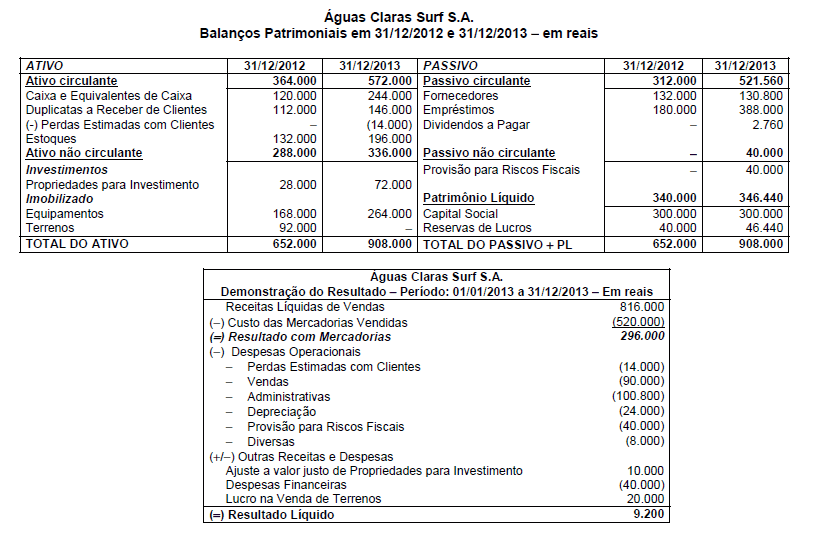


 Assinale a opção correta a respeito do índice de liquidez geral (ILG) e do índice de liquidez imediata (ILI).

 Com base nos dados da tabela apresentada, assinale a opção correta.



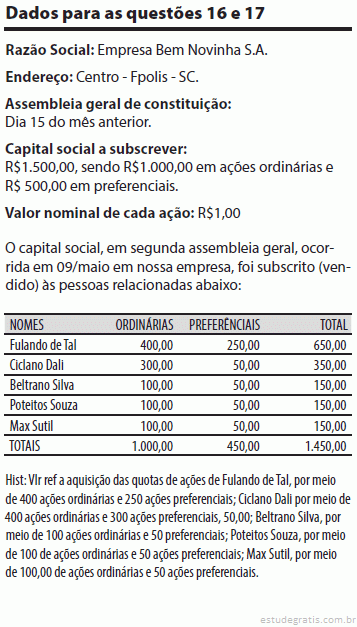 Assinale a alternativa que apresenta o saldo do Ativo e Passivo com a subscrição de Capital Social da Empresa Bem Novinha S.A., respectivamente:
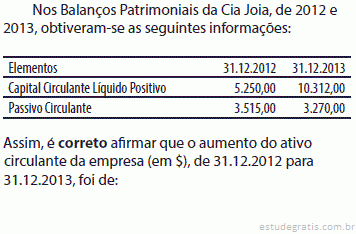


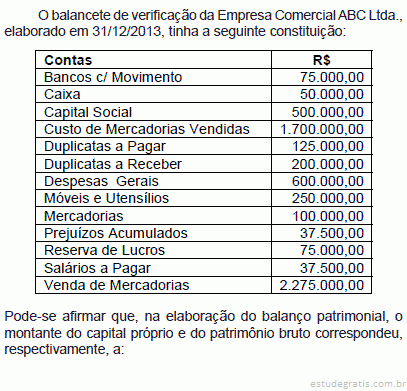
 Assumindo-se que não houve proposta de distribuição de dividendos, o valor total do Patrimônio Líquido no Balanço Patrimonial de 31/12/2012 era, em R$,
 O valor total do Ativo Não Circulante em 31/12/2012 era, em R$,
 O fluxo de caixa decorrente da s Atividades de Financiamento no ano de 2011 foi, em reais,
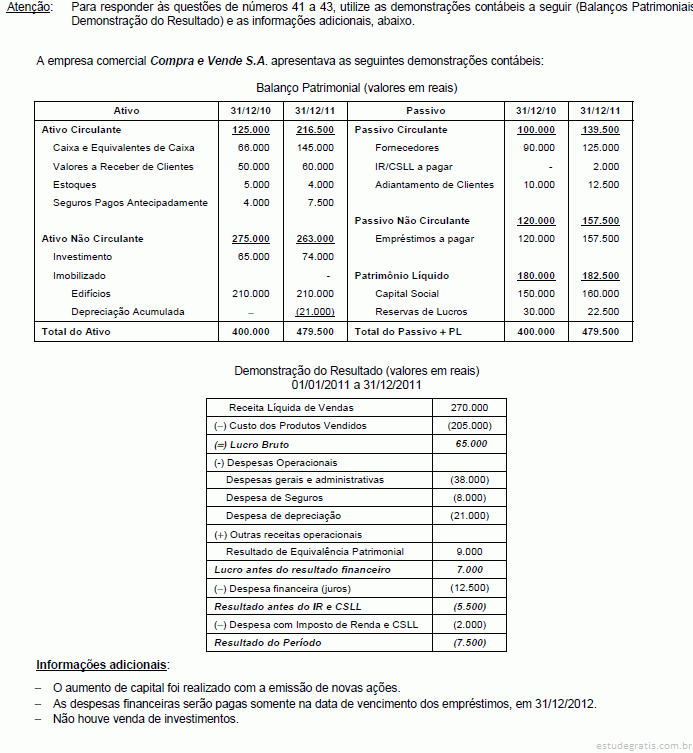 O fluxo de caixa decorrente das Atividades de Investimento no ano de 2011 foi, em reais,
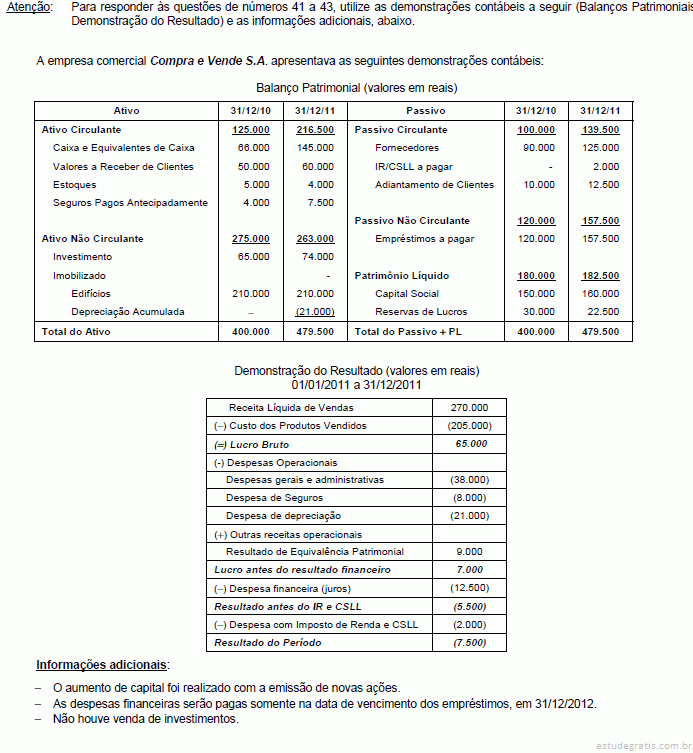 O fluxo de caixa decorrente das Atividades Operacionais no ano de 2011 foi, em reais,


 O ativo não circulante soma
 O ativo circulante totaliza


 Considerando-se exclusivamente os dados e as informações da empresa J, em conjunto com os procedimentos da análise de balanço, constata-se que a rentabilidade de seu ativo total, em 2012, apresentou o percentual de
 Acerca do capital circulante líquido (CCL) da companhia, assinale a alternativa correta.
 Com base nas informações apresentadas, assinale a alternativa correta.

 O Balanço Patrimonial da companhia, após os lançamentos dos fatos contábeis, evidenciou

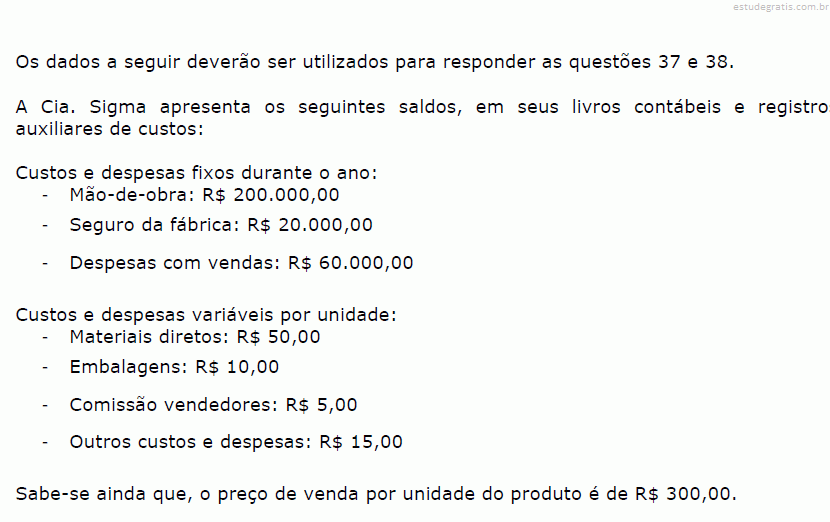 Se o patrimônio líquido da empresa é de R$ 1.200.000,00 e a remuneração exigida pelos sócios é de 15% a.a. para o capital investido, o ponto de equilíbrio econômico será de:
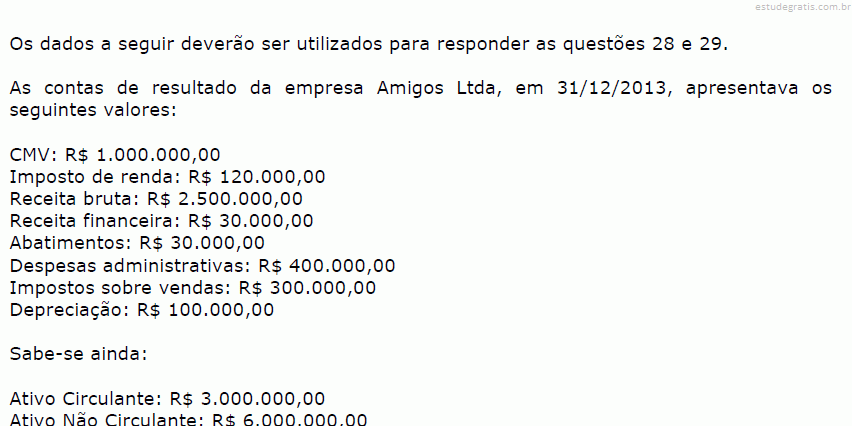 A rentabilidade do ativo, na base de cem unidades monetárias, é de:
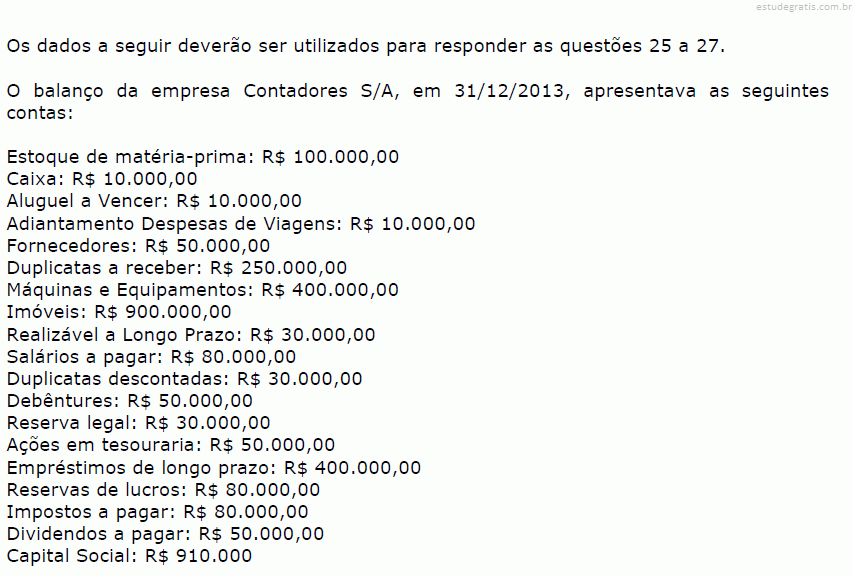 O índice de imobilização do patrimônio líquido é:
 Indique o valor do ativo não circulante e ativo total, respectivamente:
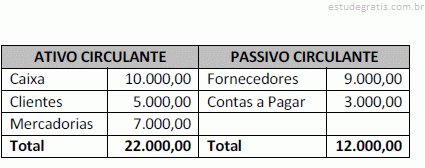
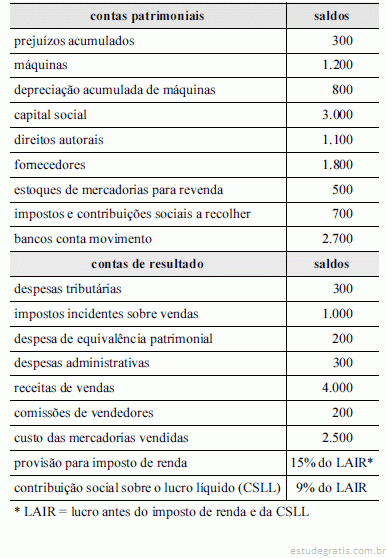
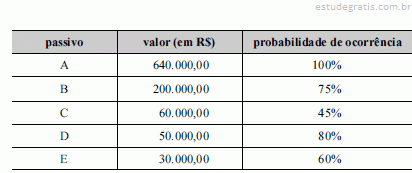
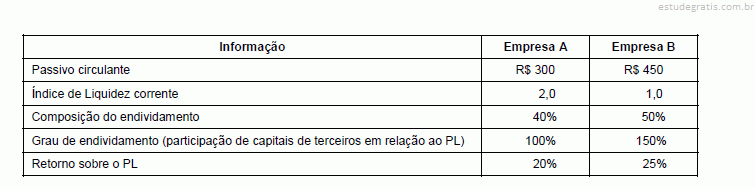
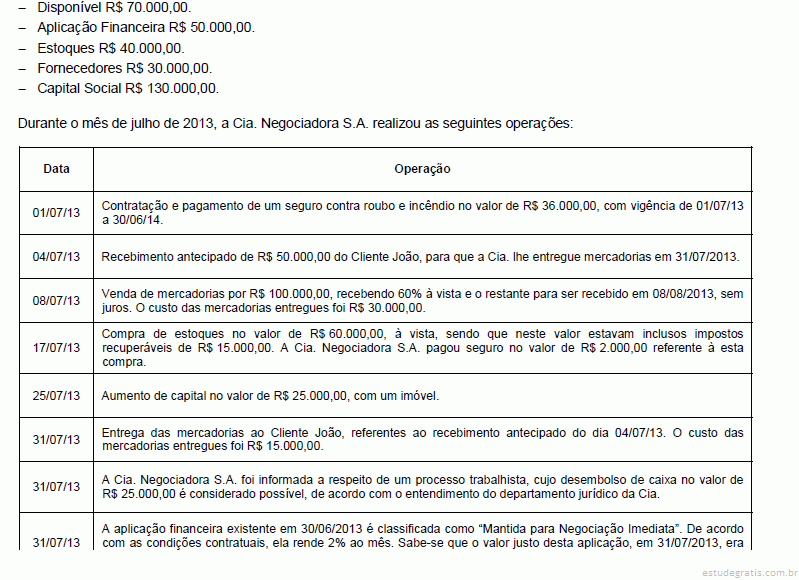


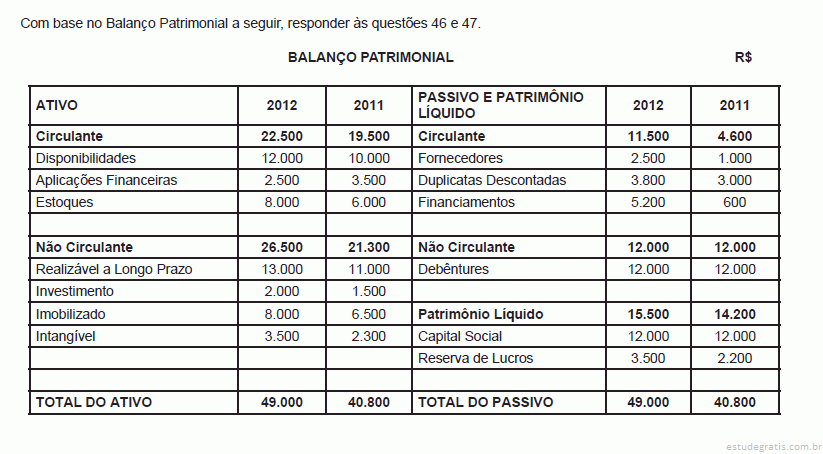 O índice de participação do capital de terceiros em relação ao Capital Próprio, em 2012 é
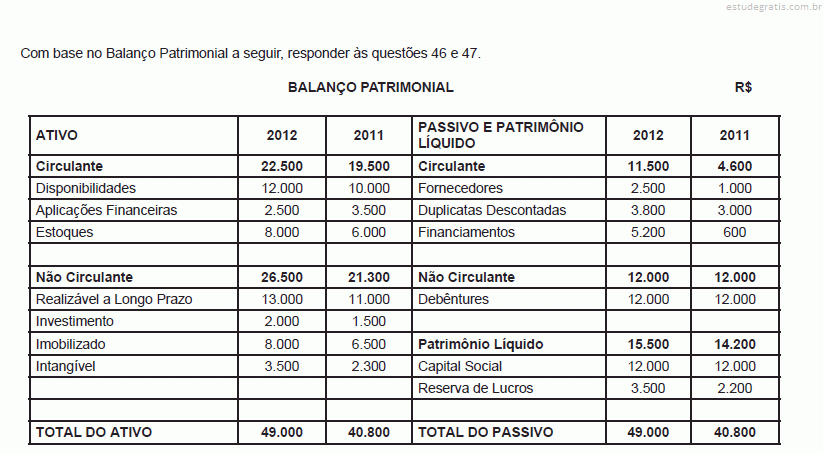 O índice de liquidez corrente de 2011 é
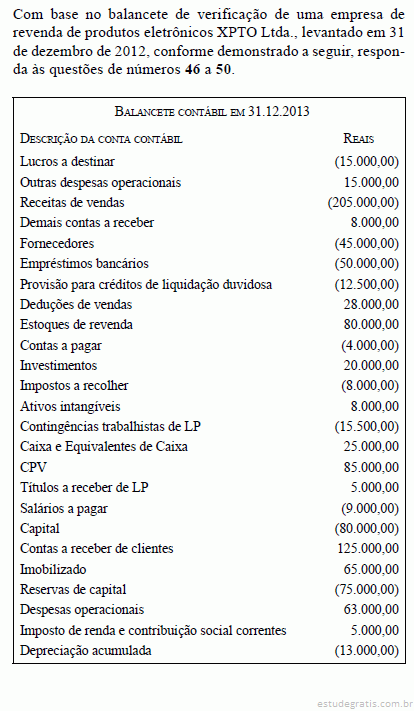 O valor do passivo não circulante, em R$, é
 O índice de rentabilidade do patrimônio líquido é


 A conversão do Balanço Patrimonial da Cia. XYZ (para Reais), em 31/12/20x1, gera um registro na Conta Ajuste Acumulado de Conversão, na Cia. ABC, no valor de, em R$,
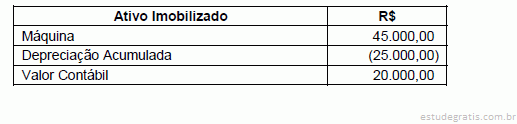
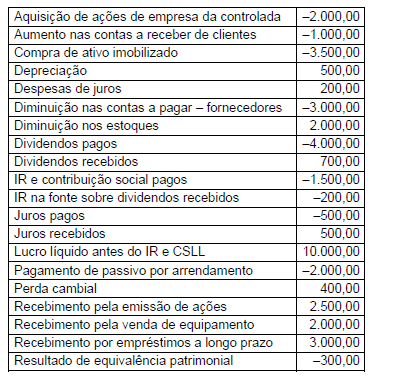


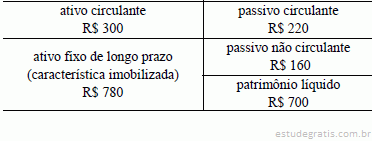
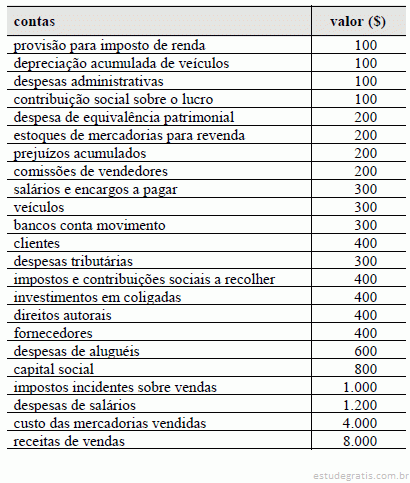
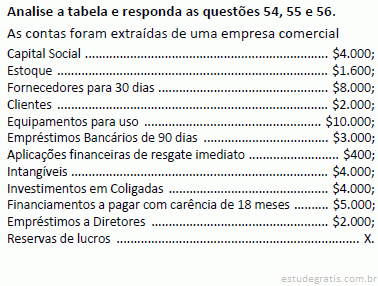
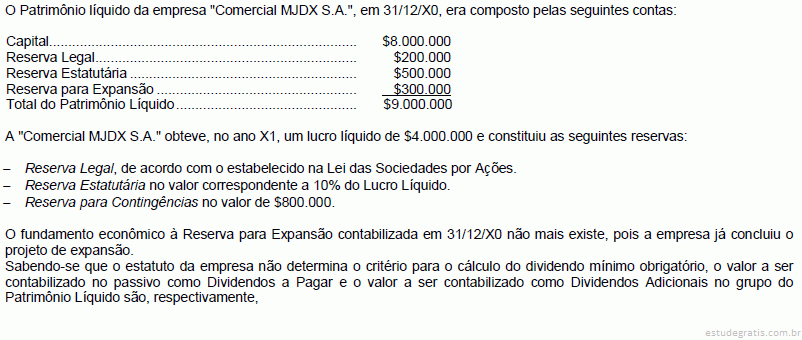
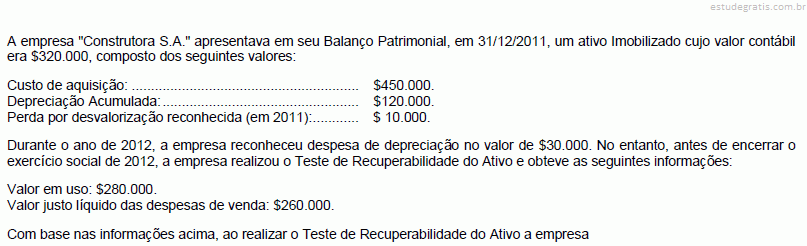
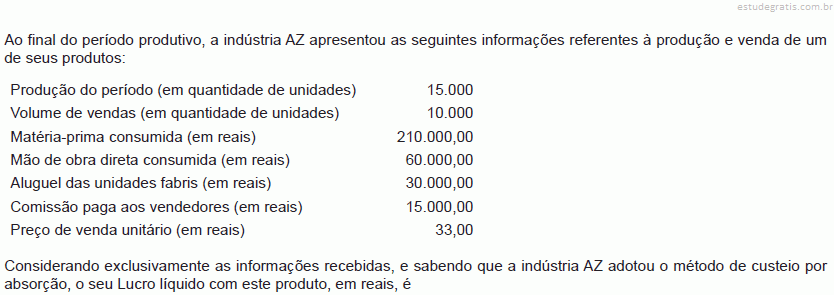
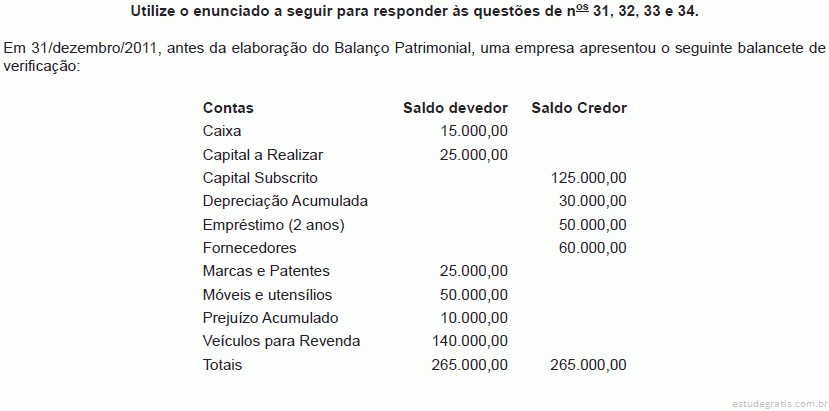
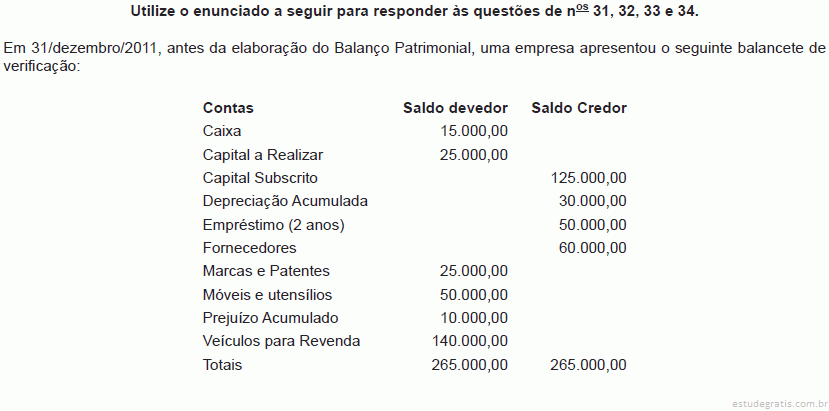
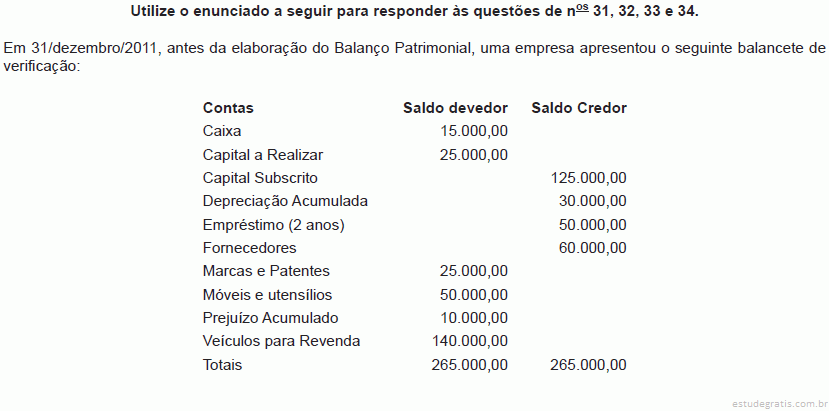


 Os valores do Ativo Circulante e do Passivo Circulante de 2012 são, respectivamente,
 A Liquidez Geral apurada no Balanço Patrimonial do Exercício de X0 é:


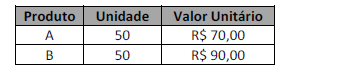

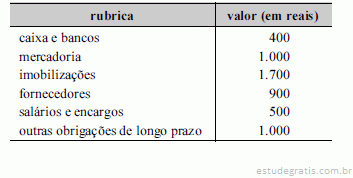
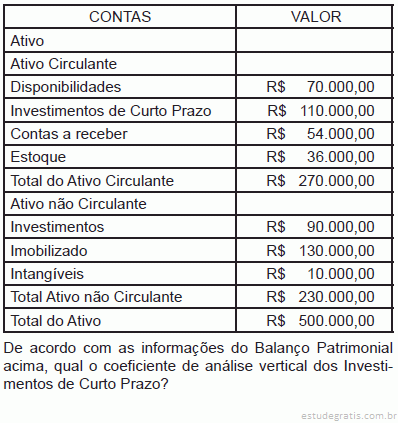
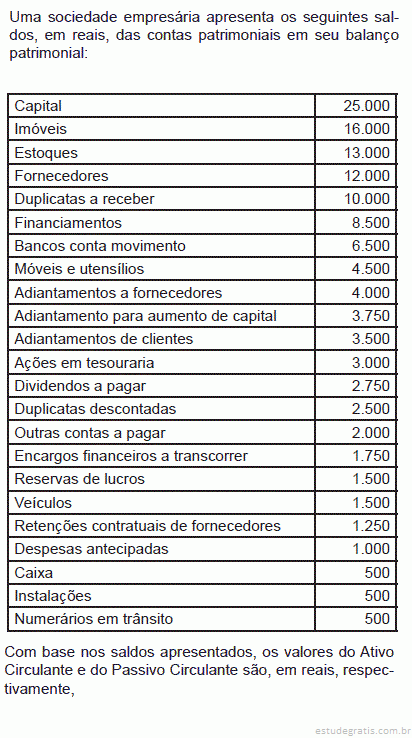
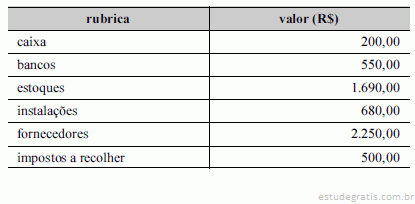
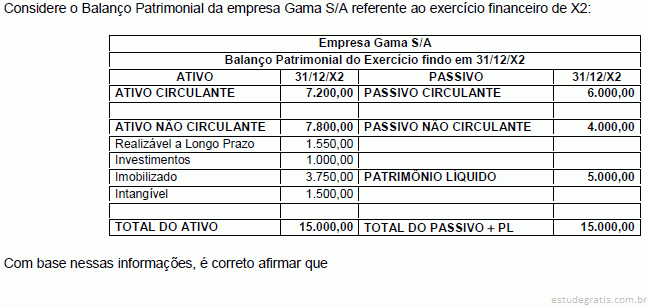
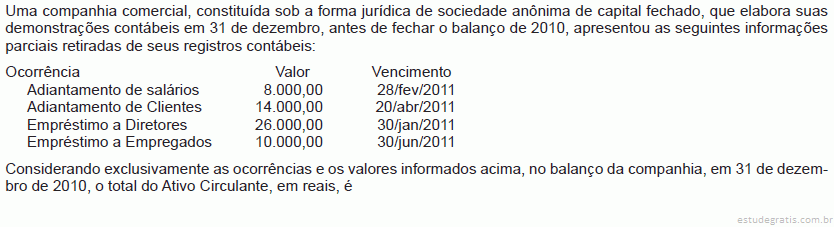


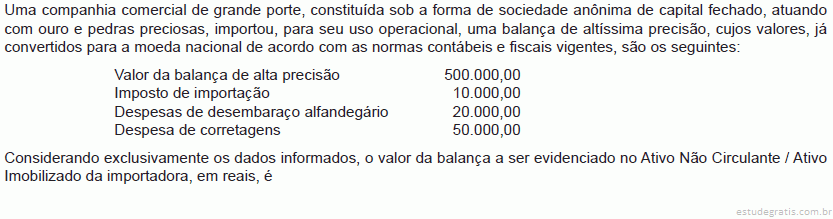


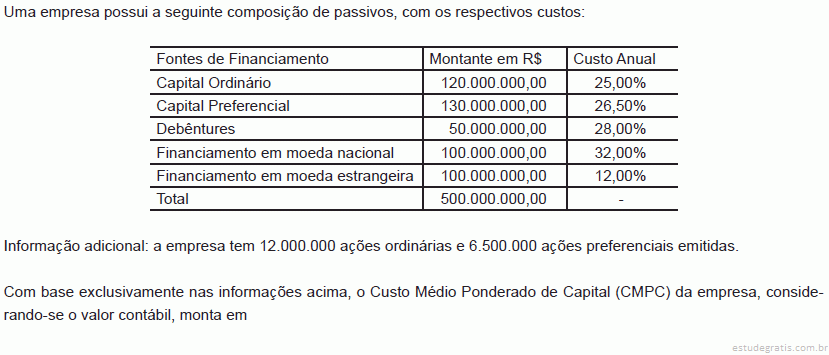
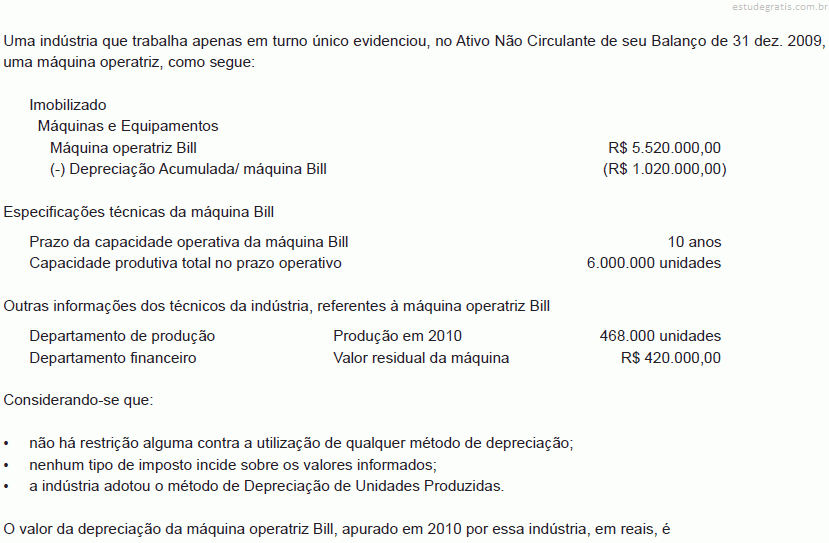


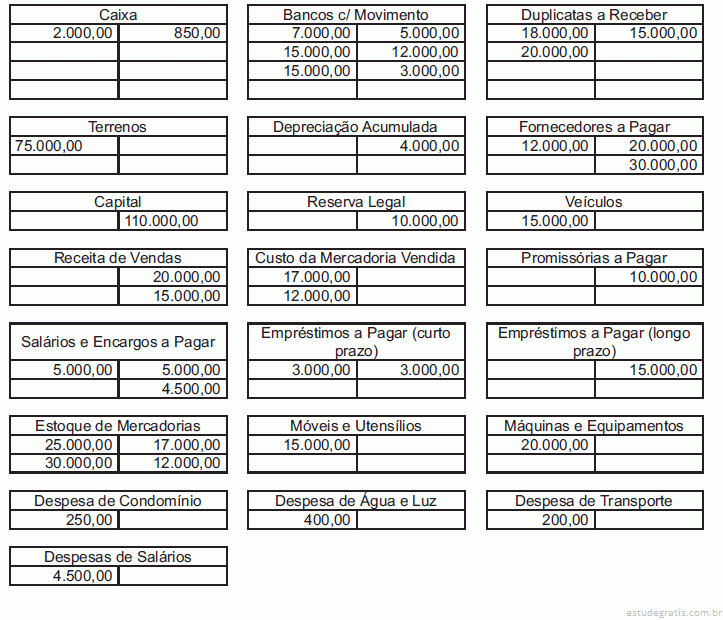


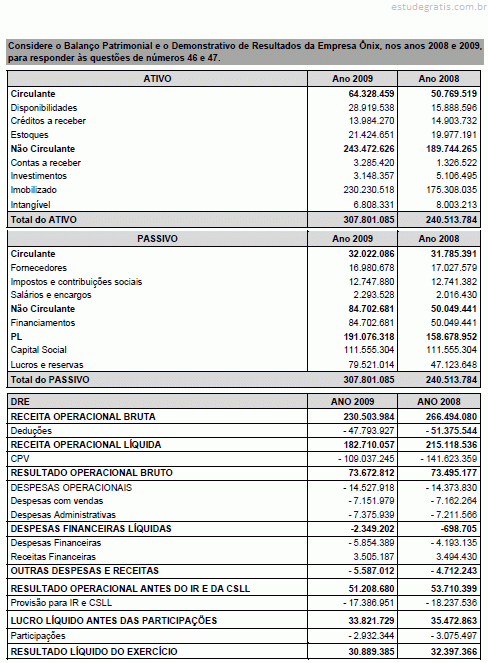
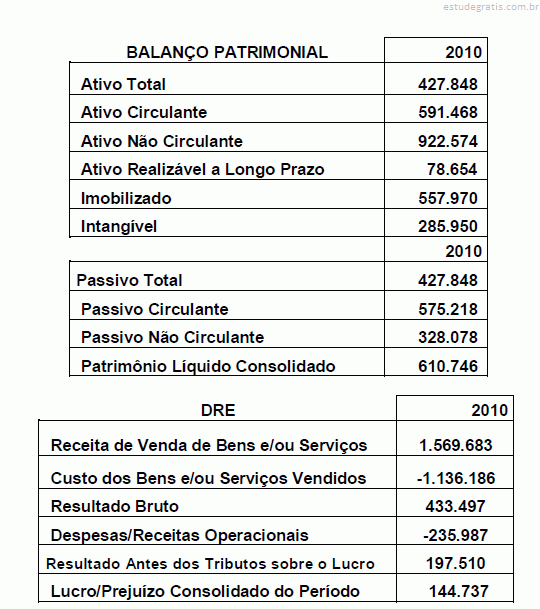
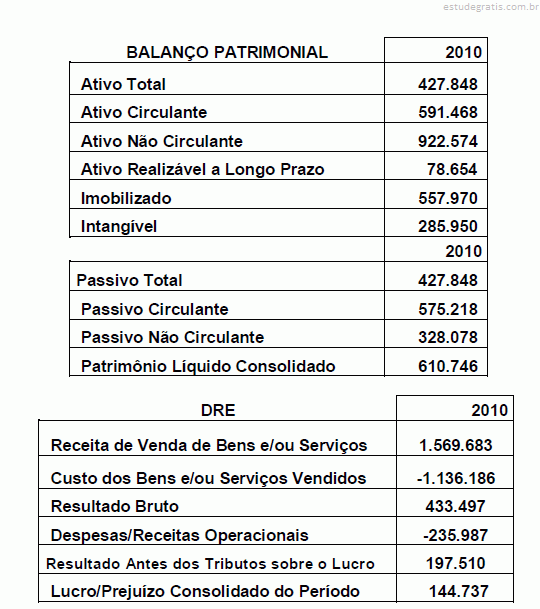
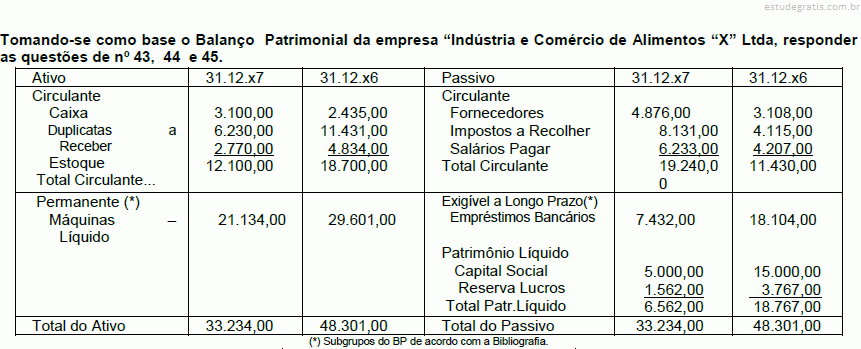
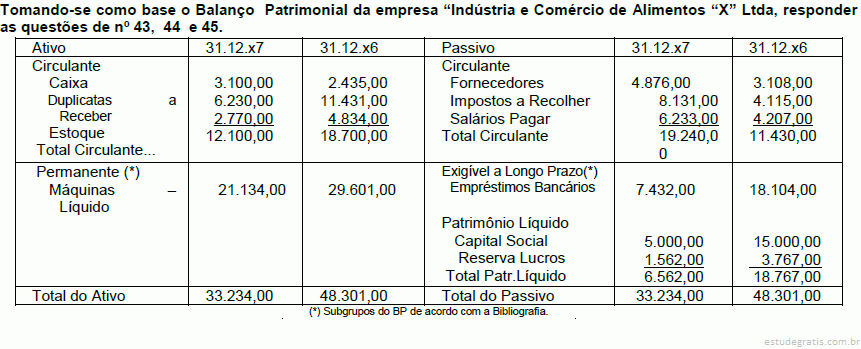
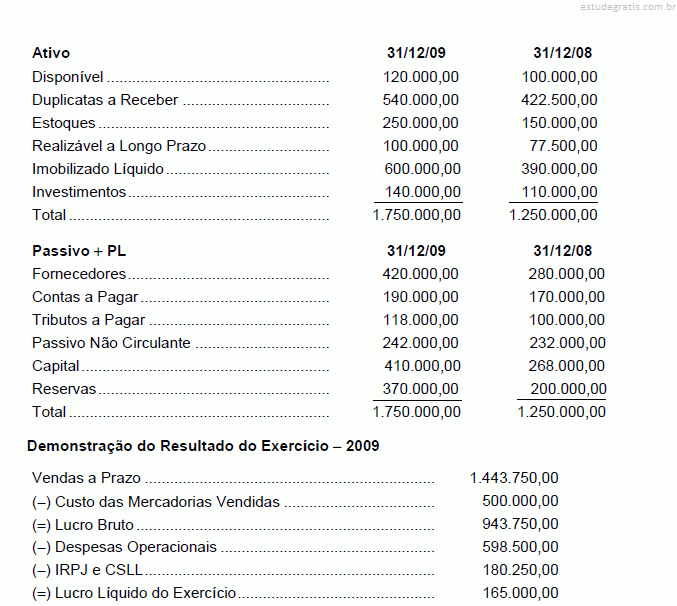
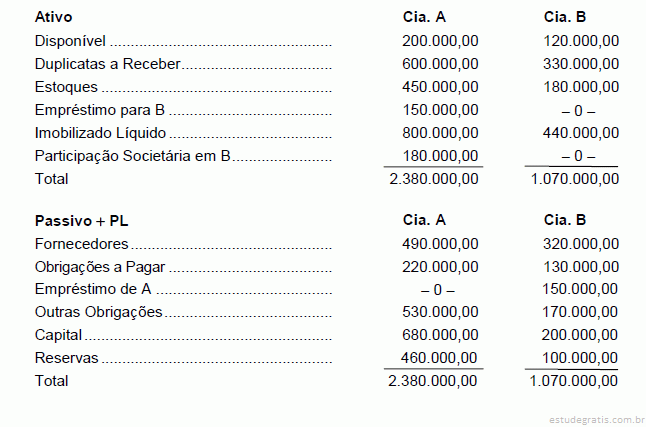
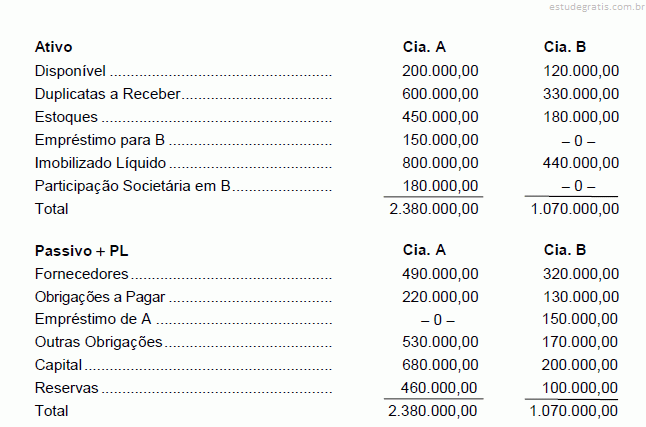
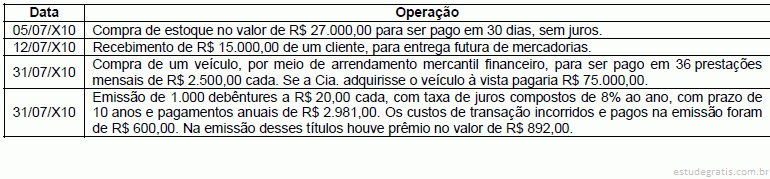
 Assinale a alternativa correta.
 Com base nesse balanço, assinale a alternativa correta.