Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma empresa adquire por R$ 110,00 um material que será utilizado em seu processo produtivo no mesmo período de sua aquisição. No preço pago, estão incorporados R$ 10,00 de ICMS, não recuperáveis em função do seu segmento de atuação. Nessa compra, incorreram ainda R$ 50,00 de despesas com transporte. Consideradas essas informações, um registro adequado dessa ocorrência seria:
Banca:
Instituto Americano de desenvolvimento (IADES)
Considere um grupo de ativos classificado como mantido para venda proveniente de uma operação descontinuada, cujas ações necessárias para a conclusão do plano de vendas já foram iniciadas e serão encerradas em até um ano. Nesse caso, os ativos mantidos para venda deverão ser reclassificados para o ativo
A Entidade Empresaria BOM SOSSEGO que comercializa colchões, durante o primeiro semestre de 2018, comprou móveis e utensílios no valor de R$ 250.000,00 com pagamento realizado 70% à vista e o restante para 60 (sessenta dias). Diante do fato apresentado, é correto afirmar:
A Cia Patriota possui 45% de ações com direito a votos da Cia Nacional. O valor do Patrimônio líquido da Cia Nacional está apurado de acordo com as práticas contábeis brasileiras, cujo valor equivale a R$ 500.000,00. O valor pago do investimento equivale a R$ 300.000,00 e o valor justo do Patrimônio líquido da Cia Nacional na data da aquisição equivale a R$ 620.000,00, desconsiderando qualquer tributação sobre a operação, assinale a alternativa correta:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a legislação vigente, em uma combinação de negócios sem a presença de transações forçadas, o adquirente deve mensurar os ativos identificáveis adquiridos e os passivos assumidos
Com base nas informações apresentadas e desconsiderando-se os aspectos tributários, assinale o Resultado da Equivalência Patrimonial relativo à participação da Companhia A na Companhia B.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, referentes a balanço patrimonial. Em consonância com a legislação societária vigente, os dividendos a serem pagos aos acionistas em prazo mais alongado, superior ao ciclo operacional da entidade, deverão compor o patrimônio líquido como conta retificadora dos lucros ou prejuízos acumulados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contrapartida da saída financeira de uma operação de aquisição de ações da própria empresa (ações em tesouraria) deve ser reconhecida em uma conta de natureza
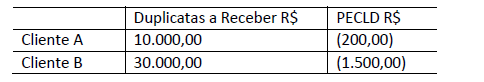
Os seguintes saldos em Duplicatas a Receber e Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD) constavam no Ativo Circulante do Balanço Patrimonial de uma Sociedade Anônima.
Sabe-se que, após esgotadas diversas tentativas de cobrança sem sucesso, inclusive utilizando-se de meios judiciais, o departamento jurídico informou ao departamento contábil que havia evidências significativas e objetivas de que o Cliente B não pagaria a dívida de R$ 30.000,00. Considerando-se somente as informações apresentadas, e que os relatórios contábil-financeiros devem representar fidedignamente a realidade econômica da entidade, assinale o valor da perda incorrida com o Cliente B que a Sociedade A...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, referentes a balanço patrimonial. As contas representativas de direitos autorais e da correspondente amortização acumulada devem figurar no ativo não circulante, no subgrupo intangível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos a conceitos, objetivos e finalidades da contabilidade. Os investimentos e as modificações na situação patrimonial são estudados pela dinâmica patrimonial.
Em relação ao balancete de verificação, ao balanço patrimonial (BP) e à demonstração do resultado do exercício (DRE), julgue os itens de 98 a 106. No balanço patrimonial, as aplicações em instrumentos financeiros, inclusive derivativos, e em direitos e títulos de créditos serão classificados no ativo circulante ou no realizável a longo prazo, pelo seu valor justo, quando se tratar de aplicações destinadas à negociação ou disponíveis para venda.