Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Para fins gerenciais, o gestor de uma empresa solicitou à contabilidade que os estoques de matéria-prima fossem mensurados pelo montante em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos estoques fossem adquiridos na data do Balanço Patrimonial.
Nesse caso, a base de mensuração a ser utilizada corresponde ao
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Assinale, dentre as alternativas apresentadas a seguir, a que melhor retrata a equação básica da Contabilidade e a relação entre os grupos do Balanço Patrimonial.
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
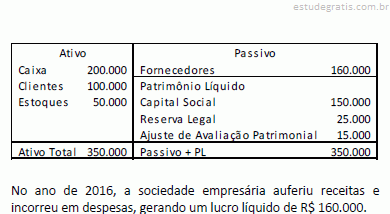
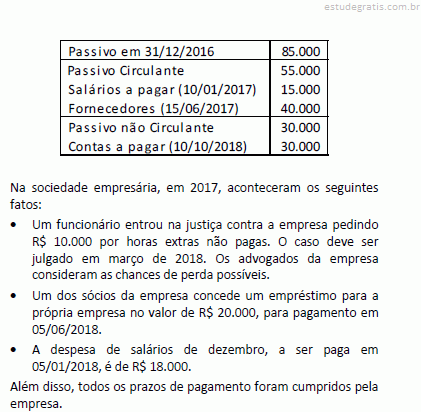
Considere que uma empresa hipotética apresentou, em 31 de dezembro de 2016, as seguintes demonstrações financeiras:
Com base nessas demonstrações, é correto afirmar que os índices de endividamento e de liquidez corrente foram, no período considerado, respectivamente, iguais a:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do balanço patrimonial relativo ao exercício social encerrado em 31 de dezembro de 2017, determinada sociedade anônima adotou os procedimentos a seguir.
I O resultado positivo do período foi apresentado em uma conta específica do patrimônio líquido, denominada lucros ou prejuízos acumulados.
II Para fins de avaliação contábil, considerou-se o valor justo das matérias-primas como o preço pelo qual esses ativos poderiam ter sido vendidos pela empresa na data do balanço.
III Os saldos devedores e credores em que não havia direito de compensação foram apresentados separadamente.
IV As doações e subvenções para investimentos foram classificadas no patrimônio líquido como reservas de capital.
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
Uma companhia fechada apresentou em seu Balanço Patrimonial, ano de 2017 (dois mil e dezessete), no grupo Ativo Circulante, o montante de R$ 400.000,00 (quatrocentos mil reais), e no grupo Passivo Circulante, o montante de R$ 200.000,00 (duzentos mil reais). Sabendo-se que, no ano de 2016 (dois mil e dezesseis), o grupo de Ativo Circulante registrou o montante de R$ 300.000,00 (trezentos mil reais) e o grupo de Passivo Circulante, o montante de R$ 100.000,00 (cem mil reais), assinale a alternativa correta:
Banca:
Instituto Americano de desenvolvimento (IADES)
Define-se balanço patrimonial como a demonstração contábil que evidencia o patrimônio de uma entidade em dado momento. Quanto à informação que pode ser extraída a partir da análise do balanço patrimonial de um único exercício, assinale a alternativa correta.
Em 02/01/2017, a Cia. X possuía um equipamento cujo valor contábil era de R$100.000 em seu balanço patrimonial (ativo imobilizado).
Em janeiro de 2017 a Cia. X efetuou uma permuta por um equipamento novo com a Cia. Y, cujo preço de compra era de R$180.000. Além de entregar o equipamento, a Cia. X pagou R$50.000, em dinheiro, à Cia. Y.
Assinale a opção que indica o valor do ativo imobilizado e o efeito no resultado gerado pela transação, em janeiro de 2017.
Uma entidade possuía, em 31/12/2016, dois terrenos, que estavam contabilizados em seu ativo imobilizado, por R$ 600.000 e R$ 850.000.
Em 2017 a entidade transferiu os dois terrenos para a conta Propriedade para Investimento, pois a intenção passou a ser valorização do capital. Na data da transferência, o valor justo de cada um dos terrenos era de R$ 700.000.
Assinale a opção que indica o efeito da contrapartida do reconhecimento do valor justo dos dois terrenos.
Uma entidade comprou um computador por R$ 3.000. No computador estava embutido um software de segurança no valor de R$ 500, que era intrinsicamente relacionado a ele. A vida dos dois era estimada em três anos. A compra foi realizada à vista. Assinale a opção que indica a contrapartida da diminuição do caixa nas demonstrações contábeis da entidade.
Uma sociedade empresária que presta consultoria tributária transferiu sua sede de Belo Horizonte para Porto Alegre. Para isso, transferiu seus funcionários para Porto Alegre. A sociedade empresária adquiriu apartamentos em um prédio localizado ao lado da nova sede em Porto Alegre para alugar a seus funcionários. Assinale a opção que indica a contabilização dos apartamentos no balanço patrimonial da entidade.
Uma entidade apresentava, em 01/01/2018, uma conta no banco ABC com saldo de R$ 20.000. No mês de janeiro, dois boletos, com os valores de R$ 12.000 e de R$ 18.000, que estavam em débito automático, venceram e foram pagos pelo banco. Assinale a opção que indica a evidenciação da conta no banco ABC, em 31/01/2018.
No dia 2 de março de 2017, a companhia B, de capital fechado, por uma questão operacional estratégica, decidiu adquirir uma participação de 60% das ações ordinárias representativas do Capital Social da companhia Z, também de capital fechado, que só emite ações ordinárias, pelo valor firmado entre as partes de R$980.000,00. Nesse mesmo dia, a companhia Z apresentou as seguintes informações parciais devidamente firmadas e aprovadas pelas partes, de acordo com todas as determinações contábeis normativas e legais.
Utilizando, exclusivamente, as informações apresentadas, e considerando os aspectos legais, normativos e técnico-conceituais dos investimentos avaliados pelo método da equivalência ...
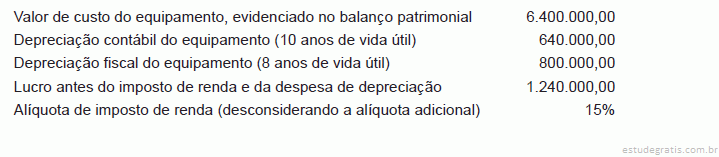
Admita para todos os efeitos que a Companhia V, tributada pelo lucro real, tem registrado no seu imobilizado um único equipamento adquirido em janeiro/2017 e que, no encerramento do exercício social, findo em 31/dezembro/2017, apresentou as seguintes informações, retiradas de seus registros e livros contábeis:
Considerando exclusivamente as informações recebidas da companhia V, e que tais informações são plenamente adequadas às normas contábeis, legislação societária e fiscal, o valor do imposto de renda corrente, a ser evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é
Uma companhia com disponibilidade de recursos financeiros elevados pretende aplicar parte desses recursos na aquisição de títulos representativos do capital social de empresas.
Na situação apresentada, de aplicação de recursos na participação em outras sociedades, o que vai definir a sua classificação no balanço é a
Com base na doutrina e na legislação contábil, julgue os itens de 61 a 75. O aumento líquido nos ativos por venda de bens e o decréscimo do passivo por remissão de dívida são reconhecidos como receita, que se dá simultaneamente com essas alterações.
Com base na doutrina e na legislação contábil, julgue os itens de 61 a 75. Pelo método das partidas dobradas, sempre que ocorre um fato contábil, dois ou mais elementos do patrimônio são alterados de forma equivalente, permitindo o equilíbrio constante, derivado da fórmula ativo = passivo + patrimônio líquido.
Com base na doutrina e na legislação contábil, julgue os itens de 61 a 75. Utilizando-se a técnica dos balanços sucessivos para a execução propriamente dita da contabilidade, demonstram-se as alterações patrimoniais mediante a elaboração de um novo balanço a cada nova operação.
Com base na doutrina e na legislação contábil, julgue os itens de 61 a 75. A situação em que ativo + passivo a descoberto = passivo é característica de uma entidade em franca expansão.
Uma determinada entidade possuí um ativo total de $ 1.000 e um patrimônio líquido negativo de $ (300). Pode-se afirmar, pela equação patrimonial, que o seu passivo exigível é de:
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
A importância fornecida para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento, é denominada:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao patrimônio das entidades. Quando o passivo é igual ao ativo subtraído do patrimônio líquido, sendo todos maiores que zero, tem-se a situação patrimonial conhecida como positiva, ativa ou superavitária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao patrimônio das entidades. Uma entidade cujos bens e direitos somem R$ 2 milhões e que possua obrigações que totalizem R$ 5 milhões estará em uma situação líquida que pode ser definida como ativo a descoberto ou deficitária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a avaliação e mensuração dos itens do ativo imobilizado, julgue os itens subsequentes. Situação hipotética: Uma empresa adquiriu o equipamento industrial X, com vida útil estimada de 10 anos e capacidade de processamento de um milhão de peças. X custou R$ 350 mil e apresentou a produtividade de 80 mil peças no primeiro ano e 120 mil peças no segundo ano. No final do primeiro trimestre do terceiro ano de utilização de X, quando já haviam sido produzidas mais 40 mil peças, a empresa resolveu substituir esse equipamento por um mais moderno, tendo realizado a venda de X por R$ 270 mil. A depreciação de X foi calculada pelo método das unidades produzidas. Assertiva: Nessa situação, a empresa realizou uma perda com a baixa de X.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a avaliação e mensuração dos itens do ativo imobilizado, julgue os itens subsequentes. A constatação de que o valor de mercado das ações de uma empresa é inferior ao seu valor patrimonial é um indicativo externo de que seus ativos podem estar sobreavaliados, sinalizando a necessidade de realização de testes de recuperabilidade do valor patrimonial desses ativos.
No dia 1º de janeiro de 2017, a sociedade empresária Beta Ltda. contratou 10 empregados. O salário mensal de cada um deles é de R$ 1.000,00. A contribuição previdenciária patronal é de 30%. A contribuição dos empregados ao Instituto Nacional do Seguro Social (INSS) é de 8%. Os salários, a contribuição previdenciária patronal e a contribuição dos empregados ao INSS são pagos no mês subsequente ao mês trabalhado pelos empregados.
A esse respeito, é correto afirmar que o impacto no balanço patrimonial da sociedade empresária Beta Ltda., em 31 de janeiro de 2017, decorrente, exclusivamente, da contabilização dos salários, da contribuição previdenciária patronal e da contribuição dos empregados ao INSS,
A Companhia Alfa S.A. adquiriu, em 1º de junho de 2016, um ativo imobilizado pelo valor de R$ 800.000,00. Naquele momento, sua vida útil foi estimada em 10 anos e o valor residual, ao final da vida útil, foi estimado em 10%. O ativo entrou em operação na data da aquisição, tendo sido elegido o método linear como método de depreciação, a qual foi contabilizada mensalmente. O ativo imobilizado adquirido representa uma unidade geradora de caixa. Em 31 de dezembro de 2017, o valor em uso do ativo em questão foi estimado em R$ 690.000,00. E o seu valor justo, na mesma data, foi estimado em R$ 750.000,00. Eventual alienação do ativo implicaria em despesas com a venda da ordem de 15% do valor da operação.
Considerando as informações apresentadas, bem como as normas contábeis apli...
A demonstração que visa evidenciar todas as mutações sofridas pela conta de lucros (ou prejuízos acumulados ao longo de um período de apuração contábil partindo de seu saldo no início do exercício social e concluindo com a posição da conta por ocasião do balanço de encerramento do exercício, refere-se ao(à):
Quanto à classificação no balanço patrimonial, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
(---) Adiantamento a fornecedores de mercadorias: deve integrar o ativo circulante, ou, excepcionalmente, ativo não circulante, realizável a longo prazo.
(---) Os estoques compreendem as mercadorias destinadas à venda, bem como os produtos em fabricação e as matérias-primas existentes na data do balanço, estes dois últimos para empresas industriais. Inclui também os estoques de imóveis destinados à venda pelas empresas que se dediquem à atividade imobiliária.
(---) Adiantamentos concedidos para aumento de capital: esta conta é debitada pelo valor do adiantamento concedido em contrapa...
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
O PIS/Pasep e a Cofins são tributos federais cuja base de cálculo é o faturamento e as receitas auferidas das empresas. NÃO integram, contudo, sua base cálculo:
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
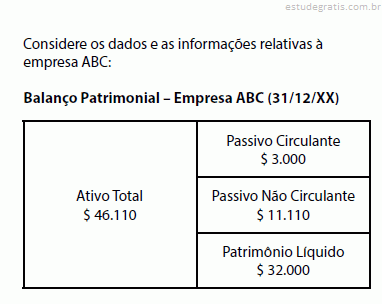
Ao analisar as demonstrações contábeis de uma companhia, o contador verificou no Balanço Patrimonial que 50% dos recursos aplicados no Patrimônio eram provenientes de capital de terceiros, entre bancos e pessoas físicas. Diante desse dado, é correto afirmar que:
No que se refere às noções básicas de contabilidade, julgue os itens a seguir. A reserva de ágio na emissão de ações constitui conta do passivo exigível de longo prazo.
No que se refere às noções básicas de contabilidade, julgue os itens a seguir. A entidade que tenha o passivo maior que o ativo apresentará um patrimônio líquido a descoberto.
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
A situação dinâmica do patrimônio é representada pela demonstração do resultado do exercício, que evidencia as variações patrimoniais ocorridas em um determinado período. Um exemplo de transação que aumenta o Patrimônio Líquido é:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Com base nas informações fornecidas pela contabilidade da empresa Zé Carioca Ltda., assinale a alternativa que contenha o índice de liquidez corrente, em Reais.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma empresa planeja colocar um de seus ativos não circulantes para venda. Nesse caso, para mensurar o valor de venda desse ativo, segundo a norma contábil que trata do referido assunto, a empresa deverá
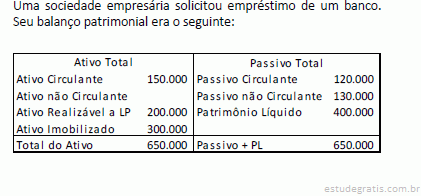
Um banco tem como política emprestar dinheiro apenas para sociedades empresárias que tenham índice de endividamento geral igual ou menor que 70%, sem considerar o efeito do dinheiro do empréstimo no ativo.
Assinale a opção que indica o limite estabelecido pelo banco para o empréstimo solicitado.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Identifique abaixo as afirmativas verdadeiras ( V ) e as falsas ( F ) em relação aos conceitos para a interpretação de balanços, elaborados por Sobral e Peci (2013):
( ) Ativo: conjunto de bens e direitos possuídos pela empresa.
( ) Passivo: conjunto de obrigações e dívidas da empresa com terceiros.
( ) Patrimônio Líquido: valor contábil dos recursos próprios aplicados no negócio pelos sócios.
( ) Passivo Permanente: conjunto de obrigações e dívidas exigíveis a longo prazo.
( ) Ativo Circulante: conjunto de bens e direitos de curto prazo com elevada liquidez.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Considere a seguinte definição: “Recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade”. Essa é a definição de
A Cia. Metais Pesados possuía, em 31/12/2017, uma patente com vida útil indefinida, a qual estava contabilizada por R$ 730.000,00, composto dos seguintes valores:
− Custo de aquisição: R$ 880.000,00
− Perda por desvalorização (reconhecida em 2016): R$ 150.000,00
Em dezembro de 2017, a Cia. realizou novamente o Teste de Recuperabilidade do Ativo (Teste de Impairment) e obteve as seguintes informações:
− Valor em uso da patente: R$ 940.000,00.
− Valor justo líquido das despesas de venda da patente: R$ 670.000,00.
Sabendo que as evidências indicaram que a vida útil desse ativo continua indefinida, a Cia. Metais Pesados, em dezembro em de 2017,
O ingresso proveniente de rendimentos sobre investimentos do ativo permanente, de aplicações de disponibilidades em operações de mercado e outros rendimentos oriundos de renda de ativos permanentes, no âmbito da administração pública, denomina-se receitas
As contas componentes do balanço patrimonial de uma empresa, em 30/06/2014, apresentavam os seguintes saldos, em reais:
Sabendo que o imobilizado não foi depreciado no mês, após o registro das operações apresentadas o valor total do Ativo da empresa, em 31/07/2014, foi, em reais,
Uma empresa obteve um empréstimo no valor de R$ 30.000.000,00 que foi contratado com taxa de juros compostos de 0,9% ao mês. O empréstimo foi liberado pela instituição financeira no dia 01/12/2012 e será liquidado em 10 parcelas semestrais de R$ 3.984.418,94, vencendo-se a primeira parcela no dia 01/06/2013. Para a obtenção dos recursos, a empresa incorreu em custos de transação no valor total de R$ 884.384,29, fazendo com que o custo efetivo da operação fosse de 1% ao mês.
O valor do saldo contábil líquido apresentado no balanço patrimonial de 31/12/2012 para o passivo relativo ao empréstimo obtido foi, em reais,
Uma empresa apresenta em seu Balanço Patrimonial um ativo intangível correspondente ao direito de uso de ativos obtidos em um leilão de privatização. A concessão foi obtida em 01/01/2010 pelo prazo de 30 anos, o valor pago foi R$ 60.000.000,00 e a empresa passou a ter controle e fazer uso dos ativos em 01/07/2010.
O valor contábil apresentado pela empresa para este ativo intangível, no Balanço Patrimonial de 31/12/2013 foi, em reais,
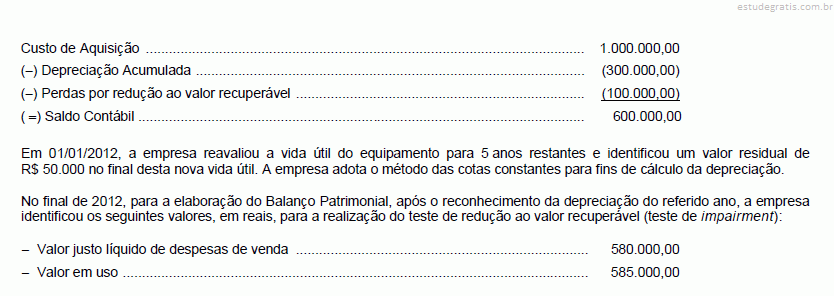
O Balanço Patrimonial de uma empresa apresentava, em 31/12/2011, o saldo contábil de R$ 600.000,00 para um equipamento de produção, composto pelas seguintes contas, com valores em reais:
O saldo contábil apresentado para o equipamento, no Balanço Patrimonial de 31/12/2012, foi, em reais,
Em 31/12/2014, a Cia. Só Concreto adquiriu um equipamento por R$ 1.300.000,00 à vista. Na data da aquisição, a Cia. estimou que a vida útil econômica seria 10 anos e o valor residual esperado seria R$ 300.000,00. Em 01/01/2016, a empresa reavaliou a vida útil econômica remanescente para 8 anos e o valor residual para R$ 200.000,00.
Sabendo que a empresa utiliza o método das cotas constantes para cálculo da depreciação, o valor contábil apresentado pela Cia. Só Concreto, no Balanço Patrimonial de 31/12/2016, foi, em reais,
Em 31/12/2016 a Cia. Calacrada adquiriu 60% das ações da Cia. Topa Tudo por R$ 9.000.000,00 à vista. Na data da aquisição o Patrimônio Líquido contábil da Cia. Topa Tudo era R$ 14.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 18.000.000,00, sendo que a diferença era decorrente da avaliação a valor justo de um terreno que a Cia. Topa Tudo havia adquirido dois anos antes.
No período de 01/01/2017 a 31/12/2017 a Cia. Topa Tudo reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido: R$ 500.000,00
− Distribuição de dividendos: R$ 100.000,00
− Ajustes acumulados de conversão de investida no exterior: R$ 100.000,00 (valor negativo)
No ano de 2016, a Cia. ABC abriu seu capital por meio da emissão de títulos patrimoniais. Os custos de transação, diretamente atribuíveis à emissão, foram de R$ 10.000.
Assinale a opção que indica onde foram reconhecidos os custos de transação nas Demonstrações Contábeis, de 31/12/2016, da Cia. ABC.
Em 31/12/2014, a Cia. XYZ comprou um veículo para ser utilizado por um de seus diretores, por R$ 60.000. Na data, a sociedade empresária pagou o seguro anual, no valor de R$ 36.000, e mais R$ 2.000, para instalar o ar condicionado no veículo.
A sociedade empresária esperava que o veículo fosse utilizado por quatro anos e depois vendido por R$ 20.000. A legislação permite a depreciação do carro à taxa de 20% ao ano.
Em 31/12/2015, a sociedade empresária passou por uma reestruturação e foi definido que o veículo passaria a ser utilizado por outro diretor. Ela estima que o veículo seja utilizado por mais dois anos e não seja aproveitado depois disso.
Assinale a opção que indica, em 31/12/2016, o valor do veículo no Ativo Imobilizado do Balanço Patrimonial d...
Em 31/12/2015, a Cia. WWW apresentava o seguinte balanço patrimonial:
Dado que a Cia. WWW distribuiu dividendos mínimos obrigatórios de 25% do lucro líquido ajustado, assinale a opção que indica o valor dos dividendos a pagar, em 31/12/2016.
Em 31/12/2017, a Cia. MAM possuía em seu balanço patrimonial uma sala comercial. O valor contábil da sala comercial era de R$ 60.000 e ela estava contabilizada no Ativo Imobilizado, uma vez que era utilizada nos negócios da empresa.
Em 05/01/2018, a direção da empresa decidiu colocar a sala comercial à venda, passando a contabilizá-la no Ativo não Circulante Mantido para a Venda.
Na data, seu valor justo era de R$ 50.000. Assinale a opção que indica, respectivamente, o valor pelo qual a sala comercial deve ser contabilizada no Ativo não Circulante Mantido para a Venda e onde deve ser contabilizada a diferença entre o valor contábil e o valor justo.
A respeito da contabilização de investimentos em coligadas e controladas e de ativo imobilizado, julgue os próximos itens. A avaliação dos investimentos com base na equivalência patrimonial pressupõe o reconhecimento, na investidora, dos resultados e de quaisquer variações patrimoniais na investida, independentemente de sua distribuição aos acionistas.
Uma empresa do setor de serviços possui o valor de R$ 40.000,00 em ativos totais compostos de: 48% em ativo operacional, 32% em ativos circulantes e 20% em ativos de longo prazo. O volume de vendas para que se verifique um giro dos ativos de 2,8 deverá ser igual a
A equação patrimonial demonstra que o total do Ativo é exatamente igual ao total do Passivo. A situação patrimonial denominada pela expressão “passivo a descoberto” ocorre quando o
O Passivo Exigível de uma empresa supera em R$ 6.000,00 o valor dos Direitos. Sendo os Bens no valor de R$ 26.000,00, o Capital Social no valor de R$ 18.000,00 e o valor da Origem dos Recursos de R$ 75.000,00, o Capital Próprio será no valor de
A Companhia “XXX” foi constituída com capital de R$ 75.000,00, por três sócios que integralizaram igualmente suas ações. Após determinado período, a empresa verificou que, nas suas operações, obteve um lucro de R$ 60.000,00, dos quais R$ 15.000,00 foram distribuídos e pagos aos sócios. O valor restante de R$ 45.000,00 foi reinvestido na empresa na conta reserva para aumento de capital, nada mais havendo em seu Patrimônio Líquido. Sabendo-se que esta empresa não tem passivo, não circulante e que suas dívidas representam 20% dos recursos aplicados atualmente no patrimônio, o valor total de seus ativos é de
No último dia do exercício social, a empresa “XXX” Ltda. demonstrou um patrimônio com bens numerários no valor de R$ 39.000,00, direitos no valor de R$ 21.000,00, dívidas com empréstimo bancário no valor de R$ 27.000,00 e capital social no valor de R$ 30.000,00, devidamente registrados na Junta Comercial. Com base nessas informações, do ponto de vista contábil, o patrimônio referido apresenta:
Os índices de liquidez englobam relacionamento entre contas do balanço patrimonial, indicando a capacidade da empresa em pagar seus compromissos, e dívidas. Qual é o índice que mostra a capacidade da empresa em pagar suas dívidas a longo prazo?
No dia 31/12/2015 uma empresa realizou uma emissão de debêntures para captação de recursos no valor de R$ 50.000.000,00. As debêntures apresentavam as seguintes características:
− Prazo total: 15 anos
− Taxa de juros: 10% ao ano
− Pagamentos: parcelas iguais e anuais no valor de R$ 6.573.688,84
Para a emissão e colocação das debêntures no mercado a empresa incorreu em custos de transação no valor total de R$ 520.000,00.
Tendo em vista que a expectativa do mercado futuro de juros é que ocorrerá uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 53.500.000,00.
Sabendo-se que a taxa de custo efetivo da opera...
A Cia. A apresentava em seu Balanço Patrimonial de 31/12/2016 um ativo intangível com vida útil indefinida registrado pelo valor contábil de R$ 1.500.000,00, o qual era composto pelos seguintes valores:
− Custo de aquisição: R$ 1.900.000,00.
− Perda por desvalorização (“impairment”): R$ 400.000,00.
Em 31//12/2017 a empresa realizou o teste de recuperabilidade (“impairment”) para este ativo intangível e obteve as seguintes informações:
− Valor em uso: R$ 2.000.000,00.
− Valor justo líquido das despesas de venda: R$1.400.000,00.
Com base nestas informações, nas demonstrações contábeis de 2017, a Cia. A deveria ter
Com base nestas informações, o valor que a Cia. Brasileira reconheceu na conta Investimentos em Coligadas, no Balanço Patrimonial individual de 31/12/2016, e o valor do ágio que foi pago na aquisição foram, respectivamente, em reais,
Considerando-se exclusivamente as informações recebidas e os aspectos técnico-conceituais da análise das demonstrações contábeis, o valor do estoque da Sociedade Anônima L, evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é de
Considerando-se exclusivamente as informações recebidas e os aspectos técnico-conceituais da análise das demonstrações contábeis, o valor do ativo circulante da Sociedade Anônima L, evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é de
Após uma análise dos indicadores de liquidez (geral, corrente, seca e imediata) da Cia. X, nos exercícios de 2016 e 2017, constata-se que o índice de liquidez
Em junho de 2017, a Secretaria da Receita Federal, (SPED Escrituração Contábil Fiscal) fez a atualização das Tabelas Dinâmicas e Planos de Contas Referenciais — Leiaute 3.
Dentre as tabelas atualizadas, encontra-se a L100A, que trata do Plano de Contas Referencial — Contas Patrimoniais — Pessoas Jurídicas em Geral.
De acordo com as orientações, contidas na aludida tabela L100A, as contas que registram os juros sobre o capital próprio a receber devem ser classificadas, no Balanço Patrimonial, de acordo com esse plano de contas referencial, no
De acordo com a contabilidade empresarial, julgue os próximos itens. O balanço patrimonial informa toda a situação patrimonial da empresa, ou seja, seus bens, seus direitos e suas obrigações. Além disso, é possível identificar todos os investimentos e suas fontes de recursos.
Banca:
Instituto Americano de desenvolvimento (IADES)
Depois do encerramento das contas de resultado e o levantamento do balanço patrimonial do exercício, o ativo circulante e o patrimônio líquido da entidade totalizaram, respectivamente,
Em 01/01/2017, uma sociedade empresária efetuou um contrato de arrendamento mercantil de um trator, que deverá ser pago em 120 parcelas mensais de R$ 500. O valor presente das parcelas é de R$ 26.800, enquanto o valor justo do trator, na data do contrato, é de R$ 25.000.
A sociedade empresária arrendatária tem a intenção de aqduirir o trator ao final dos 120 meses.
Assinale a opção que indica a contabilização correta do trator, em 01/01/2017.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Uma controlada vendeu bens que custaram $ 10 milhões para sua empresa matriz por $ 11 milhões, e todos esses bens ainda são mantidos no estoque no final do ano. Assuma uma taxa de imposto de 30% (assume-se que a matriz e a subsidiária residem na mesma jurisdição fiscal).
Determine as implicações fiscais diferidas no balanço consolidado.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
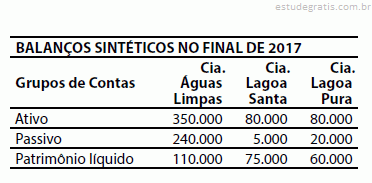
Considere que a Cia Águas Limpas, empresa do ramo de saneamento, localizada no Estado de Santa Catarina, controla duas outras companhias do mesmo ramo: a Cia. Lagoa Santa e a Cia. Lagoa Pura, com 90% e 70% do capital total, respectivamente.
Qual o valor dos investimentos da Cia. Águas Limpas na Cia. Lagoa Santa e Cia Lagoa Pura e qual o valor do Patrimônio Líquido dos Acionistas Não Controladores no Balanço Consolidado?
A Cia. de Concessões realizou, em 05/01/2017, uma venda no valor de R$ 1.200.000,00, cujo valor será recebido integralmente em 31/01/2019. Sabe-se que o prazo, normalmente, concedido pela empresa é de 50 dias e que, se a venda tivesse sido à vista, seu valor total seria R$ 980.000,00 (valor presente). Com base nestas informações, no momento da venda, a Cia. de Concessões reconheceu receita de venda, em reais, de
A Cia. do Asfalto adquiriu, em 31/12/2014, uma máquina por R$ 394.000,00, à vista. A vida útil econômica estimada desta máquina, na data de aquisição, era 20 anos e o valor residual era R$ 34.000,00. Em 31/12/2015, a Cia. reavaliou que a vida útil remanescente da máquina era 10 anos e o valor residual era R$ 20.000,00. Com base nestas informações, o valor da depreciação acumulada evidenciado no Balanço Patrimonial da Cia. do Asfalto, sabendo que a empresa se utiliza do método das quotas constantes, em 31/12/2016, foi, em reais,
O valor dos encargos financeiros reconhecido no resultado de 2016 e o saldo apresentado no balanço patrimonial referente à transação como um todo, em 31/12/2016, foram, respectivamente, em reais,
A Cia. ColorMaq adquiriu, em 31/12/2016, 70% das ações da Cia. ColorRed por R$ 6.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. ColorRed era R$ 4.500.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 7.000.000,00. A diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido contábil era devido à valorização de um terreno.
O valor reconhecido na conta Investimentos, no Balanço Patrimonial individual da Cia. ColorMaq, em 31/12/2016, foi, em reais,
A empresa de fretes PDF S.A. contratou e pagou, em 31/01/2016, um seguro contra furto de mercadorias no valor de R$ 48.000,00. Esse seguro possui vigência de 01/02/2016 a 31/01/2017. Nas demonstrações contábeis da empresa PDF S.A., em 31/12/2016, a empresa apresentou
A empresa Potiguar S.A. adquiriu, em 31/12/2014, 40% de participação na empresa Pernambucana S.A. por R$ 400.000,00, passando a ter influência na administração desta. O Patrimônio Líquido da empresa Pernambucana S.A. era composto apenas pelo Capital Social, o qual era formado apenas por ações ordinárias. Sabendo-se que a empresa Pernambucana S.A. obteve lucro líquido de R$ 50.000,00 durante 2016 e distribuiu dividendos no valor de R$ 10.000,00, a empresa Potiguar S.A., em 2016, reconheceu
A empresa Metais Pesados S.A. adquiriu, em 31/12/2014, um imobilizado por R$ 50.000,00, à vista. A vida útil econômica estimada da máquina, na data de aquisição, foi 10 anos e o valor residual estimado foi R$ 5.000,00. Em 31/12/2015, a empresa reavaliou a vida útil e determinou que a vida útil econômica remanescente da máquina era 5 anos e o valor residual era R$ 8.000,00. Com base nestas informações e sabendo que a empresa utiliza o critério de quotas constantes para cálculo da depreciação, o valor da depreciação acumulada evidenciado no Balanço Patrimonial da empresa, em 31/12/2016, foi, em reais,
A Cia. Só Softwares iniciou em 2012 um projeto de pesquisa e desenvolvimento de um novo software. Os gastos incorridos com a pesquisa e desenvolvimento deste novo produto estão apresentados abaixo: Em 2012, o projeto estava na fase inicial de pesquisa. Em 2013, a Cia. iniciou a fase de desenvolvimento, mas ainda não conseguiu demonstrar como o novo produto iria gerar benefícios econômicos futuros para a empresa.
Em 2014, conseguiu demonstrar que havia viabilidade técnica para concluir o projeto, mas ainda não conseguiu demonstrar que haveria demanda para tornar o produto economicamente viável. No início de 2015, a Cia. conseguiu demonstrar que o software era economicamente ...
Os valores apresentados no Balanço Patrimonial nas contas Aplicações Financeiras e Ajustes de Avaliação Patrimonial, em 31/12/2016, considerando os três títulos, foram, respectivamente, em reais,
Em 31/12/2015, a Cia. de Minérios adquiriu um caminhão, por meio de arrendamento mercantil financeiro, para ser pago em 5 prestações anuais, iguais e consecutivas, de R$ 80.000,00 cada, vencendo a primeira em 31/12/2016. Sabe-se que o valor presente das prestações era R$ 303.000,00 e que se a Cia. de Minérios tivesse adquirido o caminhão à vista, teria pagado R$ 310.000,00 (valor justo).
Com base nestas informações, a Cia. de Minérios reconheceu
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Denomina-se mensuração o processo contábil que consiste em determinar e apresentar os valores referentes a itens do ativo e do passivo, mediante o emprego de métodos qualitativos e quantitativos. A respeito da mensuração dos ativos e passivos, julgue os itens que se seguem. Os ativos obtidos a título gratuito devem ser registrados pelo seu preço presumido.
No que se refere às variações patrimoniais e às demonstrações contábeis, julgue os itens que se seguem. O saldo patrimonial, no balanço patrimonial, resulta da comparação entre o somatório do ativo financeiro com o ativo permanente e o somatório do passivo financeiro com o passivo permanente, não incluindo as contas de compensação.
No que se refere às variações patrimoniais e às demonstrações contábeis, julgue os itens que se seguem. O reconhecimento de variação patrimonial aumentativa por ocorrência do fato gerador do IPVA dá-se antes da arrecadação da receita orçamentária correspondente.



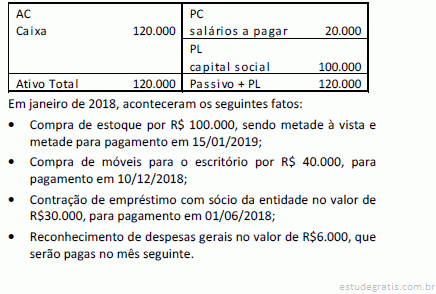
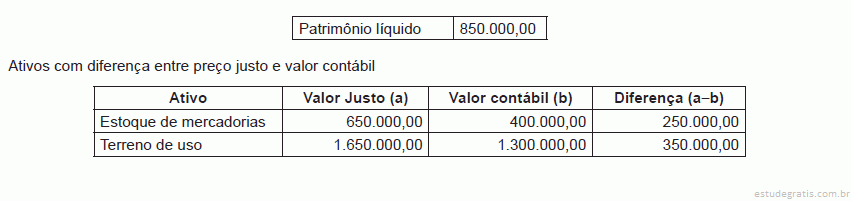


 O valor do capital de terceiros da empresa OXX, em reais, é de
 O índice de liquidez imediata é de
 O índice de liquidez corrente da empresa foi de
 Em 31/12/2016, o índice de liquidez seca foi de
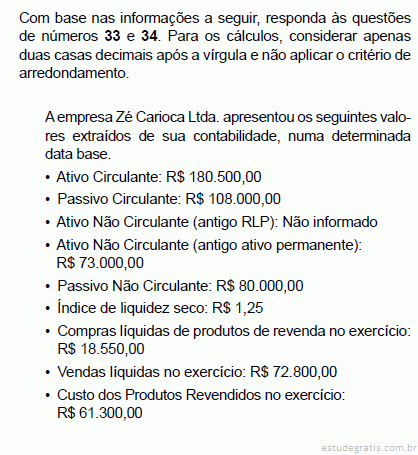 Com base nas informações fornecidas pela contabilidade da empresa Zé Carioca Ltda., assinale a alternativa que contenha o índice de liquidez corrente, em Reais.
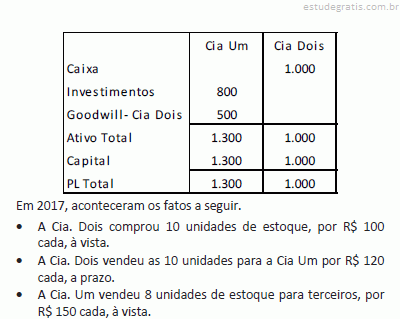
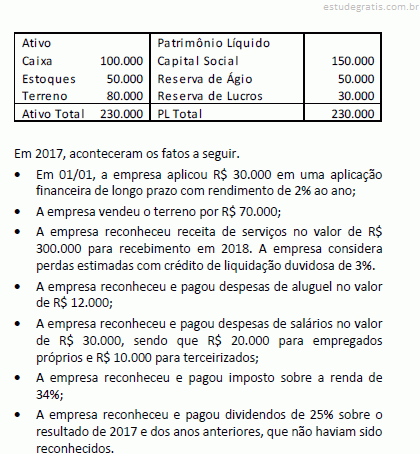
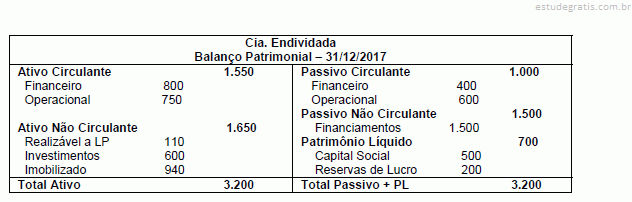
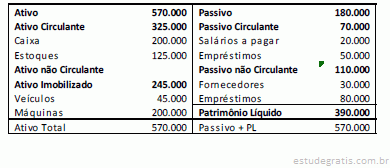
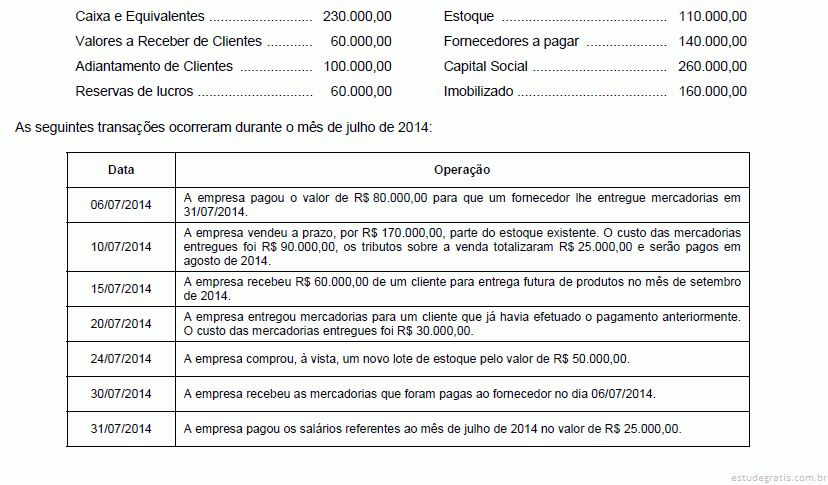
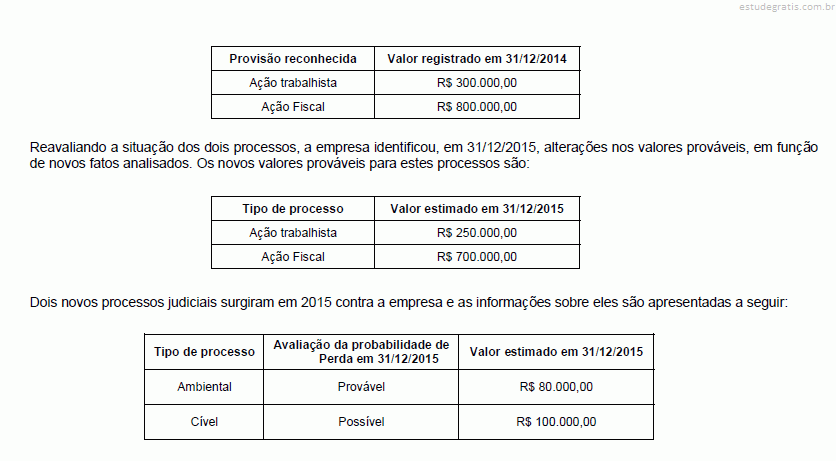
 Com base nestas informações, o valor que a Cia. Brasileira reconheceu na conta Investimentos em Coligadas, no Balanço Patrimonial individual de 31/12/2016, e o valor do ágio que foi pago na aquisição foram, respectivamente, em reais,

 Considerando-se exclusivamente as informações recebidas e os aspectos técnico-conceituais da análise das demonstrações contábeis, o valor do estoque da Sociedade Anônima L, evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é de
 Considerando-se exclusivamente as informações recebidas e os aspectos técnico-conceituais da análise das demonstrações contábeis, o valor do ativo circulante da Sociedade Anônima L, evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é de

 Após uma análise dos indicadores de liquidez (geral, corrente, seca e imediata) da Cia. X, nos exercícios de 2016 e 2017, constata-se que o índice de liquidez
 A disposição das contas do balanço patrimonial indica que

 Depois do encerramento das contas de resultado e o levantamento do balanço patrimonial do exercício, o ativo circulante e o patrimônio líquido da entidade totalizaram, respectivamente,


 O valor do índice de Liquidez Geral da Cia. Canguru era, em 31/12/2016, aproximadamente,
 O valor dos encargos financeiros reconhecido no resultado de 2016 e o saldo apresentado no balanço patrimonial referente à transação como um todo, em 31/12/2016, foram, respectivamente, em reais,
 O reconhecimento deste empréstimo no Balanço Patrimonial da empresa, em 31/12/2015, provocou um aumento de

 Os valores apresentados no Balanço Patrimonial nas contas Aplicações Financeiras e Ajustes de Avaliação Patrimonial, em 31/12/2016, considerando os três títulos, foram, respectivamente, em reais,
 Para que se possa realizar uma Análise Horizontal dessas informações é necessário o levantamento de dados relativos
 Com o uso, apenas, das informações disponíveis, o valor obtido a partir de uma Análise Vertical do Ativo Circulante da Onibão é
 Com base em dois indicadores de estrutura de capital da empresa, analise as afirmativas abaixo e assinale a alternativa correta: