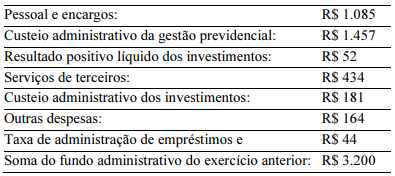
Considerando a tabela acima, cujos dados foram extraídos da demonstração do plano de gestão administrativa (DPGA) de um fundo de pensão em determinado exercício, julgue os itens subsequentes.
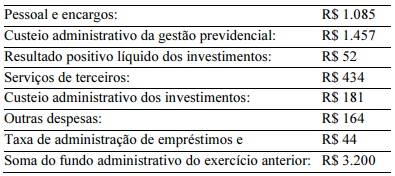
Considerando a tabela acima, cujos dados foram extraídos da demonstração do plano de gestão administrativa (DPGA) de um fundo de pensão em determinado exercício, julgue os itens subsequentes.
Houve reversão de fundo administrativo no período.
Com relação às demonstrações contábeis das entidades fechadas de previdência complementar (EFPC), julgue os itens que se seguem. O risco de perda na carteira de créditos dos fundos de pensão deve ser avaliado conforme a metodologia, que é de livre escolha de cada entidade, bem como deve ser evidenciado em conta própria no balanço patrimonial.
Com relação às demonstrações contábeis das entidades fechadas de previdência complementar (EFPC), julgue os itens que se seguem. O conjunto de demonstrações contábeis anuais das EFPC deve ser entregue à Superintendência Nacional de Previdência Complementar (PREVIC) até o dia 31 de março do ano subsequente ao exercício social encerrado.
Considerando a Instrução PREVIC n.º 31/2020 acerca das EFPC, julgue os seguintes itens.
Os títulos e valores mobiliários classificados nas categorias de títulos para negociação devem ser ajustados pelo custo de reposição, considerando-se a valorização ou a desvalorização em contrapartida à adequada conta de resultado do período.
Considerando a Instrução PREVIC n.º 31/2020 acerca das EFPC, julgue os seguintes itens.
No registro contábil das operações com cotas de fundos de investimento, deve-se contabilizar a aquisição de cotas de fundos de investimentos pelo valor efetivamente desembolsado, incluindo, quando for o caso, taxas e emolumentos.
Considerando a Instrução PREVIC n.º 31/2020 acerca das EFPC, julgue os seguintes itens.
Os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de déficit técnico equacionado devem ser registrados contabilmente no grupo denominado de operações contratadas, no realizável previdencial, no passivo.
Considerando a Instrução PREVIC n.º 31/2020 acerca das EFPC, julgue os seguintes itens.
As informações segregadas, quando possível, por planos de benefícios e PGA, que devem constar nas notas explicativas às demonstrações contábeis, abrangem o contexto operacional das EFPC, incluindo-se resumo das principais práticas contábeis, relação dos itens avaliados, descrição dos critérios adotados nos períodos, anterior e atual, e eventuais efeitos decorrentes de mudanças de critérios; bem como o detalhamento dos ajustes e eliminações decorrentes do processo de consolidação das demonstrações contábeis.
Contabilidade Geral
Legislação de Contabilidade
Lei nº 6.404-1976 e alterações posteriores
Ano:
2022
Banca:
FUMARC
Conforme o disposto no art. 166, da Lei nº 6.404/1976, o capital social pode ser aumentado: I. Por deliberação da assembleia-geral ordinária, para correção da expressão monetária do seu valor. II. Por deliberação da assembleia-geral ou do conselho de administração, observado o que a respeito dispuser o estatuto, nos casos de emissão de ações dentro do limite autorizado no estatuto. III. Por conversão, em ações, de debêntures ou parte beneficiárias e pelo exercício de direitos conferidos por bônus de subscrição, ou de opção de compra de ações. IV. Por deliberação da assembleia-geral extraordinária convocada para decidir sobre reforma do estatuto social, no caso de inexistir autorização de aumento, ou de estar a mesma esgotada e, também, para incorporação da reserva de capital constitu...
Contabilidade Geral
Demonstrações de Lucros ou Prejuízos Acumulados – DLPA
Outras Demonstrações
Ano:
2022
Banca:
FUMARC
Conforme o disposto no art. 186, da Lei nº 6.404/1976, a demonstração de lucros ou prejuízos acumulados discriminará: I. O saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial. II. As reversões de reservas e o lucro líquido do exercício. III. Os rendimentos ganhos no período, o lucro ou prejuízo líquido do exercício e o seu montante por ação do capital social. IV. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período. Estão CORRETAS apenas as assertivas: