
Contabilidade Geral
Contabilidade - Noções Gerais
Escrituração e Lançamento Contábil
Ano:
2022
Banca:
Instituto Consulplan
Ao final do exercício de 2021, uma empresa identificou erro na apuração do resultado do exercício de 2020, decorrente do não reconhecimento de vendas realizadas a prazo com vencimento em 2022, no valor de R$ 5.000,00. Antes da identificação do erro, as demonstrações contábeis apresentavam:
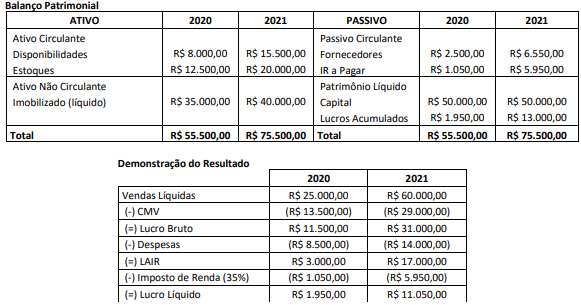
Após a correção do erro por meio de registro contábil e reelaboração das demonstrações contábeis do ano de 2020 e 2021, é correto afirmar que:
Contabilidade Geral
Contabilidade - Noções Gerais
Balancete de Verificação
Ano:
2022
Banca:
Instituto Consulplan
Os valores apresentados a seguir foram extraídos do Balancete de Verificação de uma empresa em 31/12/2021: Dinheiro em espécie R$ 50.000,00 Conta bancária de livre movimentação R$ 240.000,00 Conta bancária para depósitos judiciais de processo em tramitação R$ 20.000,00 Transferência de cliente ainda não creditada R$ 10.000,00 Aplicação financeira de liquidez imediata R$ 430.000,00
Considerando o conceito do subgrupo do Ativo de “Disponibilidades”, é correto afirmar que em 31/12/2021 deve ser divulgado em nota explicativa ac...
Contabilidade Geral
Balanço Patrimonial
Teste de Recuperabilidade (impairment)
Ano:
2022
Banca:
Instituto Consulplan
No encerramento do exercício de 2021, uma empresa apresentou as seguintes informações sobre determinado Ativo Imobilizado:
Imobilizado Valor de Compra Depreciação Acumulada em 31/12/2021 Equipamento R$ 150.000,00 R$ 30.000,00
Durante o exercício de 2021, houve fatores internos e externos que indicaram a diminuição maior do que era esperado como resultado do uso ou do tempo no valor de mercado do ativo. Além disso, o seu desempenho econômico foi pior do que o esperado. A empresa realizou teste de recuperabilidade que apresentou as seguintes conclusões: I. Valor líquido de venda: o valor de venda foi estimado em R$ 110.000,00, devendo a empresa incorrer em gastos de R$ 10.500,...
Contabilidade Geral
Legislação de Contabilidade
Normas CFC - CPC
Ano:
2022
Banca:
Instituto Consulplan
Segundo o Pronunciamento Técnico CPC 03 (R2), a divulgação separada dos fluxos de caixa advindos das atividades de financiamento é importante por ser útil na predição de exigências de fluxos futuros de caixa por parte de fornecedores de capital à entidade. São fluxos de caixa advindos das atividades de financiamento, EXCETO:
Contabilidade Geral
Balanço Patrimonial
Amortização, Depreciação e Exaustão
Ano:
2022
Banca:
Instituto Consulplan
A empresa XYZ adquiriu um equipamento por R$ 180.000,00 no dia 02/01/2018. A vida útil do equipamento é de vinte anos, mas a pretensão da empresa é utilizá-lo por quinze anos, considerando um valor residual de 15%. A metodologia para determinação da depreciação empregada pela empresa é a de quotas constantes. Determine o valor da depreciação anual e o valor contábil líquido do bem no encerramento do exercício em 31/12/2020, após a contabilização da depreciação do referido ano, respectivamente.
Contabilidade Geral
Demonstração do Resultado do Exercício
Lucro: Bruto, Operacional e Líquido
Ano:
2022
Banca:
Instituto Consulplan
A empresa XY apresentou os seguintes resultados no final do período: • Giro do Ativo = 1,20 • Lucro Líquido = R$ 500.000,00 • Despesas com Juros = R$ 40.000,00 • Retorno sobre o Ativo (ROA) = 0,40 • Lucro Bruto = R$ 870.000,00 • Despesas com Vendas e Administrativas = R$ 105.000,00 Considerando as informações anteriores, a margem líquida e a margem operacional da empresa são, respectivamente:
Contabilidade Geral
Legislação de Contabilidade
Normas CFC - CPC
Ano:
2022
Banca:
Instituto Consulplan
Segundo o Pronunciamento Técnico CPC 26 (R1), em relação às notas explicativas, analise as afirmativas a seguir. I. Devem prover toda e qualquer informação adicional que não tenha sido apresentada nas demonstrações contábeis. II. Cada item das demonstrações contábeis deve ter referência cruzada com a respectiva informação apresentada nas notas explicativas. III. As que proporcionam informação sobre a base para a elaboração das demonstrações contábeis e as políticas contábeis específicas devem ser apresentadas como seção separada das demonstrações contábeis.
Contabilidade Geral
Legislação de Contabilidade
Normas CFC - CPC
Ano:
2022
Banca:
Instituto Consulplan
Considerando que, de acordo com o CPC 28, propriedade para Investimento é a propriedade mantida para auferir aluguel ou para valorização do capital ou para ambas, marque V para as afirmativas verdadeiras e F para as falsas. ( ) As propriedades para investimento são classificadas no subgrupo Imobilizado, dentro do Ativo Não Circulante. ( ) Se o pagamento de uma propriedade para investimento for a prazo, o seu custo é equivalente aos pagamentos totais acrescidos de juros. ( ) A propriedade para investimento gera fluxos de caixa altamente independentes dos outros ativos mantidos pela entidade. ( ) A entidade reconhece no valor contábil da propriedade para investimento os custos de serviços diários da propriedade. A sequência está correta em
Contabilidade Geral
Legislação de Contabilidade
Normas CFC - CPC
Ano:
2022
Banca:
Instituto Consulplan
De acordo com o CPC 16 (R1), valor realizável líquido é o preço de venda estimado no curso normal dos negócios deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda. Sobre o valor realizável líquido aplicado aos estoques, analise as afirmativas a seguir. I. O custo dos estoques pode não ser recuperável se esses estoques estiverem danificados, se se tornarem total ou parcialmente obsoletos, ou se os seus preços de venda tiverem diminuído. II. As estimativas do valor realizável líquido independem da finalidade para a qual o estoque é mantido. III. As estimativas do valor realizável líquido devem ser baseadas nas evidências mais confiáveis disponíveis no momento em que são feitas as estimativas do valor dos estoques qu...
Contabilidade Geral
Legislação de Contabilidade
Normas CFC - CPC
Ano:
2022
Banca:
Instituto Consulplan
O CPC 26 (R1) (2011) –Apresentação das Demonstrações Contábeis (H),discorre em alguns itens sobre a divulgação de informação de política contábil em notas explicativas e, segundo o qual, no processo de aplicação das políticas contábeis da entidade, a administração exerce diversos julgamentos, além dos que envolvem estimativas, que podem afetar, significativamente, os montantes reconhecidos nas demonstrações contábeis. Podemos inferir que a administração exerce julgamento ao definir; analise as afirmativas a seguir. I. Quando substancialmente todos os riscos e benefícios significativos da propriedade de ativos financeiros e, para arrendadores, os ativos sujeitos a arrendamento são transferidos para outras entidades. II. Se, em essência, determinadas vendas de bens decorrem de ac...