161 Q7342
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das operações típicas de empresas comerciais, prestadoras de serviços e industriais, julgue os itens a seguir.

O registro da reavaliação de item do ativo permanente é comum em empresas comerciais e industriais. Dessa maneira, ao obter o laudo pericial de especialistas, a empresa poderá justificar contabilmente o registro da reserva de reavaliação que, ao ser registrada, proporciona um acréscimo ao patrimônio líquido da empresa, em conta específica, e também aumenta o ativo permanente vinculado à operação. A reavaliação só pode existir contabilmente se os peritos constatarem a sua necessidade em laudo específico.
162 Q7341
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das operações típicas de empresas comerciais, prestadoras de serviços e industriais, julgue os itens a seguir.

Ao se registrar a venda de ativo permanente imobilizado, há a necessidade de se apurar o custo desse ativo. Uma das metodologias para apuração do custo do ativo é solicitar pesquisa de mercado para verificar qual o valor do bem no mercado. Após a conclusão da pesquisa, deve-se optar pela substituição do custo histórico pelo valor de reposição e, posteriormente, deve ser apurado o valor a ser cobrado pelo bem no momento da venda.

163 Q7340
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das operações típicas de empresas comerciais, prestadoras de serviços e industriais, julgue os itens a seguir.

Ao adquirir mercadoria para revenda no valor de R$ 60.000,00, já computado desconto comercial de R$ 800,00, cujo frete de entrega totalizou R$ 250,00 e cujo seguro totalizou R$ 150,00, a empresa deve efetuar o registro em sua ficha de controle de estoques, caso o sistema de controle seja permanente. A empresa deve pagar o total da nota e registrar em seu passivo o montante referente a transporte e seguro sobre compras. Caso a alíquota de ICMS seja de 18%, o registro contábil da entrada da mercadoria será:


...

164 Q7339
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das operações típicas de empresas comerciais, prestadoras de serviços e industriais, julgue os itens a seguir.

Considere-se que, ao efetuar aquisição de ativo permanente, a empresa assinou contrato que prevê a cobrança de juros de 5% ao mês no caso de atraso, acrescido de 2% de multa. Os juros serão capitalizados de maneira simples e serão apurados de maneira proporcional ao tempo de atraso. A empresa adquiriu o bem por R$ 62.000,00 no dia 10 de março de 2005 e obteve prazo de pagamento até o dia 15 de abril de 2005. Nessa situação, caso a empresa tenha efetuado o pagamento no dia 1.o de maio de 2005, o lançamento contábil nessa data deve ser feito como mostrado abaixo:

...
165 Q7338
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da aplicação do regime de competência e das operações típicas de uma empresa comercial ou prestadora de serviços, julgue os itens seguintes.

O registro da aquisição de debêntures emitidas por outras empresas, com resgate em longo prazo, não afeta o valor do ativo total. O que ocorre é uma saída de recursos do ativo circulante e um acréscimo no saldo do grupo realizável a longo prazo.

166 Q7337
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da aplicação do regime de competência e das operações típicas de uma empresa comercial ou prestadora de serviços, julgue os itens seguintes.

Ao adquirir ativo permanente à vista, a empresa deve reduzir o ativo circulante e aumentar o ativo permanente. Ao comercializar ativo permanente, a empresa deve reduzir o saldo do ativo permanente na conta do ativo, creditar a conta de depreciação acumulada e debitar o custo do bem vendido. Assim, deve haver a apuração do valor líquido do bem e seu respectivo registro na demonstração do resultado do exercício.

167 Q7336
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da aplicação do regime de competência e das operações típicas de uma empresa comercial ou prestadora de serviços, julgue os itens seguintes.

Considerando-se que, ao se registrar a aquisição de ações da própria empresa, há um débito no ativo circulante (bancos) e um crédito na conta de ações em tesouraria, caso a empresa resolva comercializar suas ações com ágio, posteriormente, deverá haver o registro do ágio em conta de reserva de capital e a contrapartida será de bancos.

168 Q7335
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da aplicação do regime de competência e das operações típicas de uma empresa comercial ou prestadora de serviços, julgue os itens seguintes.

Caso a empresa efetue venda antecipada de mercadorias, com recebimento imediato, há a necessidade do registro em conta de passivo. Dessa maneira, a empresa obedece ao regime de competência e, ao creditar receitas de vendas e debitar receita antecipada, só deve confrontar o valor da receita com as demais contas de resultado quando entregar a mercadoria ao seu comprador ou quando remeter via transportadora.

169 Q7334
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da aplicação do regime de competência e das operações típicas de uma empresa comercial ou prestadora de serviços, julgue os itens seguintes.

A depreciação representa a redução da capacidade de gerar recursos de um item do ativo permanente investimento.

170 Q7320
Administração
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Sobre a Sociedade por Cotas de Responsabilidade Limitada, conhecida por sociedade limitada, assinale a alternativa incorreta quando às características das sociedades empresariais.

171 Q7319
Administração
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

A formação do nome comercial tem como espécies: firma individual, razão social e denominação. Analise as afirmativas abaixo e assinale a alternativa correta.

I - Na espécie denominação, utilizada, por exemplo, na Sociedade Anônima - S/A, se usam os nomes dos sócios.

 II - A razão social é um tipo de nome que corresponde à uma firma composta em sociedade.

III - O nome de uma firma ou razão social pode ser formado pela combinação dos nomes de todos os sócios, de vários deles ou de um somente.

 IV - O nome J. SILVA & CIA, indica que é uma firma individual.

172 Q7311
Administração
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Considere o texto abaixo.

De acordo com os conceitos contábeis e orçamentários estabelecidos, receita ...... é aquela em que os ingressos de disponibilidades de recursos não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes e por isto alteram a situação líquida patrimonial; enquanto receita ...... é aquela em que os ingressos de disponibilidades de recursos foram precedidos de registro do reconhecimento do direito e por isto não alteram a situação líquida patrimonial.

Para completá-lo corretamente as lacunas devem ser preenchidas, respectivamente, por

173 Q7310
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para a administração financeira, o objetivo econômico das empresas é a maximização de seu valor de mercado, pois dessa forma estará sendo aumentada a riqueza de seus proprietários (acionistas de sociedade por ações ou sócios de outros tipos de sociedades).

Acerca da administração financeira, assinale a opção correta.

174 Q7305
Administração
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Quando o Gerente de Recursos Humanos informou ao novo funcionário da fábrica PTY o total de seus rendimentos mensais, incluindo o salário bruto complementado pelas parcelas adicionais (horas extras, adicional noturno, entre outros), ele se referiu ao salário:

175 Q7299
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da Lei de Responsabilidade Fiscal (LRF), julgue os próximos itens.

A despesa total com pessoal será apurada somando-se a realizada no mês em referência com a dos onze imediatamente anteriores, adotando-se o regime de caixa.

176 Q7298
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, relativos a despesa pública e restos a pagar.

A inscrição em restos a pagar decorre da observância do regime de caixa para as despesas. Portanto, as despesas empenhadas, que não forem pagas até o dia 31 de dezembro nem canceladas pelo processo de análise e depuração, e que atendam os requisitos previstos em legislação específica, devem ser inscritas em restos a pagar.

177 Q7297
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, relativos a despesa pública e restos a pagar.

Os estágios da despesa pública são exclusivamente dois: empenho e pagamento.

178 Q7296
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, relativos a despesa pública e restos a pagar.

A despesa pública deverá conter pelo menos três elementos essenciais: consistir no emprego de numerário, correr à conta de um patrimônio público movimentado por autoridade competente e destinar-se à satisfação de uma necessidade pública ou de um fim a cargo do governo.

179 Q7295
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, relativos a despesa pública e restos a pagar.

A classificação pela natureza da despesa se dá em diversos níveis de agregação: categoria econômica, grupos de despesas, modalidade de aplicação e elemento de despesa.

180 Q7294
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, relativos a despesa pública e restos a pagar.

A classificação institucional da despesa materializa o conceito de orçamento-programa, pois é aí que estão indicados os programas a serem executados e as metas a serem alcançadas.

181 Q7293
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência ao campo de interesse do orçamento público, julgue os itens seguintes.

Os estágios da receita tributária são: previsão, lançamento, arrecadação e recolhimento.
182 Q7292
Administração
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência ao campo de interesse do orçamento público, julgue os itens seguintes.

O lançamento que tem por finalidade a verificação das condições legais para a existência de um tributo é um procedimento administrativo que verifica a ocorrência do fato gerador da obrigação correspondente, sem, contudo, identificar o sujeito passivo da obrigação.

183 Q7283
Administração
Ano: 2006
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 38, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

A situação financeira de uma organização pode ser avaliada também em função de sua capacidade de satisfação de suas obrigações de curto prazo, no vencimento. A facilidade com a qual uma organização pode quitar suas obrigações constitui assim a sua liquidez. A medida de liquidez calculada através da divisão do ativo circulante pelo passivo circulante é conhecida como:

184 Q7276
Administração
Ano: 2006
Banca: Fundação CEFETBAHIA / Centro Federal de Educação Tecnológica da Bahia (CEFETBAHIA)

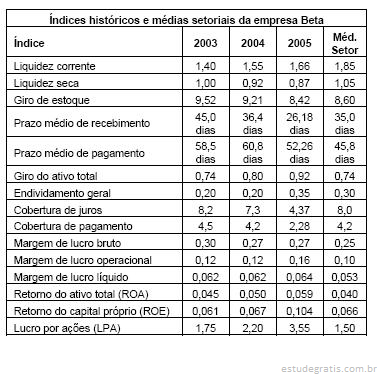
Um administrador analisou os dados financeiros da empresa Beta. Em seguida, confeccionou uma planilha com os índices históricos e as médias do setor, conforme tabela abaixo. Observou os seguintes pontos da empresa: liquidez, atividade, endividamento e rentabilidade.

Com base nos números da empresa Beta, aponte qual opção é incorreta.

185 Q7275
Administração
Ano: 2006
Banca: Fundação CEFETBAHIA / Centro Federal de Educação Tecnológica da Bahia (CEFETBAHIA)

Julgue os itens abaixo:

I. O capital de giro é o resultado da subtração do passivo circulante do ativo circulante. Ele é uma medida de solvência de uma empresa e indica sua capacidade de fazer compras a prazo.

II. Quando o passivo circulante supera o ativo circulante, a empresa possui capital de giro líquido positivo; quando o primeiro é inferior ao segundo, ela tem capital de giro líquido negativo.

III. O quociente entre ativos circulantes e ativos totais nos mostra que: quando o quociente sobe, ou seja, quando o ativo circulante aumenta a rentabilidade diminui e o risco também.

IV. Algumas estratégias são utilizadas na gestão de convenção de caixa para melhorar o perfil do fluxo d...

186 Q7266
Administração
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Uma empresa apresenta em seu Balanço Patrimonial as seguintes informações:

Ativo Circulante Líquido 1.300.000

Ativo Permanente Líquido 1.000.000

Passivo Circulante Líquido 800.000

Patrimônio Líquido 300.000

O Capital de Giro Líquido dessa empresa é:

187 Q7265
Administração
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

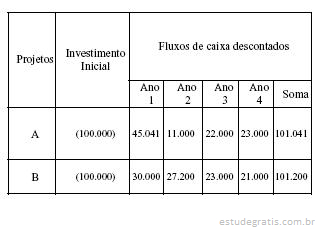
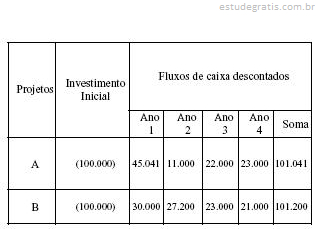
Para as questões 70 e 71, suponha-se a existência de dois projetos de investimentos, nas seguintes condições:

O índice de lucratividade do projeto A é:
188 Q7264
Administração
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Para as questões 70 e 71, suponha-se a existência de dois projetos de investimentos, nas seguintes condições:

Analisando-se pelo método do Valor Presente Líquido (VPL), o projeto mais interessante apresenta como VPL:

189 Q7260
Administração
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

Por ocasião da elaboração do balanço patrimonial no final do exercício das contas integrantes do patrimônio líquido de natureza devedora, além de "Ações em Tesouraria" pode-se acrescentar, também, a seguinte conta:

190 Q7383
Administração
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

No sentido contábil, a interpretação dos relatórios contábeis por profissional habilitado tem por finalidade fundamental fornecer à administração e demais interessados:

191 Q7356
Administração
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

O crédito consiste na entrega de um bem ou de um valor presente mediante uma promessa de pagamento em data futura. Enquanto promessa de pagamento, há um risco da mesma não ser cumprida. Assinale abaixo a opção que destaca a classifi cação dos quatro grupos de riscos de crédito de um banco:

192 Q7355
Administração
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Os tipos de investimentos podem ser divididos em três grupos: (1) em ativos fixos, (2) em ativos financeiros e (3) intangíveis. Dentre as opções abaixo, assinale a alternativa que exemplifica o grupo de investimentos em ativos financeiros:

193 Q7354
Administração
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

A análise de balanços dispõe de uma série de técnicas para melhor conhecer a situação econômico financeira da empresa. Qual dos métodos de análise de balanço deve ser utilizado quando se busca encontrar a relação percentual de um elemento com o todo de que faz parte? Assinale a opção correta.

194 Q7353
Administração
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

O Balanço Patrimonial representa a demonstração resumida da posição financeira da empresa em determinada data. Dentre as opções abaixo, assinale a proposição correta:

195 Q7325
Administração
Ano: 2005
Banca: Fundação José Pelúcio Ferreira (FJPF)

Os equipamentos de uma empresa são recursos classificados como:

196 Q7324
Administração
Ano: 2005
Banca: Fundação José Pelúcio Ferreira (FJPF)

A perda do valor de um bem, em decorrência de seu uso, denomina-se:

197 Q7282
Administração
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Os fluxos de caixa da empresa podem ser divididos em:

fluxos operacionais; fluxos de investimentos; e fluxos de financiamento.

Dentre as opções apresentadas, assinale a proposição incorreta:

198 Q7281
Administração
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

As Demonstrações Financeiras fornecem uma rápida visão da situação da empresa. Dentre as opções abaixo, destaque a opção que apresenta as quatro demonstrações fi nanceiras básicas:

199 Q557461
Administração
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

O efeito da reavaliação de ativos imobilizados e a respectiva realização da reserva correspondente são evidenciados

200 Q7343
Administração
Ano: 2004
Banca: Instituto Nacional de Educação (CETRO)

O ponto de equilíbrio será obtido quando

201 Q7309
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A análise do ponto de equilíbrio — break even point — auxilia a compreender como o lucro pode ser afetado pelas variações de elementos que integram as receitas de vendas e os custos e as despesas totais. Acerca desse assunto, julgue os itens seguintes.

É possível calcular um ponto de equilíbrio econômico em que o lucro líquido corresponda à remuneração esperada pelos acionistas sobre o capital próprio.

202 Q7308
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A análise do ponto de equilíbrio — break even point — auxilia a compreender como o lucro pode ser afetado pelas variações de elementos que integram as receitas de vendas e os custos e as despesas totais. Acerca desse assunto, julgue os itens seguintes.

A análise pode distinguir dois pontos de equilíbrio contábil relacionados com o lucro operacional e com o lucro líquido.

203 Q7252
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que tange às modernas técnicas de administração financeira, julgue os itens seguintes.

O planejamento financeiro permite evidenciar as necessidades de expansão da empresa, bem como identificar eventuais desajustes futuros. Possibilita também a seleção, com maior margem de segurança, dos ativos mais rentáveis e adequados aos negócios da empresa, de forma a otimizar a rentabilidade sobre os investimentos.

204 Q7251
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da análise das demonstrações financeiras, julgue os itens subseqüentes.

Os passivos exigíveis circulantes que sejam de funcionamento normal e sem encargos — fornecedores, impostos a recolher, salários a pagar etc. — devem ser tratados, para fins de análise de alavancagem e endividamento, como redutores dos ativos circulantes, o que diminui o valor global dos ativos que demandam recursos, próprios ou de terceiros.

205 Q7250
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da análise das demonstrações financeiras, julgue os itens subseqüentes.

Classificam-se no grupo resultado de exercícios futuros, os valores recebidos líquidos que, pelo regime de competência, ainda não tenham sido incorporados ao patrimônio líquido, como os aluguéis recebidos antecipadamente e os adiantamentos recebidos de clientes para futura entrega de mercadorias ou serviços.

206 Q7249
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da análise das demonstrações financeiras, julgue os itens subseqüentes.

O ativo diferido é constituído por despesas incorridas que são amortizadas contra exercícios futuros e não descarregadas imediatamente quando acontecem. Assim, os eventuais saldos existentes devem ser baixados integralmente quando não há mais benefícios para se obter.

207 Q7248
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da análise das demonstrações financeiras, julgue os itens subseqüentes.

Os realizáveis a longo prazo devem figurar no balanço pelo valor corrigido, se for o caso, e devem ser reclassificados para o circulante no balanço imediatamente anterior àquele em que se realizarão.

208 Q7246
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à administração de fluxo de caixa das organizações, julgue os itens subseqüentes.

O demonstrativo de fluxo de caixa apresenta os valores que realmente foram gerados em determinado período (passado), contudo não evita o problema relacionado ao regime contábil conhecido como competência de exercícios. Mesmo assim, esse demonstrativo pode ser útil para indicar tendências nos relatórios de resultados e do balanço patrimonial devido às práticas contábeis, bem como para determinar a qualidade dos lucros e a facilidade da empresa em poder pagar juros e dividendos.

209 Q7245
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à administração de fluxo de caixa das organizações, julgue os itens subseqüentes.

O orçamento de caixa é feito com o objetivo de obter informações acerca das estimativas de entradas e saídas de recursos financeiros e da necessidade de financiamento externo em superveniências futuras. Envolve o conhecimento do fluxo de caixa da empresa (origens dos recursos e suas aplicações), bem como de todo o processo produtivo e de marketing que sustentam a base operacional dos negócios.

210 Q7244
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à administração de fluxo de caixa das organizações, julgue os itens subseqüentes.

Não há ligação direta entre a administração do fluxo de caixa e o resultado da empresa.

211 Q7243
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à administração de fluxo de caixa das organizações, julgue os itens subseqüentes.

Se a empresa mantém a posse de títulos negociáveis de curto prazo, esses atuam como uma reserva para suprimento de caixa em eventuais necessidades. Nesse caso, o modelo de Baumol propõe a administração de caixa, levando-se em consideração os custos de conversão dos títulos e os custos de oportunidade relacionados à manutenção de excedentes monetários. Se a empresa não mantém títulos negociáveis, mas tem a oportunidade de manter seus fundos em aplicação financeira, o modelo de Baumol considera os rendimentos e os custos dessa aplicação de modo a adequar os resgates necessários à maximização dos benefícios financei...

212 Q7242
Administração
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à administração de fluxo de caixa das organizações, julgue os itens subseqüentes.

Os métodos mais utilizados para a administração do fluxo de caixa se relacionam tanto a abordagens subjetivas como a modelos quantitativos. A ênfase está nos métodos quantitativos, já que a abordagem subjetiva não leva em consideração fatores objetivamente identificáveis no fluxo de caixa, estabelecendo o volume de recursos a serem mantidos em função do valor das vendas mensais.

213 Q557460
Administração
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Assinale a alternativa INCORRETA.

214 Q7369
Administração
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

A carta-proposta é o documento no qual o auditor formaliza as condições do trabalho a ser executado. Entre as assertivas a seguir apresentadas, qual não representa um item a ser considerado na carta-proposta.

215 Q7368
Administração
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Dos objetivos a seguir relacionados, qual não corresponde aos objetivos do auditor na obtenção da Carta de Responsabilidade da Administração.

216 Q7367
Administração
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

A carta de responsabilidade deve ser emitida pelos administradores da empresa auditada e datada com:

217 Q7304
Administração
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Assinale a alternativa que evidencia apenas Contas de Resultado:

218 Q7303
Administração
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Segundo o Prof. Dante C. Matarazzo, são variáveis importantes na definição da capacidade de endividamento de uma empresa, EXCETO:

219 Q7302
Administração
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Assinale a alternativa CORRETA.

220 Q7301
Administração
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Segundo o Prof. José Carlos Marion as técnicas de análise das demonstra-ções financeiras mais atuais são, EXCETO:

221 Q7262
Administração
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Assinale a alternativa INCORRETA.

222 Q7261
Administração
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

NAS QUESTÕES 26 E 27, ASSINALE A AFIRMATIVA INCORRETA.

223 Q7286
Administração
Ano: 0000
Banca: Banca não informada

Receita Pública é todo e qualquer recolhimento feito aos cofres públicos. A receita corrente advinda de valores imobiliários classifica-se como:

224 Q7267
Administração
Ano: 0000
Banca: Banca não informada

A eficiência exige determinadas características dos sistemas administrativos. A característica que tem um sistema de dar uma resposta única às mesmas demandas do meio ambiente chama-se