Economia
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

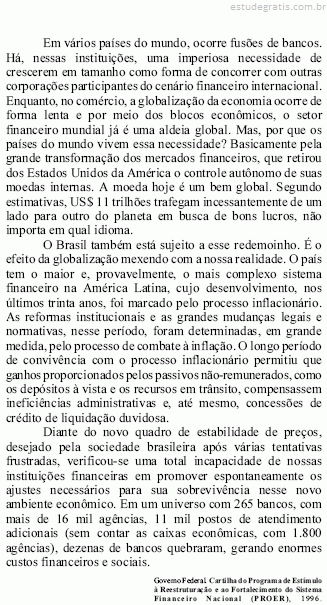
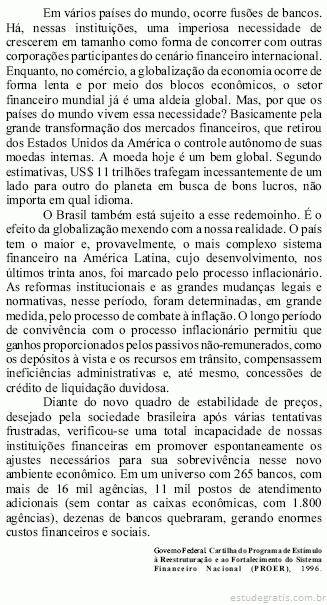
Acerca do tratamento tributário previsto na medida provisória que instituiu o PROER, com relação às instituições participantes do programa, em caso de incorporação das instituições financeiras, julgue os itens seguintes.


Para efeitos de determinação do lucro real, a soma do ágio amortizado com o valor compensado dos prejuízos fiscais de períodos-base anteriores não poderia exceder, em cada período-base, 30% do lucro líquido, ajustado pelas adições e exclusões previstas na legislação aplicável.
Economia
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

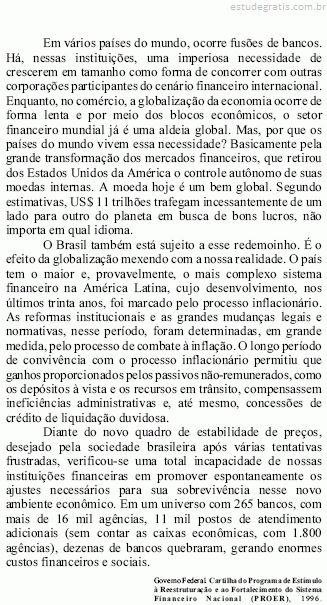
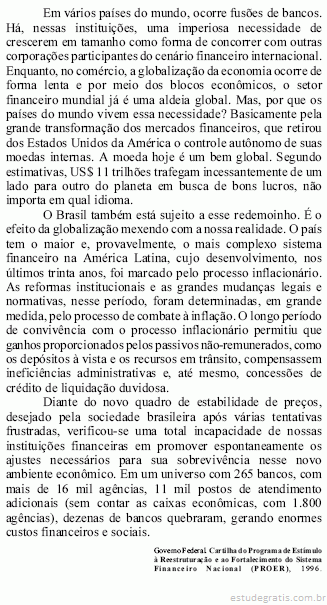
Acerca do tratamento tributário previsto na medida provisória que instituiu o PROER, com relação às instituições participantes do programa, em caso de incorporação das instituições financeiras, julgue os itens seguintes.


As perdas apropriadas referentes aos valores dos créditos de difícil recuperação deveriam ser adicionadas ao lucro líquido da instituição a ser incorporada, para fins de determinação do lucro real e da base de cálculo da contribuição social sobre o lucro líquido.

Economia
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do tratamento tributário previsto na medida provisória que instituiu o PROER, com relação às instituições participantes do programa, em caso de incorporação das instituições financeiras, julgue os itens seguintes.


As instituições incorporadoras poderiam registrar como ágio, na aquisição do investimento, a diferença entre o valor de aquisição e o valor patrimonial da participação societária adquirida.

Economia
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do tratamento tributário previsto na medida provisória que instituiu o PROER, com relação às instituições participantes do programa, em caso de incorporação das instituições financeiras, julgue os itens seguintes.


A instituição a ser incorporada deveria contabilizar como perdas os valores dos créditos de difícil recuperação, observadas, para esse fim, normas fixadas pelo CMN.

Economia
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos monopólios e oligopólios, julgue os itens em seguida.

Outra possibilidade para o controle dos monopólios é a fixação de uma taxa de retorno desejada, que deve tomar por base a expectativa do que ocorreria caso esta operasse em um ambiente competitivo.

Economia
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos monopólios e oligopólios, julgue os itens em seguida.

O controle dos monopólios naturais pode ser feito, de forma simples, eficaz e eficiente: basta o governo determinar que os preços a serem cobrados devem ser iguais ao custo marginal do monopolista.

Economia
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos monopólios e oligopólios, julgue os itens em seguida.

O equilíbrio de Cournot pode ser considerado um equilíbrio de Nash, o que não ocorre no caso do equilíbrio de Stackelberg.

Economia
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos monopólios e oligopólios, julgue os itens em seguida.

O modelo de Stackelberg proporciona uma forma adequada de caracterização do comportamento oligopolístico em uma indústria em que há o domínio de uma firma.

Economia
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos monopólios e oligopólios, julgue os itens em seguida.

O modelo de Cournot proporciona uma forma adequada de caracterização do comportamento oligopolístico em uma indústria composta de firmas relativamente similares.

10 Q326005
Economia
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das externalidades, julgue os itens subseqüentes.

A solução de Coase é afetada pela presença de custos transacionais, que obstaculariza a geração de acordos eficientes entre as partes.