Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
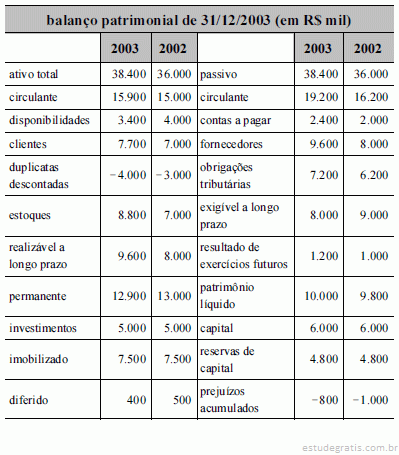
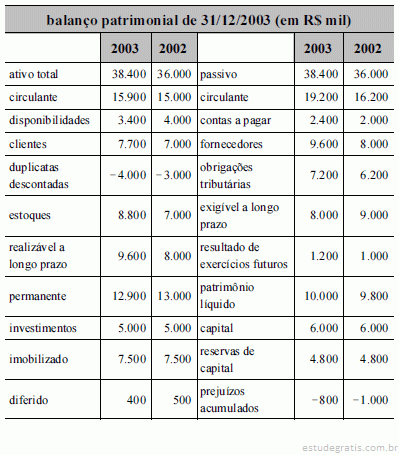
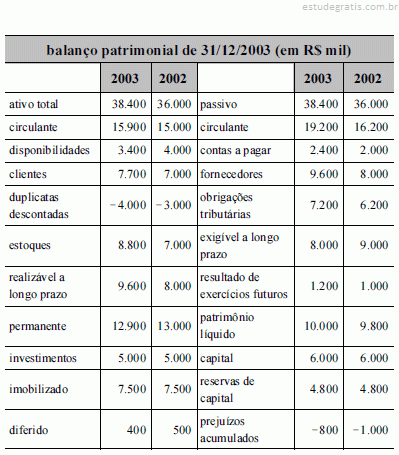
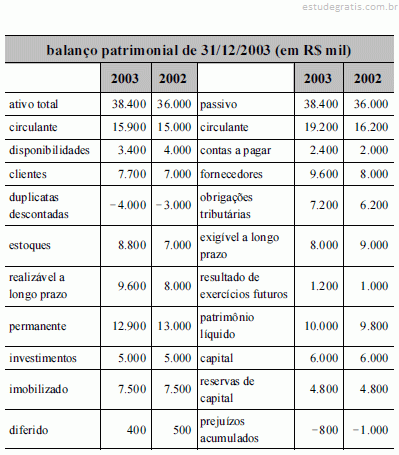
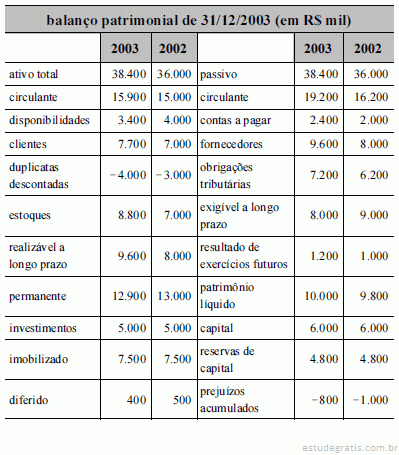
Com relação ao balanço patrimonial acima, da empresa Zeta S.A., julgue os itens subseqüentes.
Com base nas técnicas de análise das demonstrações contábeis, especialmente na técnica de análise horizontal, é correto afirmar que o ativo circulante evoluiu 12%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As publicações das demonstrações financeiras ou contábeis são obrigatórias para as entidades com capital aberto, conforme rege a legislação societária. Embora não sejam obrigatórias para as sociedades limitadas, tais demonstrações são de suma relevância para participações em concorrência ou para requisição de empréstimos e financiamentos bancários. Com relação às demonstrações contábeis, julgue os seguintes itens. O balanço patrimonial, a demonstração do resultado, a demonstração das origens e aplicações de recursos e a demonstração das mutações do patrimônio líquido compõem as demonstrações financeiras, as quais, entretanto, não atingem plenamente a sua finalidade comum: informar. Por isso, são necessárias as notas explicativas para complementar ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que demonstrativos como o balanço patrimonial possam refletir devidamente a situação patrimonial, é necessário que se faça o levantamento dos registros nos livros contábeis e a conciliação entre esses registros e os bens físicos existentes nas entidades. Acerca desse assunto, julgue os itens a seguir. A forma mais comum de se efetuar um inventário é o levantamento físico dos estoques. Esse tipo de inventário é utilizado em muitas entidades para a apuração do custo dos produtos vendidos. Essa técnica de apuração do custo dos produtos vendidos é denominada inventário permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que demonstrativos como o balanço patrimonial possam refletir devidamente a situação patrimonial, é necessário que se faça o levantamento dos registros nos livros contábeis e a conciliação entre esses registros e os bens físicos existentes nas entidades. Acerca desse assunto, julgue os itens a seguir. O inventário físico consiste na contagem, descrição e avaliação de cada um dos elementos patrimoniais da entidade: bens, direitos e obrigações. Antes desse procedimento, deve ser elaborado o balanço patrimonial para confrontação entre o contábil e o real, tendo em vista a apuração de bens incorpóreos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
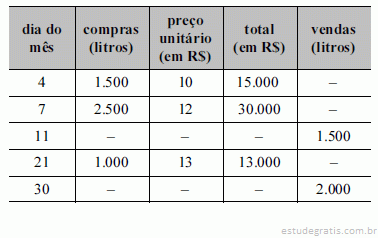
Uma das finalidades da contabilidade é o controle patrimonial. Com base nas informações da tabela anterior, julgue os itens seguintes relativos aos métodos de avaliação dos estoques.
Supondo uma receita líquida de vendas de R$ 60.000,00, uma avaliação pelo PEPS (primeiro a entrar, primeiro a sair) levaria à apuração de lucro bruto superior à feita pelo método UEPS (último a entrar, primeiro a sair), dado o aumento de preços evidenciado na tabela.