
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

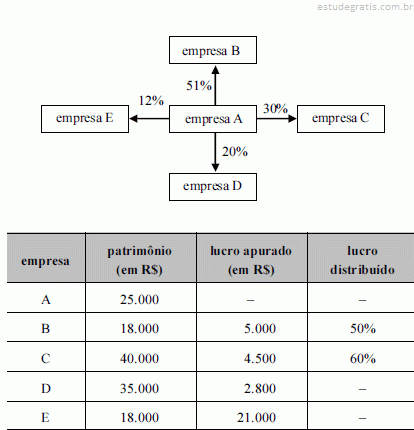
Considerando o diagrama acima, cujo percentual representa a participação de ações ordinárias, as informações contidas na tabela acima e as normas que regem a avaliação e contabilização de investimentos societários no Brasil, julgue os itens a seguir.

Após a avaliação dos investimentos, o valor total a ser contabilizado no ativo da empresa A é igual a R$ 4.460,00.
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)


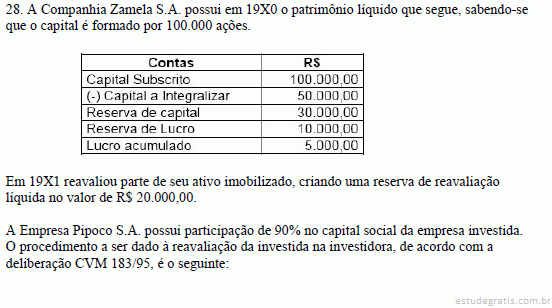
A Cia. Controladora ALFA possui 60% do capital de uma empresa controlada. O investimento está registrado na contabilidade da investidora por R$ 7.000,00, estando o Patrimônio Líquido da investida assim representado, em reais:

Capital Social .......................... 7.000,00

Reservas de Lucros ................ 4.000,00

Prejuízo Acumulado ................ (2.000,00)

TOTAL ........................... 9.000,00

O lançamento contábil da equivalência, na avaliação do MEP, na investidora, em reais, será:


Contabilidade Privada
Ano: 2004
Banca: Associação Catarinense das Fundações Educacionais (ACAFE)
De acordo com a IN 247/96 CVM, o deságio no balanço patrimonial consolidado, baseado em valor de mercado das máquinas da sociedade controlada, deve ser classificado como:
Contabilidade Privada
Ano: 2004
Banca: Associação Catarinense das Fundações Educacionais (ACAFE)
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos critérios contábeis aplicáveis aos investimentos societários, julgue o item seguinte.

Os dividendos recebidos de participações societárias avaliadas com base na equivalência patrimonial são registrados como redução do valor dos respectivos investimentos, no ativo da sociedade investidora.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições legais em vigor e os ensinamentos da literatura contábil relativamente aos procedimentos de análise e conciliações contábeis, bem como ao balancete de verificação do razão, julgue os itens que se seguem. A exatidão dos valores contabilizados em duplicatas a receber deve ser aferida mediante conciliação com o livro registro de duplicatas, no qual são registradas todas as emissões e recebimentos de duplicatas. O total dos títulos baixados nesse livro deve ser igual ao saldo da conta no razão. As empresas que adotam fichário para cadastramento das duplicatas devem, ainda, conferir se o saldo das duplicatas que ainda não foram recebidas, levantado mediante inventário das fichas de duplicata, é igual ao saldo da conta no ra...
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

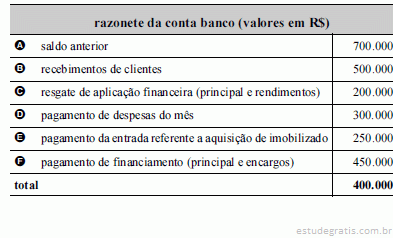
Considerando a tabela acima, que representa a movimentação ocorrida no último mês no disponível da empresa Exata, julgue os itens que se seguem.

Considere que a conciliação bancária da conta apresenta uma diferença de R$ 100.000,00, referente ao recebimento pelo banco de uma duplicata que se encontrava em cobrança simples. Se o lançamento correspondente tivesse sido feito, o “total” acima deveria ser de R$ 300.000,00.

Contabilidade Privada
Ano: 2004
Banca: Associação Catarinense das Fundações Educacionais (ACAFE)

A Empresa Delta Ltda em 11/12/2002 contraiu um empréstimo no valor de R$ 2.200,00. O prazo para pagamento será de 40 dias. O valor dos juros, R$ 200,00, foi debitado antecipadamente, em sua conta corrente. Com base nas informações, o contabilista deverá levar ao resultado em 31/12/2003 o valor de:

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No final de cada mês, a empresa prestadora de serviços ALFAM realiza corretamente os lançamentos de ajuste contábil, tendo em vista o princípio da competência. No último mês, os lançamentos foram realizados por um novo contabilista. Considerando a situação descrita acima e a respeito das operações de débito e crédito realizadas pelo novo contabilista, julgue os itens seguintes.

O seguinte lançamento permite reconhecer a despesa de salário do mês.

débito — despesa de salário

crédito — banco

10 Q211097
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o cálculo do imposto de renda de pessoa jurídica (IRPJ) e da contribuição social sobre o lucro, julgue os itens seguintes.

Ao obter resultado positivo de equivalência patrimonial, a investidora realizará a exclusão desse valor no cálculo do IRPJ, para que não ocorra tributação duplicada.