
1
Q782543
São alternativas para avaliar ativos a valores de saída:
São alternativas para avaliar ativos a valores de saída:
Utilize as informações a seguir para responder às questões de números 7 e 8.
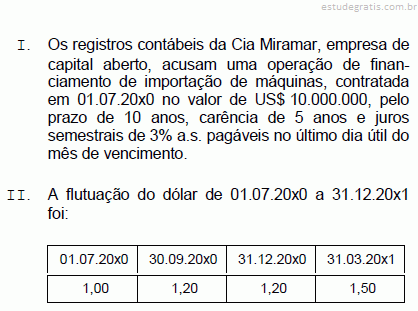
Na elaboração da Demonstração de Origens e Aplicações de Recursos da empresa em 31.12.20x0, o procedimento técnico utilizado quanto ao valor a ser registrado na rubrica Despesas de Correção Cambial será:
As informações a seguir e somente elas, extraídas da contabilidade da Cia. Cruzeiro do Sul, relativas ao exercício de 20X0, devem ser utilizadas para responder às questões de números 14 a 18. As variações dos saldos das contas Clientes e Fornecedores foram calculadas diminuindo-se seu saldo, no final do exercício de 20X0, dos saldos finais do ano-calendário anterior.

A variação do Capital Circulante Líquido da companhia, apurada na DOAR, foi
Instruções para as questões de números 28 a 30.


Resultado Patrimonial:
As questões de números 31 a 34 devem ser respondidas tendo em vista o contido nos demonstrativos contábeis de uma entidade mercantil, resultantes exclusivamente do balancete e dos ajustes (valores em R$M quando não mencionado, %) a seguir indicados:


Ativo Circulante (parte realizável)
As questões de números 31 a 34 devem ser respondidas tendo em vista o contido nos demonstrativos contábeis de uma entidade mercantil, resultantes exclusivamente do balancete e dos ajustes (valores em R$M quando não mencionado, %) a seguir indicados:


Passivo Circulante
O consumo de ativos ligado direta ou indiretamente à obtenção da receita é denominado
O valor contábil de um imóvel de uso da Cia. Monte Azul estava assim registrado em sua escrituração:
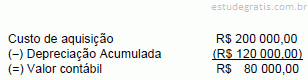
A diretoria da companhia encomendou um laudo de avaliação a uma empresa especializada, a qual constatou que o valor de mercado do imóvel correspondia a R$ 150 000,00, com vida útil restante estimada em 20 anos. O laudo foi aprovado pela assembléia geral da companhia e constituída a respectiva reserva de reavaliação. No final do exercício, a companhia alcançou uma despesa de depreciação correspondente a 2% do valor reavaliado do imóvel. Em conseqüência, ela deverá considerar a reserva de reavaliação realizada parcialmente no valor, em R$, de
Utilize as informações a seguir, extraídas do balancete de verificação da Cia. Anglo Brasileira antes da destinação do lucro do exercício, para responder às questões de números 8 e 9.
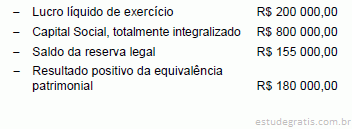
Sabendo-se que o dividendo fixado pelo estatuto da companhia corresponde a 30% do valor do lucro líquido do exercício, após a dedução do acréscimo da reserva legal, a companhia poderá constituir reserva de lucros a realizar, observando-se o disposto no art. 197 da Lei no 6.404/76 (com a redação dada pela Lei no 10.303/2001), no montante, em R$, de
Utilize as informações a seguir, extraídas do balancete de verificação da Cia. Anglo Brasileira antes da destinação do lucro do exercício, para responder às questões de números 8 e 9.

A Cia. deverá acrescer a reserva legal, de acordo com o disposto na Lei no 6.404/76 (Lei das Sociedades por ações), a importância de, em R$,