
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Com base unicamente nos dados fornecidos, responda às questões de números 22 a 25.

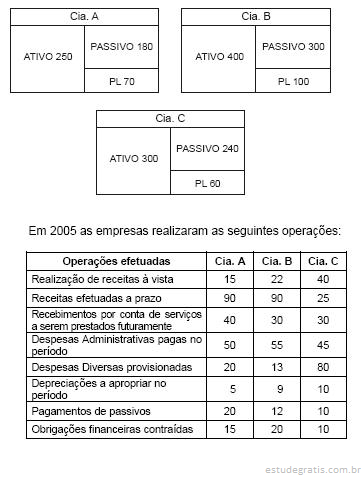
As empresas A, B e C atuam no setor de serviços e, ao final do exercício de 2004, tinham uma situação patrimonial conforme os gráficos abaixo evidenciam:

Após as operações de 2005, os saldos finais indicam que
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Com base unicamente nos dados fornecidos, responda às questões de números 22 a 25.

As empresas A, B e C atuam no setor de serviços e, ao final do exercício de 2004, tinham uma situação patrimonial conforme os gráficos abaixo evidenciam:

Observando apenas a composição gráfica patrimonial das empresas, proporcionalmente,

Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

O lucro líquido do exercício de 2005 da Cia. Belo Horizonte foi de R$ 300.000,00. O patrimônio líquido da companhia, já computado esse resultado, era de R$ 1.100.000,00. Ao ser efetuada a auditoria externa, constatou-se que a sociedade tinha deixado de constituir a reserva legal no exercício em curso. Em 31.12.2004, o saldo credor dessa reserva era de R$ 215.000,00. Após o lançamento do ajuste sugerido pelo auditor, de acordo com normas vigentes, a reserva legal foi acrescida da importância correspondente a, em R$:

Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

O saldo da conta corrente da entidade auditada no Banco Mineiro do Sul S/A em 31.12.2005 era de R$ 158.000,00, credor. Na mesma data, o saldo da mesma conta corrente na escrituração contábil da companhia era de R$ 136.000,00, devedor. No procedimento de conciliação bancária, nessa mesma data, o auditor constatou que

Efetuados os ajustes correspondentes, o valor correto do saldo da conta corrente bancária da entidade é de, em R$:

Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Considere as afirmações a seguir, relativas a transações e eventos subseqüentes ao término do exercício social a que se referem as demonstrações contábeis auditadas:

I. A emissão de debêntures e ações não é considerada evento subseqüente relevante.

II. Eventos subseqüentes, após a divulgação das demonstrações contábeis, não devem ser considerados pelo auditor, uma vez que ele não pode emitir um novo parecer.

III. Caso os eventos subseqüentes não sejam revelados adequadamente pela companhia, o auditor deve mencioná-los, como ressalva ou em parágrafo de ênfase, em seu parecer.

IV. A desapropriação de bens da companhia pelo Poder Público é considerada um evento subseqüente relevante. ...

Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

A Cia. Novo Horizonte elabora a demonstração do fluxo de caixa pelo método direto. São dadas as seguintes informações extraídas de sua contabilidade, referentes ao exercício de 2005, em R$:

O valor pago pela companhia a fornecedores no exercício de 2005 correspondeu a, em R$:

Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

São classificados como Resultados não Operacionais:

Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 30 e 31 considere as seguintes informações:

A Indústria A. P. da Silva, localizada em Campinas/SP, adquire por R$ 1 milhão, da Fábrica de Máquinas C. Lopes, localizada em Poços de Caldas/MG, uma prensa e a instala no setor produtivo de seu parque industrial, em operação sujeita ao ICMS. Em relação ao ICMS incidente nessa operação interestadual, considere que ambas as alíquotas internas do imposto dos Estados envolvidos sejam de 18%, que não haja isenção alguma nessa operação, nem no Estado remetente, nem no Estado destinatário.

A Indústria A.P. da Silva deve pagar ao fisco paulista

Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 30 e 31 considere as seguintes informações:

A Indústria A. P. da Silva, localizada em Campinas/SP, adquire por R$ 1 milhão, da Fábrica de Máquinas C. Lopes, localizada em Poços de Caldas/MG, uma prensa e a instala no setor produtivo de seu parque industrial, em operação sujeita ao ICMS. Em relação ao ICMS incidente nessa operação interestadual, considere que ambas as alíquotas internas do imposto dos Estados envolvidos sejam de 18%, que não haja isenção alguma nessa operação, nem no Estado remetente, nem no Estado destinatário.

A fábrica de máquinas C. Lopes deve pagar ao fisco mineiro

10 Q197618
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Com relação a contas e grupo de contas apresentadas no COSIF, plano contábil das instituições do sistema financeiro nacional, são contas APENAS do ATIVO: