
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

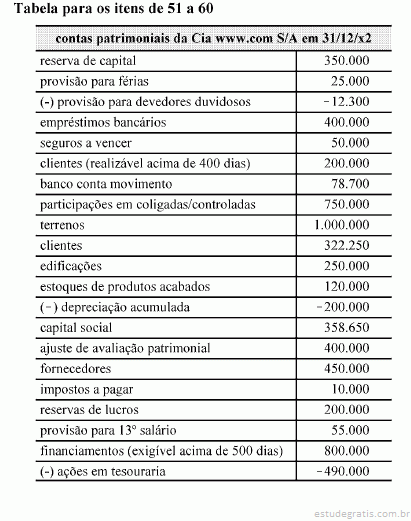
Com base na tabela apresentada, julgue os itens subsequentes.

O valor do capital próprio da empresa representa 37% do ativo total.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que determinada empresa tenha sido criada com ativos circulantes de R$ 100,00 e não circulantes de R$ 120,00, e passivos circulantes de R$ 80,00 e não circulantes de R$ 1 10,00. Com base nessas informações, julgue os itens seguintes. Se a empresa vender a prazo um bem de seu ativo permanente, haverá redução de seu patrimônio.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que determinada empresa tenha sido criada com ativos circulantes de R$ 100,00 e não circulantes de R$ 120,00, e passivos circulantes de R$ 80,00 e não circulantes de R$ 1 10,00. Com base nessas informações, julgue os itens seguintes. Se a empresa apresentar receitas de vendas, serviços, e outras, da ordem de R$ 1.000,00 e despesas totais de RS 870,00, havendo tributação pelo IRPJ e CSLL da ordem de 34% e distribuição de 25% do lucro a título de dividendos, haverá acréscimo patrimonial.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que determinada empresa tenha sido criada com ativos circulantes de R$ 100,00 e não circulantes de R$ 120,00, e passivos circulantes de R$ 80,00 e não circulantes de R$ 1 10,00. Com base nessas informações, julgue os itens seguintes. Do total de investimentos iniciais, mais de 80% são de longo prazo e originários de capitais de terceiros.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que determinada empresa tenha sido criada com ativos circulantes de R$ 100,00 e não circulantes de R$ 120,00, e passivos circulantes de R$ 80,00 e não circulantes de R$ 1 10,00. Com base nessas informações, julgue os itens seguintes. Os capitais próprios da empresa, nas condições dadas, totalizam R$ 220,00.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos registros, ajustes e estornos contábeis, julgue os itens a seguir. O registro da incorporação de dívidas ao capital social da empresa não modifica a equação fundamental do patrimônio. Caso a empresa resolva aumentar o capital com recursos advindos dos sócios, e não de terceiros, a equação contábil fundamental sofrerá acréscimo.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos registros contábeis e suas especificidades, julgue os itens de 58 a 63. As ações de empresas controladas serão contabilizadas no ativo permanente, no subgrupo investimentos e as ações de outras companhias, adquiridas para especulação, serão classificadas no ativo circulante.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto ao critério de avaliação do investimento em coligadas ou em controladas, previsto na Lei n.º 6.404/1976, julgue os itens que se seguem.

Para cálculo do método da equivalência patrimonial na investidora, a sociedade coligada deverá elaborar e fornecer o balanço ou balancete de verificação, sempre que solicitada pela companhia.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à destinação de resultados, julgue os itens a seguir.

Se os dividendos fixos de acionistas preferenciais consistirem na aplicação de um percentual sobre o lucro, a única reserva que deve ser constituída antes da aplicação do referido percentual é a reserva legal.

10 Q783632
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, relativos a investimentos societários no país e no exterior.

As receitas e despesas decorrentes de negócios que tenham gerado, simultânea e integralmente, efeitos opostos nas contas de resultado das coligadas e controladas devem ser excluídas para fins de cálculo do valor do investimento.