Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações apresentadas no quadro acima, julgue os itens a seguir.

Antes da apuração do resultado do período, havia R$ 68.915 de prejuízo acumulado.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações apresentadas no quadro acima, julgue os itens a seguir.

A margem líquida apurada é superior a 50%.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações apresentadas no quadro acima, julgue os itens a seguir.

A margem bruta é inferior a 60%.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações apresentadas no quadro acima, julgue os itens a seguir.

O lucro bruto é igual a R$ 110.666.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do método das partidas dobradas, das operações típicas de uma empresa comercial, do regime de competência e do regime de caixa, julgue os itens a seguir.

Um lote de mercadorias adquirido para revenda por R$ 15.800,00 com incidência de ICMS a 17%, ao ser vendido, no mesmo local de aquisição, por R$ 20.000,00, gera recolhimento de ICMS da ordem de R$ 714,00. Tal recolhimento fundamenta-se na utilização do crédito tributário.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos métodos de depreciação utilizados no Brasil e os princípios contábeis emanados pelo Conselho Federal de Contabilidade, julgue os itens que se seguem.

Se um ativo, cujo valor de aquisição é R$ 60.000,00, é depreciado pelo método de horas de trabalho, considerando uma vida útil de 10 anos e 600 horas de trabalho por ano, então, a quota de depreciação mensal será constante e igual a R$ 500,00.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das disposições relativas à contribuição social sobre o lucro líquido (CSLL), julgue os itens a seguir. É possível que uma empresa seja devedora da CSLL mesmo apurando prejuízo contábil e, igualmente, com a ocorrência de prejuízo fiscal para efeito do imposto de renda.
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das disposições relativas à contribuição social sobre o lucro líquido (CSLL), julgue os itens a seguir. São dedutíveis na apuração da CSLL apenas as participações no resultado dedutíveis na apuração do lucro real.
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da sistemática do imposto de renda na fonte, julgue os itens que se seguem. O desconto do imposto de renda na fonte efetuado pelas pessoas jurídicas no pagamento de remunerações aos seus empregados e a terceiros não constitui despesa para a empresa beneficiária dos serviços, que só é onerada pelo valor líquido das remunerações pagas.
10 Q782980
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da sistemática do imposto de renda na fonte, julgue os itens que se seguem.

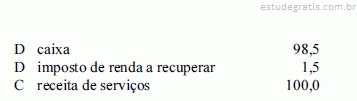
Desconsiderados os cálculos necessários à obtenção dos seus valores, o lançamento hipotético a seguir estaria correto em relação a uma empresa prestadora de serviços que sofre desconto antecipado de imposto de renda na fonte, no recebimento de sua receita.