Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

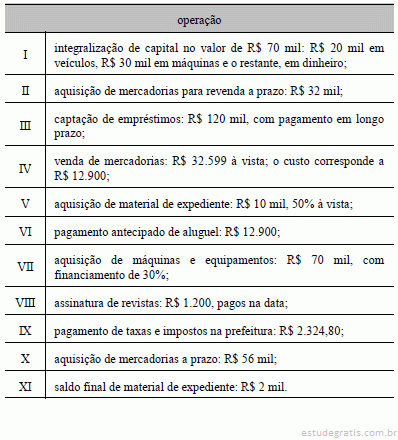
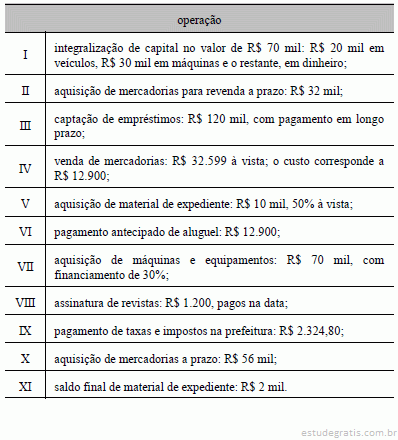
A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.

O lançamento advindo da informação XI não afetará o resultado do período.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

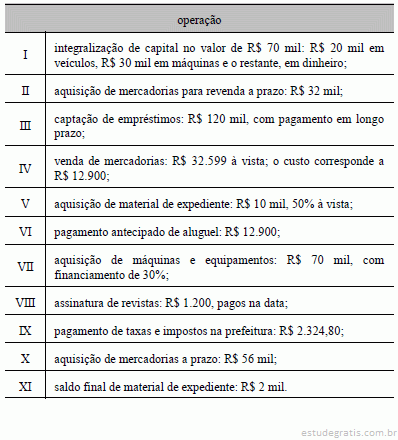
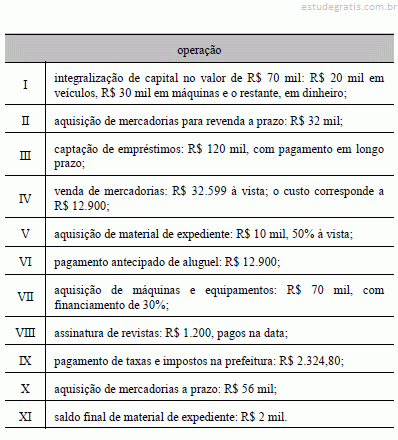
A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.

O lançamento VII aumentará o saldo do ativo permanente imobilizado e aumentará o saldo do passivo exigível. O ativo circulante não será afetado pelo registro.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.

O lançamento III aumenta o disponível, mas não afeta o exigível de curto prazo.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.

O lançamento II será registrado ao se adotar o regime de caixa.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir. O registro da transferência de ativos permanentes, sem a obtenção de resultado econômico ou financeiro, não afetará o resultado do exercício das empresas envolvidas na operação. Caso o ativo esteja totalmente depreciado, o valor total do ativo das empresas envolvidas sequer sofrerá alteração.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir. Ao se efetuar o registro de retorno de mercadoria vendida, com a utilização de sistema de inventário permanente, haverá débito no ativo circulante e crédito na modalidade correspondente ao pagamento do comprador. Caso o cliente tenha adquirido à vista, será a crédito de disponível, caso contrário, o crédito será em fornecedores ou contas a pagar.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir. O tributo incidente sobre a propriedade de veículos não será contabilizado em conta de ativo permanente. O registro ocorrerá a débito de conta de resultado do exercício e, dependendo da modalidade do pagamento, poderá reduzir o disponível ou aumentar o passivo circulante.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir. O registro contábil da operação de compra de mercadorias à vista com a incidência de tributos recuperáveis proporciona crédito no disponível e na conta de créditos tributários e débito na conta de estoque de mercadorias.
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90. Considere que ao se comparar o extrato bancário com o livro razão percebeu-se que não havia sido registrada, no razão, operação de recebimento de recursos via depósito identificado. O recebimento é advindo de pagamento de clientes no valor de R$ 56 mil. Nesse caso, o registro para efetuar a conciliação será a débito de banco e a crédito de clientes no valor de R$ 56 mil.
10 Q783102
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90. Considere que ao se comparar o livro diário com o extrato bancário percebeu-se que o livro diário apresentava saldo devedor do banco igual a R$ 556 mil e o extrato bancário, créditos de R$ 553 mil. A análise das contas mostrou que havia um cheque emitido e não compensado. Nesse caso, para ajustar as contas deve-se efetuar o registro de estorno no livro diário: a débito do banco e a crédito de contas a pagar no valor de R$ 3 mil.