Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao conceito, ao objetivo e à composição da demonstração do resultado do exercício (DRE) das companhias, julgue os itens subsequentes.

Os valores das vendas canceladas e dos impostos incidentes sobre vendas e serviços devem ser evidenciados juntamente com o valor das despesas operacionais, isto é, após a apuração do lucro bruto.
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao conceito, ao objetivo e à composição da demonstração do resultado do exercício (DRE) das companhias, julgue os itens subsequentes.

O valor da receita líquida das vendas e serviços é apurado antes do valor do lucro bruto.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa de aluguel de veículos realizou, sob o regime de competência, as seguintes operações. Em 1.º/1/2010, a empresa alugou, por dois anos, à quantia de R$ 3.000,00 mensais, uma garagem de 400 m2, com vencimento no décimo dia útil do mês seguinte. Em 1.º/3/2010, pagou com desconto o aluguel de vagas em prédio-garagem pelo o período de abril/2010 a março/2011, no valor de R$ 4.800,00. Em 1.º/6/2010, recebeu R$ 45.000,00, pelo serviço de aluguel de minivan para os 10 meses seguintes, inclusive junho. Em 2010, essa empresa recebeu R$ 254.000,00, referentes aos aluguéis de carros do tipo passeio, durante o período. Em 1.º/10/2010, a empresa alugou, por quatro meses, veículos utilitários para o órgão fiscalizador do programa de combate à dengue, por R$ 200.000,00, a serem...

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

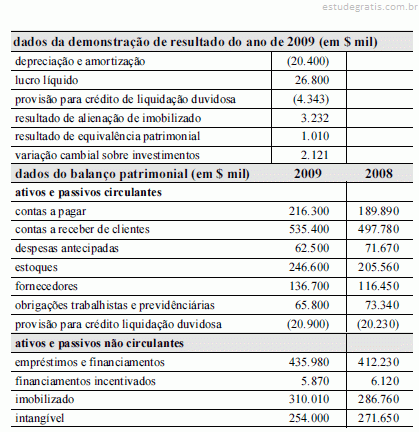
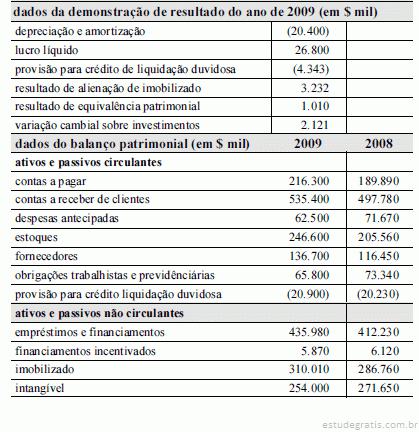
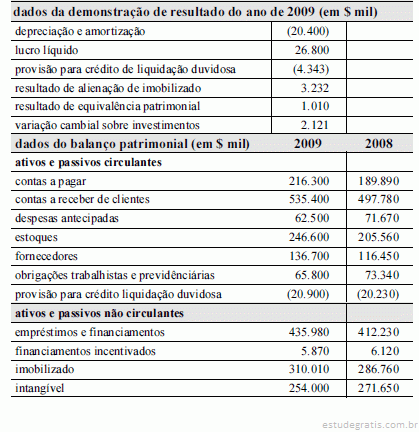
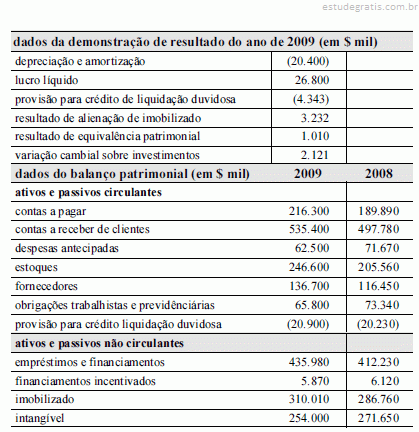
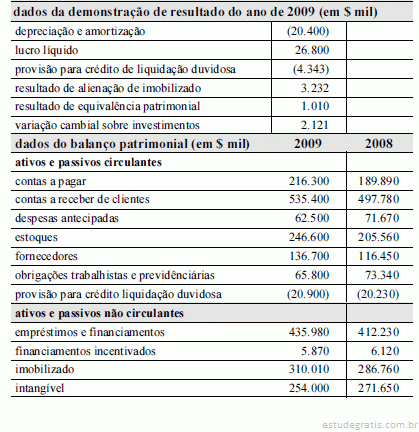
Considerando as informações de uma empresa comercial hipotética, mostrados na tabela acima, relacionadas à demonstração do fluxo de caixa, julgue os itens a seguir.

O montante do fluxo de caixa gerado ou consumido pelas atividades operacionais foi menor que R$ 33.000 mil.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações de uma empresa comercial hipotética, mostrados na tabela acima, relacionadas à demonstração do fluxo de caixa, julgue os itens a seguir.

O montante do fluxo de caixa gerado ou consumido pelas atividades de investimento foi maior que R$ 5.000 mil.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações de uma empresa comercial hipotética, mostrados na tabela acima, relacionadas à demonstração do fluxo de caixa, julgue os itens a seguir.

A atividade que mais causou impacto no fluxo de caixa no período é a operacional.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações de uma empresa comercial hipotética, mostrados na tabela acima, relacionadas à demonstração do fluxo de caixa, julgue os itens a seguir.

Duas das atividades geram caixa e equivalentes de caixa, enquanto a terceira os consome.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações de uma empresa comercial hipotética, mostrados na tabela acima, relacionadas à demonstração do fluxo de caixa, julgue os itens a seguir.

O montante da variação (acréscimo ou decréscimo) do caixa e equivalente a caixa foi igual a R$ 7.510 mil.

10 Q782546
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da demonstração do fluxo de caixa e de acordo com os atuais pronunciamentos contábeis brasileiros, julgue os itens a seguir.

Ao se adotar o método indireto na determinação do fluxo de caixa líquido advindo das atividades operacionais, é necessário ajustar o lucro (ou prejuízo) líquido quanto aos efeitos de variações ocorridas no período, tanto nos estoques quanto nas contas operacionais a receber e a pagar. Isso também ocorre com os itens que não afetam o caixa e com todos os outros itens tratados como fluxo de caixa, advindos das atividades de investimento e financiamento.