A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado bruto auferido no período corresponde a R$ 42.169.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
O resultado bruto auferido no período corresponde a R$ 42.169.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
A receita bruta auferida no período corresponde a R$ 45.919.
A partir das informações do quadro acima, em que os valores são expressos em reais, julgue os próximos itens acerca da análise das contas e elaboração de balancetes contábeis.
As despesas com aluguel no período correspondem a R$ 10.300.
A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
As contas de despesas antecipadas, dos lançamentos VI e VIII, deverão sofrer ajustes ao final de cada período.Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
VI realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o saldo final da conta assinaturas antecipadas será de R$ 1.290, caso a empresa possua saldo inicial de assinaturas antecipadas de R$ 890 e tenha adquirido R$ 320 de novas assinaturas.Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
VI realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
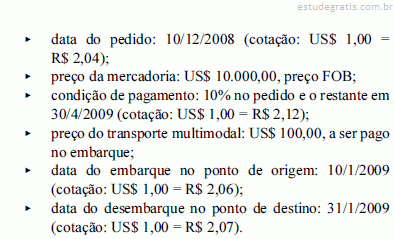
o lançamento advindo do ajuste IV afetará o total do ativo permanente. O saldo do ativo que foi depreciado será mantido no balanço patrimonial e a conta de depreciação acumulada sofrerá acréscimo de R$ 900.Considere as seguintes informações a respeito de uma compra feita por uma empresa comercial a um fornecedor de produtos cosméticos ecologicamente testados estabelecido no exterior:

Considere, também, que essa empresa levanta suas demonstrações contábeis em 31 de dezembro e utiliza somente partidas dobradas de primeira fórmula. Com base nessas informações e nos princípios fundamentais de contabilidade, julgue os itens seguintes, referentes à escrituração e à evidenciação dessa operação.
Na data da encomenda, o lançamento contábil deveria ter sido a débito de mercadoria e a crédito de duas contas: di...
Acerca de tópicos relacionados ao patrimônio e ao resultado das empresas, julgue os itens a seguir.
Os resultados distribuídos como juros pagos ou creditados a título de remuneração do capital próprio devem ser calculados pela aplicação da variação anual da taxa de juros de longo prazo (TJLP) sobre as contas de patrimônio líquido.
Acerca de tópicos relacionados ao patrimônio e ao resultado das empresas, julgue os itens a seguir.
Supondo que uma empresa tenha integralizado o capital subscrito em outra com bens do imobilizado tangível e que tenha havido aumento do valor desses bens quando da incorporação ao patrimônio da investida, a diferença deverá ser registrada, na sociedade investidora, como reserva de reavaliação, que somente será realizada quando os bens forem alienados sob qualquer forma.