Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à variação do patrimônio nos aspectos quantitativo e qualitativo, julgue os itens a seguir. O patrimônio é um conjunto de bens, direitos e obrigações. Bens são coisas capazes de satisfazer as necessidades humanas e suscetíveis de avaliação econômica. Em todos os momentos, os bens imateriais devem ser considerados como parte do patrimônio, tendo em vista que são determinados gastos que a empresa faz, os quais, por sua natureza, sempre são relevantes no contexto geral de avaliação.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à variação do patrimônio nos aspectos quantitativo e qualitativo, julgue os itens a seguir. É normal que o patrimônio esteja em constante mutação provocando um acréscimo ou decréscimo, conforme a qualidade de sua administração. Essa característica do patrimônio é a única que se deve acompanhar em uma eventual avaliação do patrimônio da empresa, desconsiderando as demais características patrimoniais.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Desde a concepção da contabilidade, especificamente a partir do método das partidas dobradas, o balanço patrimonial é tido como um dos principais demonstrativos, pois atende às expectativas de usuários externos e internos. Com relação ao balanço patrimonial, julgue os itens a seguir. Os bens, os direitos e as obrigações de uma entidade devem ser evidenciados no balanço patrimonial. As obrigações serão apresentadas em ordem decrescente de liquidez, podendo algumas delas ser quitadas até o final do exercício social seguinte. Assim, as obrigações que serão quitadas após o exercício seguinte configurarão no grupamento exigível a longo prazo e as demais serão agrupadas no passivo circulante.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Desde a concepção da contabilidade, especificamente a partir do método das partidas dobradas, o balanço patrimonial é tido como um dos principais demonstrativos, pois atende às expectativas de usuários externos e internos. Com relação ao balanço patrimonial, julgue os itens a seguir. Estão registradas no balanço patrimonial algumas despesas que irão compor os resultados futuros. Esse procedimento é decorrente da aplicação do princípio de competência. Entre essas despesas incluem-se os gastos diferidos, as despesas antecipadas e as despesas de exercícios futuros. Com exceção dos gastos diferidos, que são registrados no ativo permanente, todas as demais despesas são evidenciadas no lado do passivo.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Desde a concepção da contabilidade, especificamente a partir do método das partidas dobradas, o balanço patrimonial é tido como um dos principais demonstrativos, pois atende às expectativas de usuários externos e internos. Com relação ao balanço patrimonial, julgue os itens a seguir. O balanço patrimonial é uma espécie de demonstração contábil que tem por finalidade apresentar a situação patrimonial com uma abordagem financeira da empresa em dado momento, considerando determinados critérios de avaliação. Um dos critérios utilizados para a avaliação dos ativos é o preço de mercado.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações do balancete de verificação acima e aplicando os conceitos de grupamentos contábeis constantes na Lei n.º 6.404/1976, bem como as técnicas comuns à montagem do balanço patrimonial, julgue os itens a seguir.

O índice de liquidez geral é de R$ 0,97, idêntico à liquidez corrente, enquanto o índice de liquidez seca é de R$ 0,35 e o de liquidez imediata, de R$ 0,06. Esses valores indicam grave problema de insolvência da entidade.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

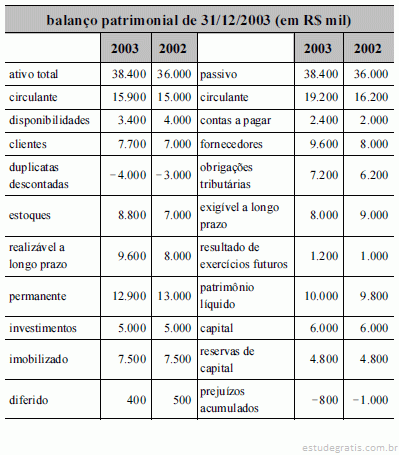
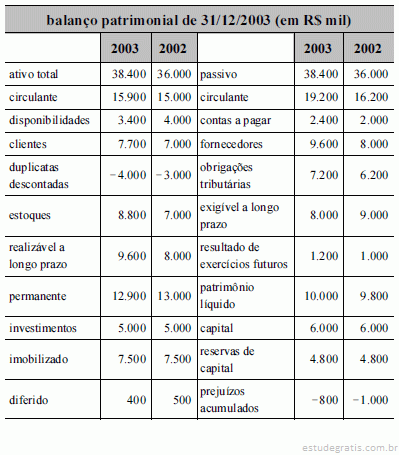
Com relação ao balanço patrimonial acima, da empresa Zeta S.A., julgue os itens subseqüentes.

O conceito de análise das demonstrações contábeis está relacionado à sua finalidade, qual seja, extrair informações úteis para a tomada de decisão.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao balanço patrimonial acima, da empresa Zeta S.A., julgue os itens subseqüentes.

Com base nas técnicas de análise das demonstrações contábeis, especialmente na técnica de análise horizontal, é correto afirmar que o ativo circulante evoluiu 12%.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

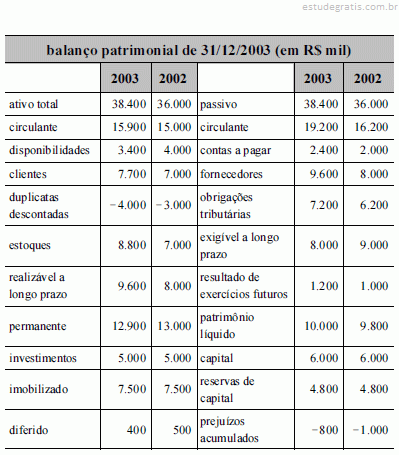
Com relação ao balanço patrimonial acima, da empresa Zeta S.A., julgue os itens subseqüentes.

Com base nas técnicas de análise vertical, é correto concluir que houve uma redução de fontes de longo prazo de 50,8% para 45,3%.
10 Q782044
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

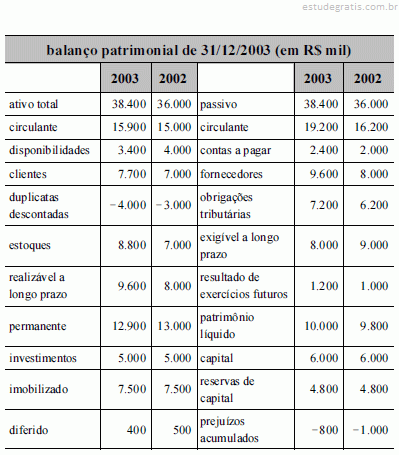
Com relação ao balanço patrimonial acima, da empresa Zeta S.A., julgue os itens subseqüentes.

O capital circulante líquido sofreu uma redução de R$ 2.100 mil, redução essa que independe dos ajustes efetuados no balanço patrimonial.