Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As publicações das demonstrações financeiras ou contábeis são obrigatórias para as entidades com capital aberto, conforme rege a legislação societária. Embora não sejam obrigatórias para as sociedades limitadas, tais demonstrações são de suma relevância para participações em concorrência ou para requisição de empréstimos e financiamentos bancários. Com relação às demonstrações contábeis, julgue os seguintes itens. O balanço patrimonial, a demonstração do resultado, a demonstração das origens e aplicações de recursos e a demonstração das mutações do patrimônio líquido compõem as demonstrações financeiras, as quais, entretanto, não atingem plenamente a sua finalidade comum: informar. Por isso, são necessárias as notas explicativas para complementar ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que demonstrativos como o balanço patrimonial possam refletir devidamente a situação patrimonial, é necessário que se faça o levantamento dos registros nos livros contábeis e a conciliação entre esses registros e os bens físicos existentes nas entidades. Acerca desse assunto, julgue os itens a seguir. A forma mais comum de se efetuar um inventário é o levantamento físico dos estoques. Esse tipo de inventário é utilizado em muitas entidades para a apuração do custo dos produtos vendidos. Essa técnica de apuração do custo dos produtos vendidos é denominada inventário permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que demonstrativos como o balanço patrimonial possam refletir devidamente a situação patrimonial, é necessário que se faça o levantamento dos registros nos livros contábeis e a conciliação entre esses registros e os bens físicos existentes nas entidades. Acerca desse assunto, julgue os itens a seguir. O inventário físico consiste na contagem, descrição e avaliação de cada um dos elementos patrimoniais da entidade: bens, direitos e obrigações. Antes desse procedimento, deve ser elaborado o balanço patrimonial para confrontação entre o contábil e o real, tendo em vista a apuração de bens incorpóreos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
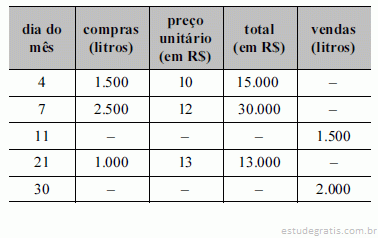
Uma das finalidades da contabilidade é o controle patrimonial. Com base nas informações da tabela anterior, julgue os itens seguintes relativos aos métodos de avaliação dos estoques.
Supondo uma receita líquida de vendas de R$ 60.000,00, uma avaliação pelo PEPS (primeiro a entrar, primeiro a sair) levaria à apuração de lucro bruto superior à feita pelo método UEPS (último a entrar, primeiro a sair), dado o aumento de preços evidenciado na tabela.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
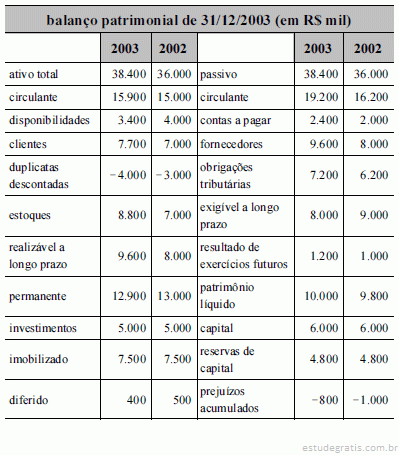
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. No balanço de uma empresa comercial — uma loja de departamentos ou um supermercado, por exemplo —, as contas que tendem a ser mais relevantes e de maior peso em relação ao total do ativo são, normalmente, classificadas no ativo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As publicações das demonstrações financeiras ou contábeis são obrigatórias para as entidades com capital aberto, conforme rege a legislação societária. Embora não sejam obrigatórias para as sociedades limitadas, tais demonstrações são de suma relevância para participações em concorrência ou para requisição de empréstimos e financiamentos bancários. Com relação às demonstrações contábeis, julgue os seguintes itens. A dinâmica patrimonial não é evidenciada na demonstração contábil denominada balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. No reconhecimento de exigibilidades, o princípio da oportunidade é aplicado quando existe a certeza, pois, havendo dúvida, em algum grau, cabe simplesmente o reconhecimento segundo o princípio da prudência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. A continuidade ou não da entidade, bem como sua vida definida ou provável, deve ser considerada na classificação e avaliação das mutações patrimoniais, quantitativas e qualitativas. Essa premissa fundamenta o princípio da continuidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. Quando a empresa adere suas práticas contábeis aos princípios fundamentais de contabilidade, seus registros compreendem os elementos quantitativos e qualitativos, contemplando os aspectos físicos e monetários.