Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das operações típicas de uma empresa comercial, julgue os itens seguintes. Ao se registrar a provisão para contingências trabalhistas, há decréscimo no passivo circulante e acréscimo no resultado do exercício. A provisão para desvalorização de estoque, por sua vez, deve ser registrada a débito do resultado e a crédito de conta redutora do ativo circulante.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das operações típicas de uma empresa comercial, julgue os itens seguintes. Ao registrar a provisão para devedores duvidosos, a empresa deve debitar a despesa com provisão para devedores duvidosos e creditar a conta de provisão para devedores duvidosos, retificadora de ativo. Quando constatar que o devedor não efetuará o pagamento, em última instância, a empresa deve reconhecer a perda ao debitar a conta de provisão para devedores duvidosos e creditar a conta de clientes.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos princípios fundamentais de contabilidade, julgue os próximos itens. A constituição de provisões para perdas de ativos, efetuada obrigatoriamente na escrituração dos órgãos da administração direta, está em consonância com o princípio da oportunidade.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

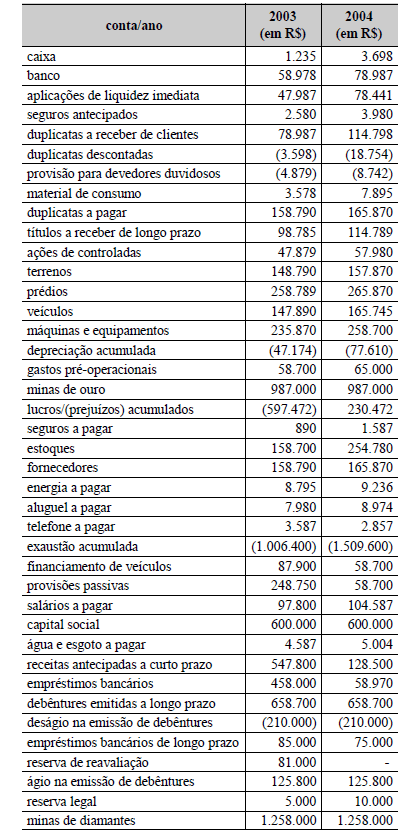
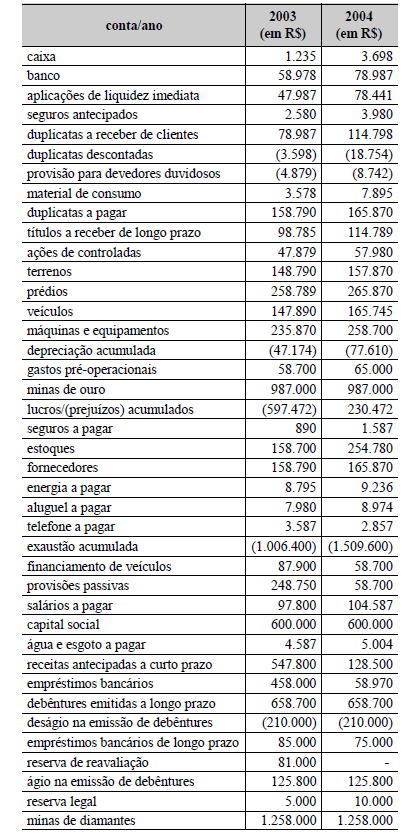
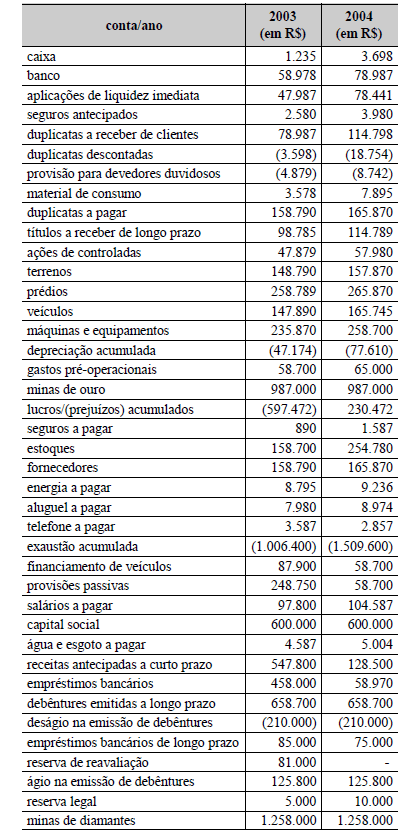
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.

O registro da provisão para perdas de investimentos reduzirá o ativo permanente. O registro deverá ser a débito de resultado e a crédito de passivo circulante.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.

A perda com devedores duvidosos, quando existe a provisão constituída, não deve ser registrada em conta de resultado. A baixa deve ser a débito de provisão para devedores duvidosos e a crédito de contas a receber, até o limite da provisão.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.

O crédito de provisões passivas para contingências caracteriza uma provável redução no ativo circulante. O registro dessa provisão reduz o índice de liquidez seca.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração das demonstrações contábeis, julgue os itens a seguir. O registro da provisão para férias e 13.º salário deve seguir o regime de caixa e só deve ser computado em novembro do ano em que a despesa ocorreu.
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos critérios aplicáveis à destinação do resultado, julgue os itens a seguir.

Quando ocorre a perda que originou a constituição da reserva para contingências, o lançamento correto a ser efetuado é do tipo:

D – reserva para contingências

C – perdas contingenciais

Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações fornecidas por uma empresa e apresentadas nas tabelas acima, julgue os itens a seguir.

O pagamento de despesa de energia, no período, corresponde a R$ 2.890,00.
10 Q651250
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações fornecidas por uma empresa e apresentadas nas tabelas acima, julgue os itens a seguir.

A empresa pagou R$ 8.000,00 de despesas de aluguel.