
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O planejamento de longo prazo envolve a determinação dos objetivos da empresa e de um plano apropriado para atingir esses objetivos. O orçamento representa, em termos financeiros e à luz das condições correntes, a expressão desses planos. Acerca do orçamento empresarial, julgue os itens a seguir.

O orçamento de caixa consiste em estimativas dos recebimentos e dos pagamentos de caixa, provenientes dos níveis de atividades planejados e do uso dos recursos que foram considerados nos vários orçamentos examinados. Esse orçamento envolve-se somente com os fluxos de caixa, excluindo, portanto, todas as despesas que não representam movimentação de caixa.
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada sociedade empresária, que tem despesas fixas mensais no valor de R$ 75 mil, realizou, no mês de dezembro, vendas no valor de R$ 200 mil. Sabendo que essa empresa trabalha com margem de contribuição percentual de 40%, julgue o próximo item.

As despesas variáveis no período somaram R$ 80 mil.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com respeito à análise econômico-financeira de uma sociedade empresária que segue a estrutura conceitual básica no registro contábil de suas operações, julgue os próximos itens.

Se, em determinado exercício, o indicador de liquidez corrente for de 2,2, isso indica que a sociedade empresária correspondente não apresentou problemas de liquidez.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens de 69 a 78, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.

Após três anos de uso, um ativo imobilizado adquirido por R$ 40.000,00 tem 40% do seu custo depreciado; nesse momento, ele é vendido por R$ 20.000,00. Nessa situação, a empresa obteve um lucro de R$ 20.000,00 em outros resultados operacionais.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens de 69 a 78, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.

Uma empresa que ocupou imóvel de terceiros para realizar suas atividades operacionais, na última renovação do contrato de aluguel, negociou as seguintes condições com o locador: prazo de aluguel: 24 meses; aluguel mensal de R$ 2.000,00; e desconto, no caso de pagamento adiantado dos aluguéis, de 15%. Em 30 de setembro de 2010, a empresa locatária pagou R$ 40.800,00, beneficiando-se do desconto acertado. Nesse caso, ao final do exercício de 2010, a empresa deveria registrar o valor de R$ 5.100,00 como despesa e de R$ 35.700,00 como ativo circulante.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que a conciliação bancária confronta o razão banco, que mantém os registros contábeis da empresa, e o extrato bancário, que evidencia os registros contábeis da instituição bancária, julgue os próximos itens.

Um cheque emitido pela empresa a favor de cliente por motivo de devolução de venda, ainda não sacado pelo favorecido, gera uma diferença a maior na conciliação bancária a favor da instituição bancária — extrato bancário.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos próximos itens, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada acerca de escrituração e análise e conciliações contábeis.

Os lançamentos de encerramento de contas de resultado foram realizados ao final de um período contábil. Nessa situação, as contas de receitas, de despesas e de custos deverão ser zeradas em contrapartida com uma conta de apuração de resultado do exercício.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

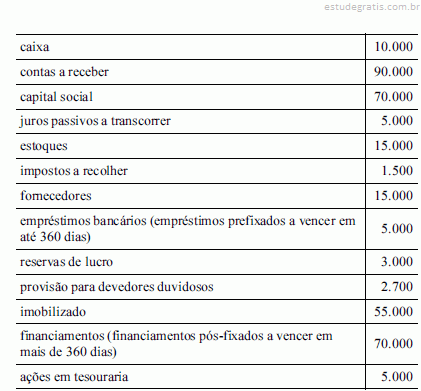
A tabela acima apresenta os saldos contábeis, em reais, de todas as contas patrimoniais de uma companhia, antes da apuração do resultado do exercício. Considerando os dados da tabela, julgue os itens subsequentes.

O resultado do exercício foi um prejuízo de R$ 12.800,00.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.

Todas as contas de reservas de capital devem ser constituídas ou aumentadas com contrapartidas em contas de resultado.

10 Q213774
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos ao custo para tomada de decisões e às demonstrações contábeis.

A reserva de capital, composta pelas contas de ágio na emissão de ações, alienação de partes beneficiárias e alienação de bônus de subscrição, é representada por valores recebidos pela empresa que transitaram no resultado do exercício.