
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Suponha que uma empresa industrial adquiriu máquinas no exterior por duzentos mil dólares dos Estados Unidos, em 20/12/2008. O esquema de pagamento acordado entre vendedor e comprador previa: 60% de pagamento à vista, 20% de pagamento em 360 dias e o restante em 720 dias.

Considere ainda

valor do US$

20/12/2008 = R$ 2,00

31/12/2008 = R$ 2,20

Considerando apenas os dados acima, as contas máquinas e a variação cambial, após os lançamentos de ajustes e antes da apuração do resultado, apresentarão, respectivamente, saldo devedor de
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que a empresa A firmou um contrato de locação, pagando, em 1/9/2008, antecipadamente, o valor de R$ 18.200,00 para o período de 14 meses. Sabendo que a empresa trabalha com o regime de competência, o contabilista deve registrar

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

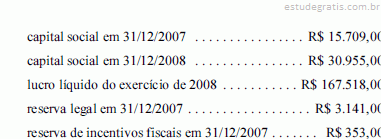
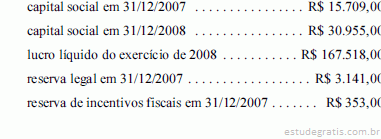
A respeito de uma companhia mineradora, são conhecidos os seguintes dados.

Considerando a Lei 6.404 e os dados acima, julgue os itens subsequentes.

A reserva de incentivos fiscais, classificada, no balanço patrimonial, como reserva de lucros, corresponde à parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de uma companhia mineradora, são conhecidos os seguintes dados.

Considerando a Lei 6.404 e os dados acima, julgue os itens subsequentes.

A parcela do lucro líquido de 2008 que deve ser destinada à reserva legal é superior a R$ 8.000,00.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca do registro e evidenciação de eventos contábeis.

Os lucros registrados na reserva de lucros a realizar, quando realizados e se não tiverem sido absorvidos por prejuízos em exercícios subsequentes, deverão ser acrescidos ao primeiro dividendo declarado após a realização.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca do registro e evidenciação de eventos contábeis.

O saldo da reserva de capital pode ser utilizado para absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros, sendo vedada a utilização para o pagamento de dividendo de qualquer natureza.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis e suas especificidades, julgue os itens subsequentes.

A reserva para contingências será revertida no exercício em que deixarem de existir as razões que justificaram a sua constituição ou em que ocorrer a perda. Sua constituição fundamenta-se na compensação, em exercício futuro, da diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e aplicações concernentes à contabilidade societária, no que diz respeito aos efeitos inflacionários sobre o patrimônio, aos investimentos societários e à destinação do resultado, julgue os próximos itens.

Os lucros não destinados à formação ou ao aumento das reservas de lucros deverão ser utilizados para aumento de capital.

Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade comercial, julgue os itens subsequentes.

O pagamento de dividendos poderá ser antecipado, desde que a distribuição de dividendos intermediários esteja autorizada em estatuto, a empresa tenha elaborado demonstrações financeiras intermediárias, e seja obedecido o limite máximo de pagamento, correspondente ao montante registrado em suas reservas de capital.

10 Q213479
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.

Se, no exercício de 2008, determinada empresa realizou lucros registrados na reserva de lucros a realizar, a reversão desses lucros não deve ser feita a crédito da conta de lucros acumulados.