
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

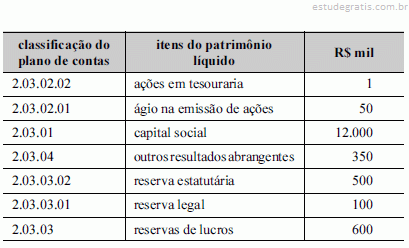
A tabela acima mostra os dados levantados pelo contador após a apuração do resultado anual de determinada empresa. Ele notou que apenas uma conta era redutora. Com base nesses dados, na natureza dessas contas e na codificação extraída do plano de contas, julgue os itens a seguir.

As reservas de capital superaram o valor de R$ 390 mil.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.

A conta de reserva legal e a conta provisão para contingências devem ser classificadas no mesmo grupo de contas patrimoniais.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.

Suponha que determinada empresa utilize duas contas para registrar as perdas com vendas a prazo: provisão para crédito de liquidação duvidosa e perdas incorridas. Nesse caso, se a empresa baixar um título considerado incobrável e houver saldo na conta retificadora do ativo, não é necessário fazer nenhum lançamento em conta de resultado.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas vigentes no Brasil relativas à contabilidade das entidades fechadas de previdência complementar (EFPCs), julgue os itens que se seguem.

A provisão constituída pela EFPC para cobrir possíveis perdas de investimentos considerados de difícil realização deve ser contabilizada em conta patrimonial passiva, tendo como contrapartida uma conta redutora do respectivo grupo de investimentos.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas vigentes no Brasil relativas à contabilidade das entidades fechadas de previdência complementar (EFPCs), julgue os itens que se seguem.

As provisões matemáticas que uma EFPC deve ter em seu ativo para garantir seus compromissos futuros são representadas pelas provisões de benefícios concedidos, somadas às provisões de benefícios a conceder, subtraídas das provisões matemáticas a constituir, e devem ser evidenciadas na demonstração das obrigações atuariais do plano de benefícios.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, relativos ao reconhecimento de passivos e suas provisões.

Deve-se registrar em conta de passivo uma obrigação presente que provavelmente requeira um sacrifício de ativos.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação ao encerramento do exercício social e às normas legais aplicáveis à contabilidade, julgue os próximos itens.

Se determinada empresa apresentou lucro no final do exercício, a provisão para o imposto de renda somente deverá ser constituída após o pagamento das participações estatutárias.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, acerca da utilização das técnicas contábeis no registro e controle do patrimônio das entidades.

Se as circunstâncias justificarem, as provisões devem ser constituídas ainda que a entidade correspondente esteja operando com prejuízo.

Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.

A contabilização da provisão para contingências judiciais aumenta o capital circulante líquido da empresa. No caso de se constatar que a perda é superior ao valor da provisão, há a necessidade de registrar a diferença em conta de resultado devedora.

10 Q213202
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Instituto Brasileiro de Contadores (IBRACON) dividiu os conceitos fundamentais de contabilidade em três categorias: os postulados ambientais da contabilidade (axiomas), os princípios contábeis propriamente ditos (teoremas), e restrições dos princípios contábeis ⎯ convenções (corolários). A respeito dos princípios e convenções contábeis, assinale a opção correta.