Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere às provisões contábeis e ao funcionamento das contas relacionadas, julgue os próximos itens.

O reconhecimento de provisão no ativo aumenta o resultado líquido do período, enquanto a contabilização de provisões no passivo, ou seja, de obrigações exigíveis, reduz a situação líquida.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere as representações patrimoniais, em forma de diagrama de barras, de quatro entidades contábeis hipotéticas — A, B, C e D — ilustradas acima, para o período de dois anos consecutivos. Com base nessas informações e em relação à situação líquida dessas entidades, julgue os itens de 41 a 43.

Entre as entidades citadas, a entidade A, no ano 2, apresentou o maior percentual de capital de terceiros em relação aos recursos possuídos pela entidade, capazes de gerar benefícios econômicos futuros.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere as representações patrimoniais, em forma de diagrama de barras, de quatro entidades contábeis hipotéticas — A, B, C e D — ilustradas acima, para o período de dois anos consecutivos. Com base nessas informações e em relação à situação líquida dessas entidades, julgue os itens de 41 a 43.

A situação líquida de uma das entidades manteve-se inalterada no período, sendo correto afirmar que, nesse caso, não houve variação quantitativa no patrimônio dessa entidade.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere as representações patrimoniais, em forma de diagrama de barras, de quatro entidades contábeis hipotéticas — A, B, C e D — ilustradas acima, para o período de dois anos consecutivos. Com base nessas informações e em relação à situação líquida dessas entidades, julgue os itens de 41 a 43.

Comparando o período, a situação líquida tornou-se desfavorável apenas para uma das entidades contábeis apresentadas.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o balancete de verificação de determinada companhia que, no ano X9, apresentava, no encerramento do exercício, os saldos da tabela acima, julgue os itens de 89 a 92.

No caso apresentado, as contas do ativo, representativas dos bens e direitos da companhia, excedem as contas de origens de recursos.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

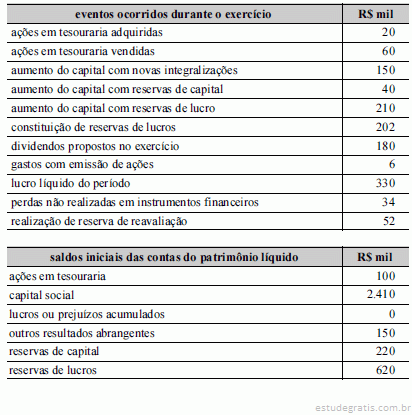
Considere que as informações acima tenham sido obtidas da demonstração das mutações do patrimônio líquido de uma empresa hipotética, referentes ao ano de 2009. Com base apenas nessas informações e sem considerar quaisquer outros efeitos fiscais, julgue os itens a seguir.

Os dividendos propostos reduzem o patrimônio líquido em R$ 180 mil.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A mensuração, o registro e a avaliação de componentes patrimoniais obedecem a normas específicas. Acerca desse assunto, julgue os itens a seguir.

O ágio por rentabilidade futura (goodwill) é determinado pela diferença positiva entre a soma do valor da contraprestação transferida em troca do controle da adquirida (mensurada a valor justo) e o valor justo dos ativos líquidos identificáveis na adquirida.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O estatuto social de determinada empresa define que administradores, debenturistas, empregados e partes beneficiárias têm direito, cada um, a 10% do lucro do exercício. Em determinado exercício, o lucro da empresa, após os descontos de imposto de renda e contribuição social, foi de R$ 485.000,00, e o prejuízo acumulado, de R$ 155.000,00. Considerando a situação hipotética acima apresentada, é correto afirmar que o valor da participação dos

debenturistas é R$ 33.000,00.

Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no que dispõe a legislação sobre sociedades por ações, julgue os itens subsequentes.

Uma empresa cujo processo produtivo dependa de matéria prima controlada por produtor monopolista é considerada empresa coligada da fornecedora de matéria prima, ainda que a participação de uma na outra seja ínfima.

10 Q211456
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto às disposições da Lei n.º 6.404/1976 acerca do modo de classificação das contas no ativo das sociedades por ações, assinale a opção correta.