
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da avaliação e contabilização de investimentos societários no país, julgue os itens seguintes.

Quando uma empresa controlada reavaliar seus ativos, a investidora registrará essa variação, proporcionalmente, em reserva de reavaliação de ativos de controladas.
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da avaliação e contabilização de investimentos societários no país, julgue os itens seguintes.

Ao contabilizar o recebimento de dividendos, a empresa aumentará seu ativo circulante e reduzirá a conta clientes.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com as normas do Conselho Federal de Contabilidade (CFC) e da Comissão de Valores Mobiliários (CVM), julgue os itens a seguir.

As companhias abertas e as instituições financeiras são obrigadas a avaliar pelo método da equivalência patrimonial (MEP) todos os seus investimentos, ainda que irrelevantes, nos quais possuam ações ordinárias que representem, no mínimo, 16,67% do capital social da investida, formado com pelo menos 50% de ações ON (com direito a voto).

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Lei das Sociedades Anônimas, as normas da Comissão de Valores Mobiliários (CVM) e as demais legislações aplicáveis, bem como os ensinamentos dos autores de contabilidade, com relação aos conceitos, finalidade, importância, época e forma de elaboração, estruturação e consolidação de demonstrações contábeis, julgue os itens subseqüentes.

A elaboração e a publicação da DMPL, juntamente com as demais demonstrações societárias exigidas pela lei, são obrigatórias para as companhias abertas. A DMPL deverá conter, em uma de suas colunas, a demonstração de lucros ou prejuízos acumulados, sendo, assim, dispensada a elaboração e publicação dessa demonstração separadamente.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fundamento no que dispõem as legislações societária e fiscal e a doutrina contábil acerca dos métodos de avaliação de estoques e de demais componentes patrimoniais, julgue os itens que se seguem.

A legislação fiscal brasileira não aceita o uso do critério LIFO (last in first out) para avaliação dos estoques, tendo em vista que o mesmo subavalia o custo da mercadora vendida (CMV), ou seja, diminui o valor do CMV, o que proporciona um lucro menor e, por conseqüência, menos imposto a pagar.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em determinadas circunstâncias, o pagamento dos dividendos pode ser postergado. Acerca desse assunto, julgue o item a seguir.

A lei comercial prevê duas situações em que a companhia pode postergar a distribuição do dividendo: quando a situação financeira não permitir o pagamento imediato — reserva especial — e quando o lucro realizado no exercício for inferior aos dividendos a serem distribuídos — reserva de lucros a realizar.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos critérios adotados na destinação do resultado, julgue os itens que se seguem.

As reservas estatutárias e para planos de investimentos têm preferência sobre o cálculo dos dividendos obrigatórios.

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ao adquirir uma participação societária, a investidora verificou que deveria avaliar essa participação com base na equivalência patrimonial. A aquisição correspondeu a 20% do capital da investida, cujo patrimônio líquido era de R$ 800.000,00. Considerando que a avaliação pela equivalência patrimonial deve ser feita desde a aquisição do investimento e que a investidora pagou R$ 140.000,00 pela aquisição, o lançamento que deve ser corretamente efetuado é o seguinte.

D – participações societárias 120.000

D – deságio 20.000

C – bancos – conta movimento 140.000

Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos critérios de contabilização e avaliação dos investimentos societários no país, julgue os itens seguintes.

No crédito de dividendos atribuídos pela controlada à controladora, relativo a investimento avaliado com base na equivalência patrimonial, o seguinte registro deve ser feito pela controladora.

D – dividendos a receber

C – receita de dividendos

10 Q211539
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

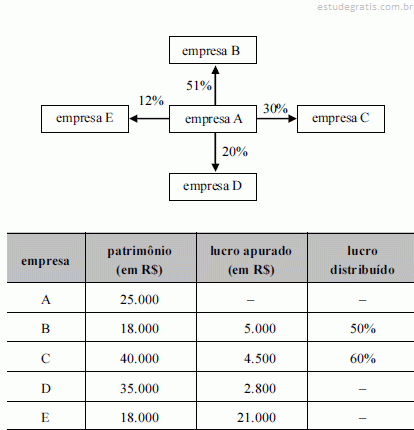
Considerando o diagrama acima, cujo percentual representa a participação de ações ordinárias, as informações contidas na tabela acima e as normas que regem a avaliação e contabilização de investimentos societários no Brasil, julgue os itens a seguir.

Após a avaliação dos investimentos, o valor total a ser contabilizado no ativo da empresa A é igual a R$ 4.460,00.